Übersicht zur McDonald’s Aktie
| Zahl der Aktien | 711,1 Mio. |
| Aktienkurs | 236 USD |
| Marktkapitalisierung | 167.800 Mio. USD |
| Net Debt-Position (31.12.2025) | 39.200 Mio. USD |
| Unternehmenswert | 207.000 Mio. USD |
| KGV 2026e/2027e | 18,3/17,1 |
| FCF-Rendite 2026e/2027e | 4,7 %/5,1 % |
| Div.-Rendite 2026e/2027e | 3,2 %/3,4 % |
| ISIN | US5801351017 |
Geschäftsmodell
Produktangebot
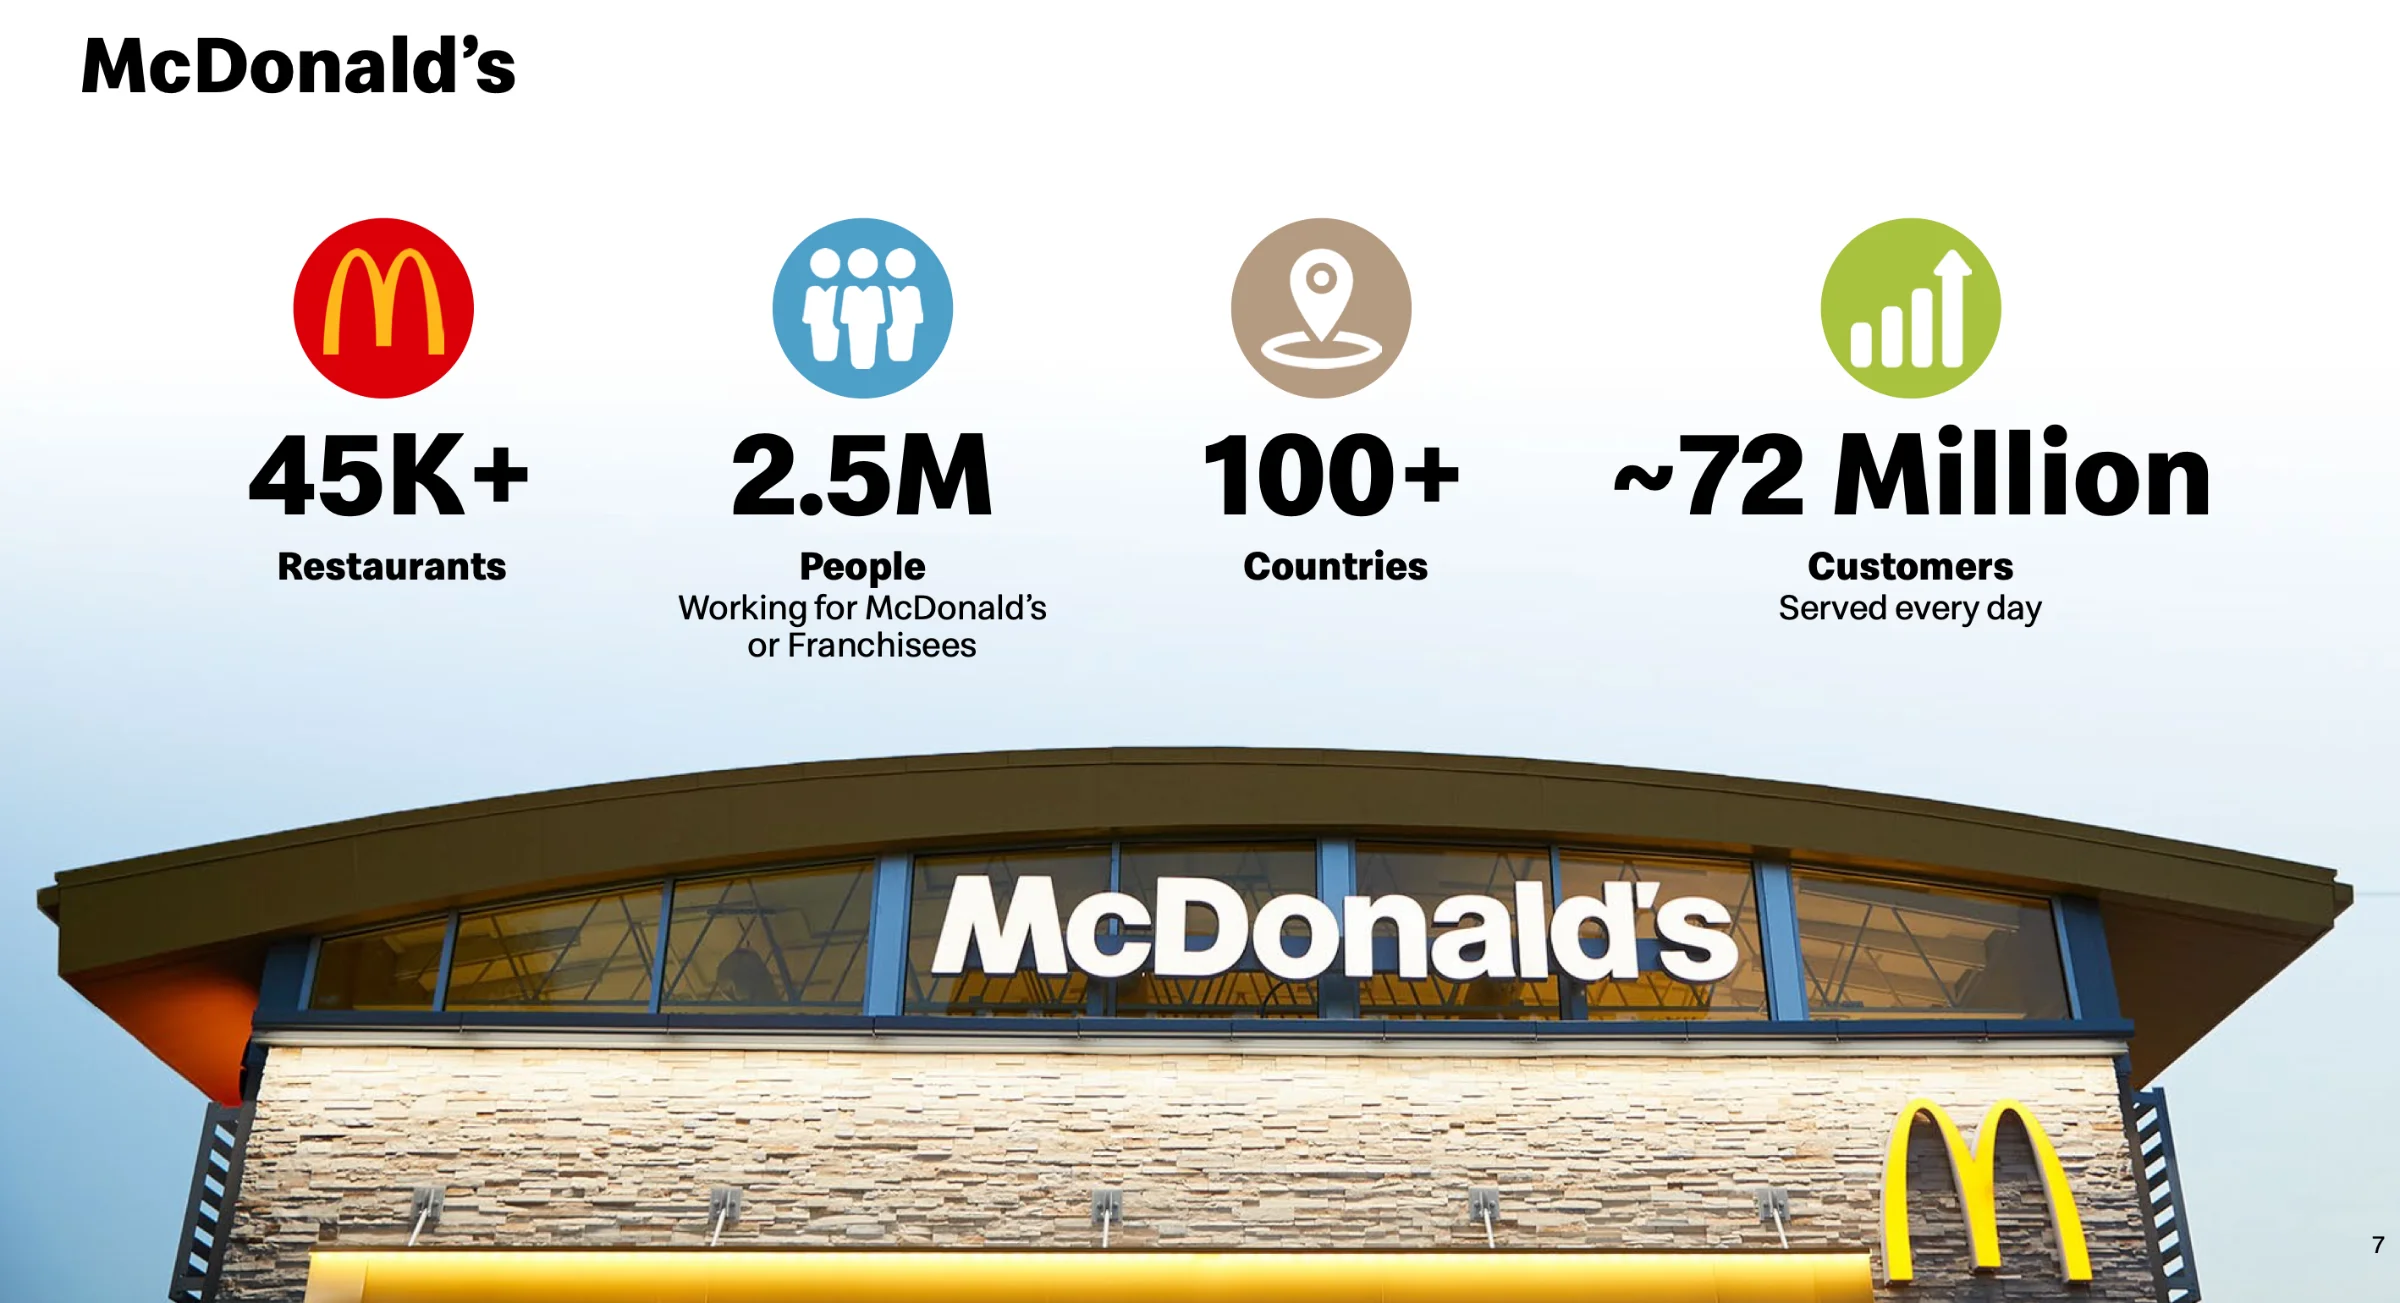
McDonald’s ist die weltgrößte Restaurantkette. Aktuell werden 46.000 Filialen in über 100 Ländern betrieben, die täglich von 72 Mio. Kunden besucht werden.
Früher war der Fast Food-Riese vor allem für Burger, Pommes und Softdrinks bekannt. Über die Jahre wurde die Menükarte um Hühnergerichte, Frühstücksprodukte und Eis erweitert. Dazu kommen Getränke wie Kaffee, Energydrinks und erfrischende Limonaden.
Das hat zur Folge, dass 90 % der Bevölkerung, die im Einzugsgebiet einer Filiale wohnt, mindestens einmal jährlich zu Gast is(s)t.
Eine weitere Statistik ist ebenso beeindruckend: Fast jeder zehnte Amerikaner besucht täglich einen der Standorte.
Der größte Vermieter der Welt
Das Geschäftsmodell von McDonald’s besteht nicht darin, Essen und Getränke zu verkaufen. Damit wird nur ein einstelliger Prozentsatz des Gewinns erwirtschaftet.
Der Hintergrund: McDonald’s betreibt gerade einmal 2.000 der insgesamt 46.000 Filialen auf eigene Rechnung. Der überwiegende Anteil (95 % der Standorte) wird von Franchisenehmern gemanagt.
Dabei handelt es sich um lokale Unternehmer, die von McDonald’s Lizenzen erhalten haben, Restaurants mit dem „goldenen M“ betreiben zu dürfen.
Das ist ein äußerst lukratives Geschäft: In den USA liegt der durchschnittliche operative Cashflow eines Restaurants bei 500.000 USD pro Jahr.
Die Vorteile der Franchisenehmer:
- Bereitstellung von Grundstück und Gebäude
- Zugriff auf ein hochautomatisiertes Küchenkonzept
- Standardisierte und extrem absatzstarke Menükarte
- Belieferung mit Lebensmitteln
- Unerreichte Markenbekanntheit
- Kontinuierliche Marketingaktionen
- Spitzenmäßige Technologie (App, Bestellterminals, Software für den Betrieb der Restaurants)
Allerdings bleiben den Franchisenehmern nur wenige Freiheiten:
- Preisgestaltung (der Grund, warum sich die Preise je nach Standort unterscheiden)
- Personalangelegenheiten
- Sauberkeit
- Lokale Marketingmaßnahmen
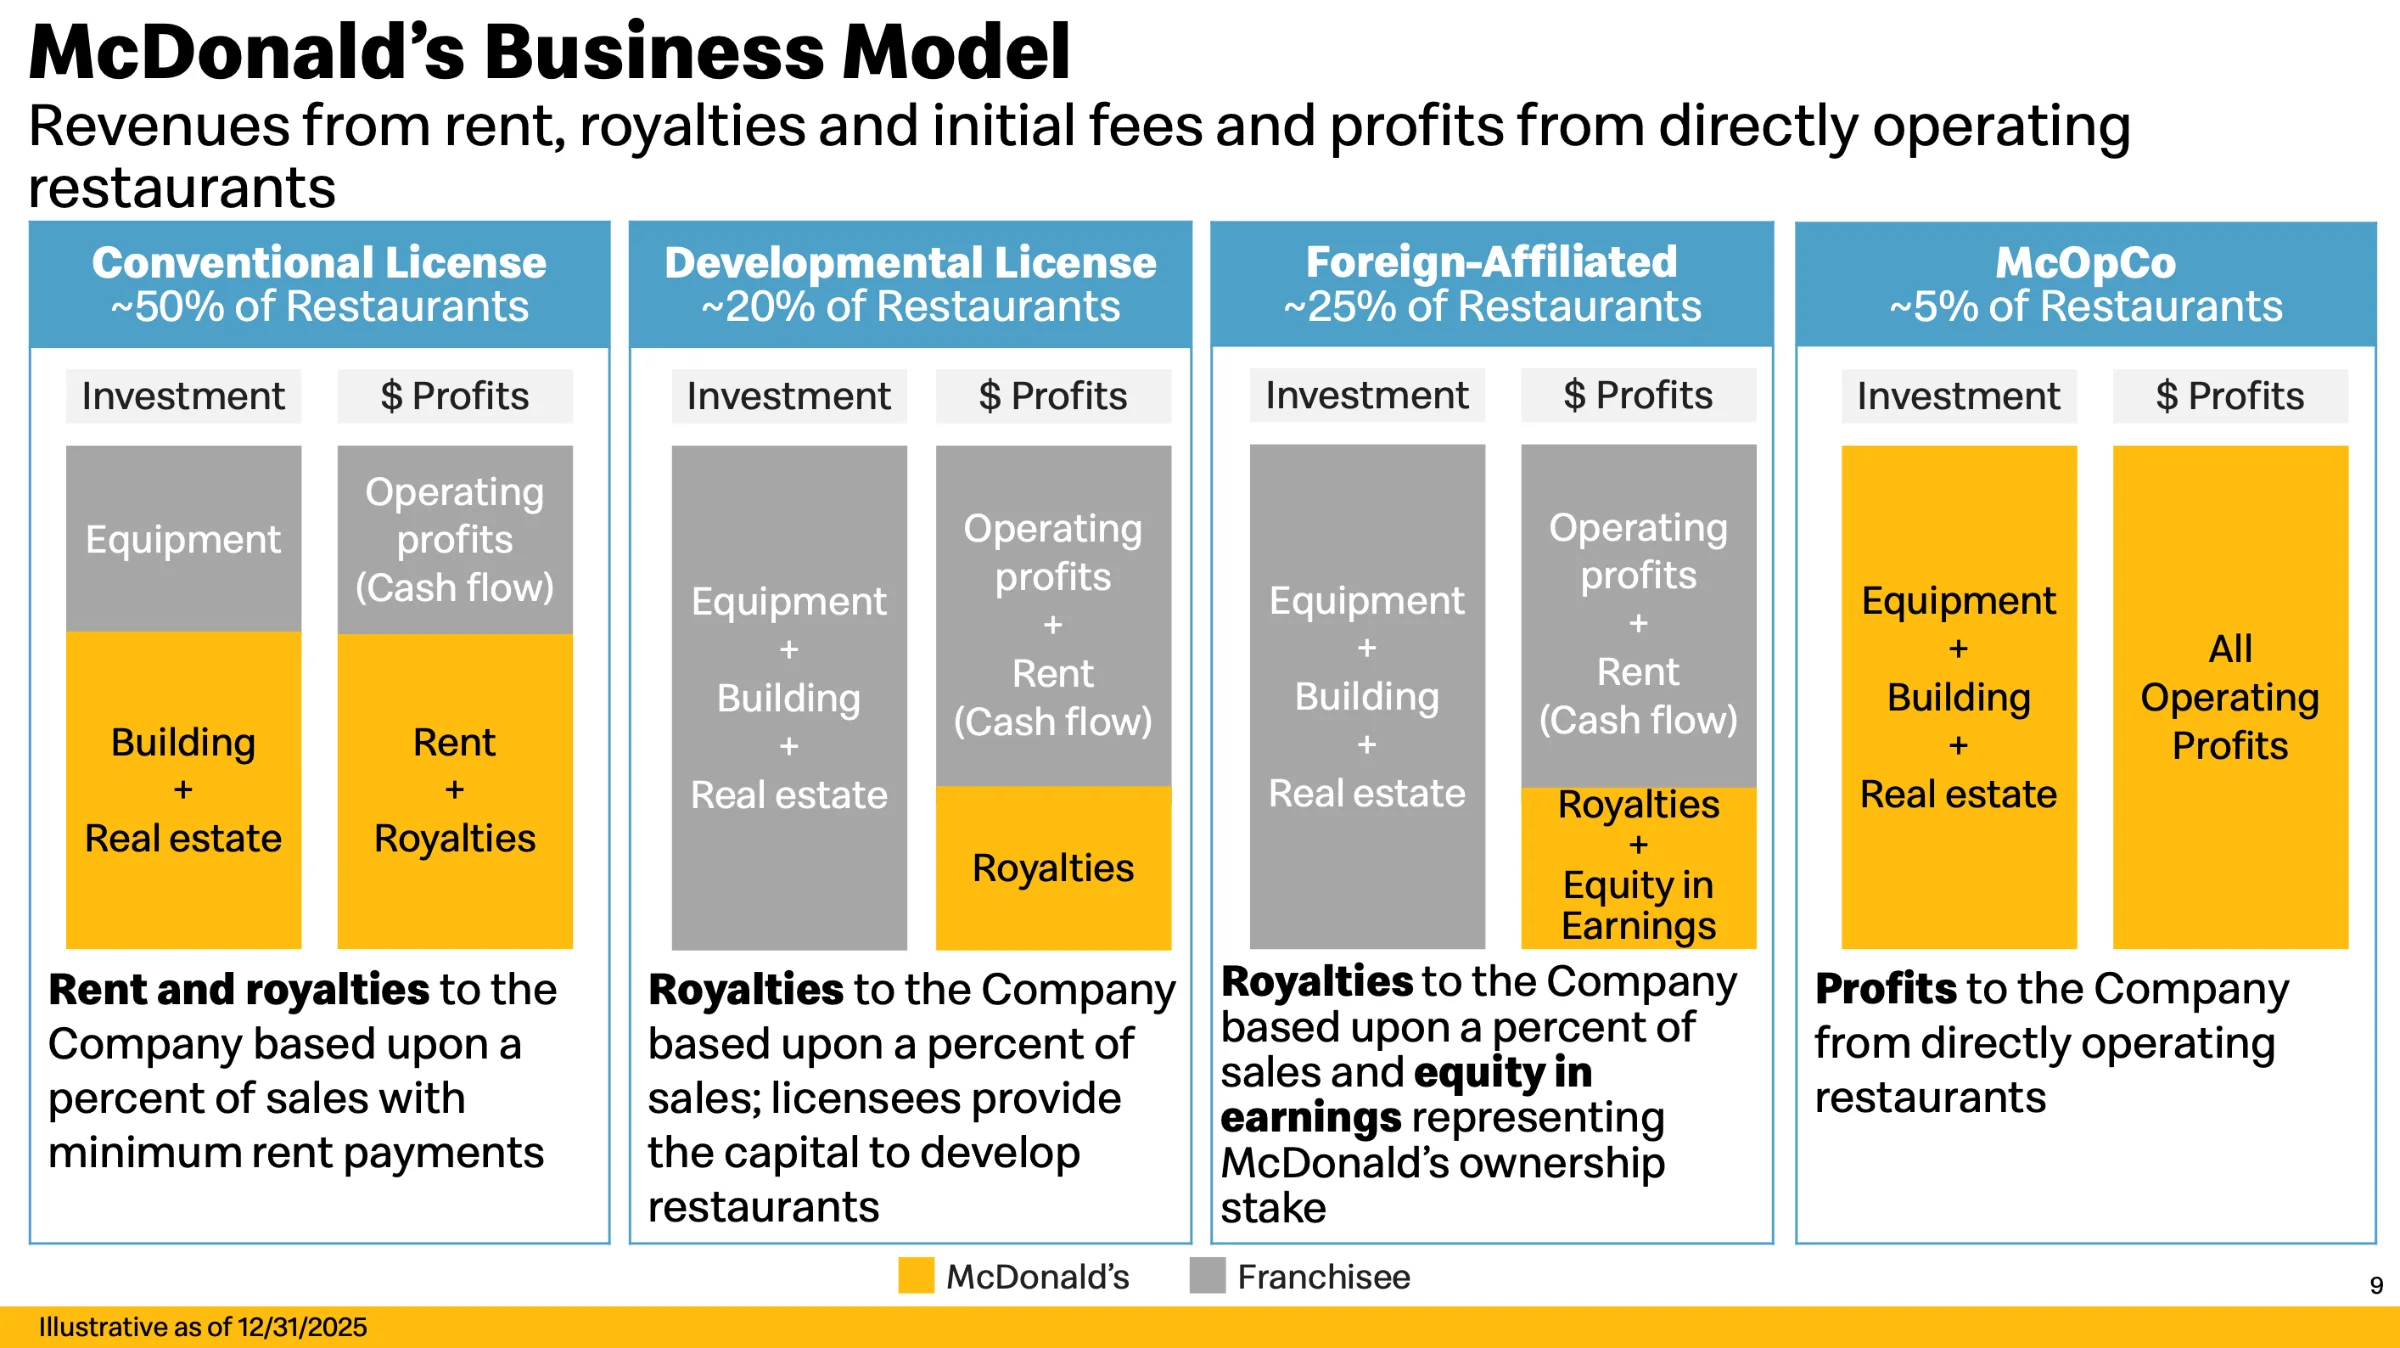
McDonald’s berechnet den Unternehmern für die Bereitstellung des Konzepts verschiedene Gebühren:
- Royalty Fees (Lizenzgebühren): Ca. 4 % des Umsatzes müssen an den Mutterkonzern abgeführt werden
- Rents (Mietzahlungen): McDonald’s hat etwa 55 % der Gebäude erworben. Wenn der Konzern als Vermieter auftritt, müssen Franchisenehmer weitere 10 % des Umsatzes als Mietzins bezahlen
- Technologiegebühren: Spielen eine untergeordnete Rolle
Wir halten fest: McDonald’s erwirtschaftet über 90 % des Gewinns mit Lizenz- und Mieteinnahmen.
Der Mutterkonzern kümmert sich vor allem um:
- Weiterentwicklung des Konzepts (Filialdesign und Küchengeräte)
- Anpassung der Speisekarte
- Investitionen in die Technologie (App, Bestellterminals, Software für den Betrieb der Restaurants)
- Erwerb von Grundstücken und Errichtung neuer Gebäude, die im Anschluss vermietet werden
Umsatzquellen
| 2025 | Umsatz, in Mio. USD | Geschätzte EBIT-Marge | Anteil am konzernweiten Gewinn |
| Mieteinnahmen | 10.400 Mio. USD | 65 % | 55 % |
| Lizenzeinnahmen | 6.100 Mio. USD | 85 % | 42 % |
| Betrieb eigener Restaurants | 9.800 Mio. USD | 5 % | 3 % |
| Technologieeinnahmen | 600 Mio. USD | 0 % | 0 % |
| Gesamt | 26.900 Mio. USD | 46 % | 100 % |
Mieteinnahmen
Mit jährlichen Mieteinnahmen von über 10.400 Mio. USD ist McDonald’s der größte Vermieter der Welt.
Pro Standort und Jahr werden über 400.000 USD an Mietzins erwirtschaftet.
Der größte Vermieter Deutschlands, das Wohnungsunternehmen Vonovia, erzielt dagegen nur 7.000 USD an Mieteinnahmen pro Wohnung und Jahr.
Eine einzige McDonald’s Filiale wirft also so viel Mieteinnahmen ab wie 60 Wohnungen von Vonovia.
Die Vermietung der Standorte ist aus mehreren Gründen äußerst interessant:
- Burggraben: McDonald’s kann aus gut laufenden Objekten nicht mehr verdrängt werden
- Kapitalverzinsung: Neue Standorte erreichen direkt nach der Eröffnung eine Verzinsung von über 15 % (Mieteinnahmen im Verhältnis zum Investitionsbetrag)
- Stille Reserven: Über die Jahrzehnte steigt der Wert von Grundstücken und Gebäuden
Lizenzeinnahmen
Ebenso lukrativ sind Lizenzeinnahmen: Bei dieser Umsatzquelle muss kein Kapital investiert werden, die Margen fallen noch höher aus und es handelt sich wie bei den Mieteinnahmen um einen wiederkehrenden, inflationsgeschützten Erlösstrom.
Betrieb eigener Restaurants
Die Marge ist gering, weshalb McDonald’s in den nächsten Jahren die Hälfte der aktuell 2.000 selbst betriebenen Restaurants an Franchisenehmer abgeben möchte.
Ein paar Standorte müssen aber selbst betrieben werden, damit der Konzern mit dem goldenen M Innovationen testen kann und Einblicke erhält, welche Themen für die Franchisenehmer relevant sind.
Segmentbetrachtung
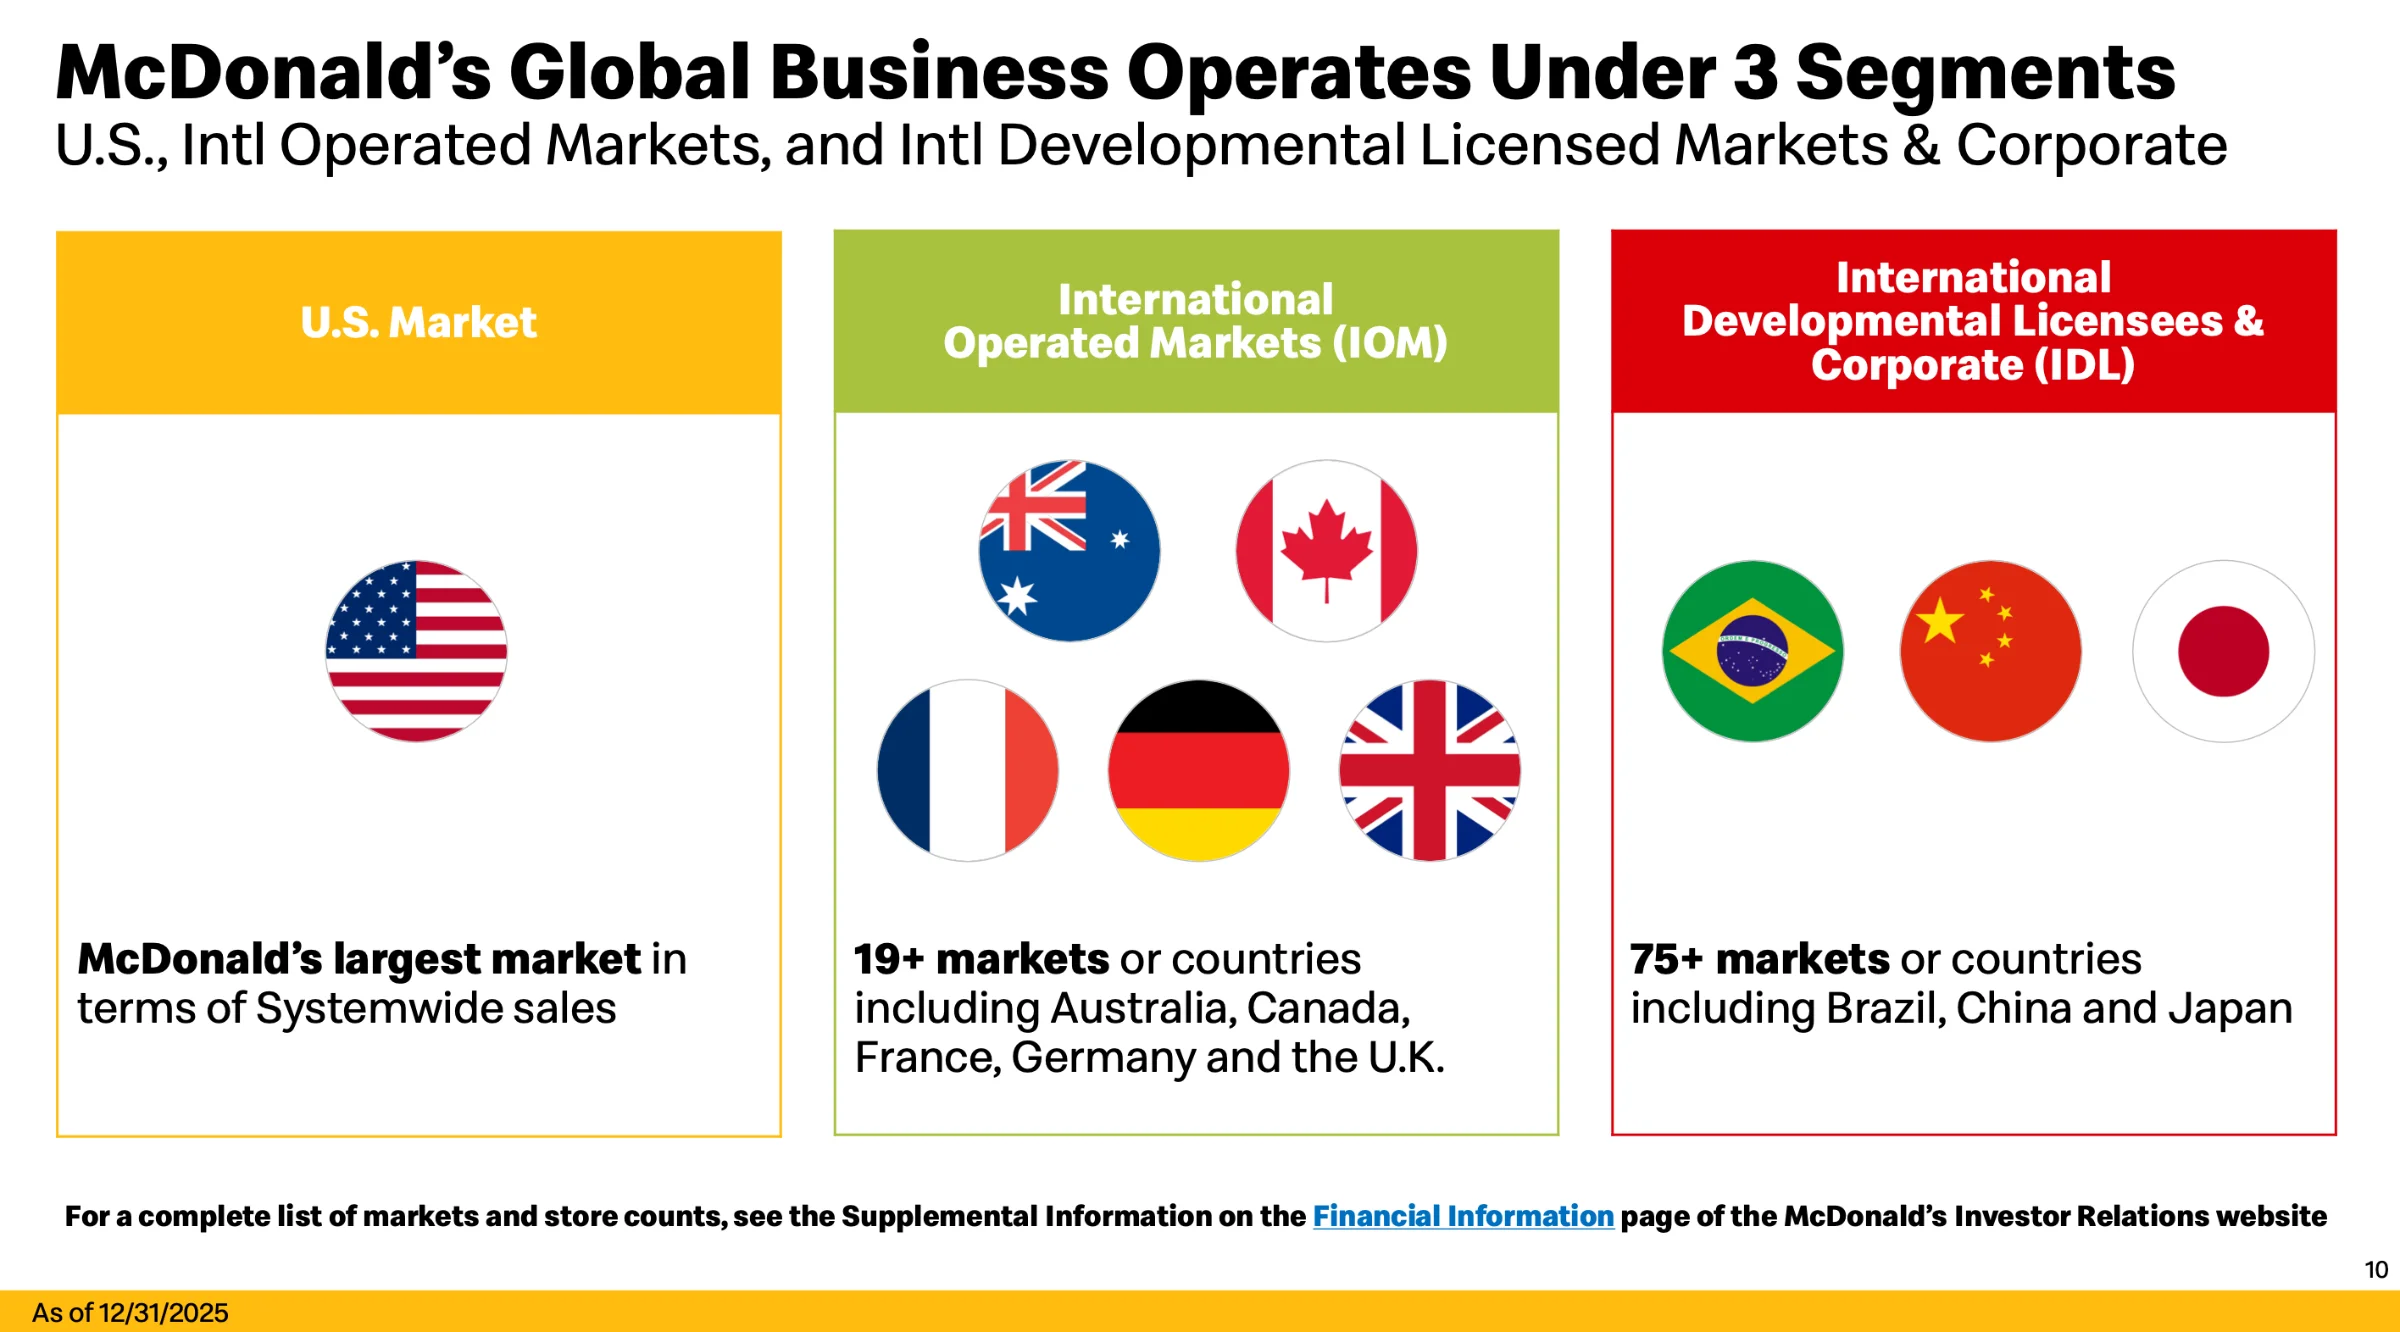
McDonald’s teilt das Geschäft in drei Regionen auf.
| 2025 | Umsatz in Mio. USD | EBIT in Mio. USD | Anteil am konzernweiten Gewinn |
| USA (U.S.) | 10.500 Mio. USD | 5.800 Mio. USD | 47 % |
| Entwickelte Märkte (IOM) | 13.400 Mio. USD | 6.400 Mio. USD | 52 % |
| Wachstumsmärkte (IDL) und Corporate | 2.400 Mio. USD | 200 Mio. USD* | 1 % |
| Technologieeinnahmen | 600 Mio. USD | 0 Mio. USD | 0 % |
| Gesamt | 26.900 Mio. USD | 12.400 Mio. USD | 100 % |
Segment USA (U.S.)
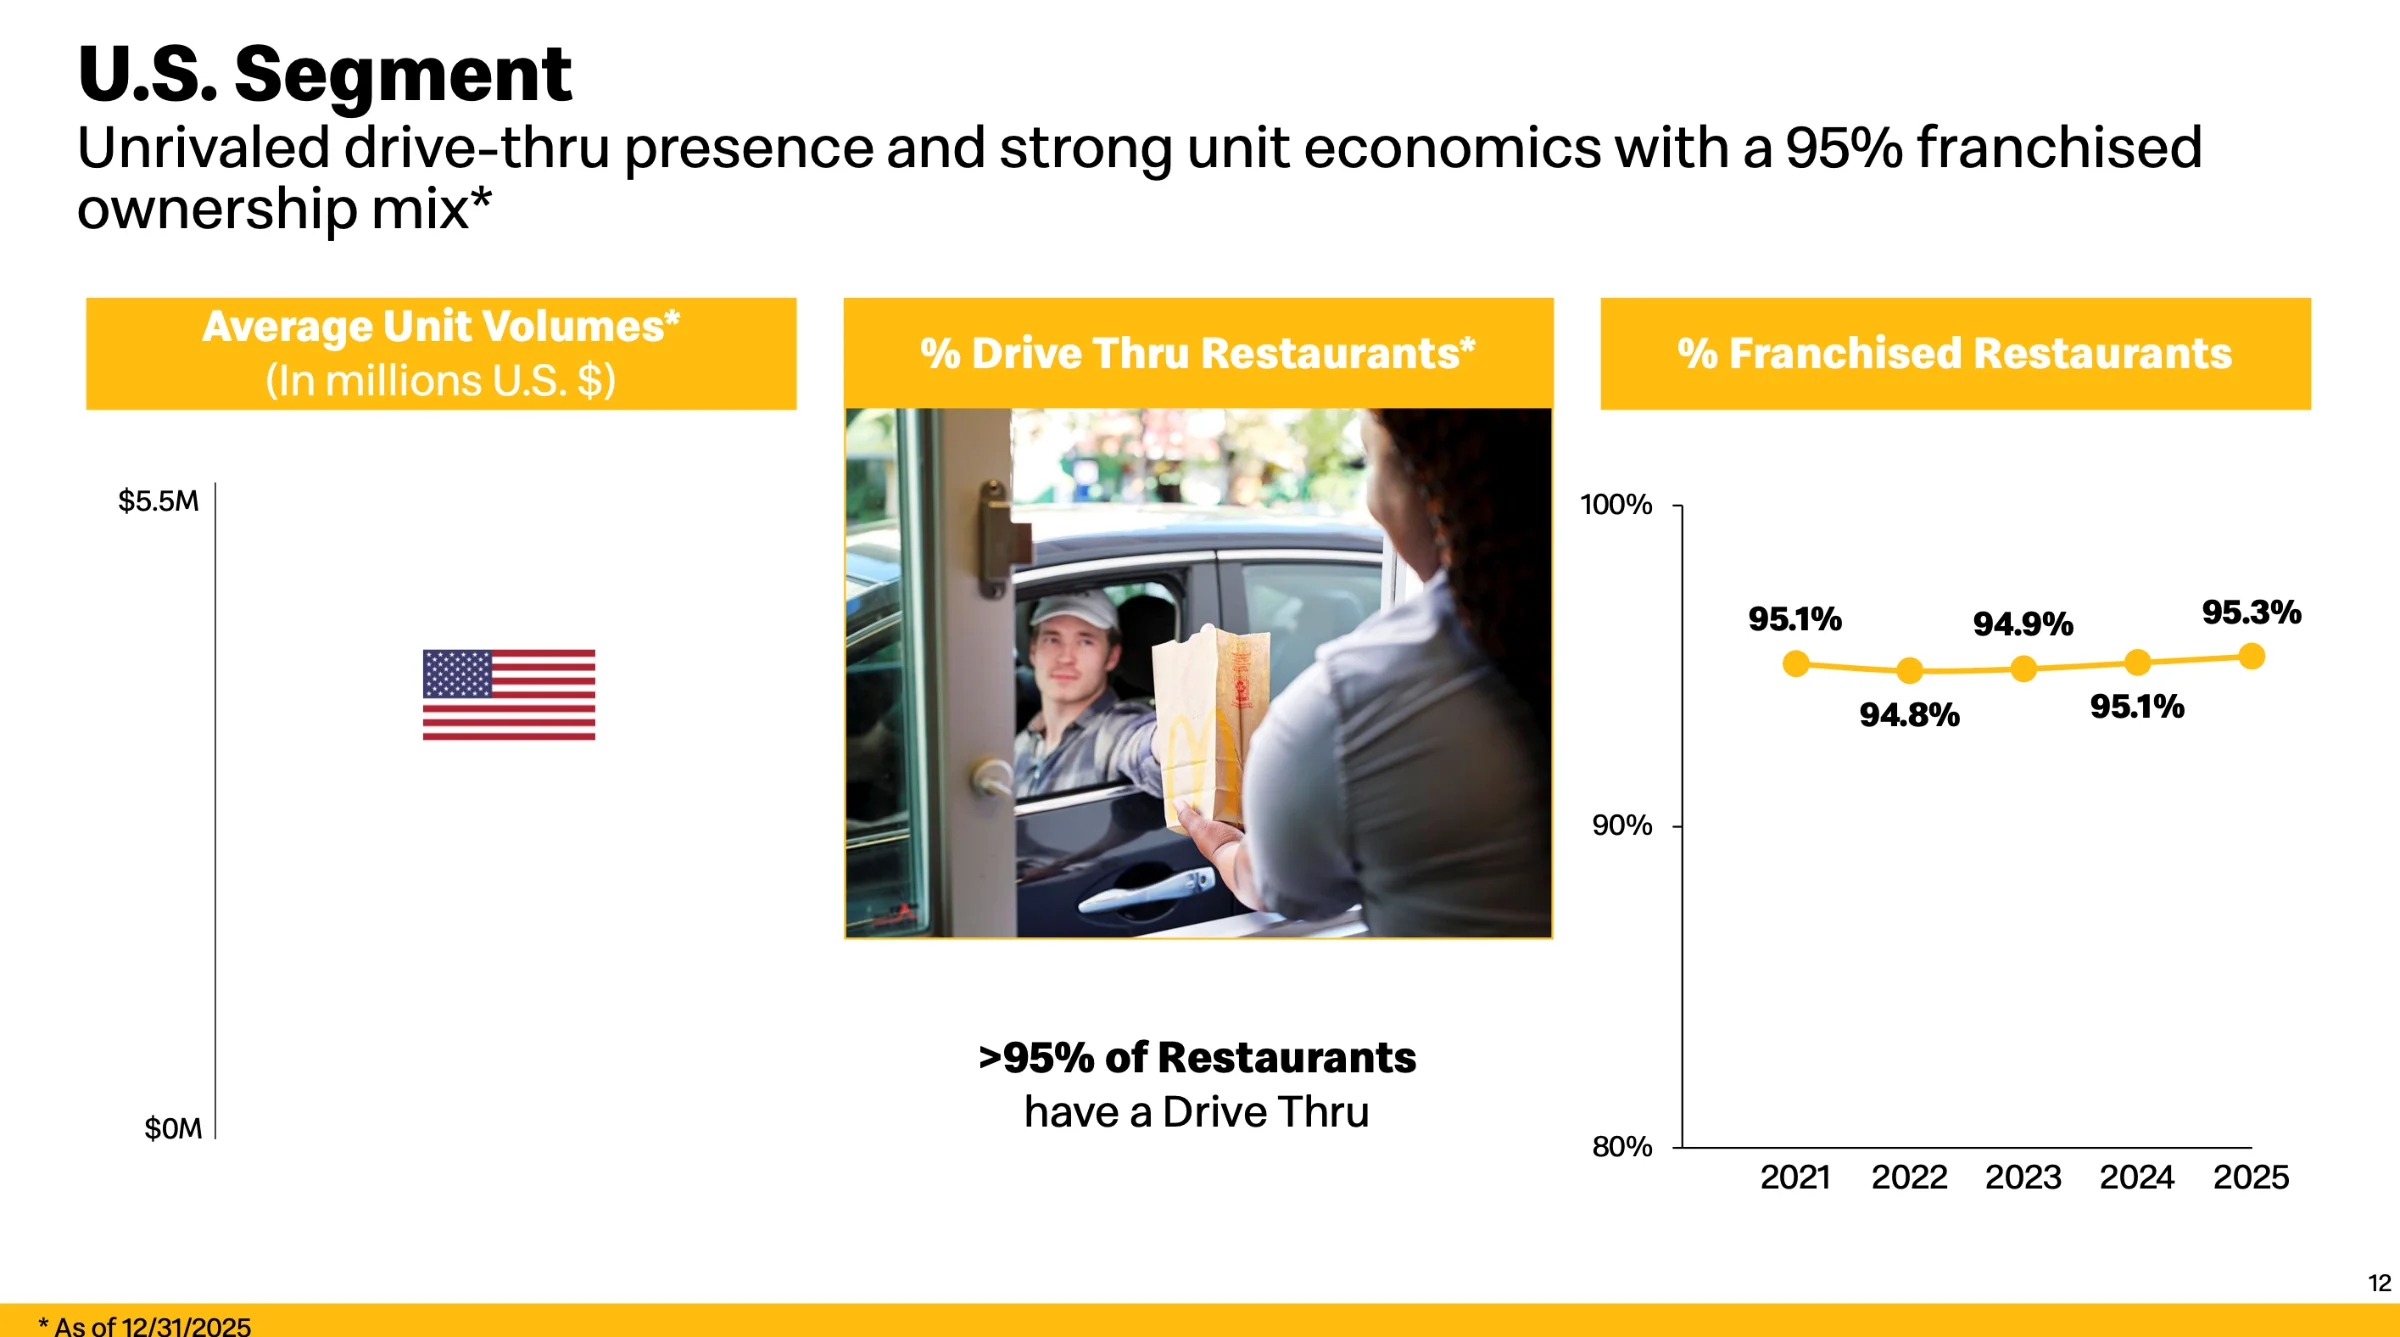
Der Umsatz eines durchschnittlichen US-Restaurants liegt bei über 4 Mio. USD. Mehr als 95 % der Standorte verfügen über einen Drive Thru-Schalter.
Offiziell liegt der Gewinnanteil am konzernweiten Gewinn bei 47 %, bereinigt um die anteiligen Verwaltungsaufwendungen sind es etwa 40 %.
Segment Entwickelte Märkte (IOM)
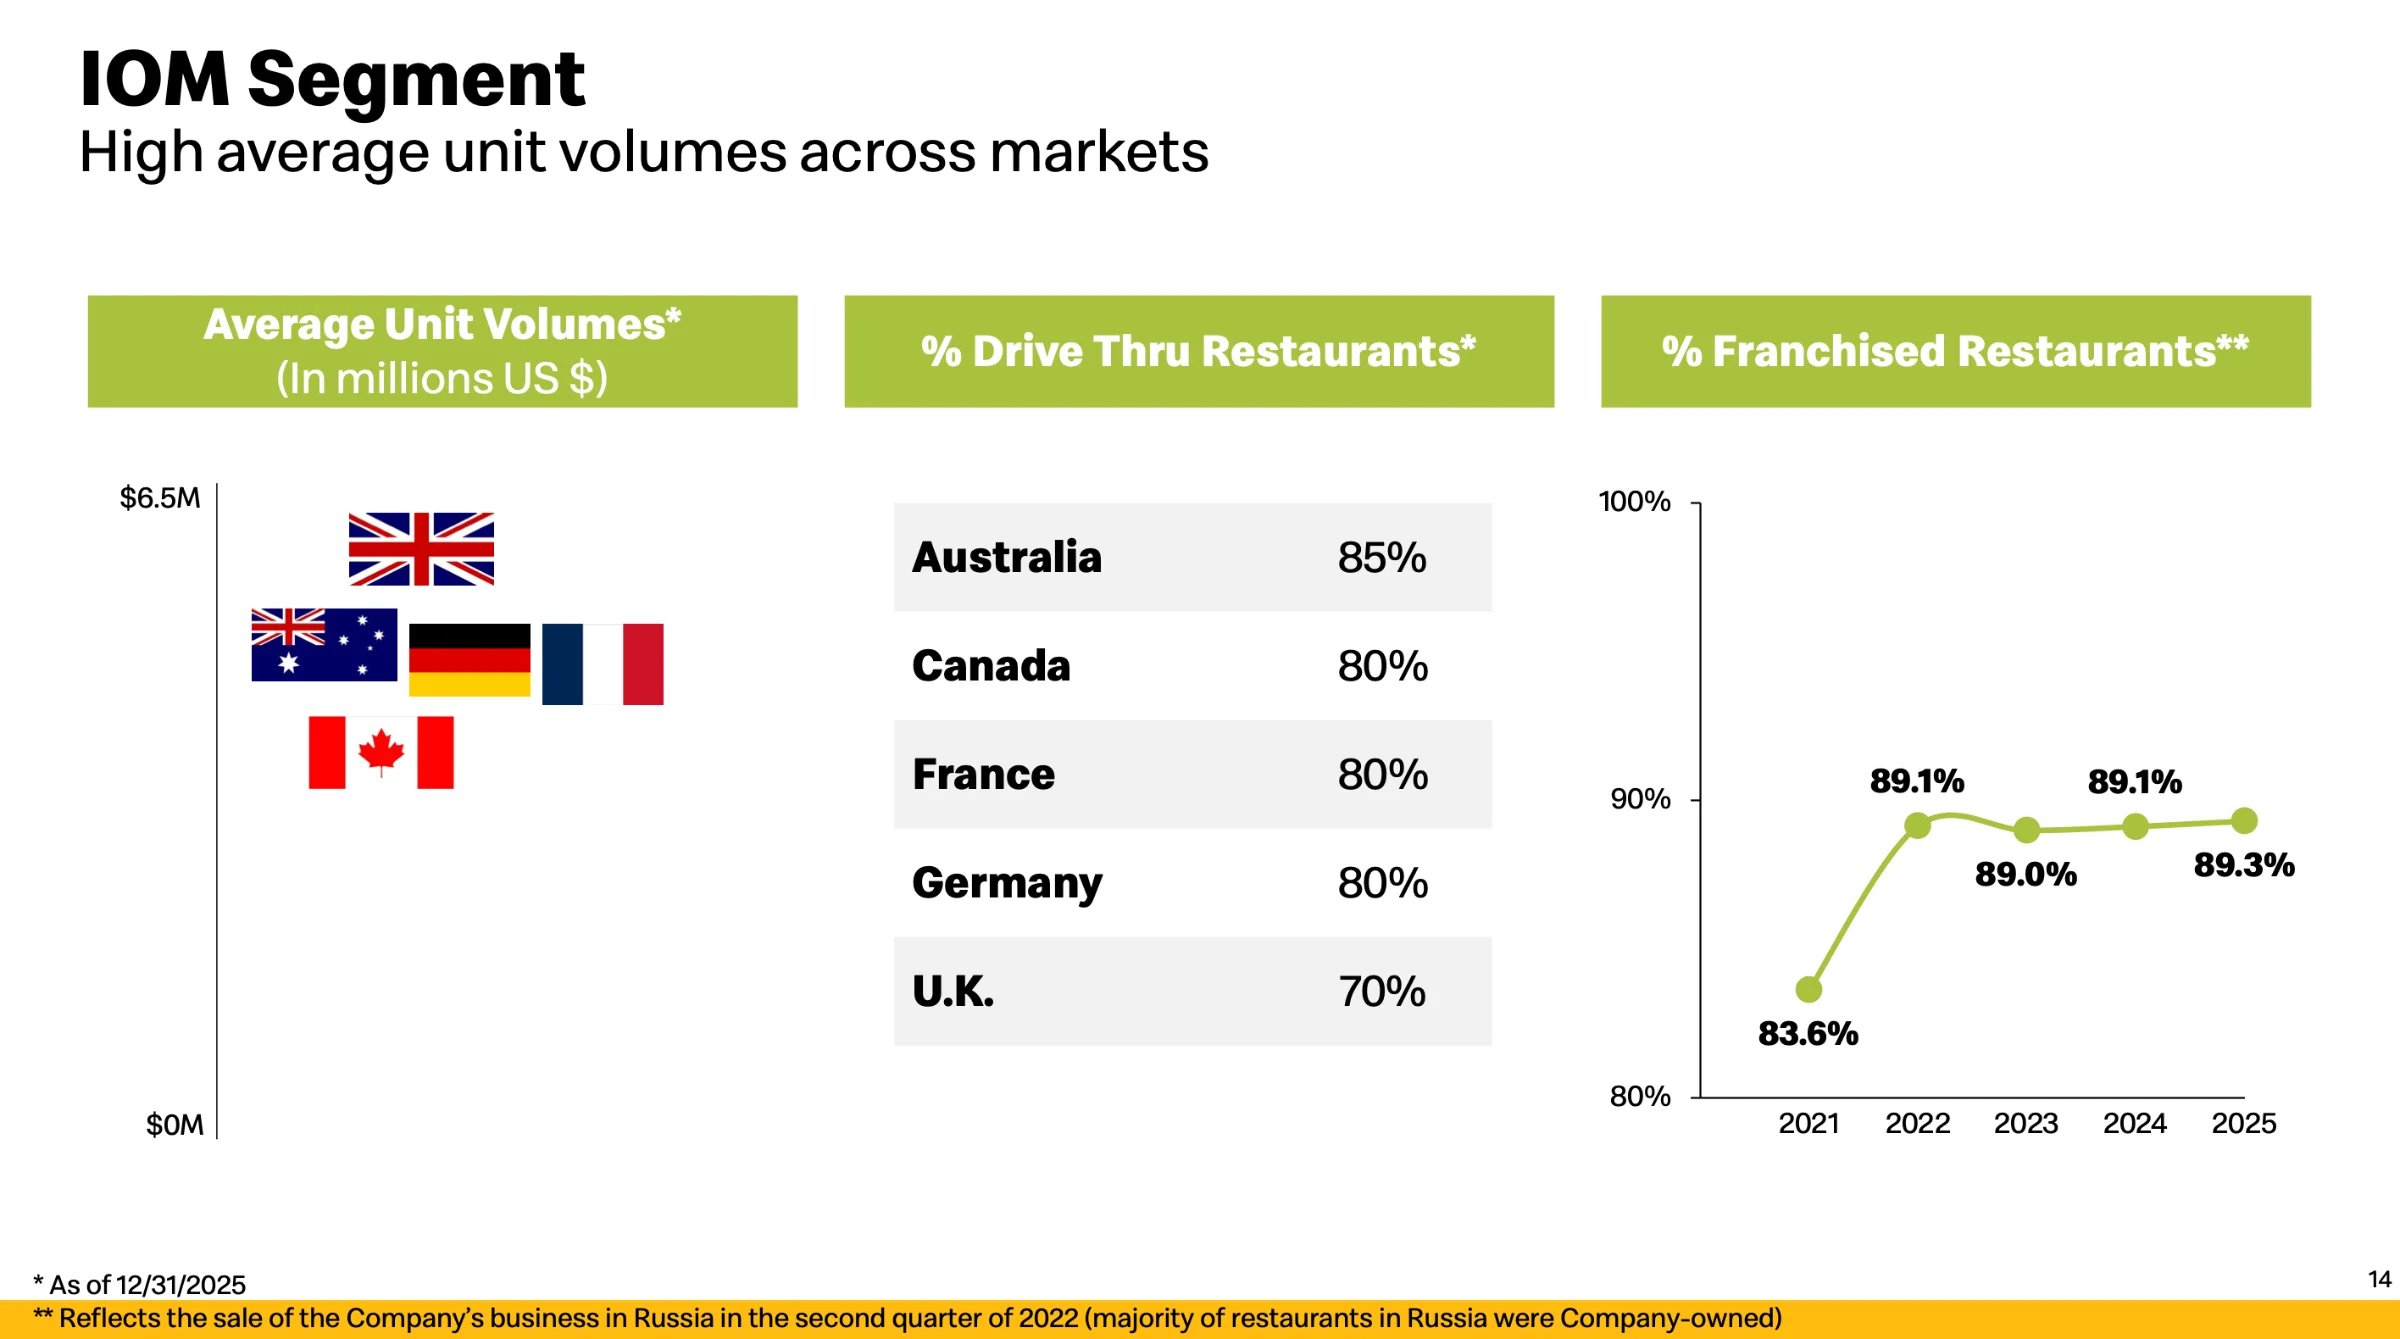
Der Durchschnittsumsatz pro Restaurant beträgt über 4,5 Mio. USD – mehr als in den USA.
In diesem Segment sind 19 Industrieländer gebündelt, darunter Australien, Kanada, Frankreich, Deutschland und Großbritannien.
Bereinigt um die anteiligen Verwaltungsaufwendungen werden in den entwickelten Märkten etwa 45 % des Gewinns erwirtschaftet.
Segment Wachstumsmärkte (IDL) und Corporate
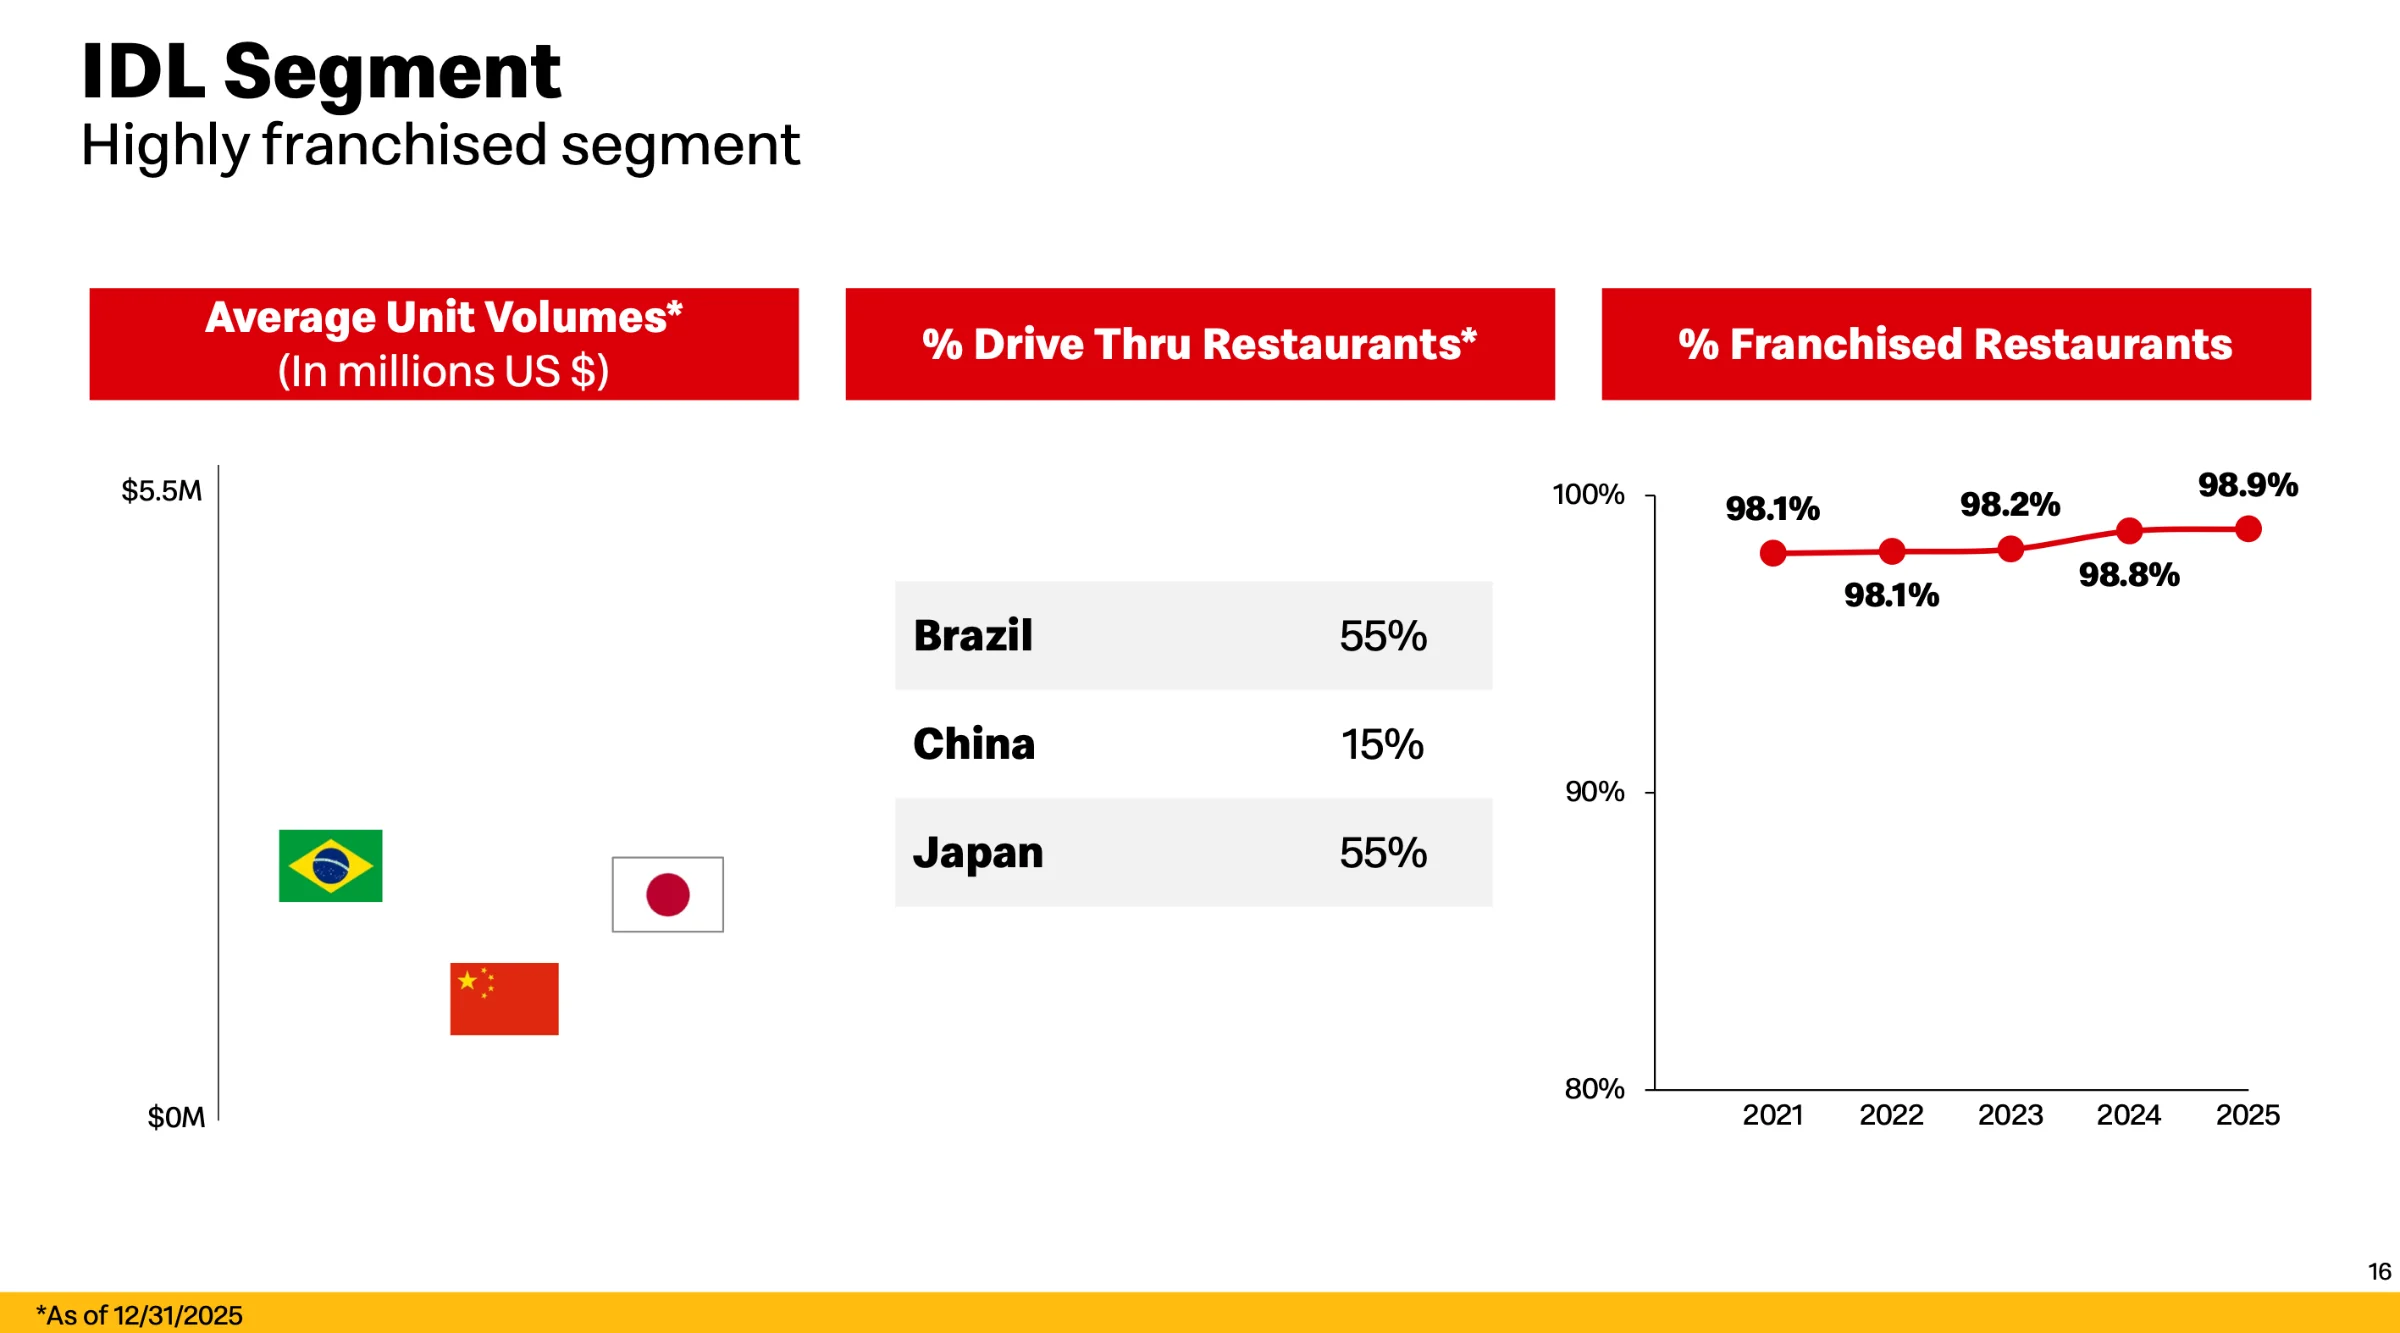
Etwa 15 % des um anteilige Verwaltungsaufwendungen bereinigten Gewinns werden in Wachstumsmärkten erwirtschaftet.
Eigenartig ist, dass McDonald’s das Industrieland Japan ebenfalls in diesem Segment führt.
Aktuelle Entwicklungen: Warum stürzt die McDonald’s Aktie ab?
Obwohl McDonald’s über ein außergewöhnlich erfolgreiches und krisensicheres Geschäftsmodell verfügt, ist der Aktienkurs in den letzten Monaten um 31 % eingebrochen.
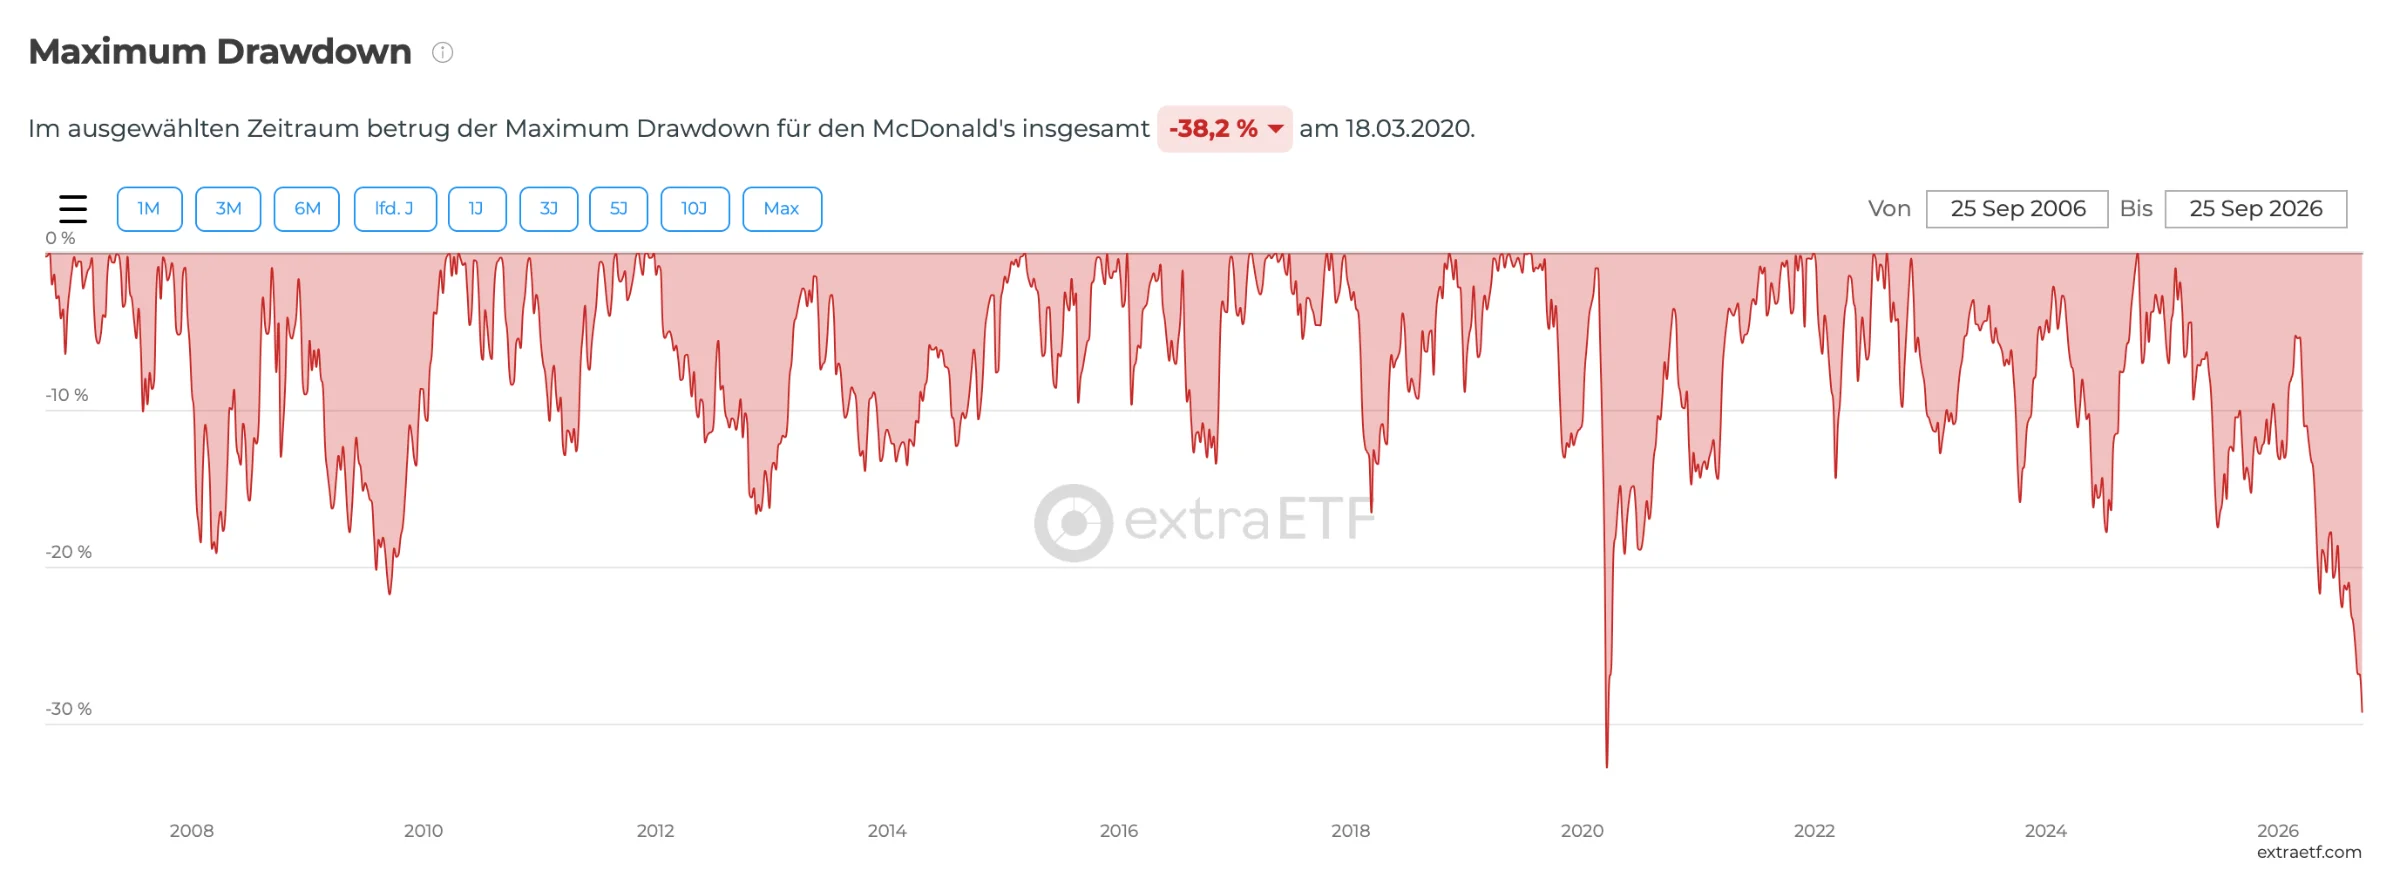
Das ist deshalb bemerkenswert, weil das Wertpapier während der Finanzkrise nur um 20 % korrigierte. Zum Vergleich: Der S&P 500-Index rauschte damals 50 % nach unten.
Eigentlich schwankt der Kurs der McDonald’s Aktie nur halb so stark wie der generelle Aktienmarkt.
Doch während der S&P 500-Index von Hoch zu Hoch rennt, befindet sich der Aktienkurs der weltgrößten Restaurantkette derzeit in einem echten Bärenmarkt.
Der aktuelle Abverkauf ist so stark, dass er den zweitgrößten Drawdown der letzten 20 Jahre ausgelöst hat.
Bevor wir auf die Investitionsthese eingehen, wollen wir daher kurz die aktuellen Entwicklungen einordnen.
Gründe für den Kursrückgang der McDonald’s Aktie
| Einflussfaktor | Einordnung |
| Rendite 10-jähriger US-Staatsanleihen ist von 4,2 % auf 5,2 % gestiegen | Wenn „risikolose“ Investitionsalternativen mehr Rendite abwerfen, müssen die Dividendenrenditen von ausschüttungsstarken Aktien ebenfalls steigen. Durch den Kursrückgang hat sich die Ausschüttungsrendite der McDonald’s Aktie von 2,2 % auf 3,2 % erhöht. |
| Gering- und Mittelverdiener leiden unter stark steigenden Lebenshaltungskosten | Dieser Effekt ist vor allem in den USA zu beobachten: Während Gutverdiener von steigenden Aktienkursen profitieren, müssen Geringverdiener nicht notwendige Ausgaben reduzieren. Nur so können sie steigende Kosten (bspw. für Benzin) auffangen. McDonald’s gibt an, dass diese Bevölkerungsgruppe zunehmend Mahlzeiten entfallen lässt oder daheim kocht. |
| Produktpreise mussten stark erhöht werden, damit die Franchisenehmer trotz Lohnsteigerungen und teuren Lebensmitteln (vor allem Rindfleisch) profitabel arbeiten können | Obwohl die Franchisenehmer in den letzten Jahren starke Preiserhöhungen durchgeführt haben, befinden sich die Gewinnspannen der Unternehmer auf einem historisch geringen Wert. Durch die notwendigen Preiserhöhungen werden Gering- und Mittelverdiener zusätzlich abgeschreckt. |
| Umsatzwachstum auf bestehender Fläche ist gesunken | Als Folge der rückläufigen Besucherzahlen stagniert in den USA der Umsatz auf bestehender Fläche. Das belastet die Franchisenehmer zusätzlich. |
| McDonald’s wird die Franchisenehmer beim anstehenden Renovierungsprogramm mit 8,5 Mrd. USD unterstützen | McDonald’s schreibt vor, dass die Restaurants alle zehn Jahre renoviert werden müssen. Ein solcher Umbau kostet pro Standort rund 1 Mio. USD. Aufgrund der gesunkenen Profitabilität der Franchisenehmer hat das Management beschlossen, sich an den bevorstehenden Renovierungen finanziell zu beteiligen. |
Der ausbleibende Hedging-Effekt
Was die aktuelle Situation so herausfordernd macht, ist ein ausbleibender Hedging-Effekt: Während der Finanzkrise legte der Umsatz auf bestehender Fläche um 4 % zu – trotz einer insgesamt schrumpfenden Wirtschaft.
Normalerweise profitiert McDonald’s davon, dass Gutverdiener in wirtschaftlich schwierigen Zeiten vermehrt bei McDonald’s einkehren, so lassen sich die Restaurantausgaben senken.
Aktuell ist es aber so, dass es Gutverdienern in den USA aufgrund der steigenden Aktienkurse so gut wie nie zuvor geht. Folglich wirkt der stabilisierende Effekt im aktuellen Umfeld nicht.
Unserer Einschätzung nach hat McDonald’s kein strukturelles Strategieproblem, sondern mit einem Mix aus negativen externen Einflussfaktoren zu kämpfen.
Vergleich mit Wettbewerbern
Diese These wird durch eine noch schwächere Entwicklung von börsennotierten Konkurrenten untermauert:
- Während McDonald’s im ersten Halbjahr den Umsatz auf bestehender Fläche immerhin noch um 2,5 % steigern konnte,
- legte der Erlös von Chipotle Mexican Grill nur um 1,4 % zu.
- Domino’s Pizza erreichte gerade einmal 0,5 % Umsatzwachstum.
Entscheidend ist aber nicht, was den aktuellen Kursrückgang ausgelöst hat, sondern wie es um die Zukunftsaussichten steht. Trotz der negativen Einflussfaktoren erwirtschaftet McDonald’s weiterhin Rekordgewinne und der Free Cash Flow befindet sich ebenfalls auf einem Höchstwert.
Auch die Franchisenehmer erwirtschaften weiterhin einen Cashflow von 500.000 USD pro Restaurant und Jahr und befinden sich damit in einer gesunden Verfassung.
Das ermöglicht es dem Fast Food-Riesen, die Strategie aus einer Situation der Stärke anzupassen und den Wachstumskurs fortzusetzen.

Investitionsthese
Vor wenigen Tagen veranstaltete McDonald’s einen Capital Market Day bzw. Investor Day.
Dort präsentierte das Management die Strategie für die nächsten drei Jahre.
Branchenumfeld
McDonald’s geht davon aus, dass das Branchenumfeld herausfordernd bleiben wird.
Die Vorstände rechnen mit einer anhaltend hohen Inflation und branchenweit stagnierenden Besucherzahlen.
Daher besteht das oberste Ziel darin, Marktanteile zu gewinnen. Nur so lässt sich der Umsatz der bestehenden Restaurants stärker als die generelle Teuerung steigern.
Wenn dies gelingt, wird sich zudem die Profitabilität der Franchisenehmer wieder verbessern.
Dazu setzt McDonald’s auf die Kombination aus einer neuen Speisekarte, verbesserter Qualität und einer angenehmeren Atmosphäre.
Neue Speisekarte
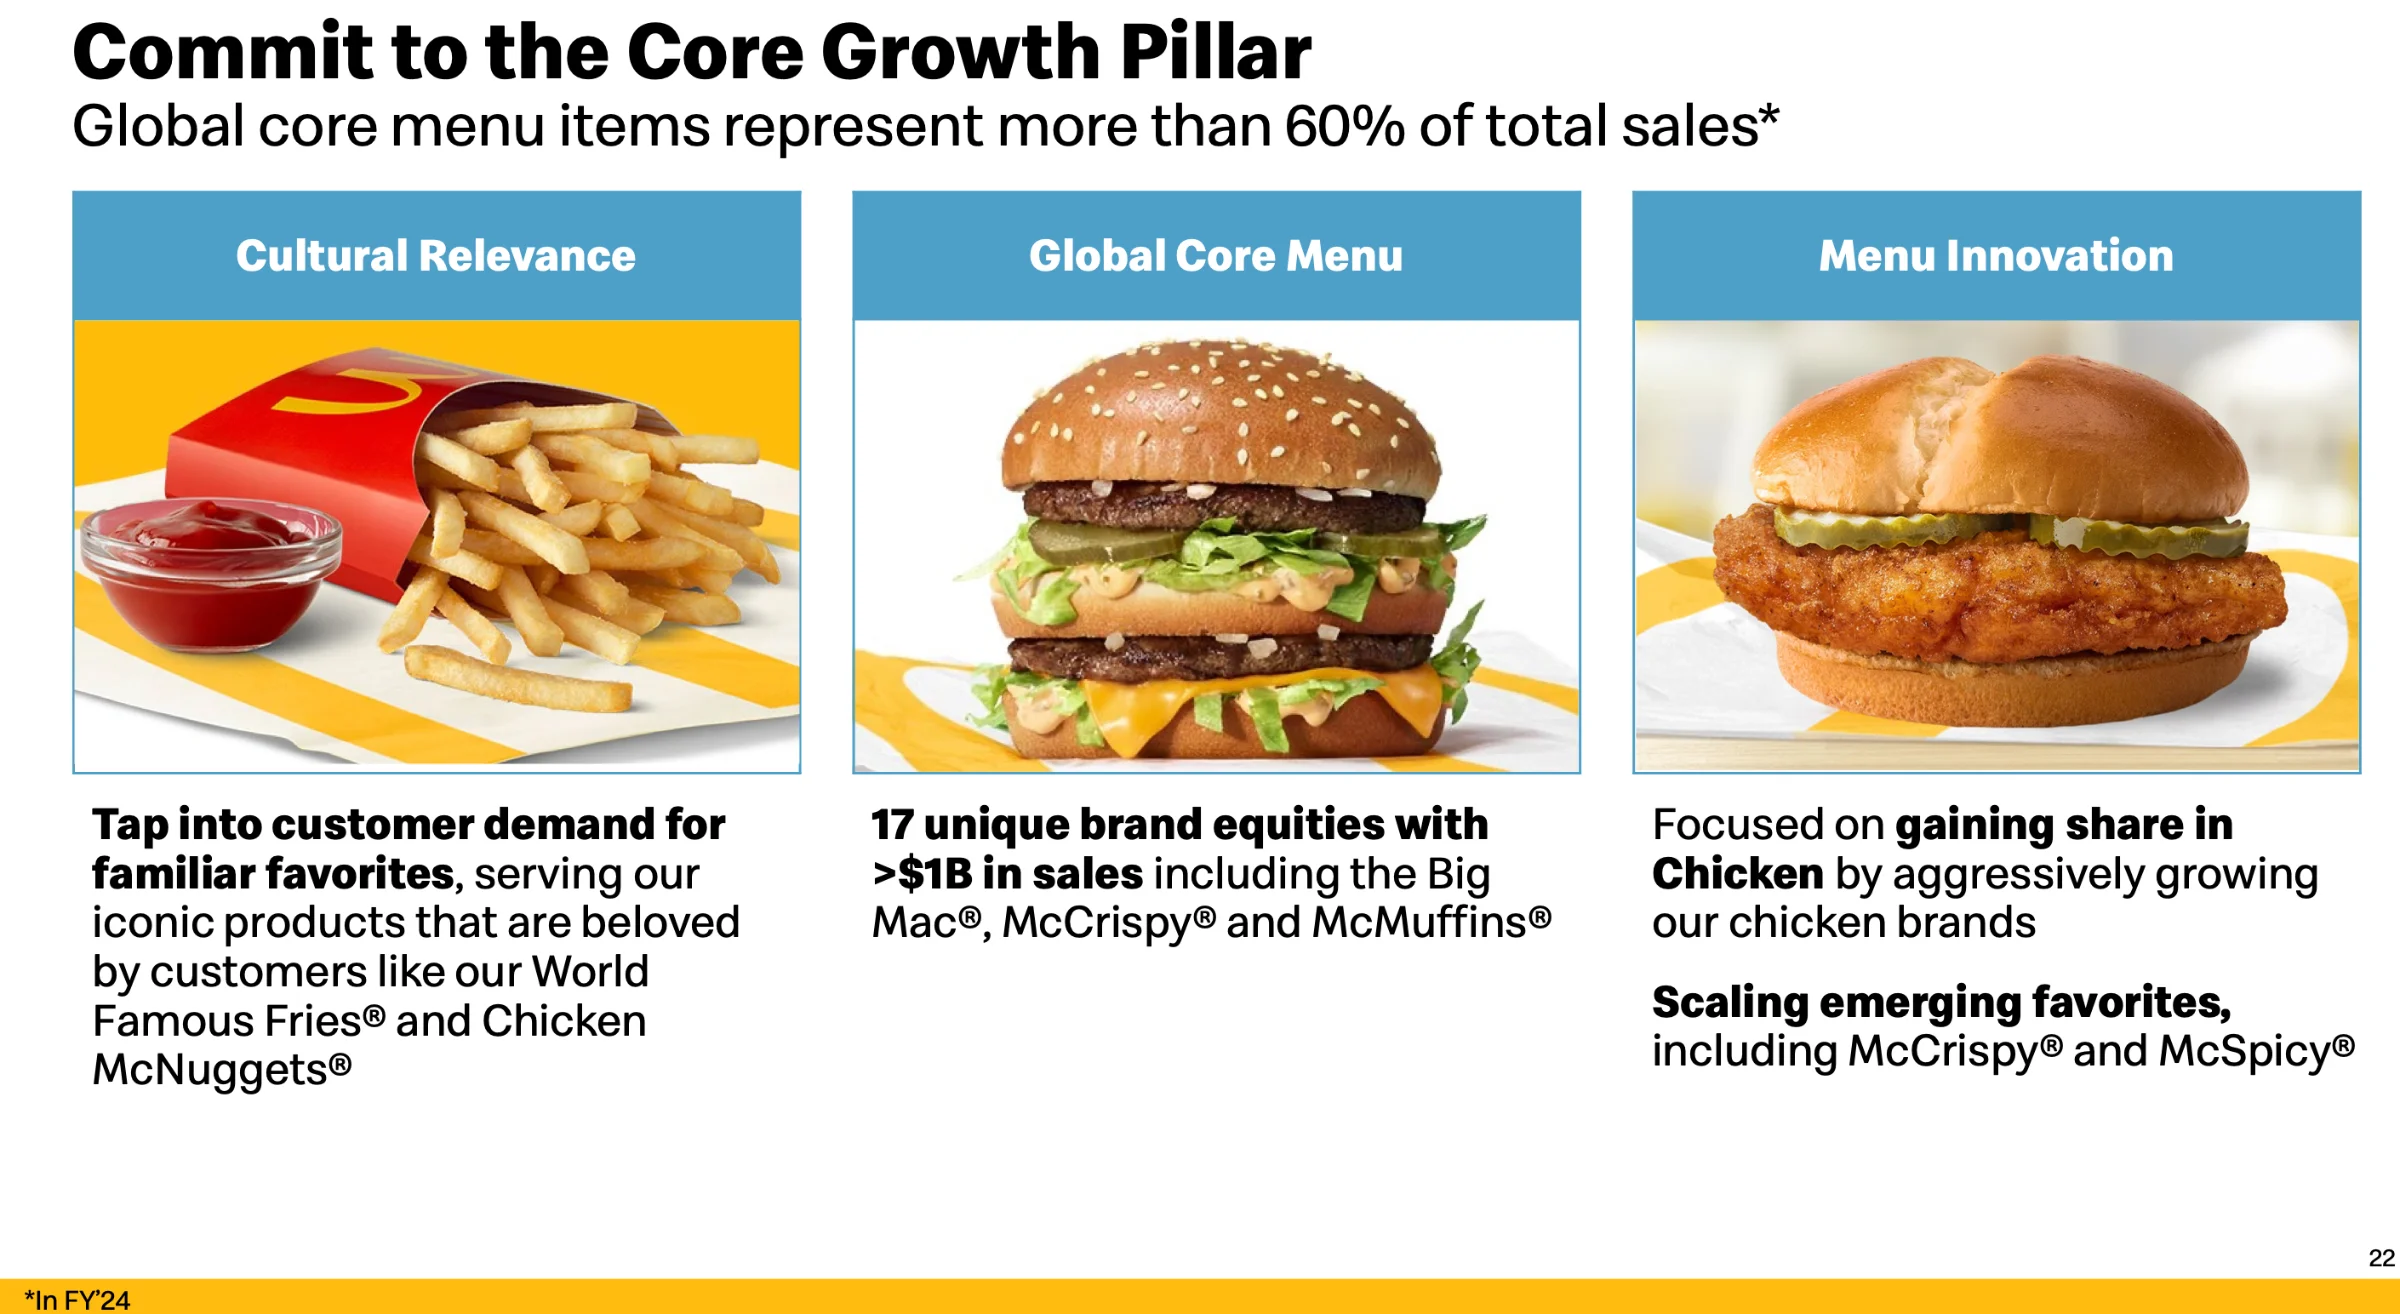
McDonald’s hat 17 Produkte im Angebot, die jeweils über 1 Mrd. USD Jahresumsatz einspülen. Diese Klassiker bleiben erhalten.
Allerdings ändern sich die Vorlieben der Konsumenten immer schneller.
Zwar gibt McDonald’s an, keine direkten Auswirkungen aus der zunehmenden Verbreitung von Abnehmmedikamenten zu spüren, möchte das Produktangebot aber dennoch anpassen.
Keine Frage: Mit Rindfleischburgern, Pommes und Coca-Cola ist das Unternehmen groß geworden.
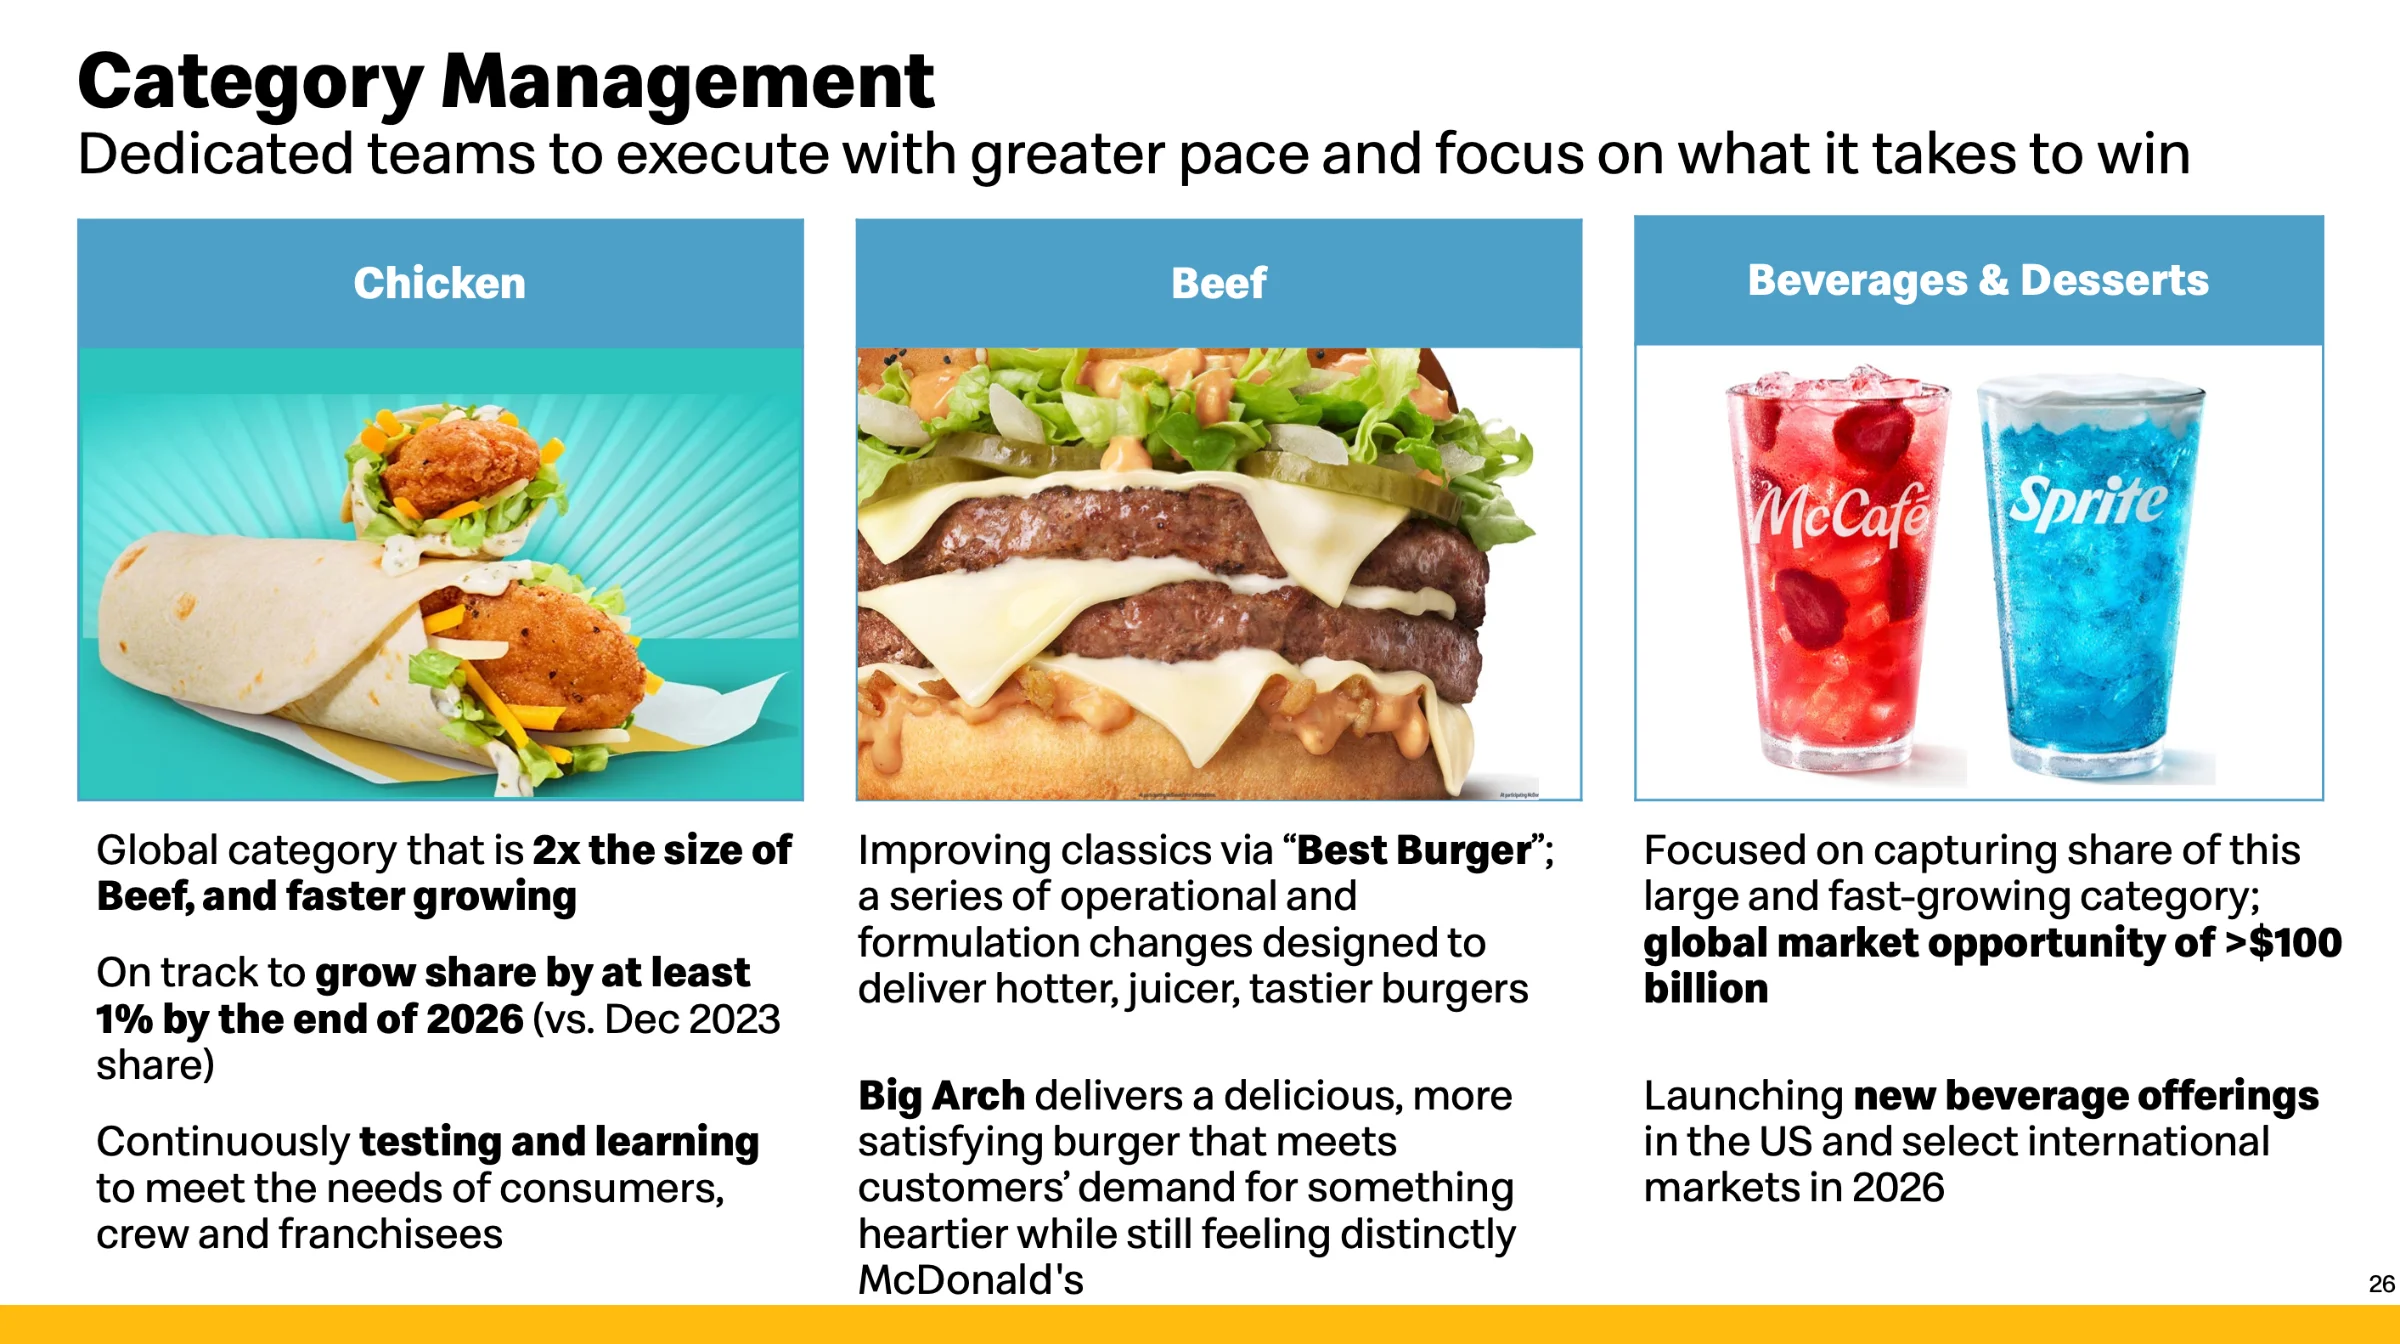
Nun geht es darum, mehr Hühnergerichte ins Angebot zu nehmen.
Während der Markt für Rindfleischburger nur um 3 % p.a. wächst, rechnet das Management bei Hühnergerichten mit einem Branchenwachstum von 5 % p.a.
Neben Klassikern wie den McNuggets wird aktuell die Palette an Chickenburgern erweitert. Diese sind günstiger im Einkauf, haben weniger Kalorien und erfreuen sich einer laufend steigenden Beliebtheit.
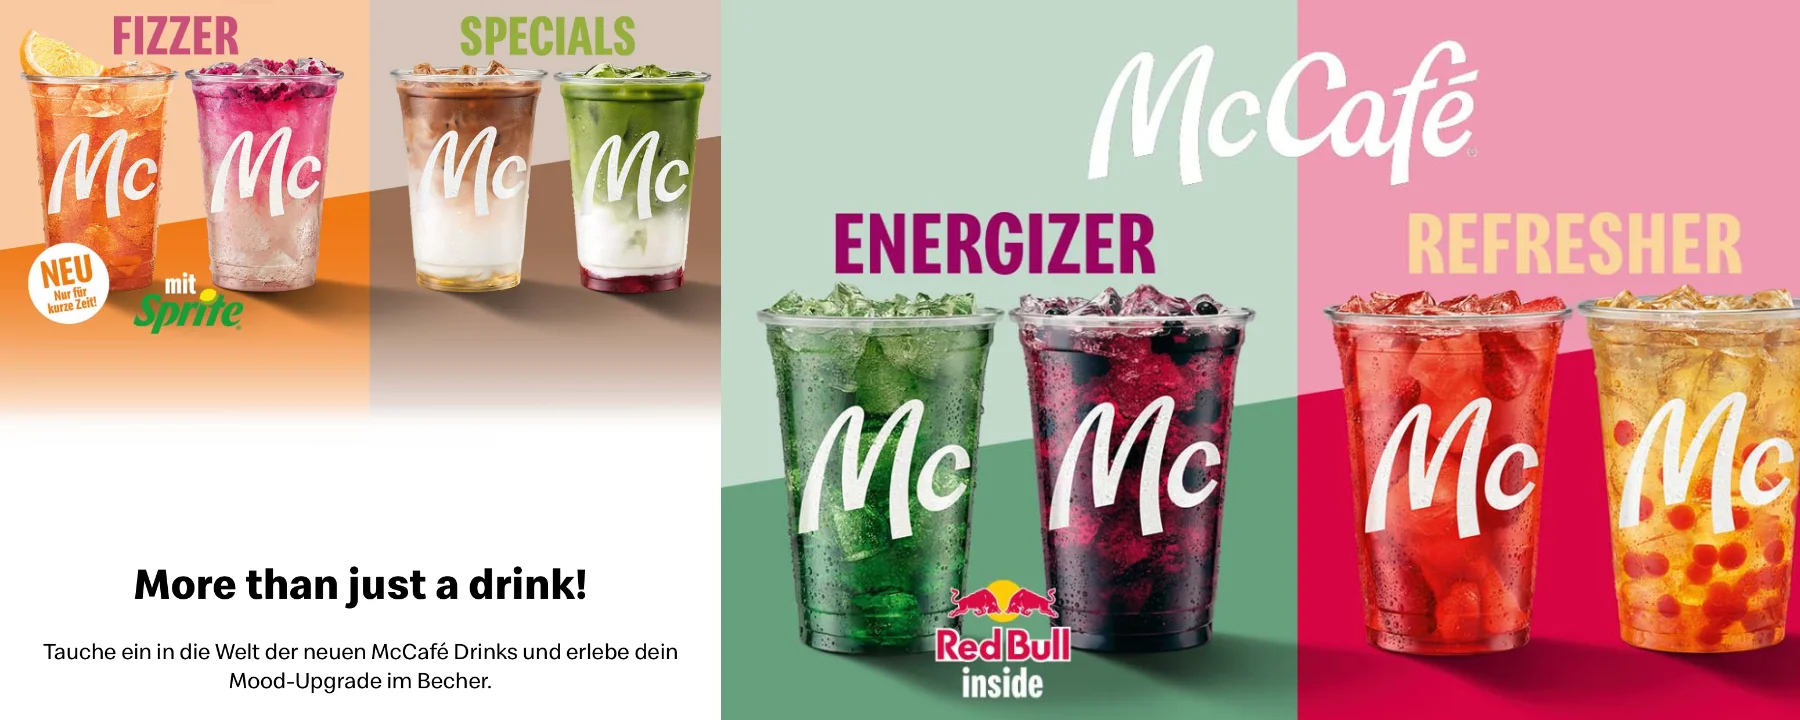
Der zweite Bereich, in dem McDonald’s Marktanteile gewinnen möchte, sind Erfrischungsgetränke. Es zeichnet sich immer mehr ab, dass sich der Konzern mit dem goldenen M zu einer Starbucks-Alternative wandelt:
- Bereits die globale Nr. 2 bei Kaffeegetränken
- Im Bereich der Erfrischungsgetränke wurden bisher nur klassische Limonaden angeboten
- Ab sofort gibt es zusätzlich koffeinhaltige Getränke (Energizer, in Kooperation mit Red Bull) und alkoholfreie Cocktails (Refresher)
Auch in diesem Bereich sieht das Management das Branchenwachstum bei 5 % p.a. und traut sich zusätzlich Marktanteilsgewinne zu.
Gering- und Mittelverdiener sollen wie folgt zurückgewonnen werden:
- Normale Menüpreise: Liegen bereits wieder unterhalb der Preisschwellen der Wettbewerber
- Value Menüs: Kunden erhalten für 5 USD ein komplettes Menü
- Günstige Produkte: In den USA gibt es 10 Artikel für jeweils weniger als 3 USD
Bessere Qualität
Das Unternehmen investiert viel Geld in die Verbesserung der Qualität.
- Frisches Rindfleisch statt gefrorener Patties: Wird in immer mehr Ländern eingeführt
- Handpanierte Hühnerfilets: Hat es in China ermöglicht, KFC als führende Hühnerkette vom Thron zu stoßen. Soll in den nächsten Jahren auch in anderen Märkten ins Angebot kommen
- Optimierte Rezepturen: Weniger Fett und Salz
- Neue Kaffeemaschinen: Verbessern den Geschmack
Insgesamt gibt es künftig eine bessere Qualiät, mehr eiweißhaltige Produkte und flexiblere Portionsgrößen.
Angenehmere Atmosphäre
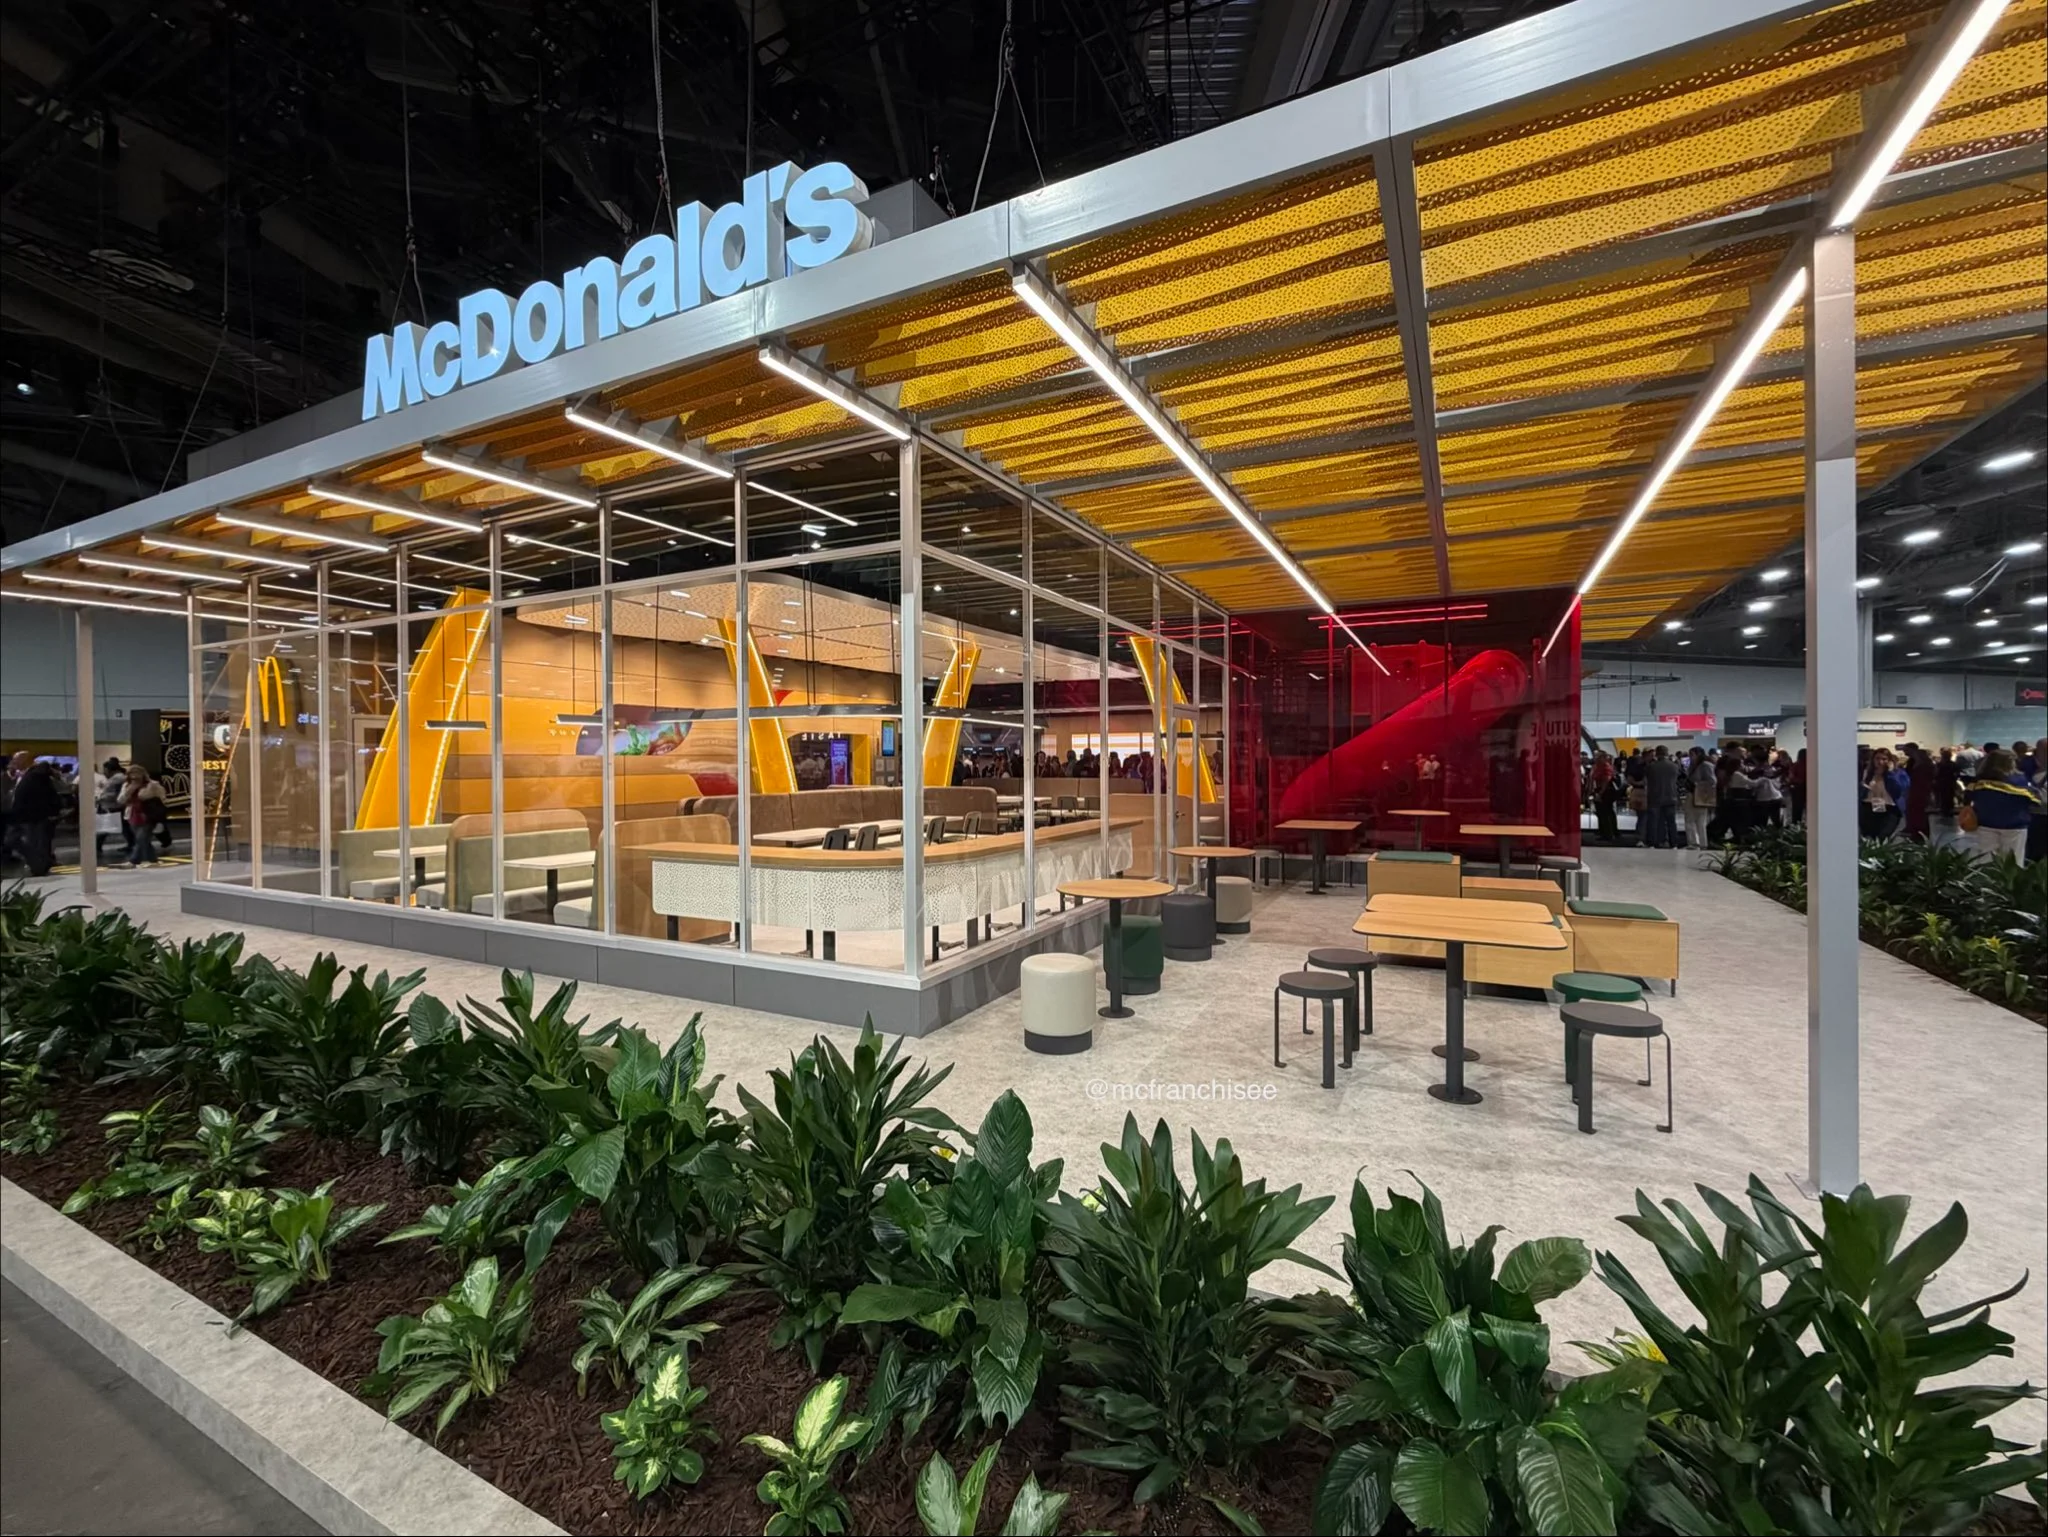
Bei der anstehenden Renovierungswelle wird das Design der Stores angepasst: Mehr natürliches Tageslicht, eine hochwertigere Atmosphäre und weiterhin einen Spielplatz für Kinder.
Effizienzsteigerungen
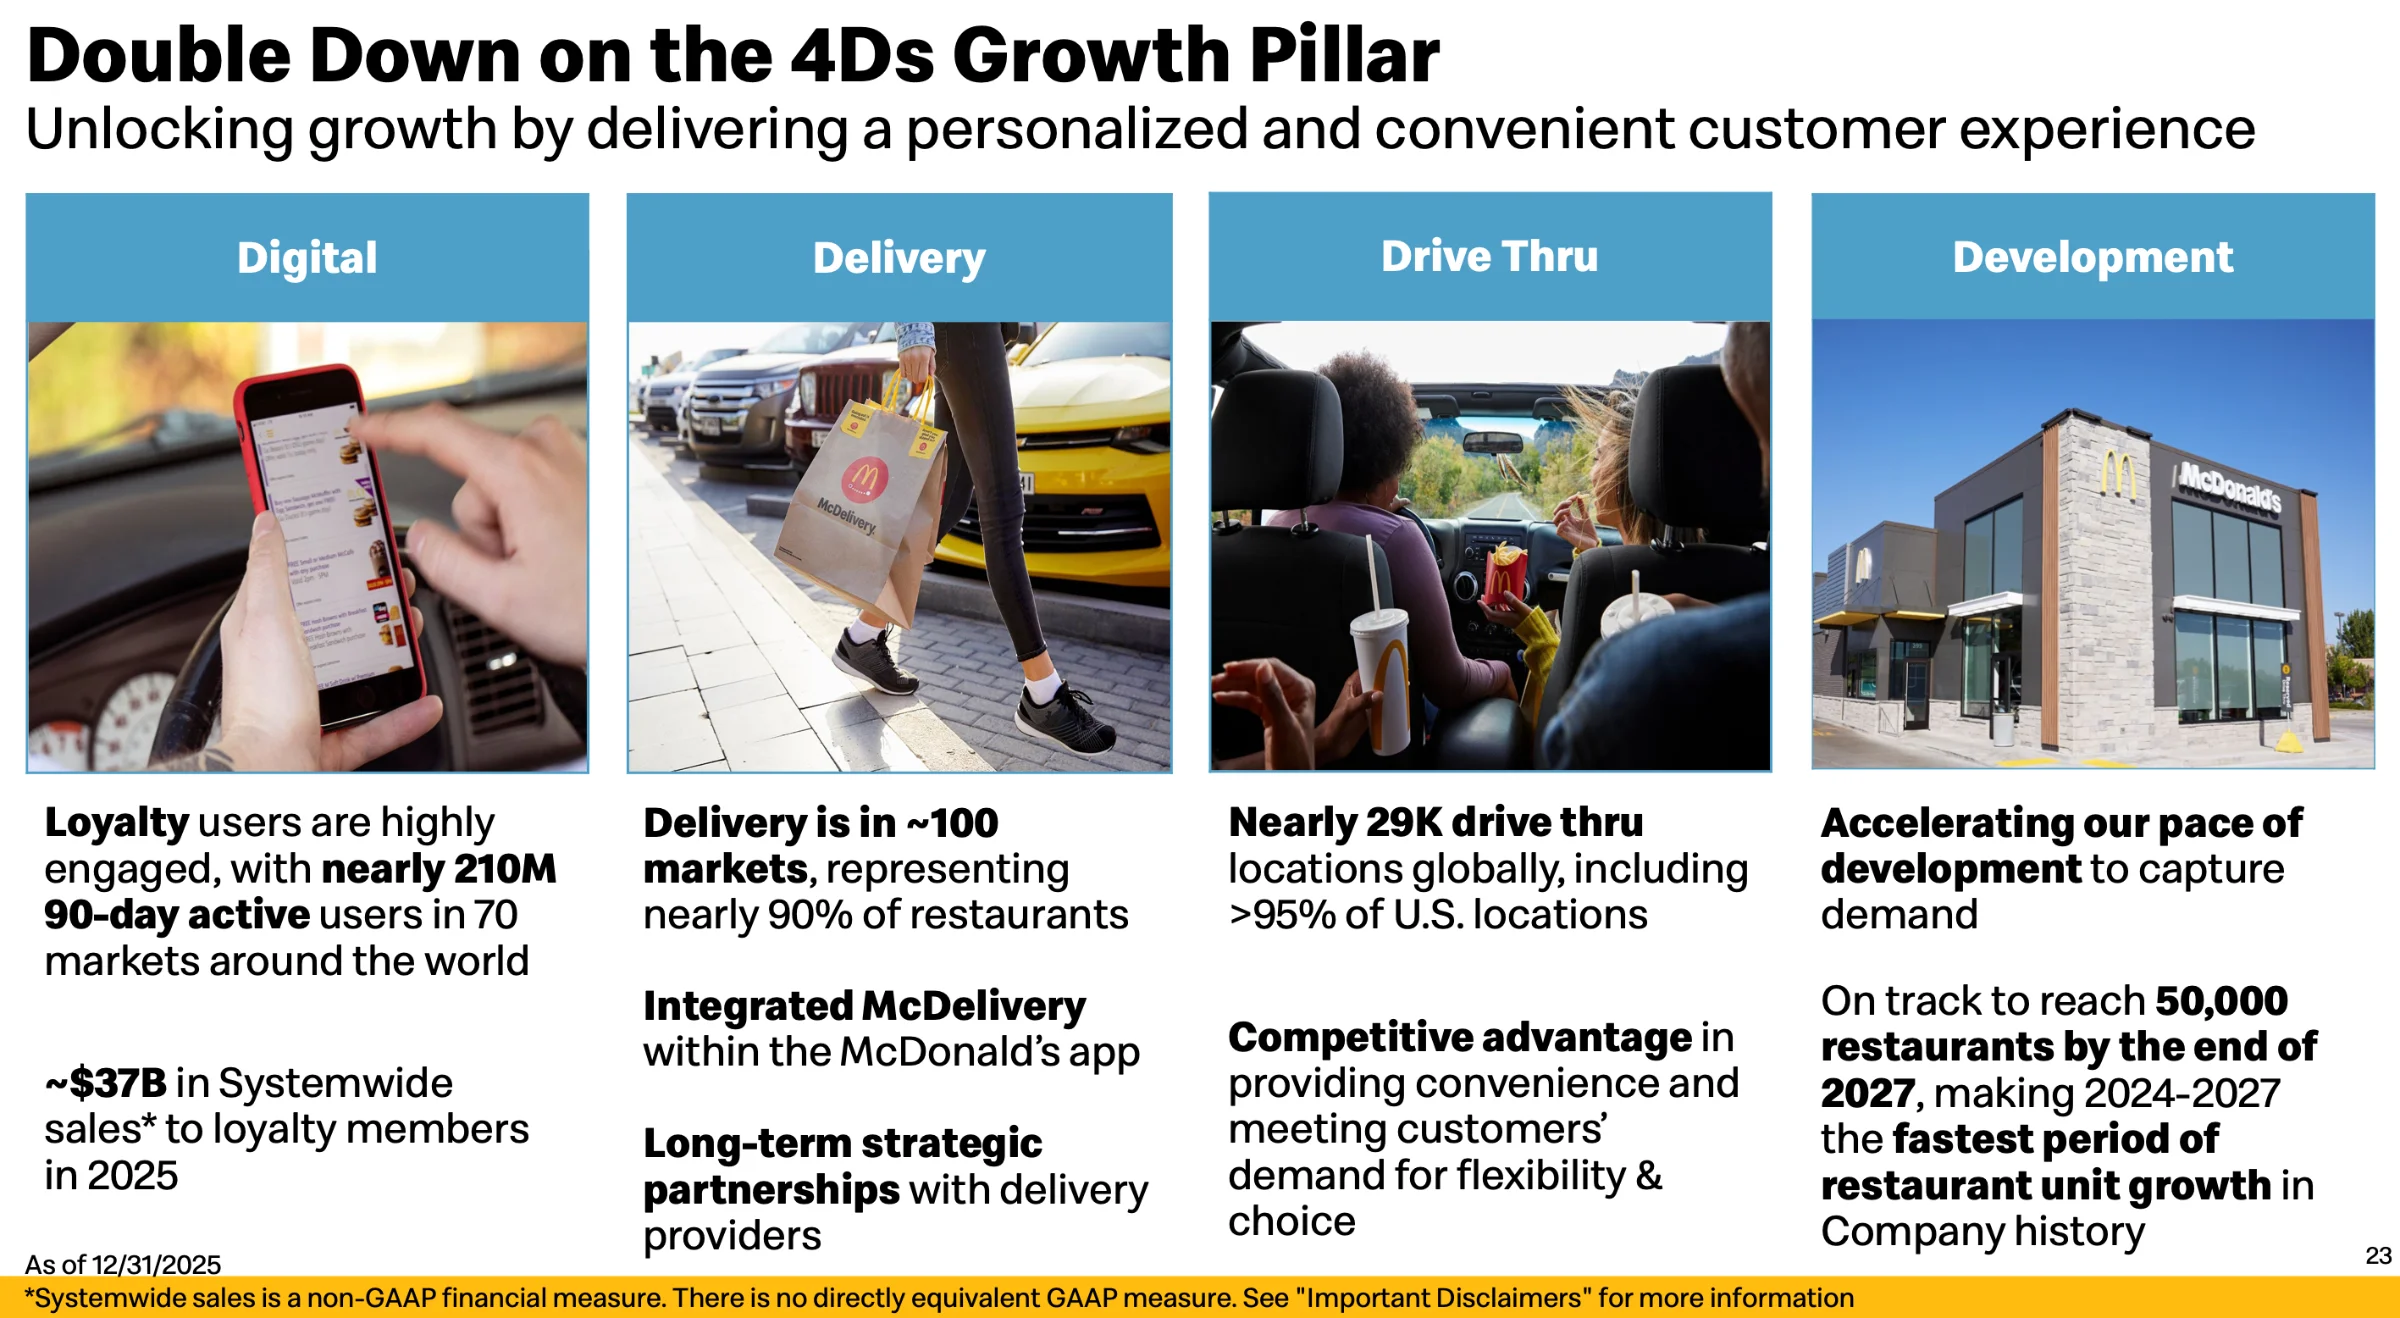
Damit sich die Investitionen für McDonald’s und die Franchisenehmer auszahlen, werden gleichzeitig effizienzsteigernde Maßnahmen vorangetrieben:
- Digital (App): Über 210 Mio. Kunden, die in Echtzeit personalisierte Angebote erhalten. App-Nutzer geben 2,5-mal so viel Geld bei McDonald’s aus wie Kunden, die keine App nutzen.
- Delivery (Lieferung): Über 90 % der Restaurants machen mit. Künftig gibt es spezielle Bereiche, in denen Liefermahlzeiten auf Temperatur gehalten werden.
- Drive Thru: Rund 60 % der Filialen verfügen über einen besonders bequemen Autoschalter. Das ist ein weiterer Wettbewerbsvorteil, da Konsumenten immer bequemer werden.
- Development (Wachstum): Aktuell werden so viele neue Standorte eröffnet wie nie zuvor in der Unternehmensgeschichte.
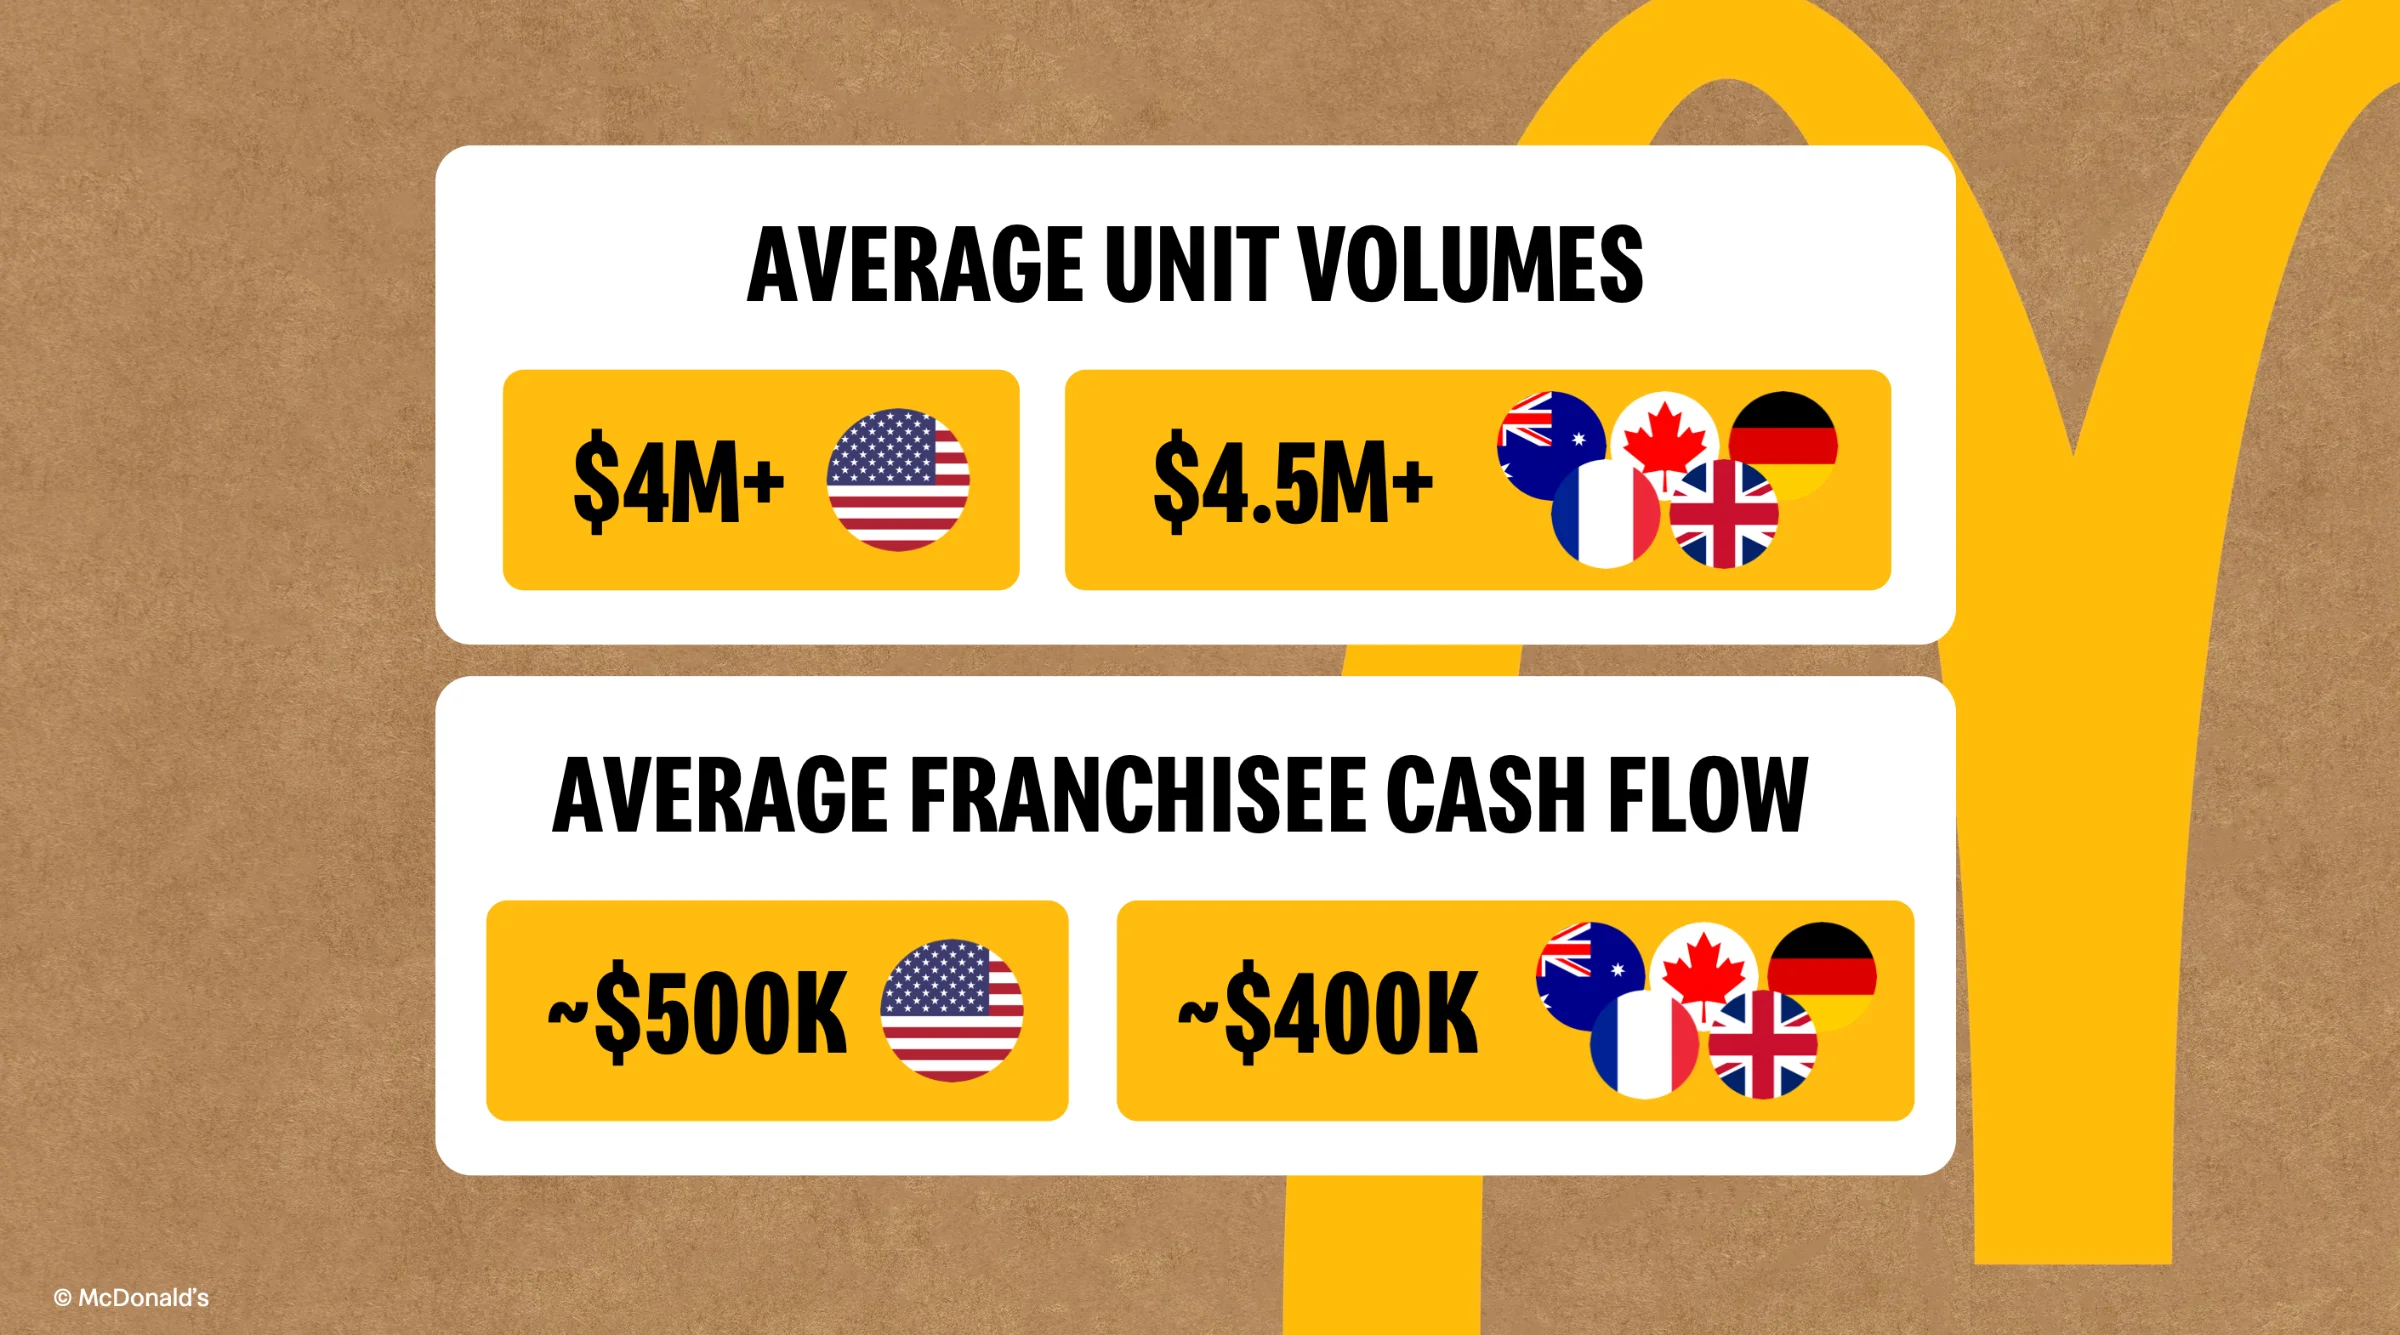
Das durchschnittliche US-Restaurant erwirtschaftet einen operativen Cashflow von 500.000 USD. Davon müssen die Franchisenehmer ca. 100.000 USD pro Jahr in die Renovierung investieren.
Um die Profitabilität zu steigern, werden Bestellungen am Autoschalter künftig von einer KI aufgenommen. Das soll die jährlichen Kosten pro Restaurant um 50.000 USD senken.
Strategie und finanzielle Ziele
McDonald’s hat angekündigt, in den nächsten Jahren die Hälfte der aktuell 2.000 selbst betriebenen Standorte an Franchisenehmer abgeben zu wollen.
Künftig werden dann nicht mehr 5 %, sondern nur noch 2 % der Filialen auf eigene Rechnung betrieben.
Das wird zu Umsatzrückgängen und noch höheren Margen führen. Der Gewinn wird sich dadurch nicht merklich verändern.
Ziel ist es, unnötige Bürokratie abzubauen und unternehmerische Energie freizusetzen.
Kapitallokation
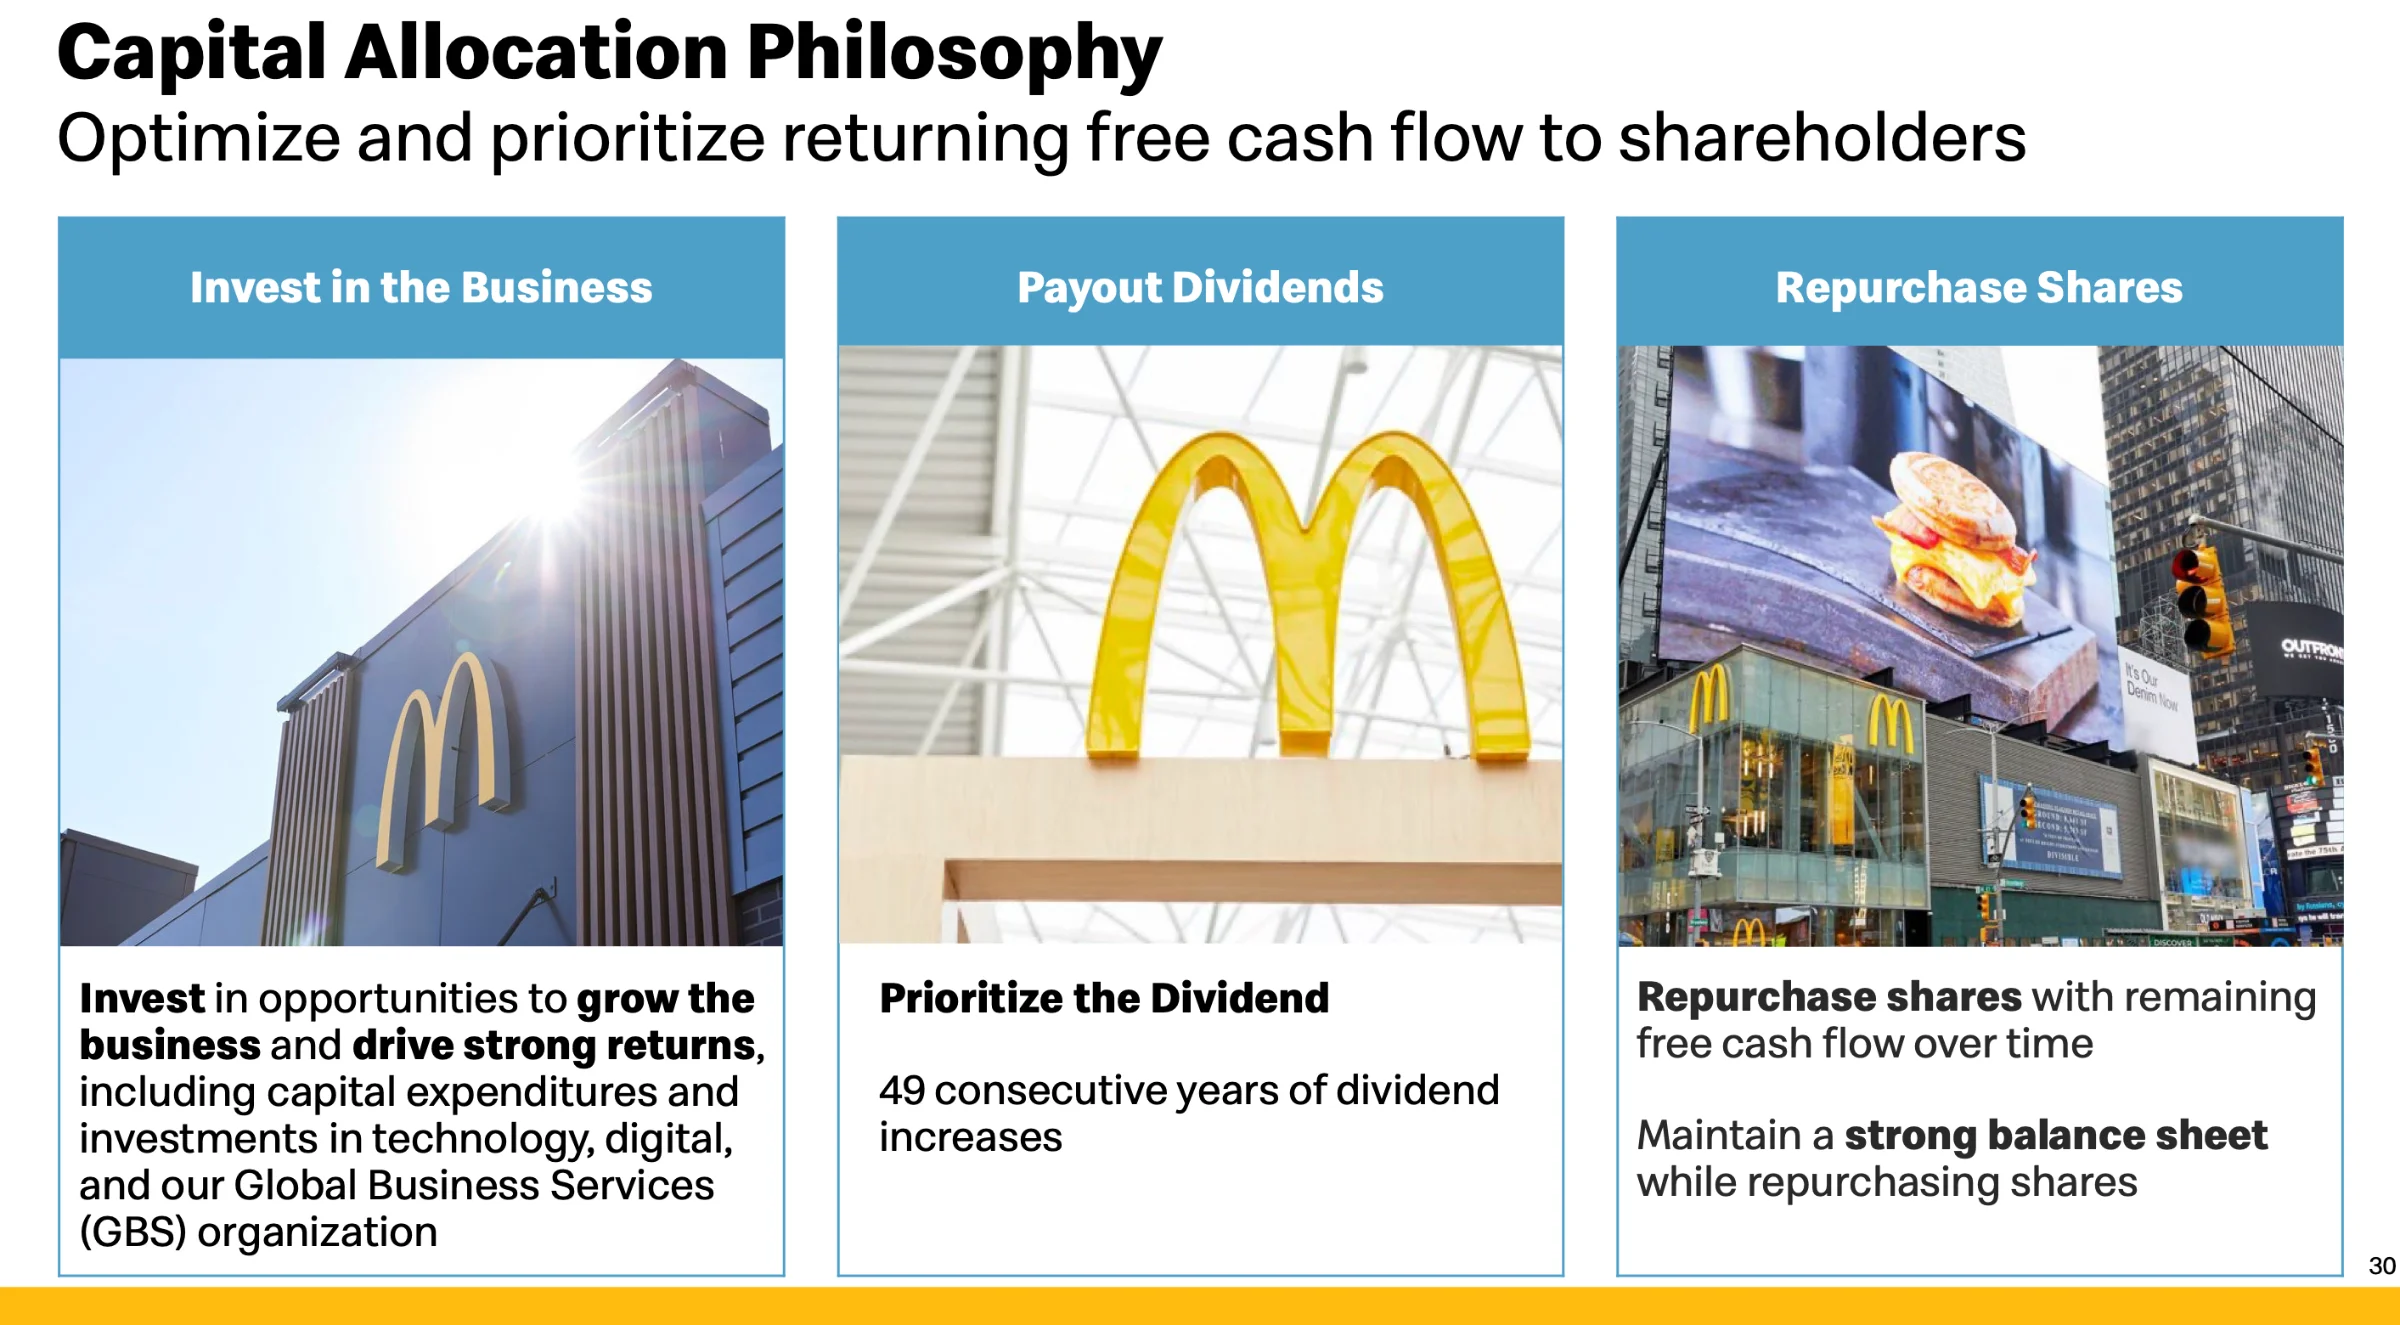
Bei der Kapitalallokation gibt es nur geringfügige Änderungen:
- Neueröffnungen: Von aktuell 2.000 auf 1.500 pro Jahr sinkend, dafür wird McDonald’s die Franchisenehmer bei der anstehenden Renovierungswelle unterstützen
- Dividende: Soll weiterhin jährlich erhöht werden, mit einer unveränderten Ausschüttungsquote von 50-60 % des Gewinns
- Aktienrückkäufe: Auch in Zukunft wird McDonald’s laufend eigene Aktien zurückkaufen
Fazit zur Investitionsthese
Auch wenn sich der Kurs der McDonald’s Aktie aktuell in einem Bärenmarkt befindet: Das Konzept funktioniert weiterhin hervorragend.
Der Gewinn befindet sich auf einem Rekordniveau und der Free Cash Flow sprudelt mit 1 Mio. USD pro Stunde so stark wie nie zuvor.
Der derzeit nur langsam wachsende Umsatz auf bestehender Fläche wird eines Tages wieder beschleunigen. Wir trauen McDonald’s zu, die Ertragskraft auch in Zukunft um 5 % pro Jahr zu steigern.
Nach einem kurzen Blick auf die Kursentwicklung ermitteln wir das jährliche Potential der McDonald’s Aktie.
Kursentwicklung der McDonald’s Aktie
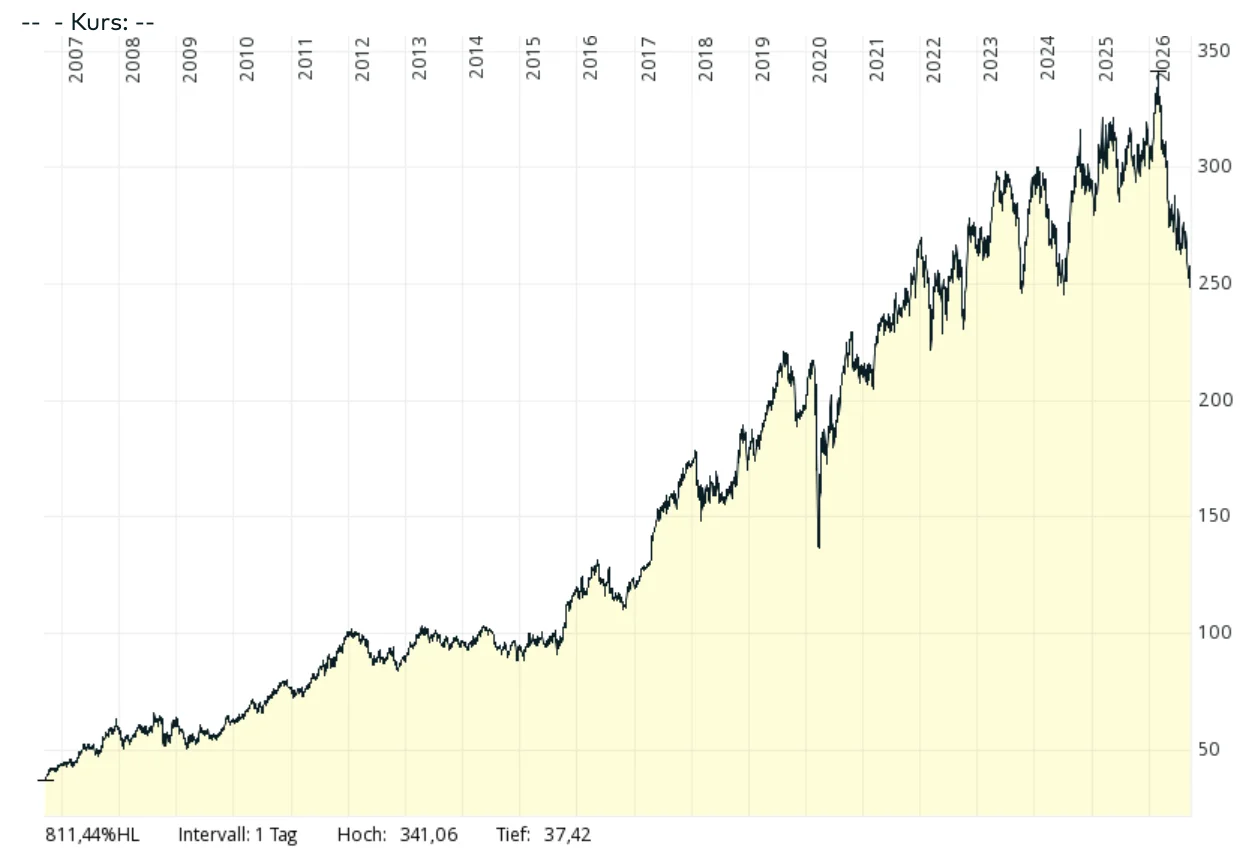
| Zeitraum | Jährliche Wertsteigerung (CAGR)* |
| 2006-2026 (20 Jahre) | 12,3 % |
| 2016-2026 (10 Jahre) | 9,9 % |
| 2021-2026 (5 Jahre) | 1,4 % |
In den letzten 20 Jahren konnten Investoren mit dem Kauf von McDonald’s Aktien eine Rendite von 12,3 % p.a. erzielen.
Trotz des aktuellen Rücksetzers schwankt das Wertpapier insgesamt deutlich geringer als der Gesamtmarkt.
Mit anderen Worten: Die Beimischung von McDonald’s Aktien stabilisiert den Vermögensaufbau – gerade in schweren Krisen, weil dann vermehrt Gutverdiener die Restaurants mit dem goldenen M besuchen.
Operative Performance
Kennzahlenübersicht
| Jahr | 2023 | 2024 | 2025 | 2026(e) | 2027(e) | Langfristige Erwartung |
| Umsatz in Mio. USD | 25.500 | 25.900 | 26.900 | 28.000 | 29.400 | 5,0 % p.a. |
| EBIT in Mio. USD | 11.600 | 11.700 | 12.400 | 13.000 | 13.650 | 5,0 % p.a. |
| EBIT-Marge | 45,7 % | 45,2 % | 46,1 % | 46,4 % | 46,4 % | |
| EPS in USD | 11,56 | 11,39 | 11,95 | 12,89 | 13,83 | 7,0 % p.a. |
| EPS-Wachstum | 39 % | -1 % | 5 % | 8 % | 7 % | |
| Dividende in USD | 6,23 | 6,78 | 7,17 | 7,50 | 8,00 | 7,0 % p.a. |
| Ausschüttungsquote | 54 % | 60 % | 60 % | 58 % | 58 % | 50-60 % |
Branchenspezifische Kennzahlen
Systemweiter Umsatz
Normalerweise blicken wir zuerst auf den Umsatz, der erwirtschaftet wird.
Bei McDonald’s ist diese Kennzahl aber verzerrt, da in den letzten Jahren in mehreren Wellen zuvor selbstbetriebene Restaurants an Franchisenehmer abgegeben wurden.
Dadurch taucht nicht mehr der gesamte Umsatz, sondern nur noch ein Gewinnkonzentrat (Mieteinnahmen und Lizenzeinnahmen) in der Gewinn- und Verlustrechnung des Unternehmens auf.
Folglich greifen wir auf eine alternative Kennzahl für die Größe und das Wachstum der Marke zurück: Den systemweiten Umsatz.
Dieser gibt an, wie viel Geld die Kunden in einem bestimmten Jahr in allen McDonald’s Restaurants ausgegeben haben.
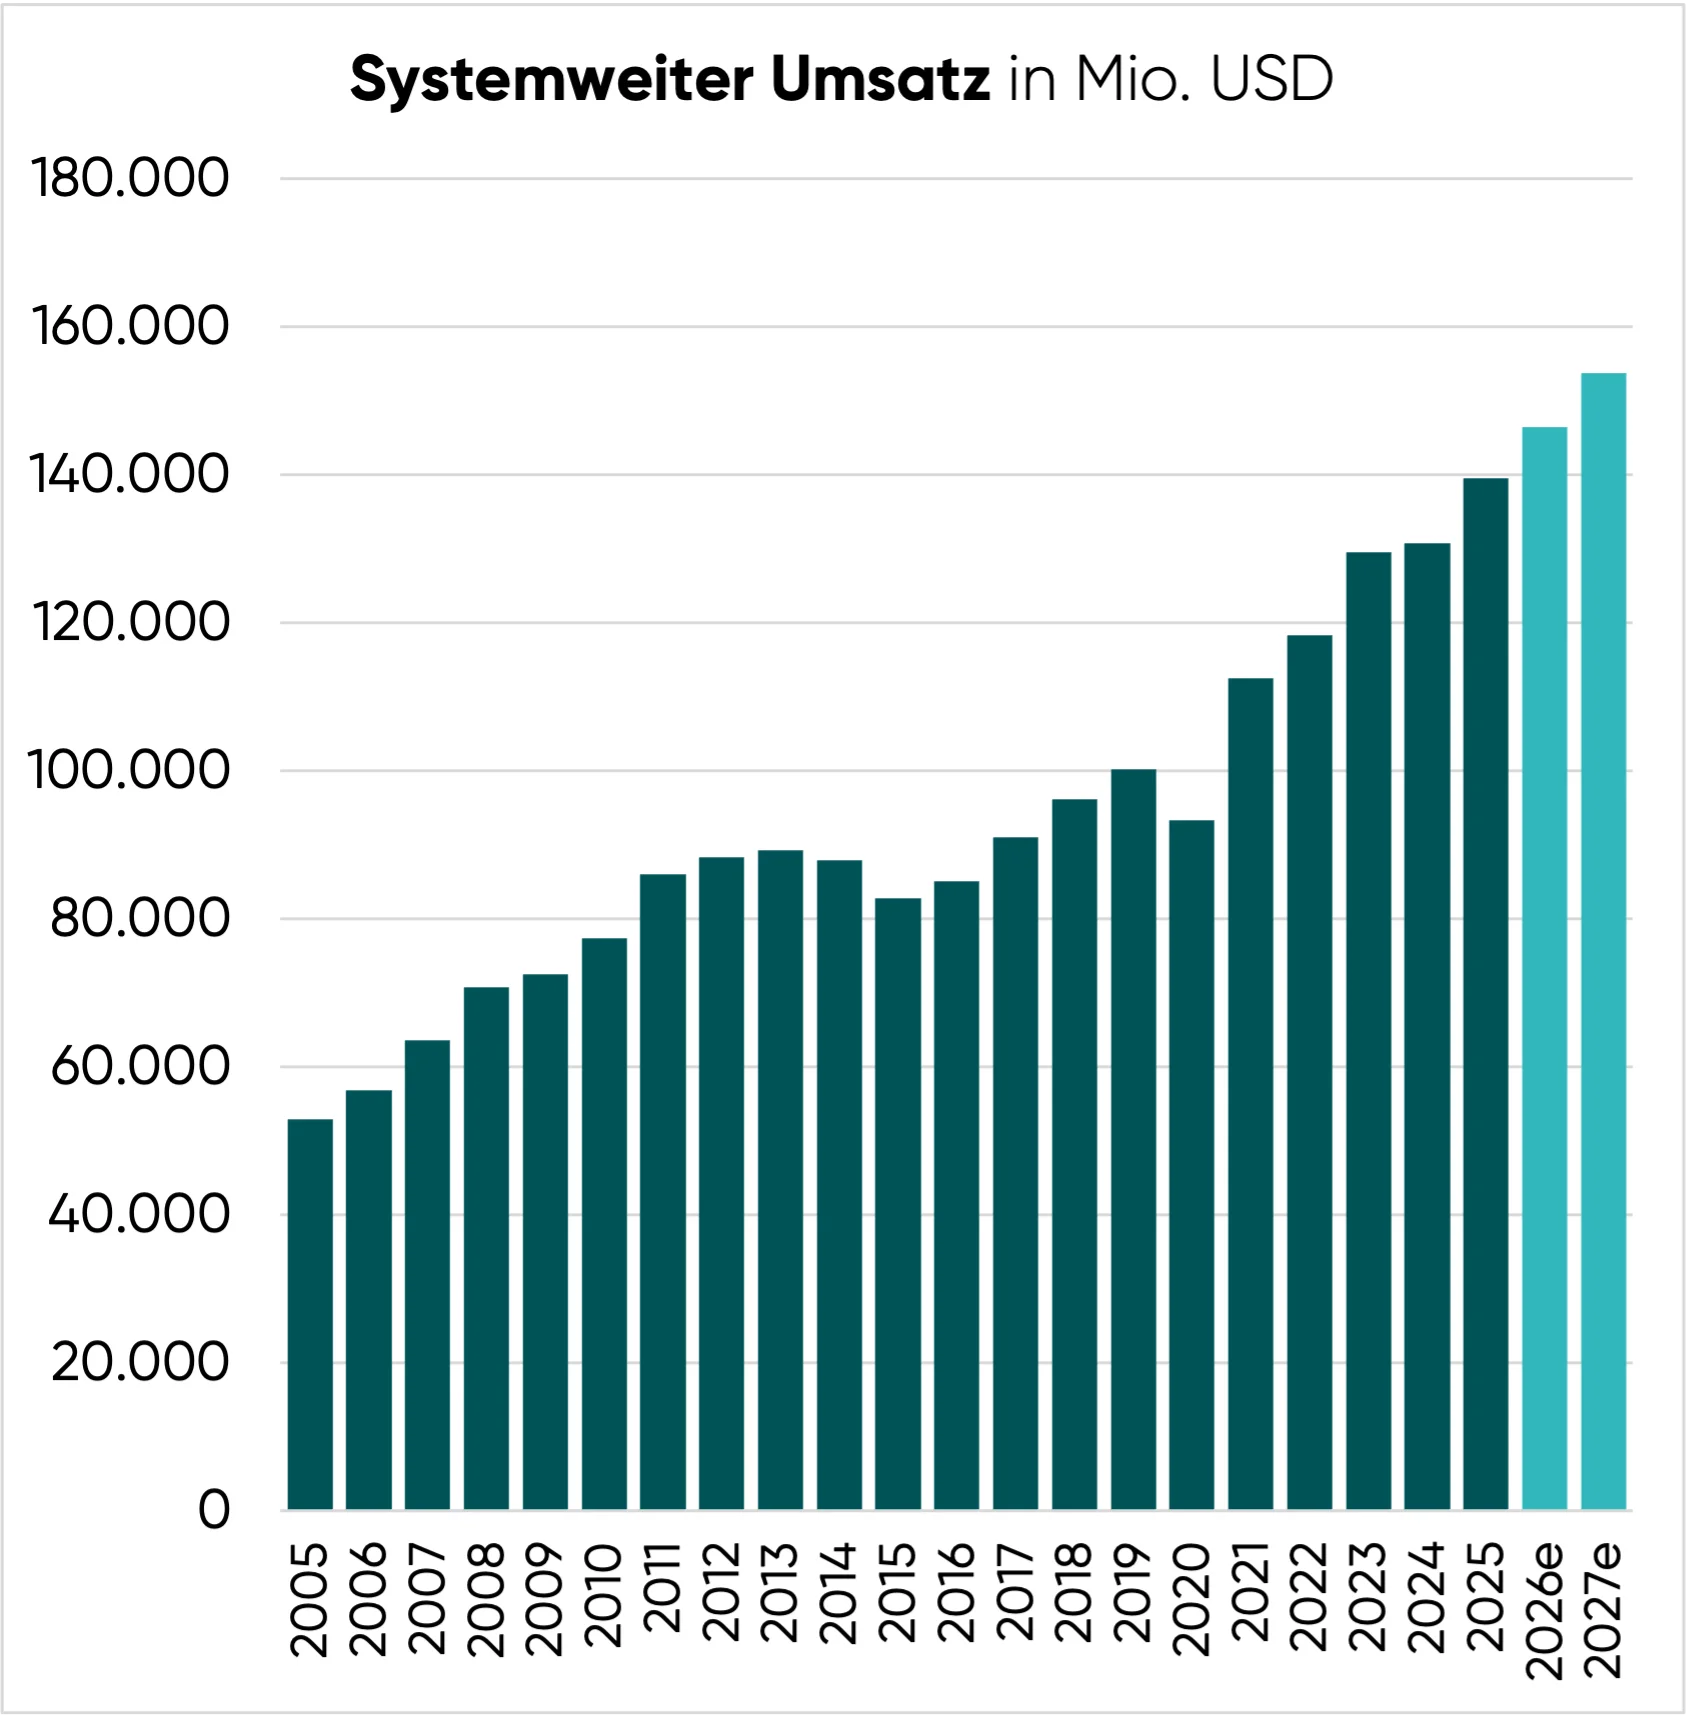
| Zeitraum | Systemweites Umsatzwachstum pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 5,0 % |
| 2015-2025 (10 Jahre) | 5,4 % |
| 2020-2025 (5 Jahre) | 8,4 % |
Im langfristigen Durchschnitt ist es der Nr. 1 Fast Food-Kette gelungen, den systemweiten Umsatz um 5 % p.a. zu steigern.
Das systemweite Umsatzwachstum wird von zwei Wachstumsquellen gespeist:
- Umsatzwachstum auf bestehender Fläche
- Neueröffnungen
Umsatzwachstum auf bestehender Fläche (Same Store Sales Growth)
Die Kennziffer gibt an, wie stark der Umsatz ohne die Eröffnung oder Schließung von Standorten gestiegen wäre. Zudem werden verzerrende Währungseffekte ausgeklammert.
Dabei handelt es sich um den mit Abstand wichtigsten Erfolgsindikator der Fast Food-Industrie.
Je höher das Umsatzwachstum auf bestehender Fläche, desto profitabler wird der Betrieb der Restaurants.
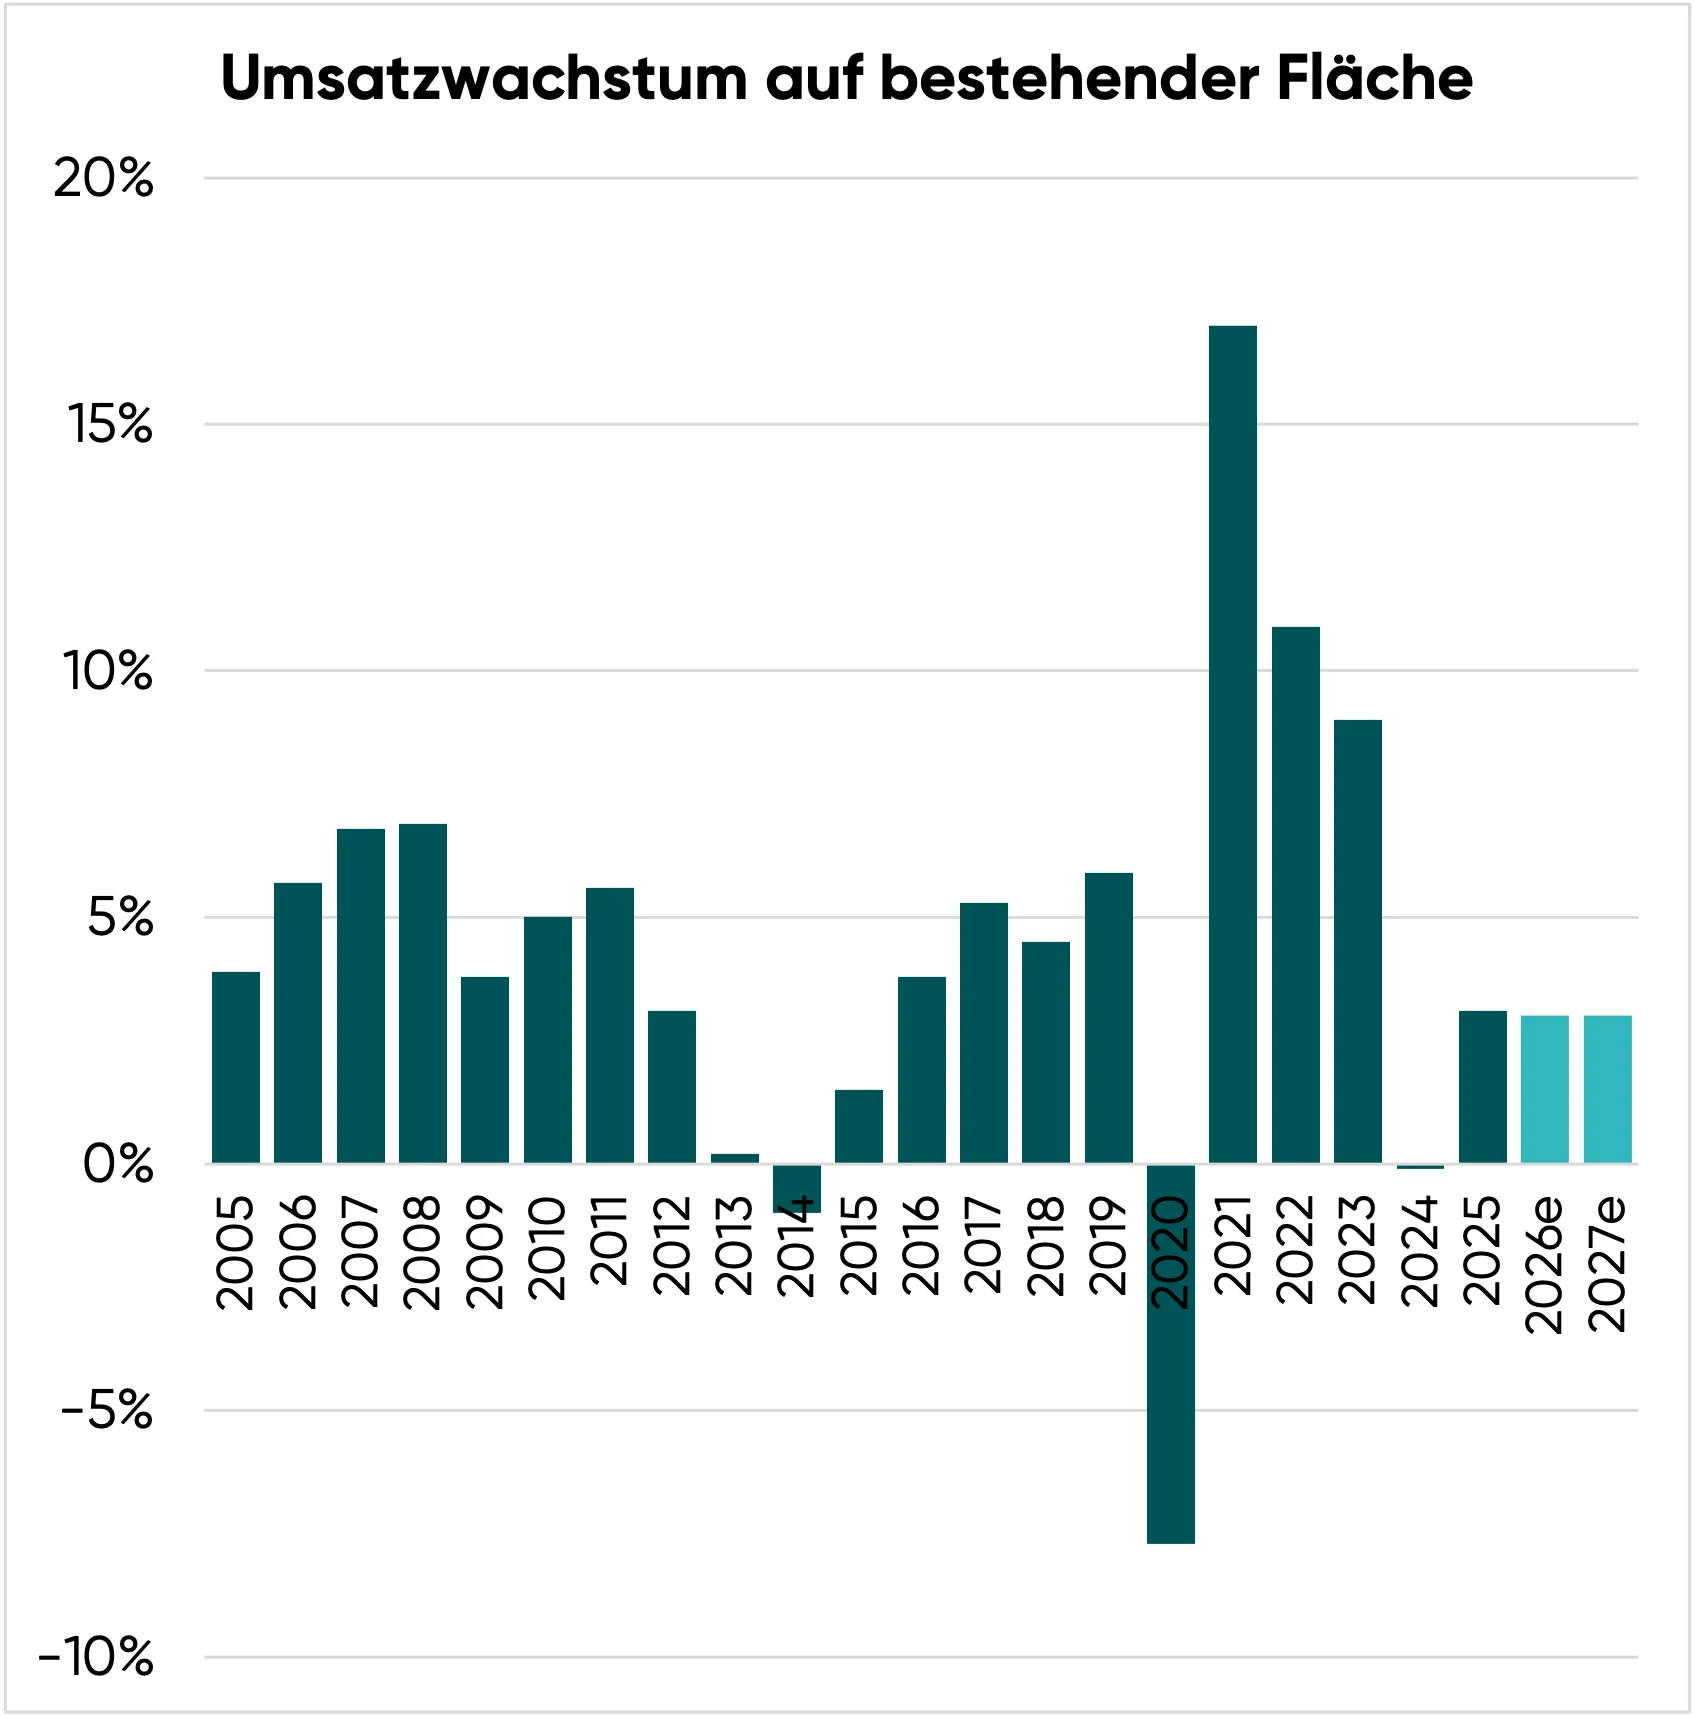
| Zeitraum | Umsatzwachstum auf bestehender Fläche pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 4,4 % |
| 2015-2025 (10 Jahre) | 4,8 % |
| 2020-2025 (5 Jahre) | 5,4 % |
Generell gilt, dass der Umsatz auf identischer Fläche mindestens so stark wie die Inflationsrate steigen sollte. Das ist McDonald’s gelungen.
Wenn der Umsatz auf bestehender Fläche um mehr als 3 % p.a. wächst, deutet das auf Marktanteilsgewinne hin.
Im ersten Halbjahr 2026 lag das flächenbereinigte Wachstum bei 2,5 % p.a. und damit etwas unterhalb der langfristig angestrebten Marke.
Nach vorn geblickt trauen wir McDonald’s eine durchschnittliche Erlössteigerung von 3 % p.a. auf bestehender Fläche zu.
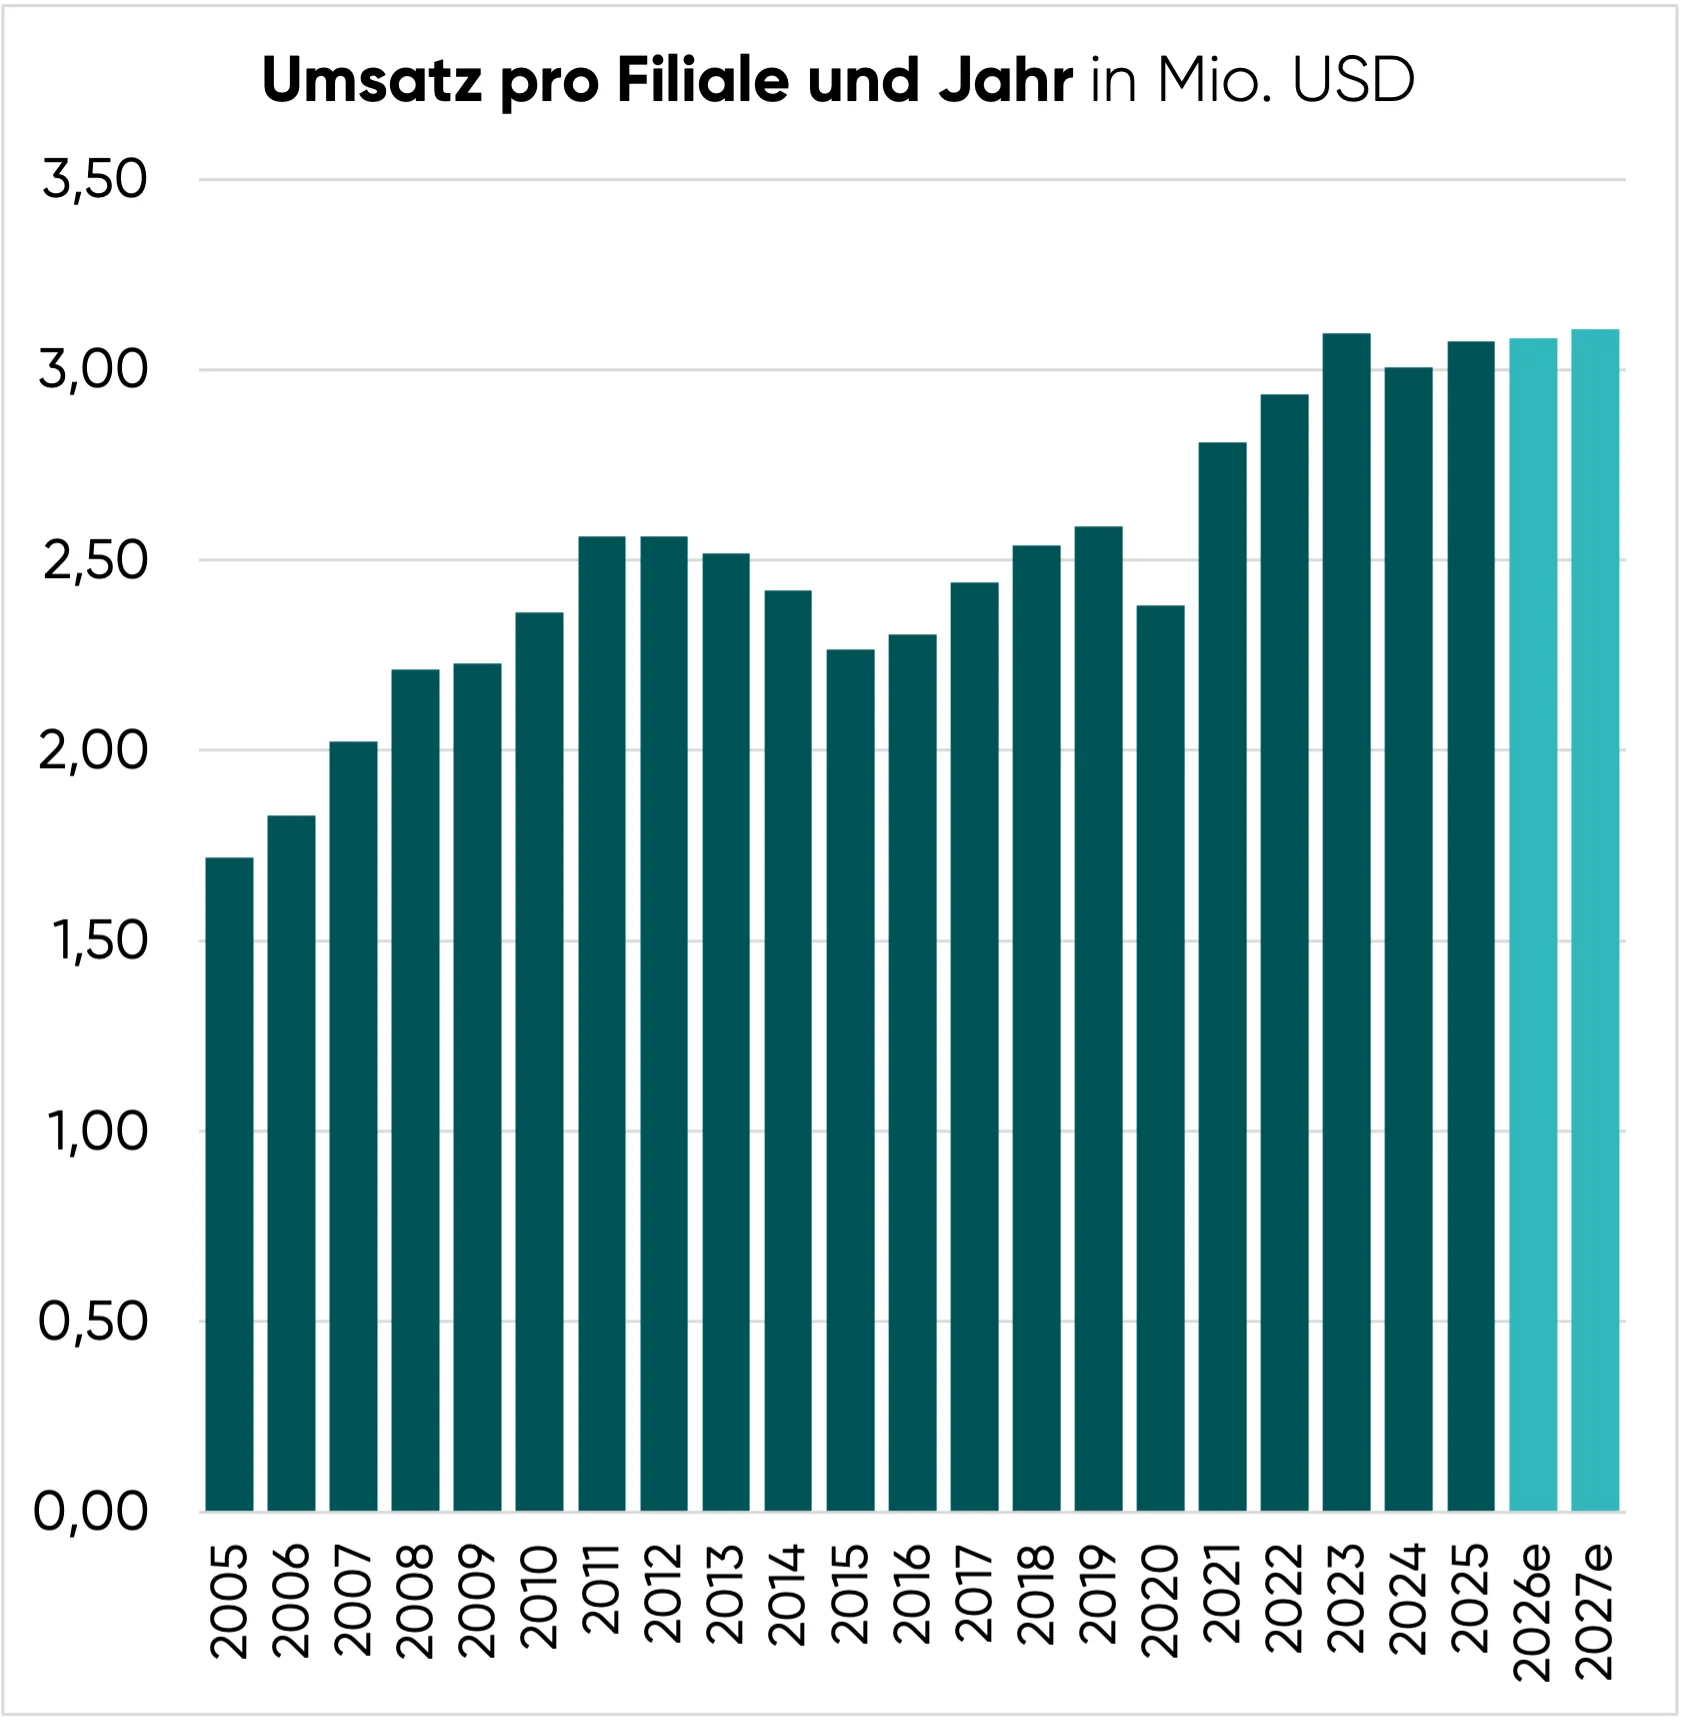
Das in den letzten Jahren erreichte Umsatzwachstum auf bestehender Fläche hat dazu geführt, dass der Umsatz pro Restaurant deutlich gestiegen ist.
Allerdings wird die Kennzahl durch Neueröffnungen in Wachstumsmärkten verzerrt – dort liegt der Umsatz pro Restaurant in der Regel nur bei 1-2 Mio. USD.
In Industrieländern beträgt der jährliche Erlös bereits 4,0-4,5 Mio. USD.
Zahl der Neueröffnungen
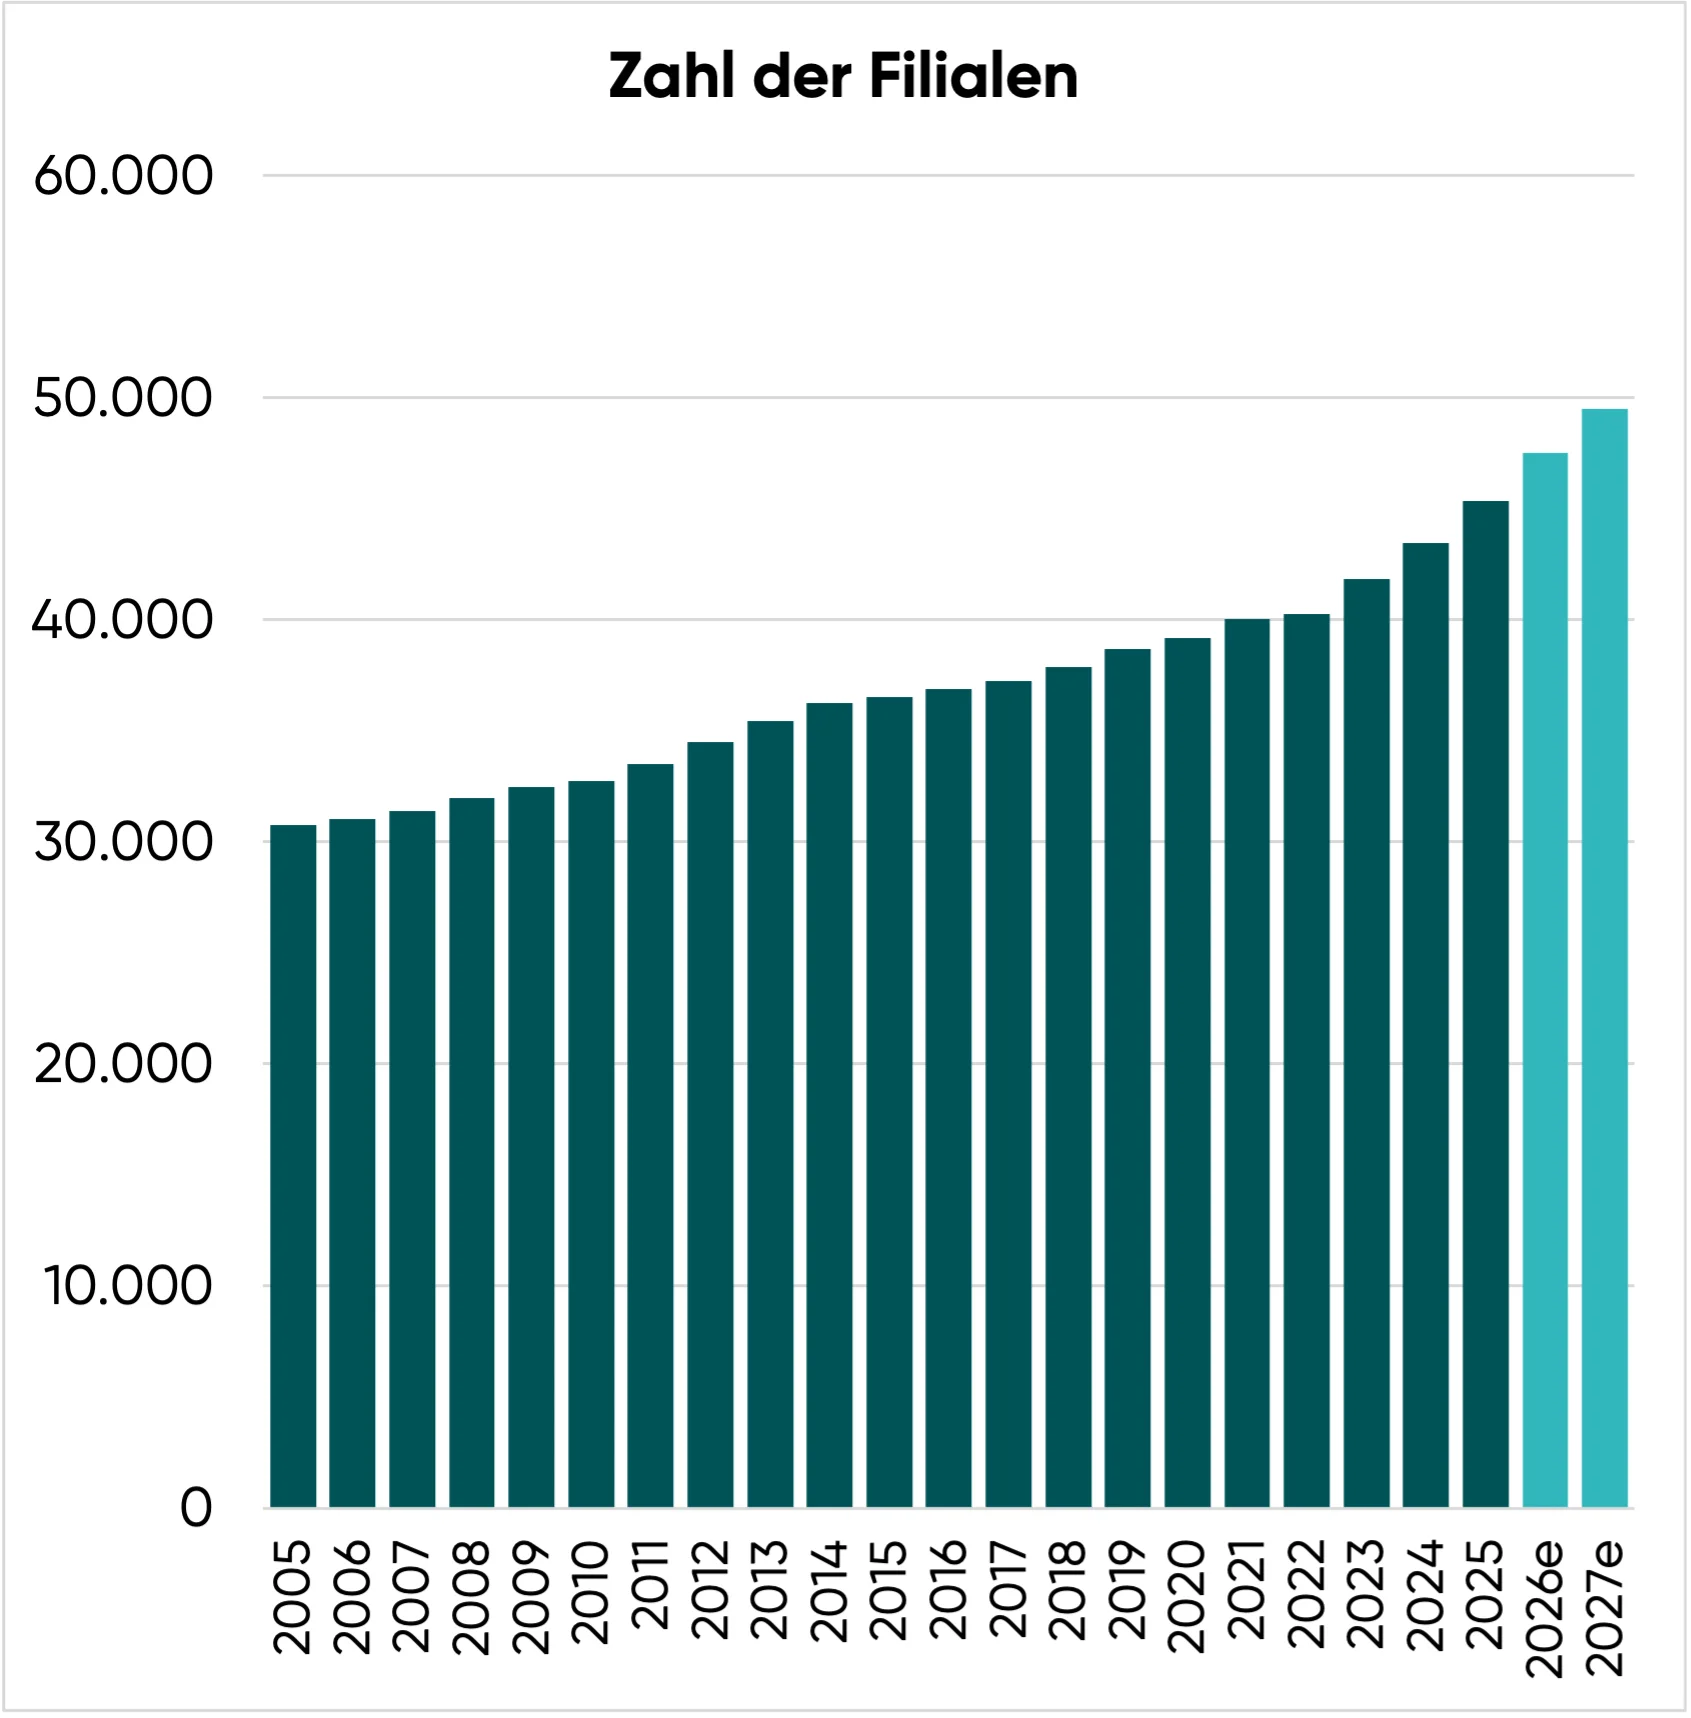
| Zeitraum | Filialwachstum pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 2,0 % |
| 2015-2025 (10 Jahre) | 2,2 % |
| 2020-2025 (5 Jahre) | 3,0 % |
Trotz der mittlerweile erreichten Größe von 46.000 Standorten befindet sich McDonald’s weiterhin auf Expansionskurs.
Aktuell nimmt alle 4-5 Stunden ein weiteres Restaurant den Betrieb auf.
Wir gehen davon aus, dass McDonald’s neben dem Umsatzwachstum auf bestehender Fläche (3,0 % p.a.) die Zahl der Standorte weiterhin um mindestens 2,0 % p.a. erhöhen wird.
Insgesamt trauen wir dem Konzern eine Wachstumsrate von 5,0 % p.a. zu. Nun zum eigentlichen Umsatz.
Umsatzwachstum
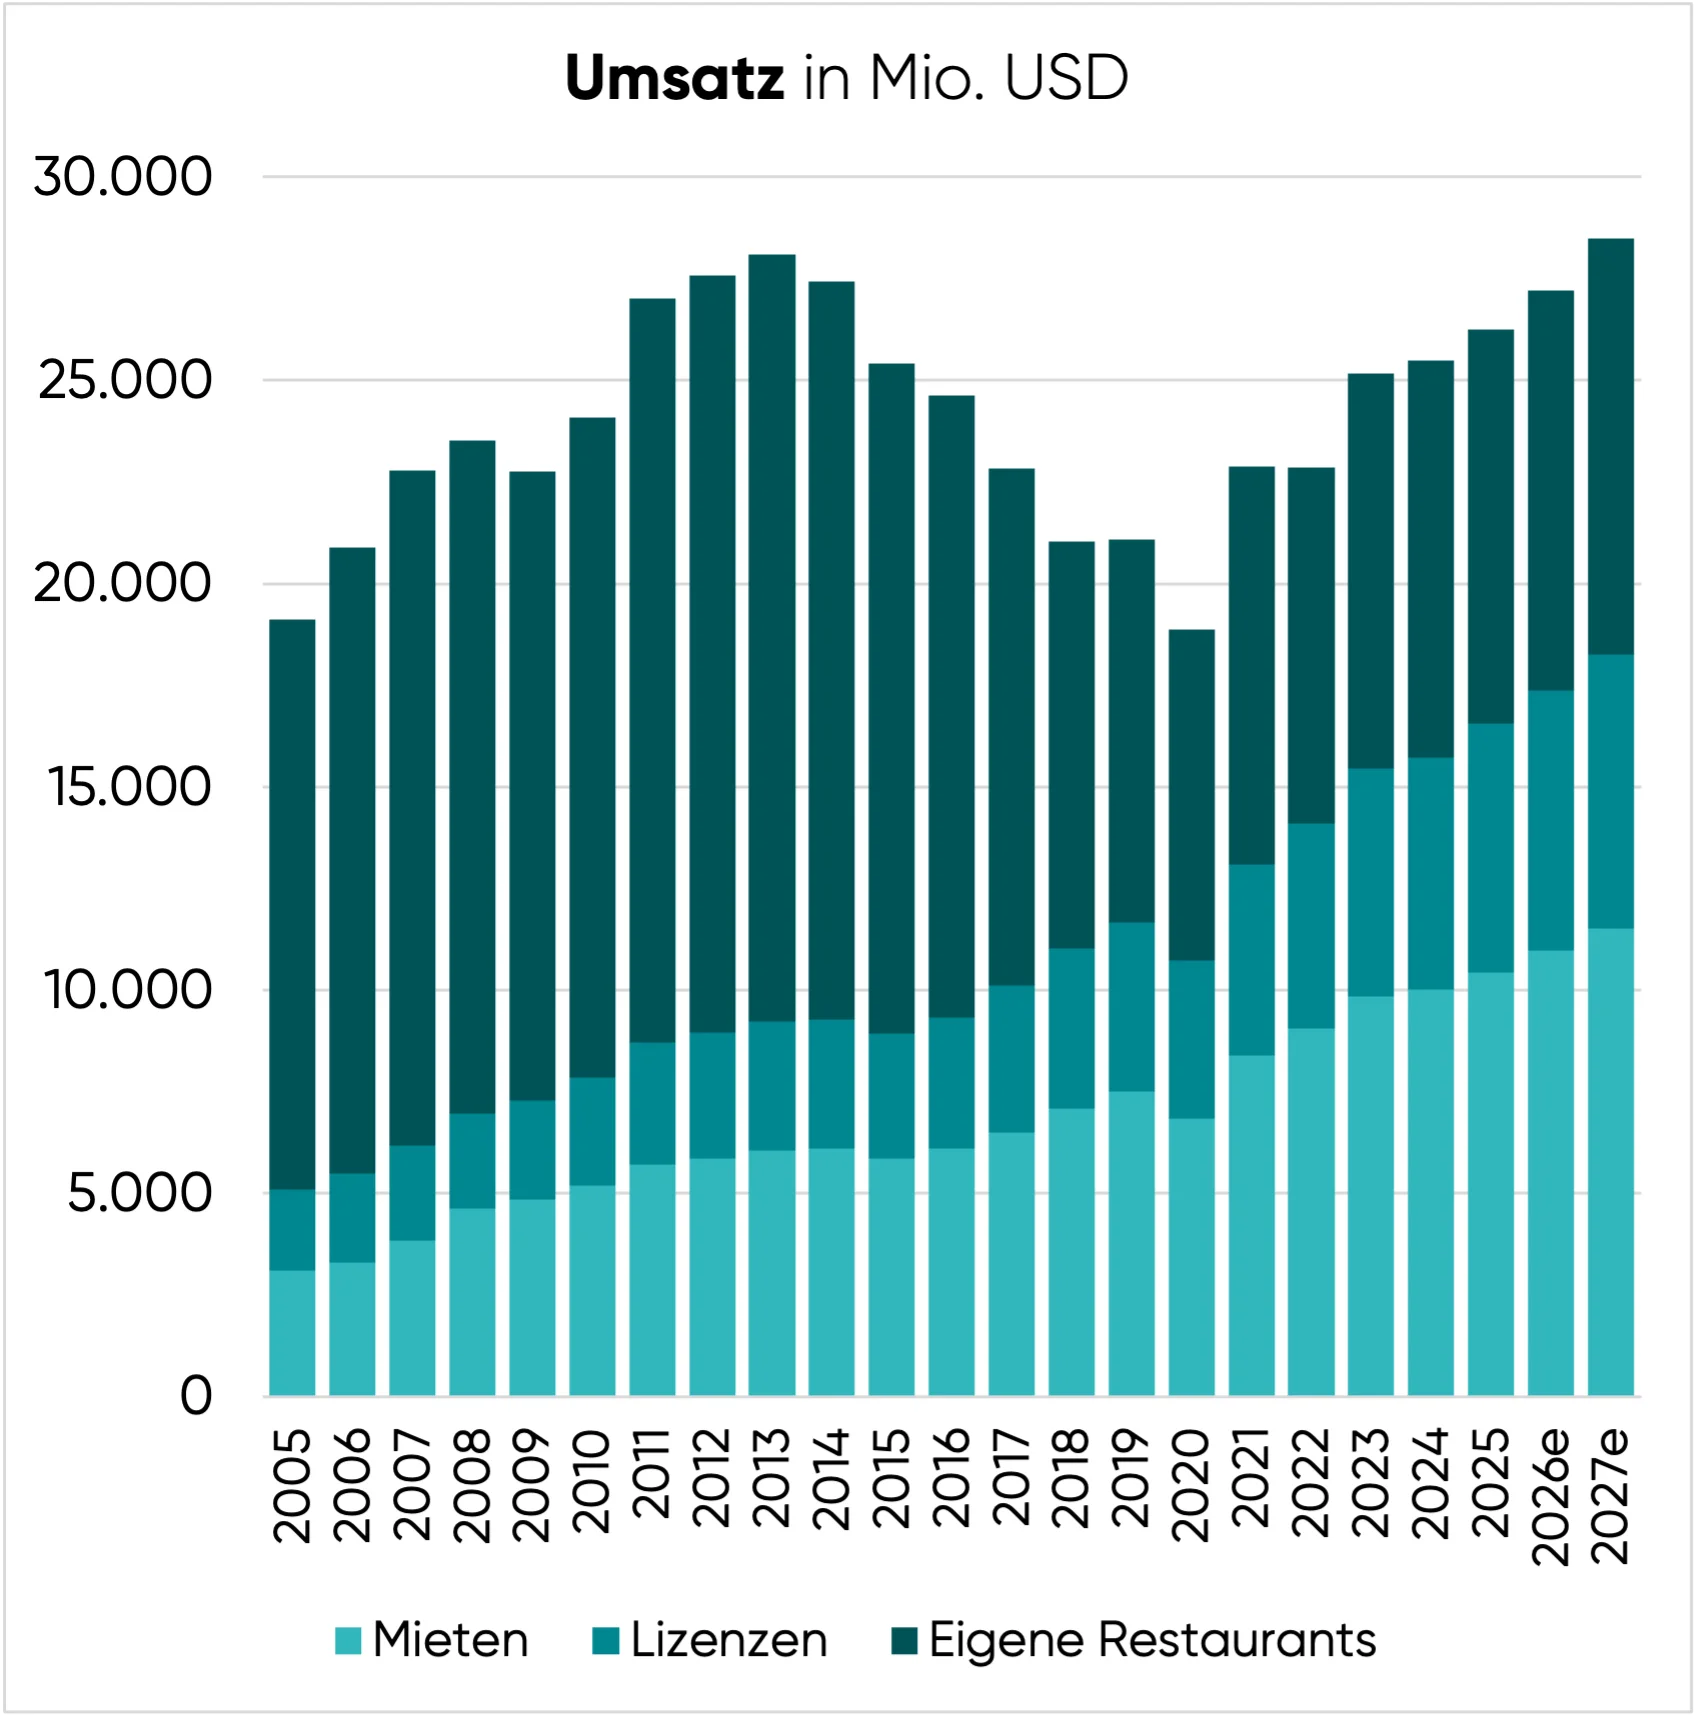
| Zeitraum | Umsatzwachstum pro Jahr (CAGR) | Umsatzwachstum Mieten und Lizenzen pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 1,7 % | 6,1 % |
| 2015-2025 (10 Jahre) | 0,6 % | 6,4 % |
| 2020-2025 (5 Jahre) | 7,0 % | 9,1 % |
In den letzten zehn Jahren konnte der Umsatz nur um 0,6 % p.a. gesteigert werden.
Die geringe Wachstumsrate ist aber nicht auf eine operative Schwäche, sondern Verkäufe von zuvor selbst betriebenen Restaurants an Franchisenehmer zurückzuführen.
Über 90 % des Gewinns werden mit Mieteinnahmen und Lizenzen erwirtschaftet. Die Wachstumsrate dieser beiden Erlösströme liegt bei über 6 % p.a.
Gewinnentwicklung
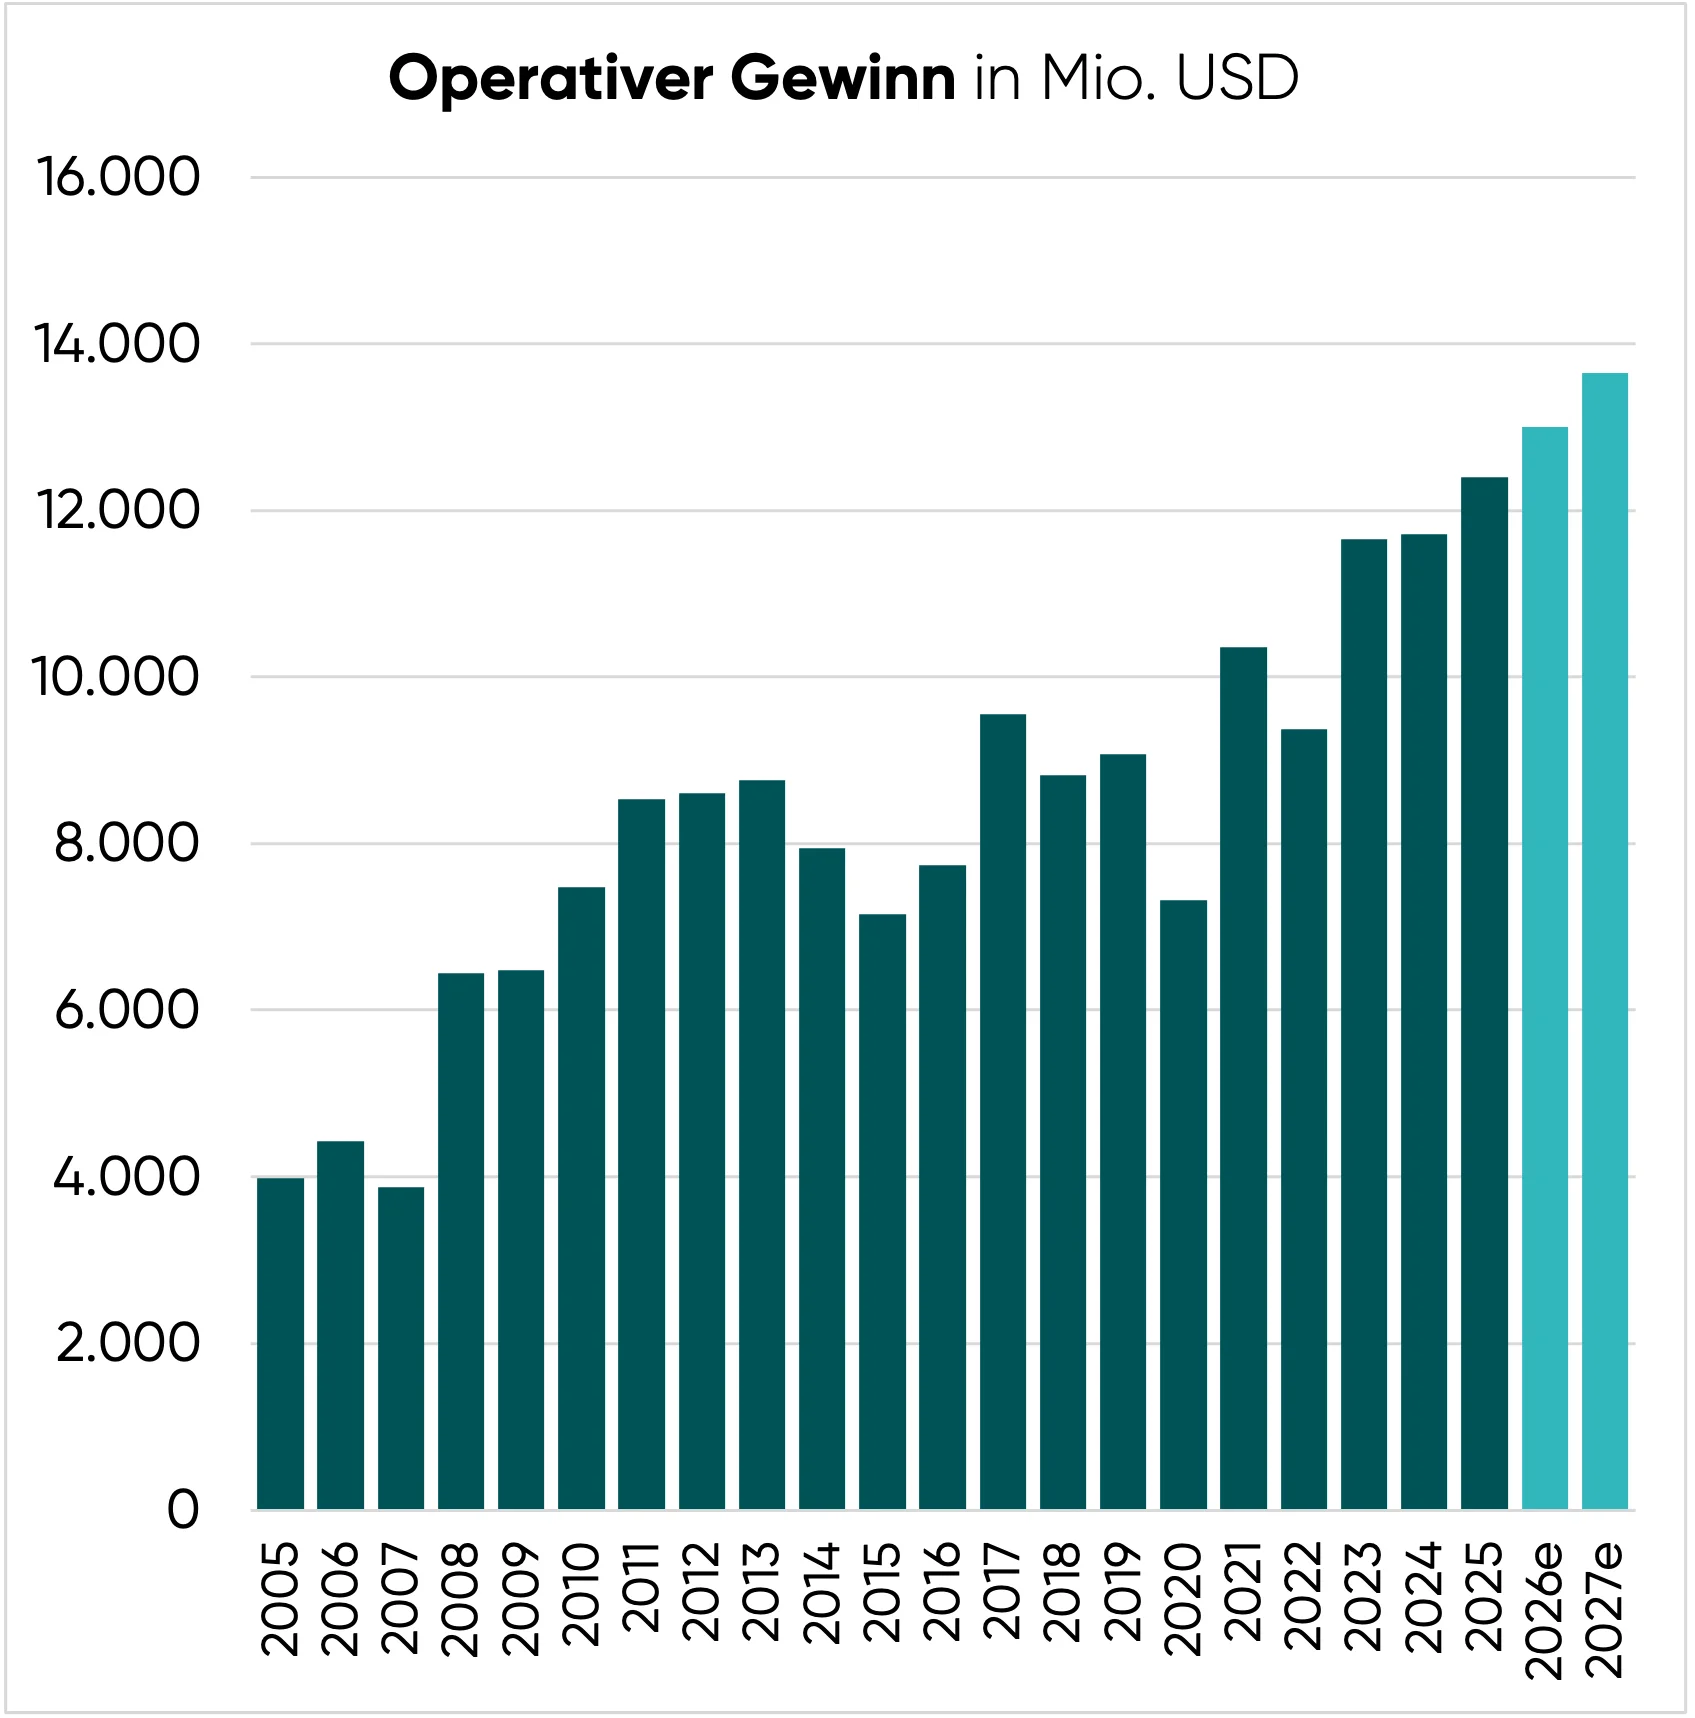
Obwohl McDonald’s den zyklischen Konsumgüterunternehmen zugeordnet wird, treten beim Gewinn nur geringe Schwankungen auf.
Selbst im absoluten Krisenjahr 2020 (Corona-Pandemie) konnten immer noch mehr als 80 % der vorherigen Ertragskraft erwirtschaftet werden.
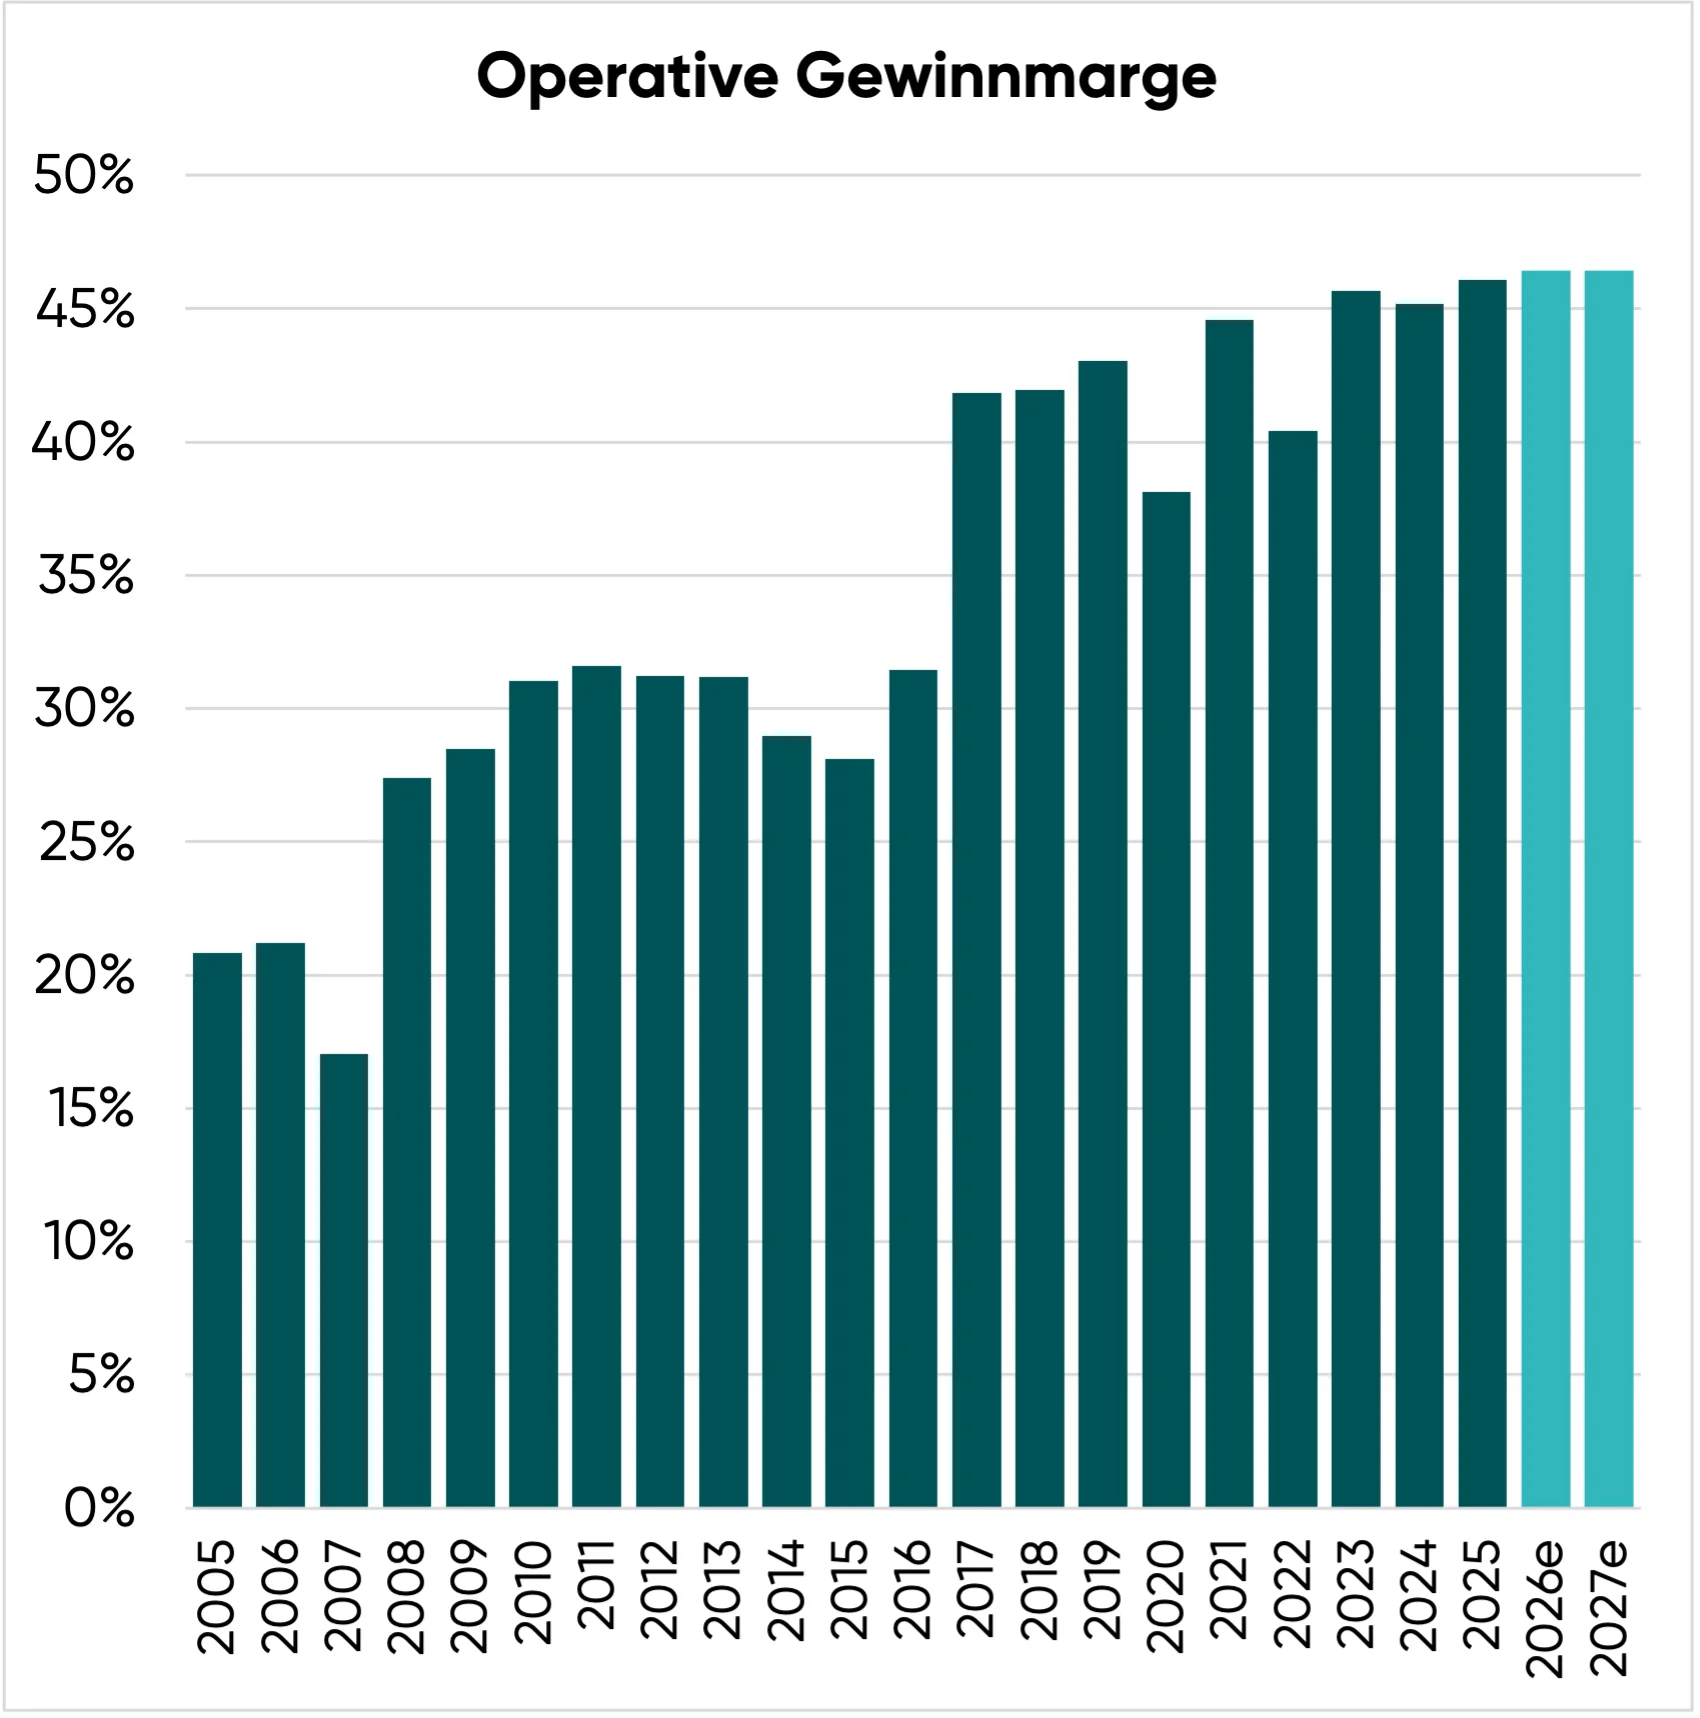
Da über die Jahre immer wieder selbstbetriebene Restaurants an Franchisenehmer abgegeben wurden, legte die Gewinnmarge stetig zu.
McDonald’s ist auf dem Weg zu einem Immobilien- und Lizenzunternehmen, das enorm hohe Margen erwirtschaftet.
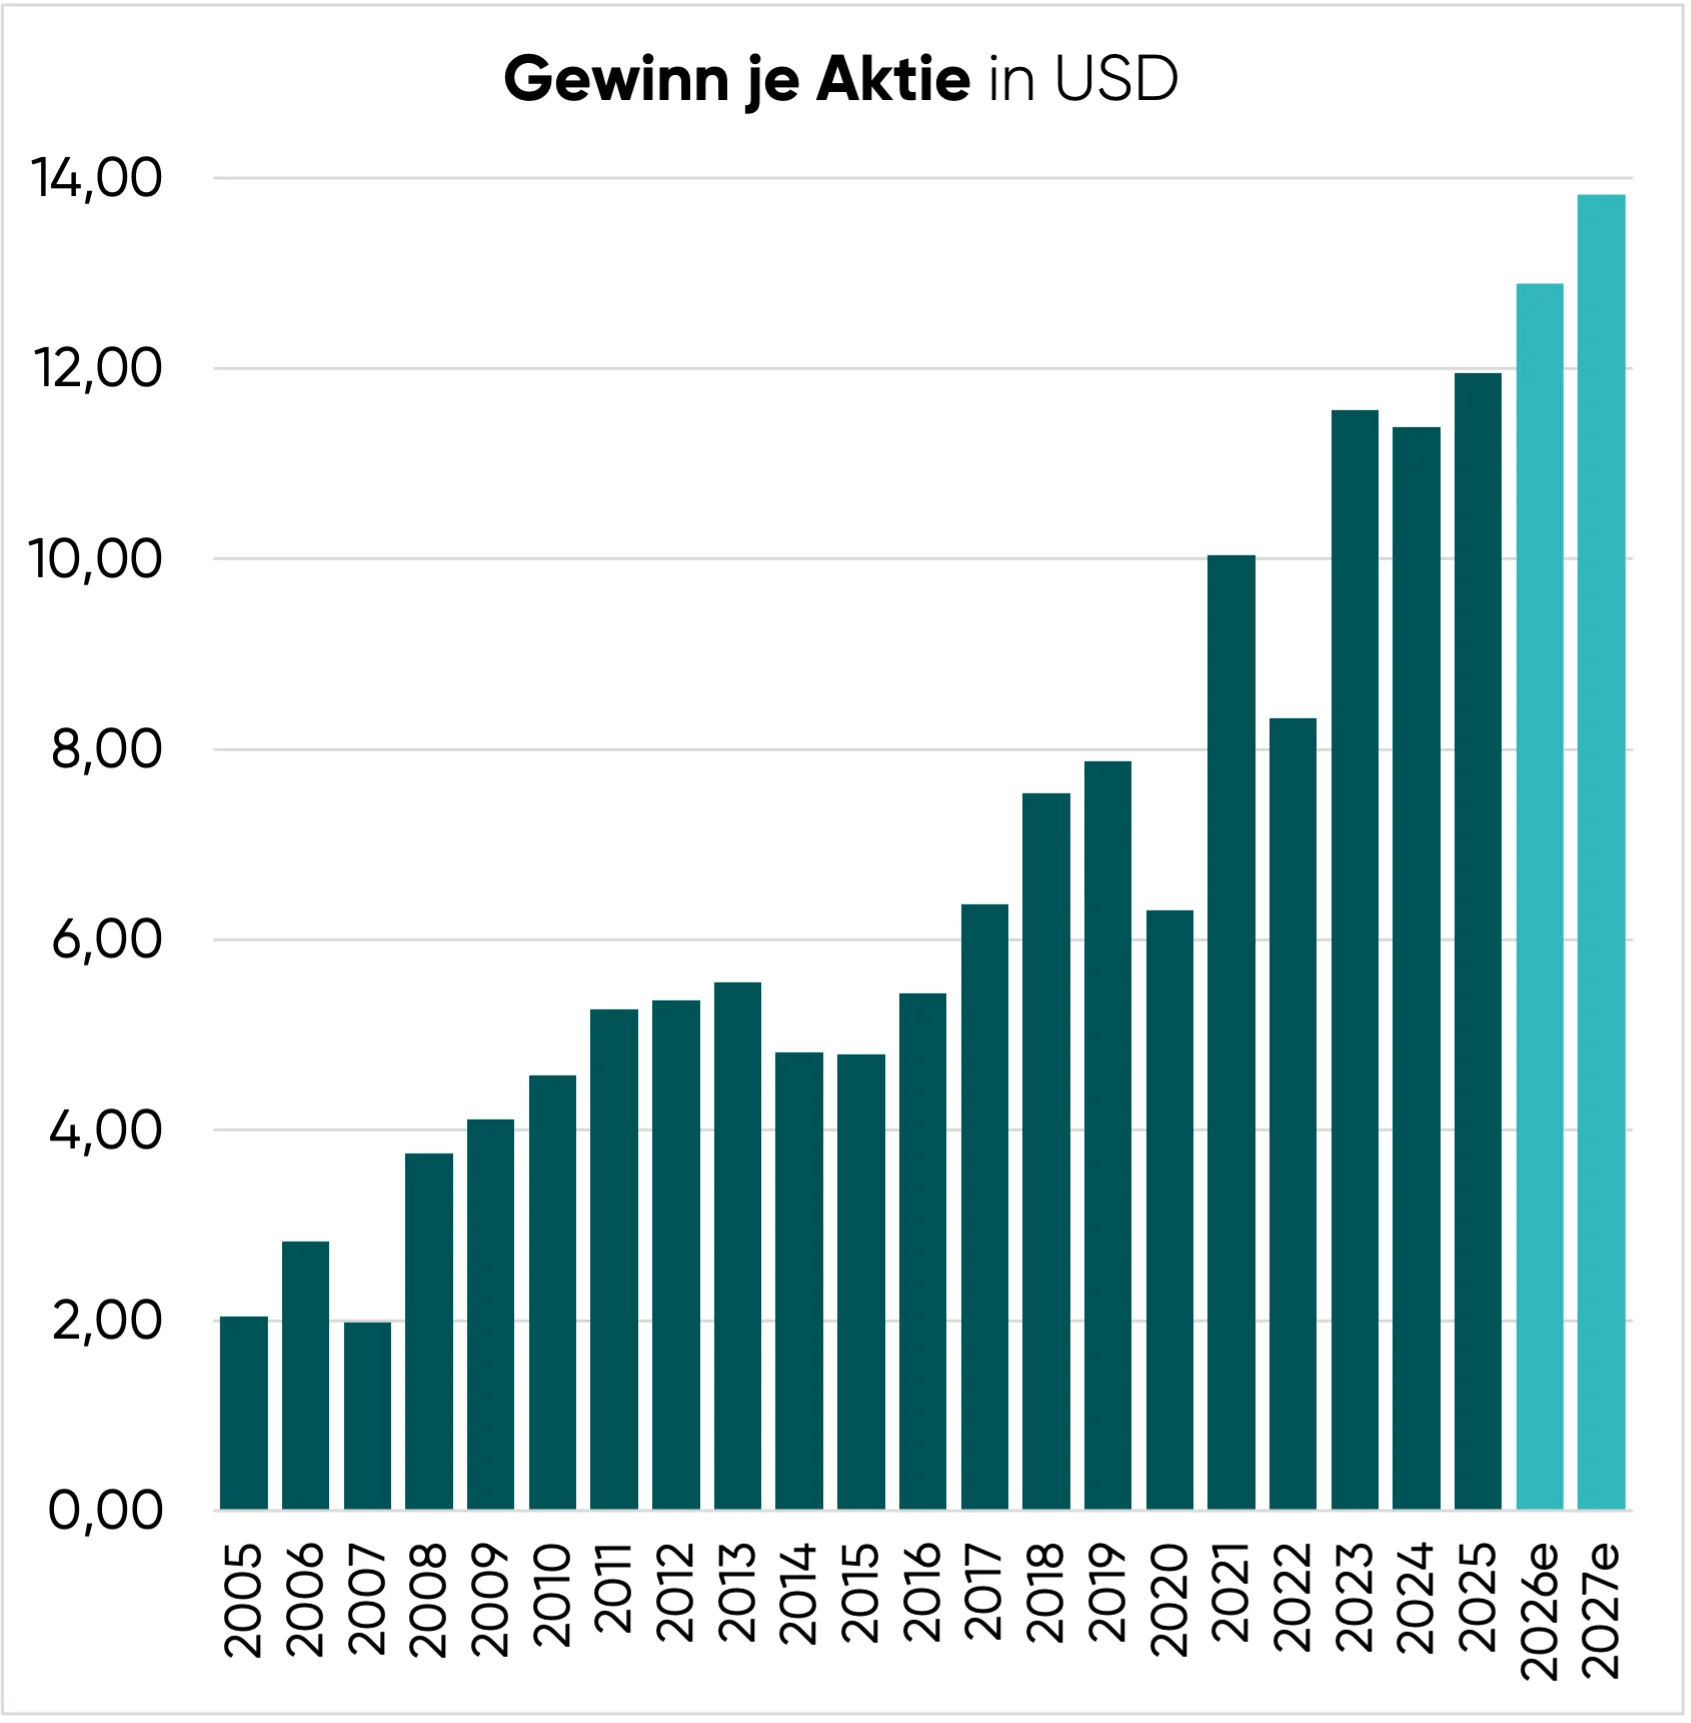
| Zeitraum | Gewinnwachstum pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 9,2 % |
| 2015-2025 (10 Jahre) | 9,6 % |
| 2020-2025 (5 Jahre) | 13,6 % |
Im langfristigen Durchschnitt konnte der Gewinn je Aktie um mehr als 9 % p.a. gesteigert werden.
Verglichen mit anderen Blue Chip-Konsumgüterunternehmen ist das eine hervorragende Wachstumsrate.
Blick auf die Bilanz der McDonald’s Aktie
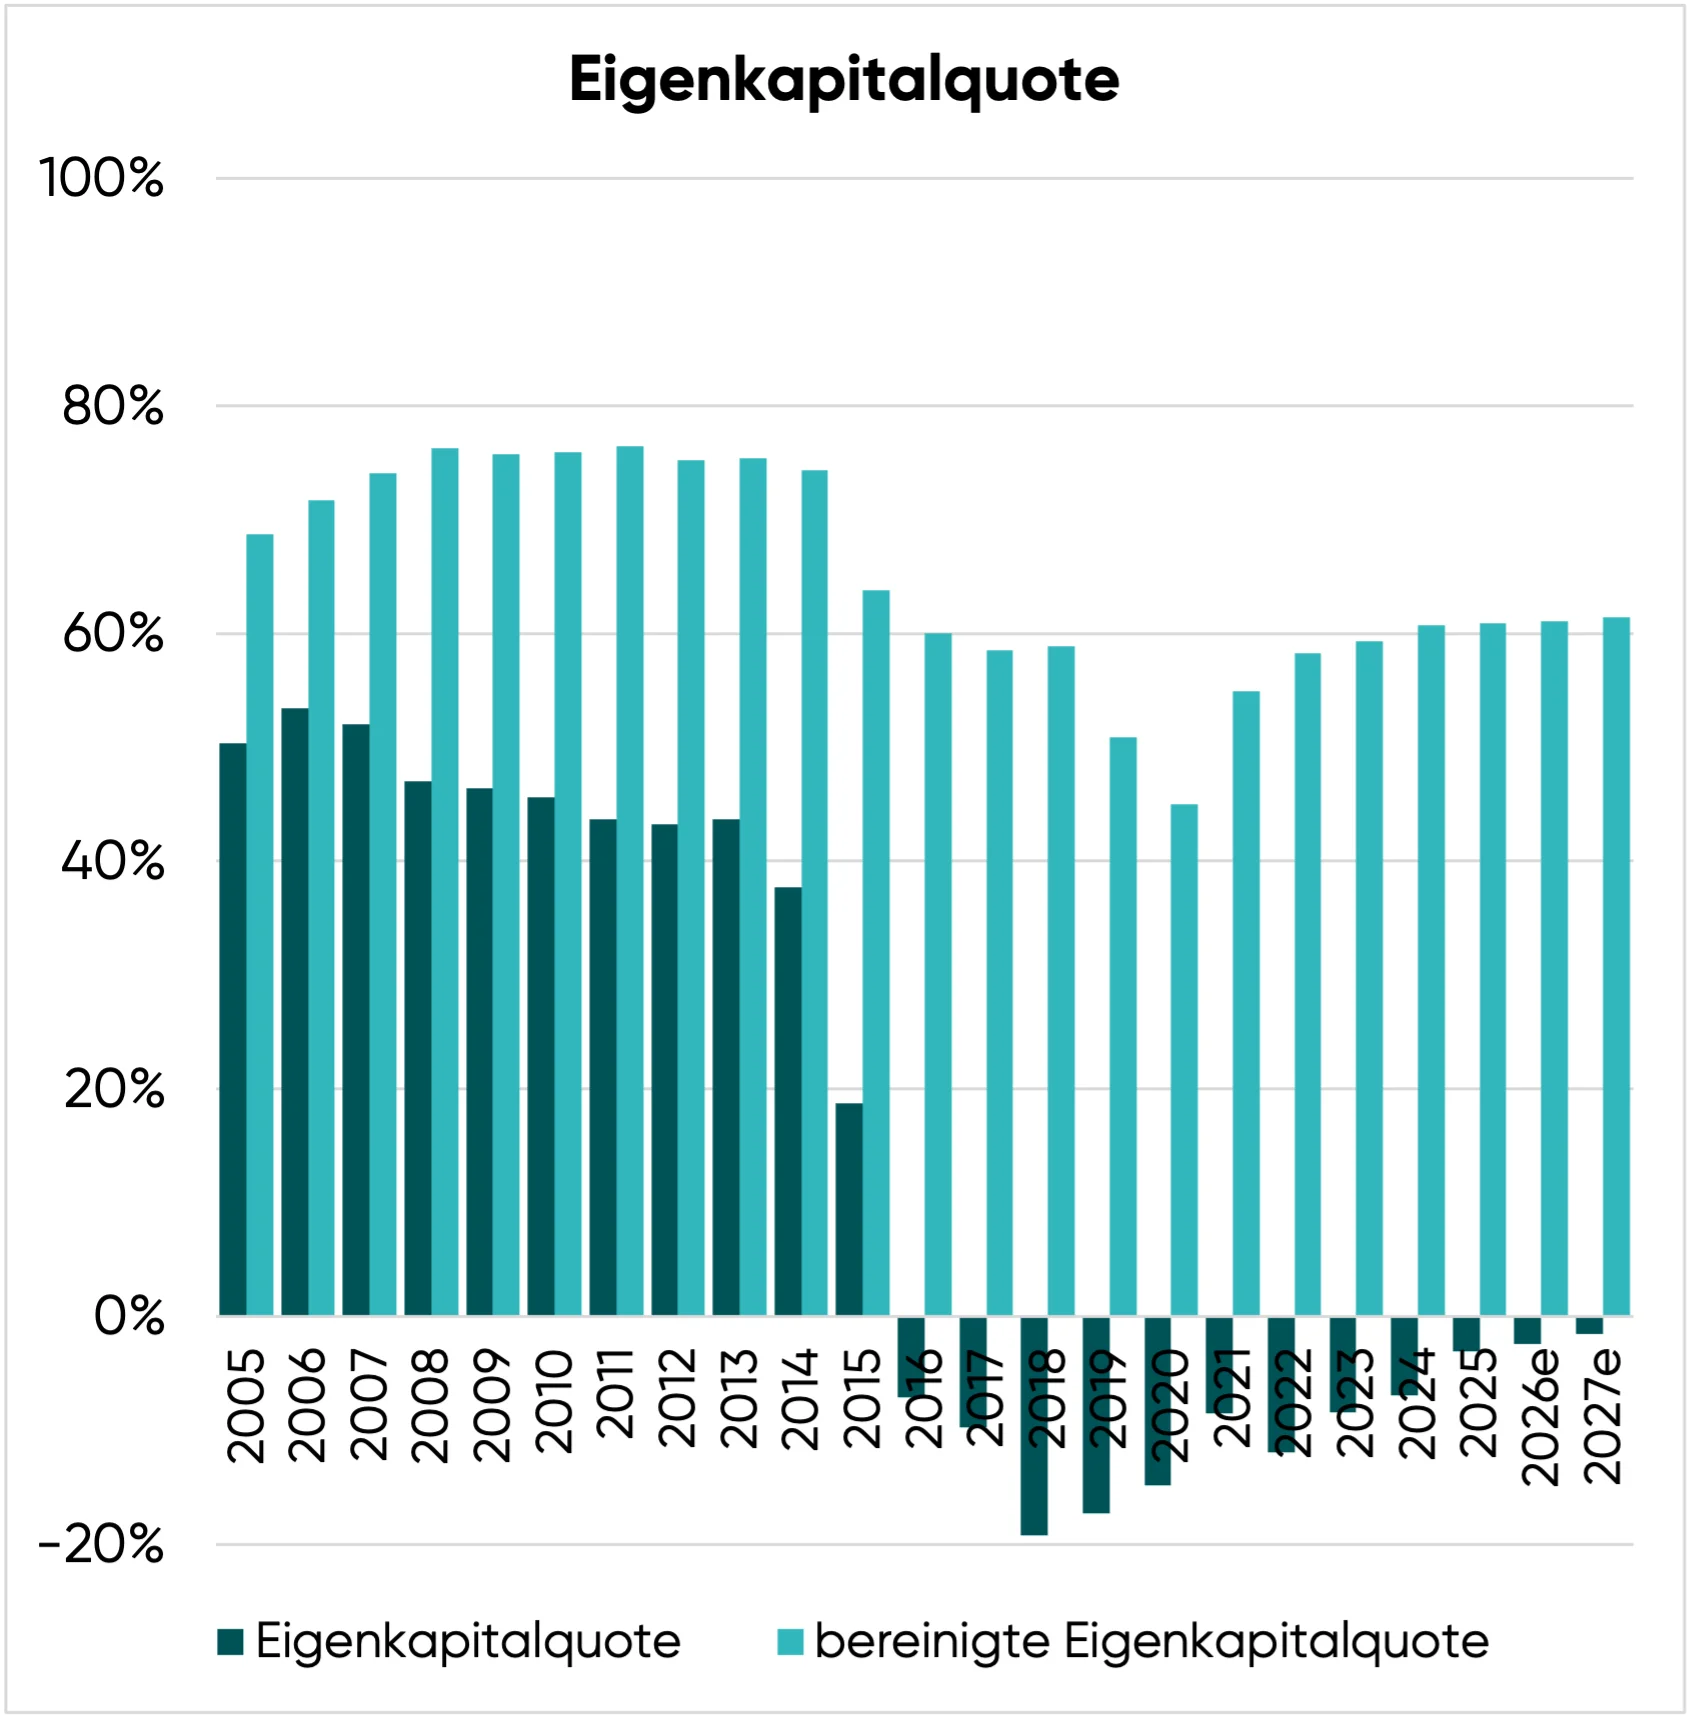
Auf den ersten Blick erscheint die Bilanz ziemlich schwach: Das Eigenkapital liegt bei -1.800 Mio. USD, ein negativer Wert!
Daher gehen viele Anleger davon aus, dass McDonald’s überschuldet sein muss.
Das negative Eigenkapital ergibt sich aber einzig und allein aus einem buchhalterischen Effekt: Der Konzern hat über die Jahrzehnte 55 % der Gebäude erworben.
Diese Gebäude stehen nicht etwa zum Marktwert, sondern zu den historischen Anschaffungskosten in der Bilanz – und werden auch noch jährlich abgeschrieben.
Die Mieteinnahmen sind dagegen kontinuierlich gestiegen.
Wir haben daher eine bereinigte Eigenkapitalquote berechnet. Die zentrale Annahme: Grundstücke und Gebäude werden mit der 12-fachen Jahresmiete bewertet.
So ergibt sich ein bereinigtes Eigenkapital von 95.300 Mio. USD, was 134 USD je McDonald’s Aktie entspricht. Die adjustierte Eigenkapitalquote erreicht einen stolzen Wert von 61 %.
Tatsächlich verfügt McDonald’s also über eine sehr solide Bilanz. Zum 31.12.2025 lag die Nettoverschuldung bei 39.200 Mio. USD bzw. dem 2,7-fachen EBITDA.
Zum Vergleich: Andere Immobilienkonzerne wie Realty Income und Vonovia sind mit dem 5- bis 14-fachen EBITDA verschuldet.
Kapitalallokation
Für die langfristige Rendite einer Aktienanlage ist es von entscheidender Bedeutung, wie gut der erwirtschaftete operative Cashflow angelegt wird.
Wir trauen McDonald’s auf nachhaltiger Basis folgende Kennzahlen (2027e) zu:
- Umsatz: 29.400 Mio. USD
- Operative Gewinnmarge: 46,4 %
- Operativer Gewinn: 13.650 Mio. USD
- Zinsaufwand: -1.600 Mio. USD
- Vorsteuergewinn: 12.050 Mio. USD
- Steuerquote: 21 %
- Nettogewinn: 9.520 Mio. USD
- Zahl der Aktien: 688 Mio.
- Gewinn je Aktie: 13,83 USD
Betrachten wir nun, wie der Gewinn in Höhe von 9.520 Mio. USD aufgeteilt wird.
Wachstumsinvestitionen (1.300 Mio. USD oder 14 % des Gewinns)
McDonald’s investiert jährlich etwa 3.500 Mio. USD in die Restaurants (Erwerb von Grundstücken, Errichtung von Gebäuden, Renovierungen von bestehenden Standorten).
Dem stehen Abschreibungen von 2.200 Mio. USD gegenüber, sodass sich eine Differenz von 1.300 Mio. USD ergibt.
Dieser Teil des Gewinns muss einbehalten werden, um jährlich ca. 1.500 neue Restaurants zu eröffnen und um die Franchisenehmer bei der Renovierung bestehender Standorte unterstützten zu können.
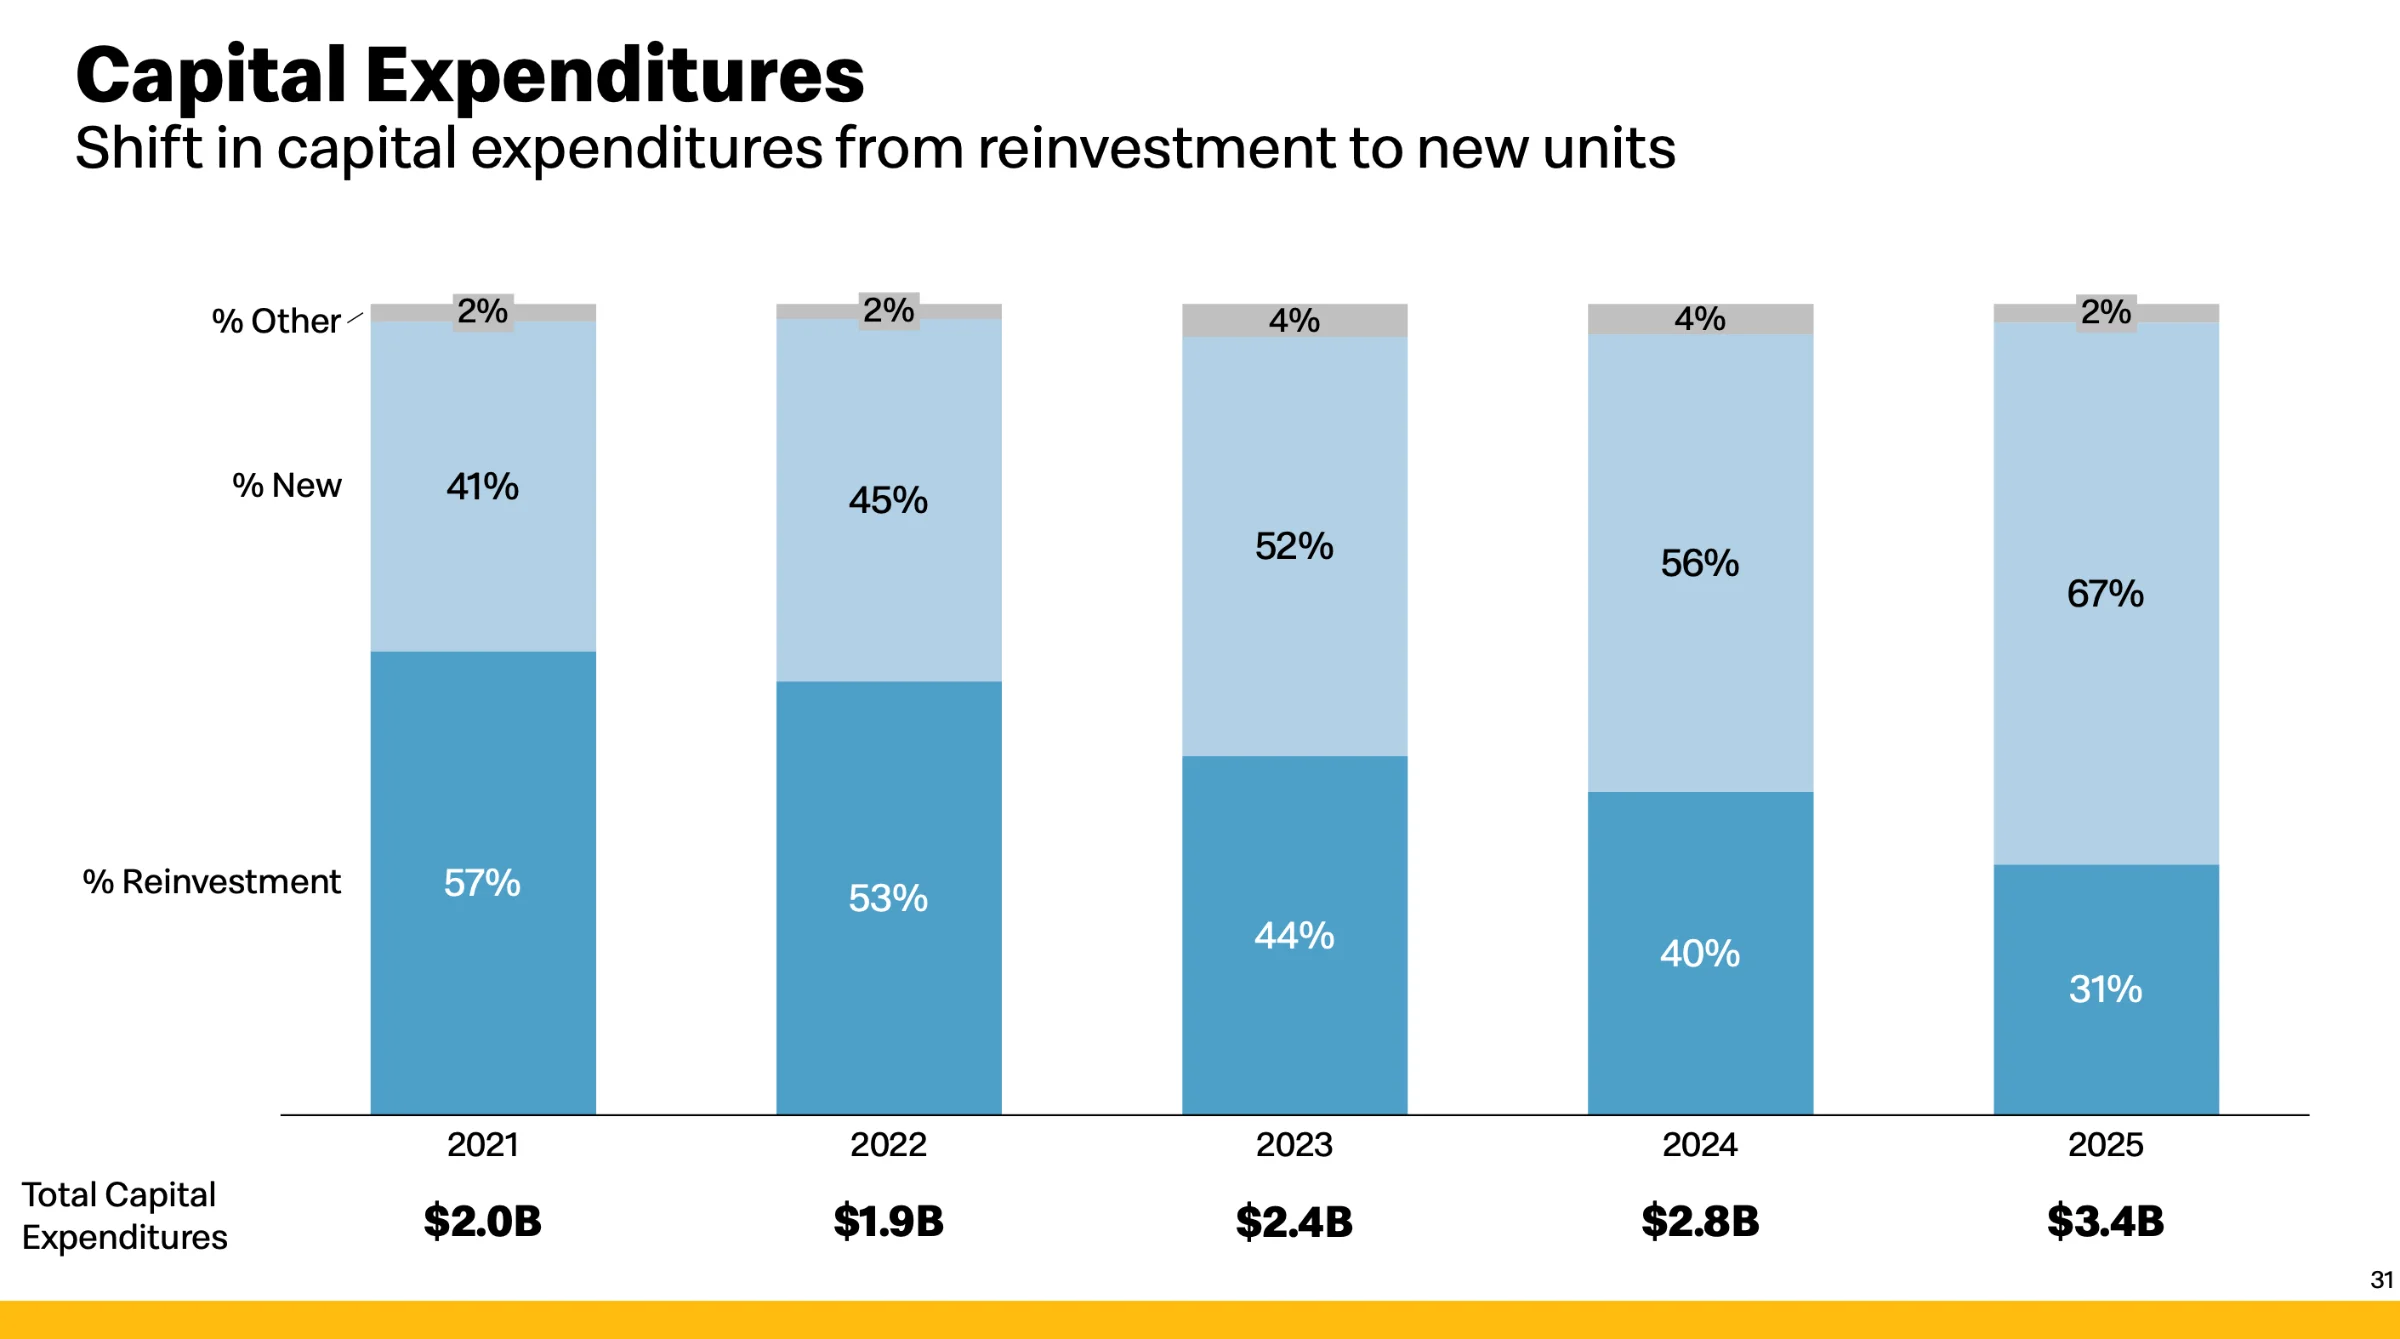
Somit ergibt sich ein Free Cash Flow von 8.220 Mio. USD, was 11,95 USD je McDonald’s Aktie entspricht.
McDonald’s Aktie Dividende (5.500 Mio. USD oder 58 % des Gewinns)
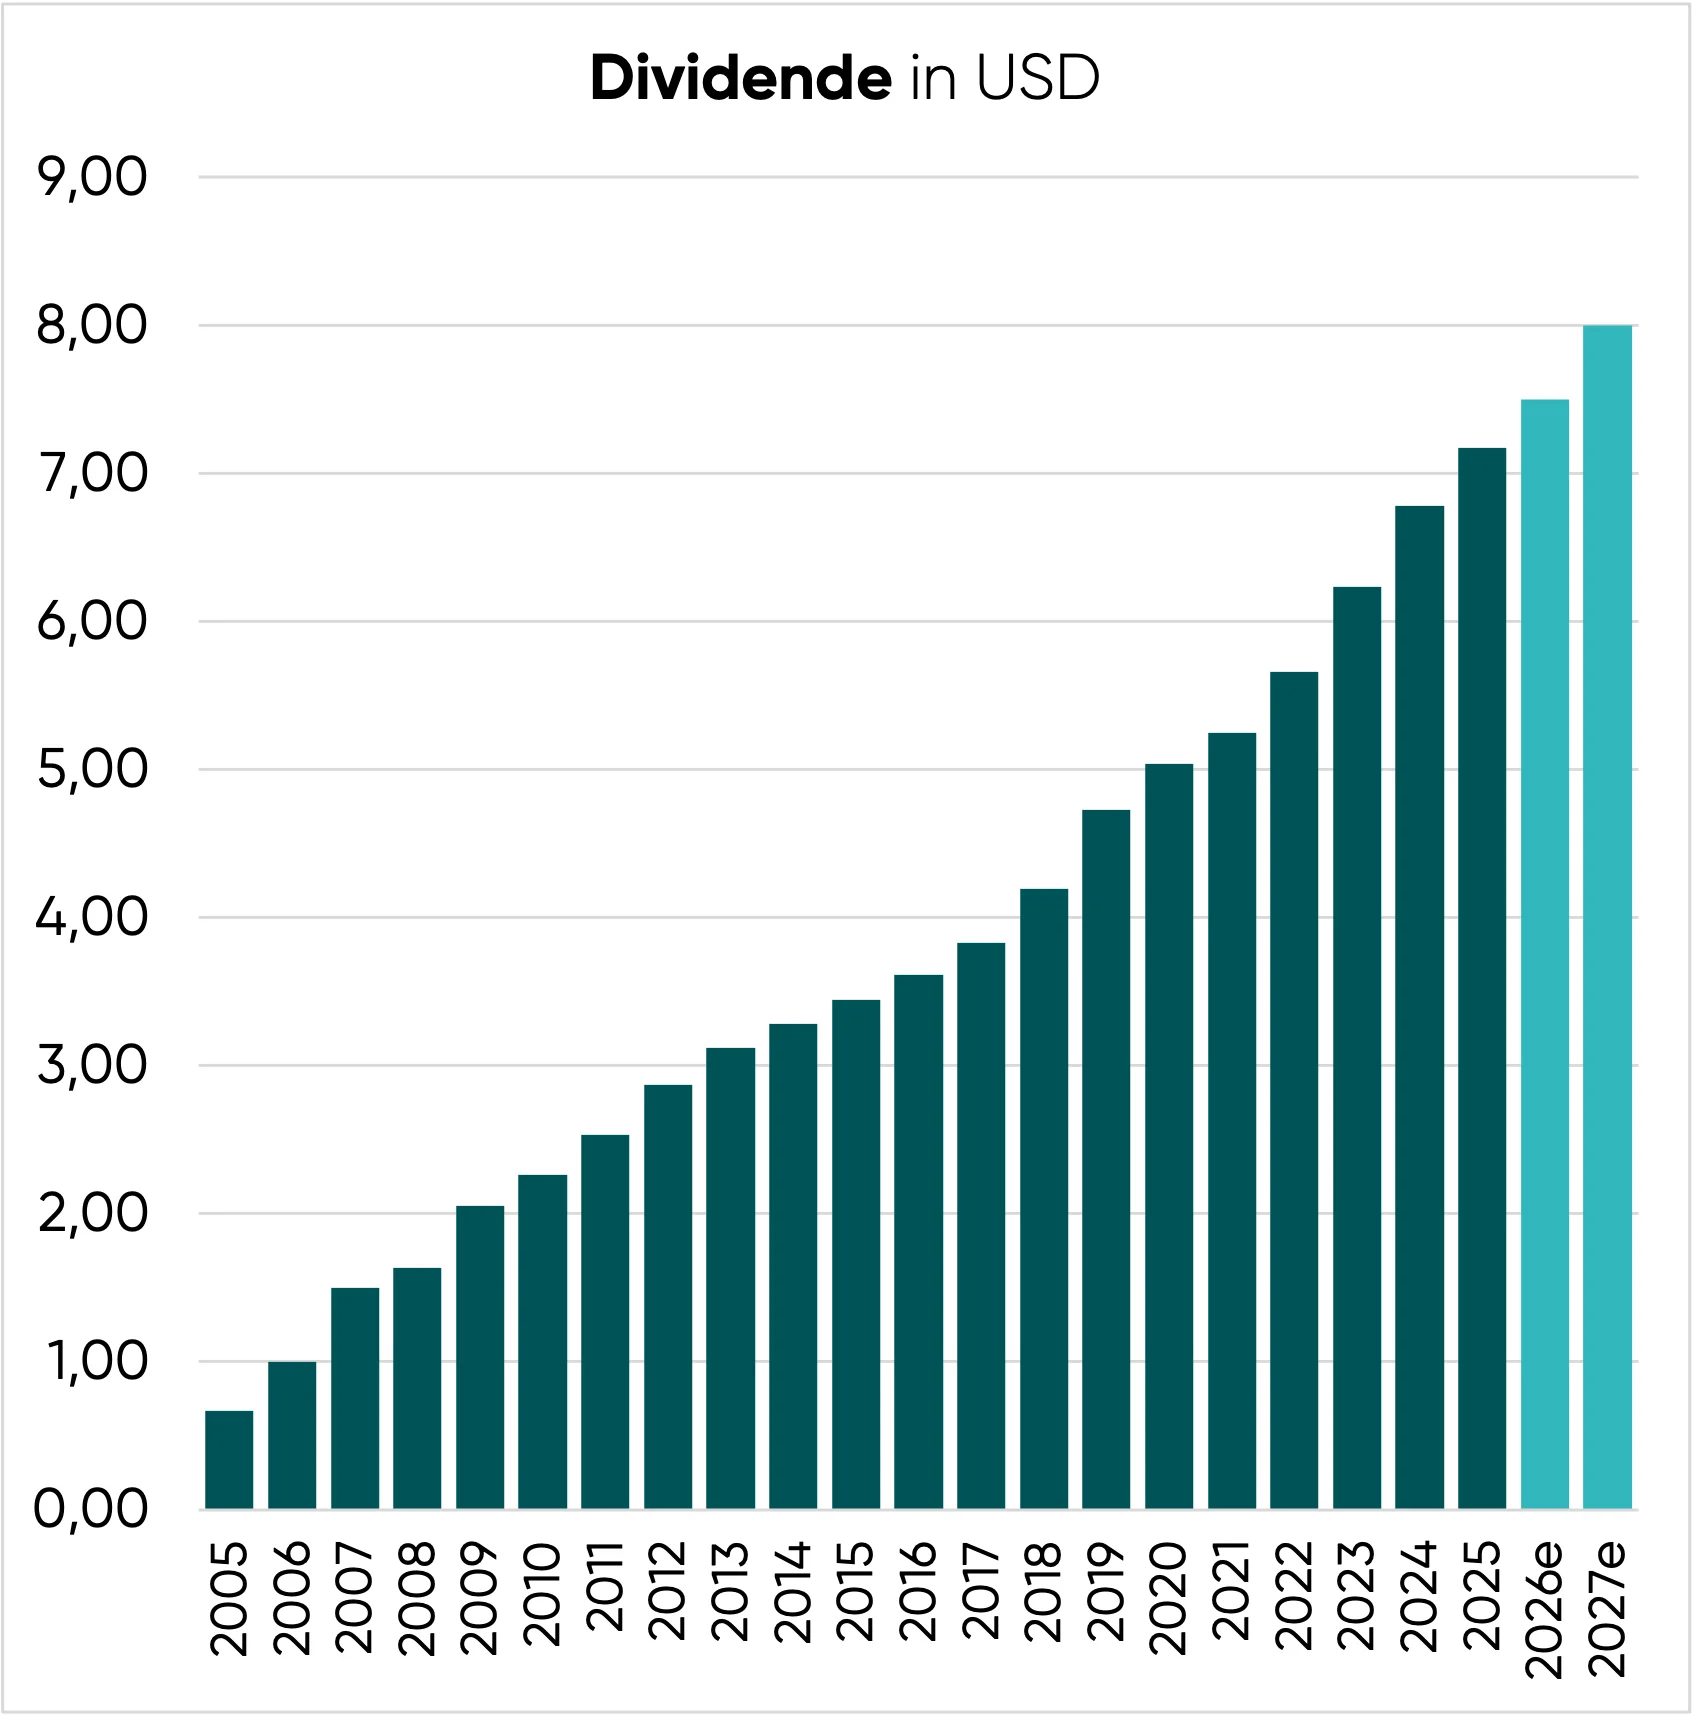
| Zeitraum | Dividendenwachstum pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | 12,6 % |
| 2015-2025 (10 Jahre) | 7,6 % |
| 2020-2025 (5 Jahre) | 7,3 % |
McDonald’s ist ein äußerst verlässlicher Dividendenzahler. Bereits seit 50 Jahren werden die Ausschüttungen jährlich erhöht.
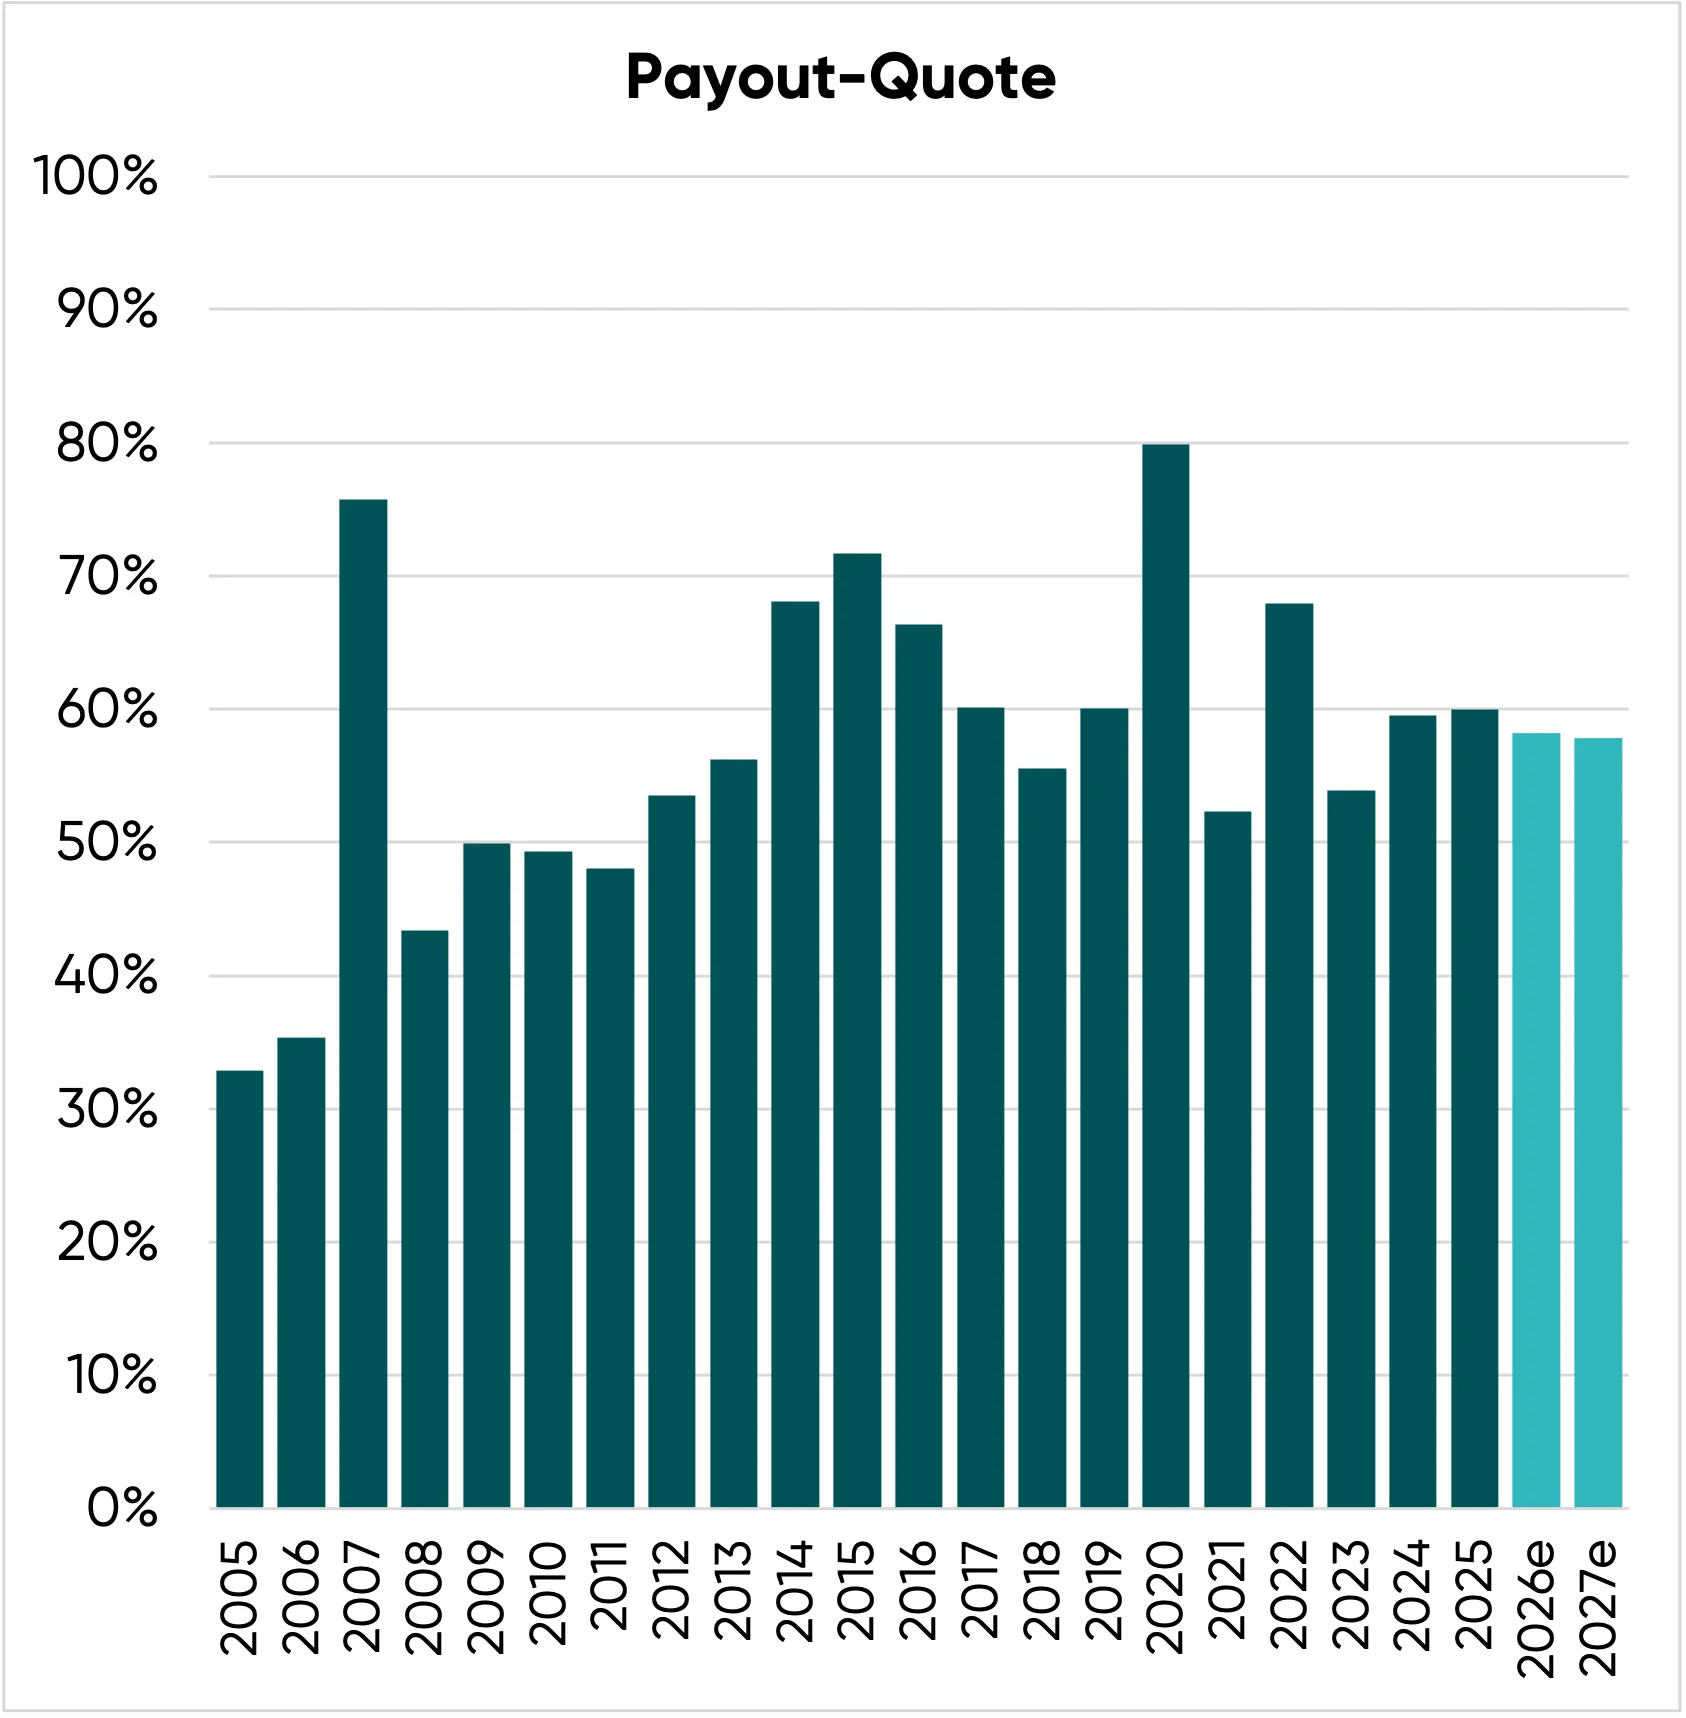
Die anfängliche Dividendenrendite (2027e) beträgt 3,4 %, bei einer Ausschüttungsquote zwischen 50 und 60 % des Gewinns.
Im langfristigen Durchschnitt trauen wir dem Unternehmen Steigerungen von 7 % p.a. zu, sodass sich die persönliche Dividendenrendite nach zehn Jahren Investitionsdauer auf etwa 7 % belaufen dürfte.
Aktienrückkäufe (2.720 Mio. USD oder 28 % des Gewinns)
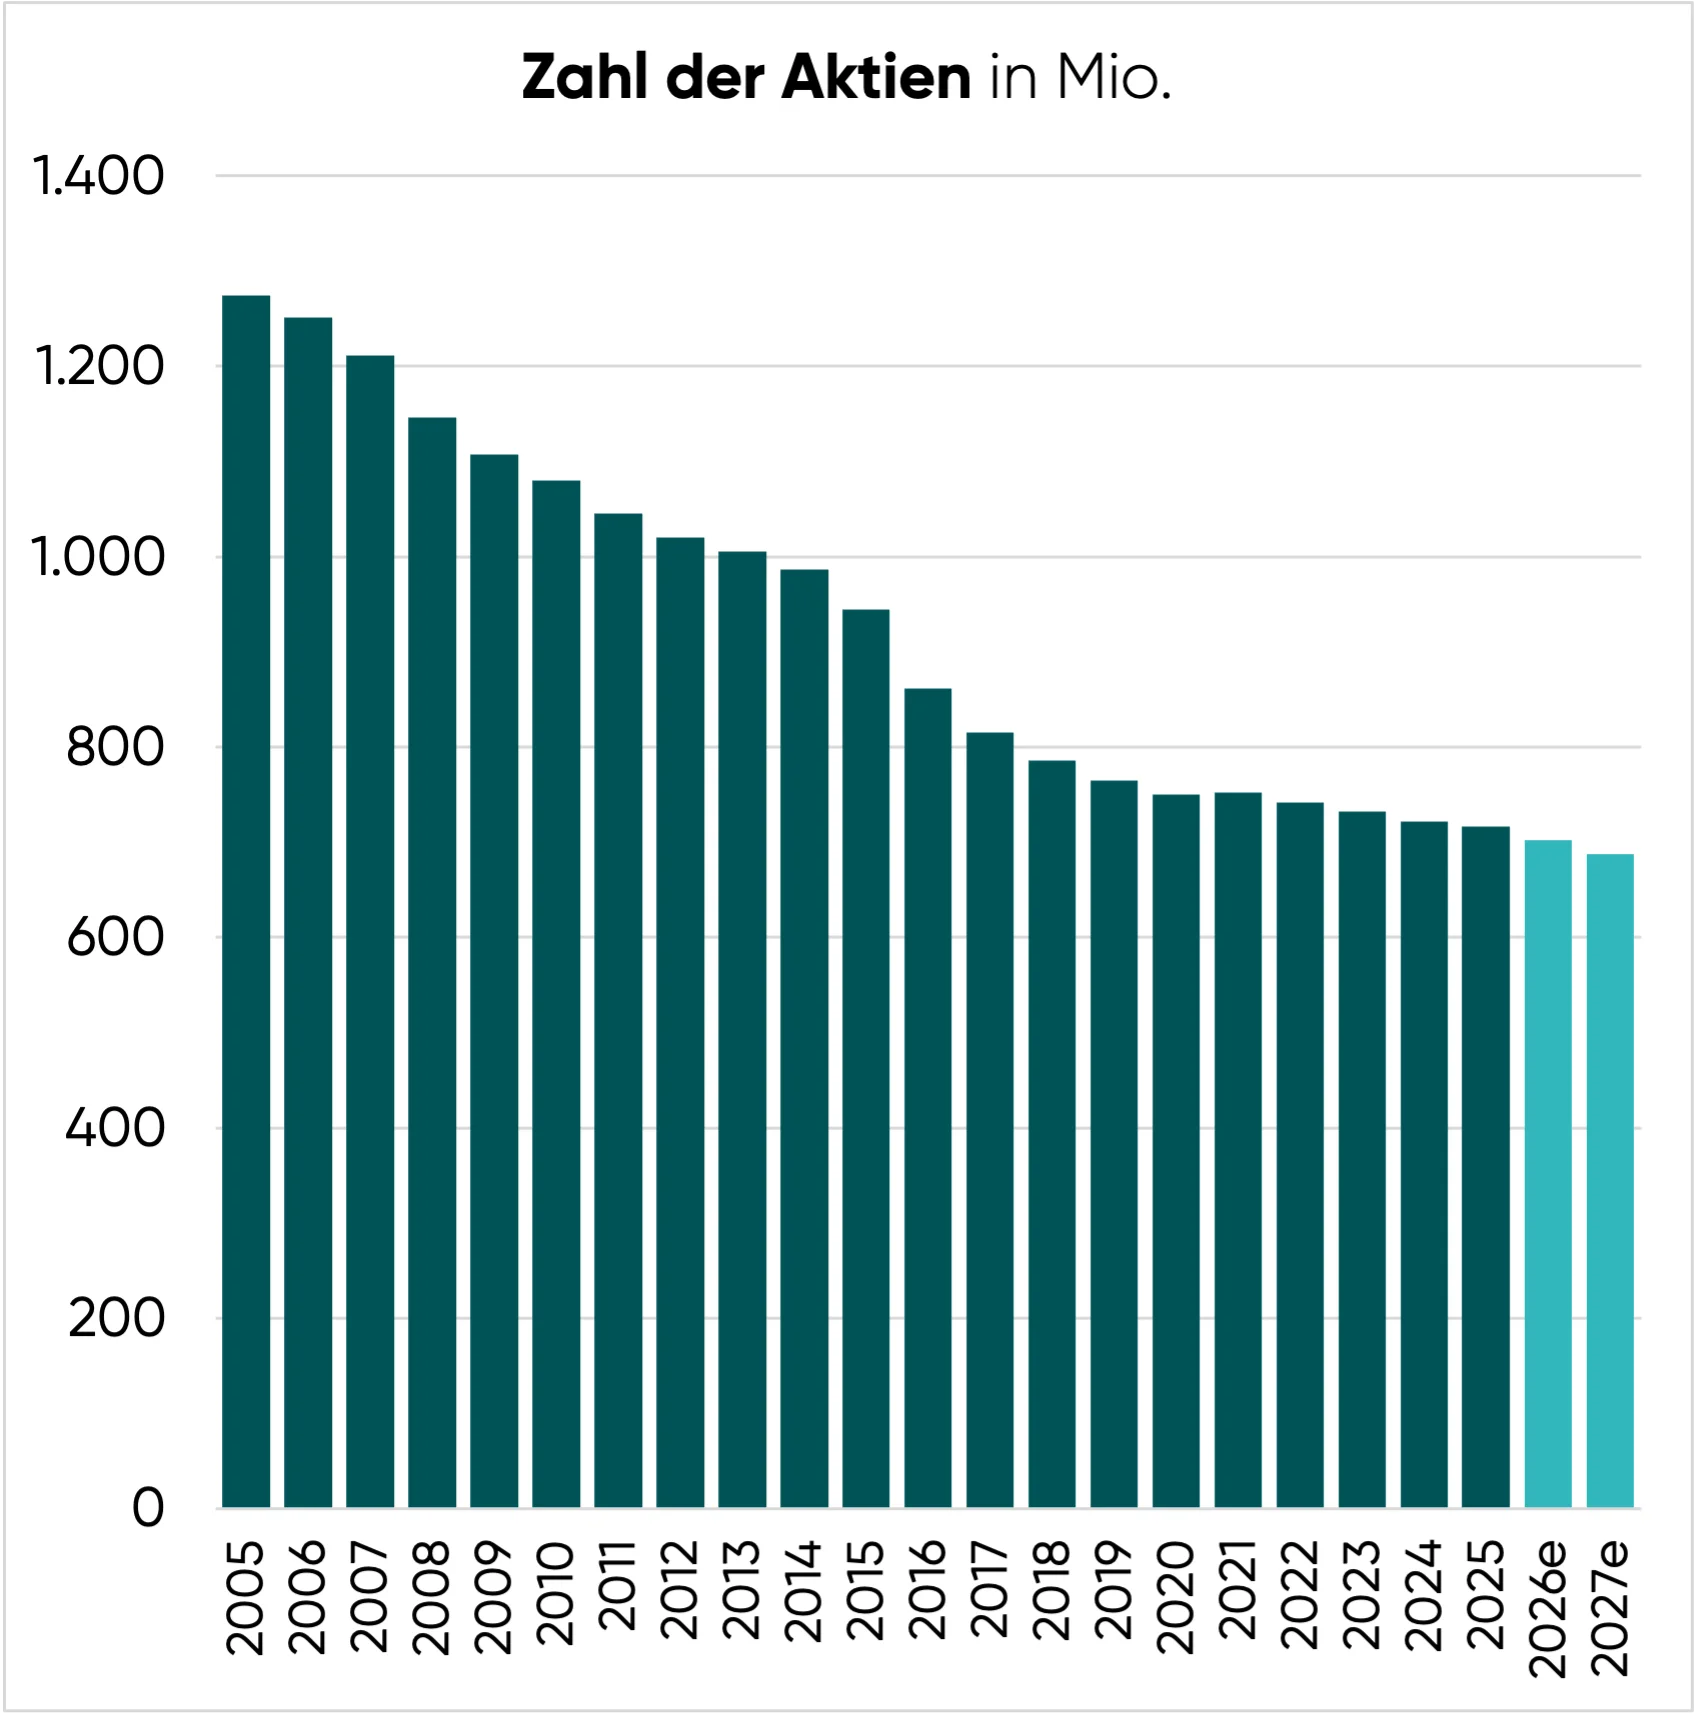
| Zeitraum | Veränderung der ausstehenden Aktien pro Jahr (CAGR) |
| 2005-2025 (20 Jahre) | -2,8 % |
| 2015-2025 (10 Jahre) | -2,7 % |
| 2020-2025 (5 Jahre) | -0,9 % |
Mathematisch betrachtet haben Aktienrückkäufe denselben Effekt wie den einer Reinvestition von Dividendenzahlungen: Der Anteil, den man am Unternehmen hält, steigt.
Im Gegensatz zu Dividendenzahlungen müssen Aktienrückkäufe aber kaum versteuert werden.
Der Platzhirsch kauft im langfristigen Durchschnitt jährlich 2-3 % der ausstehenden Aktien zurück.
Zuletzt wurden die Aktivitäten etwas reduziert, da die Corona-Pandemie bewältigt werden musste und gleichzeitig mehr Geld in zusätzliche Neueröffnungen investiert wurde.
Nach Abzug von Wachstumsinvestitionen und Dividenden ergibt sich ein kalkulatorischer Liquiditätsüberschuss von 2,7 Mrd. USD.
Zum aktuellen Kursniveau ermöglicht das eine jährliche Rückkaufquote von 1,7 % der ausstehenden Aktien.
Falls sich McDonald’s dazu entscheidet, die Verschuldung im Einklang mit dem Gewinnwachstum (also um 5 % p.a.) zu erhöhen, können sogar für 4,7 Mrd. USD eigene Aktien zurückgekauft werden.
In diesem Fall läge die jährliche Rückkaufquote bei 2,9 % der ausstehenden Aktien.
Verbleibender Betrag (0 Mio. USD oder 0 % des Gewinns)
Zusammengefasst ergibt sich folgende Kapitalallokation:
| in USD | in % | |
| Nachhaltige Ertragskraft | 9.520 Mio. | 100 % |
| abzgl. Wachstumsinvestitionen | -1.300 Mio. | -14 % |
| abzgl. Dividendenzahlungen | -5.500 Mio. | -58 % |
| abzgl. Aktienrückkäufe | -2.720 Mio. | -28 % |
| = verbleibender Betrag | 0 Mio. | 0 % |
Aus unserer Sicht ist McDonald’s ein hervorragender Kapitalallokator:
- Wachstumsinvestitionen haben Priorität und sorgen für anhaltendes Potential
- Gleichzeitig lässt der Konzern seine Aktionäre über eine verlässlich steigende Dividende am Erfolg teilhaben
- Mit überschüssigen Mitteln werden steuerlich vorteilhafte Aktienrückkäufe finanziert
Bewertung der McDonald’s Aktie
In den folgenden Abschnitten
- ermitteln wir die jährliche Renditeerwartung einer Investition,
- kalkulieren den fairen Wert der McDonald’s Aktie
- und beschreiben die optimale Investitionsstrategie
Bitte bedenkt, dass diese Inhalte Teil der Abilitato Club Mitgliedschaft sind und nur von unseren Mitgliedern aufgerufen werden können.
Bewertung anhand des KGV
Jetzt validieren wir unsere Einschätzung zur Bewertung der McDonald’s Aktie noch anhand des historischen Kurs-Gewinn-Verhältnisses.
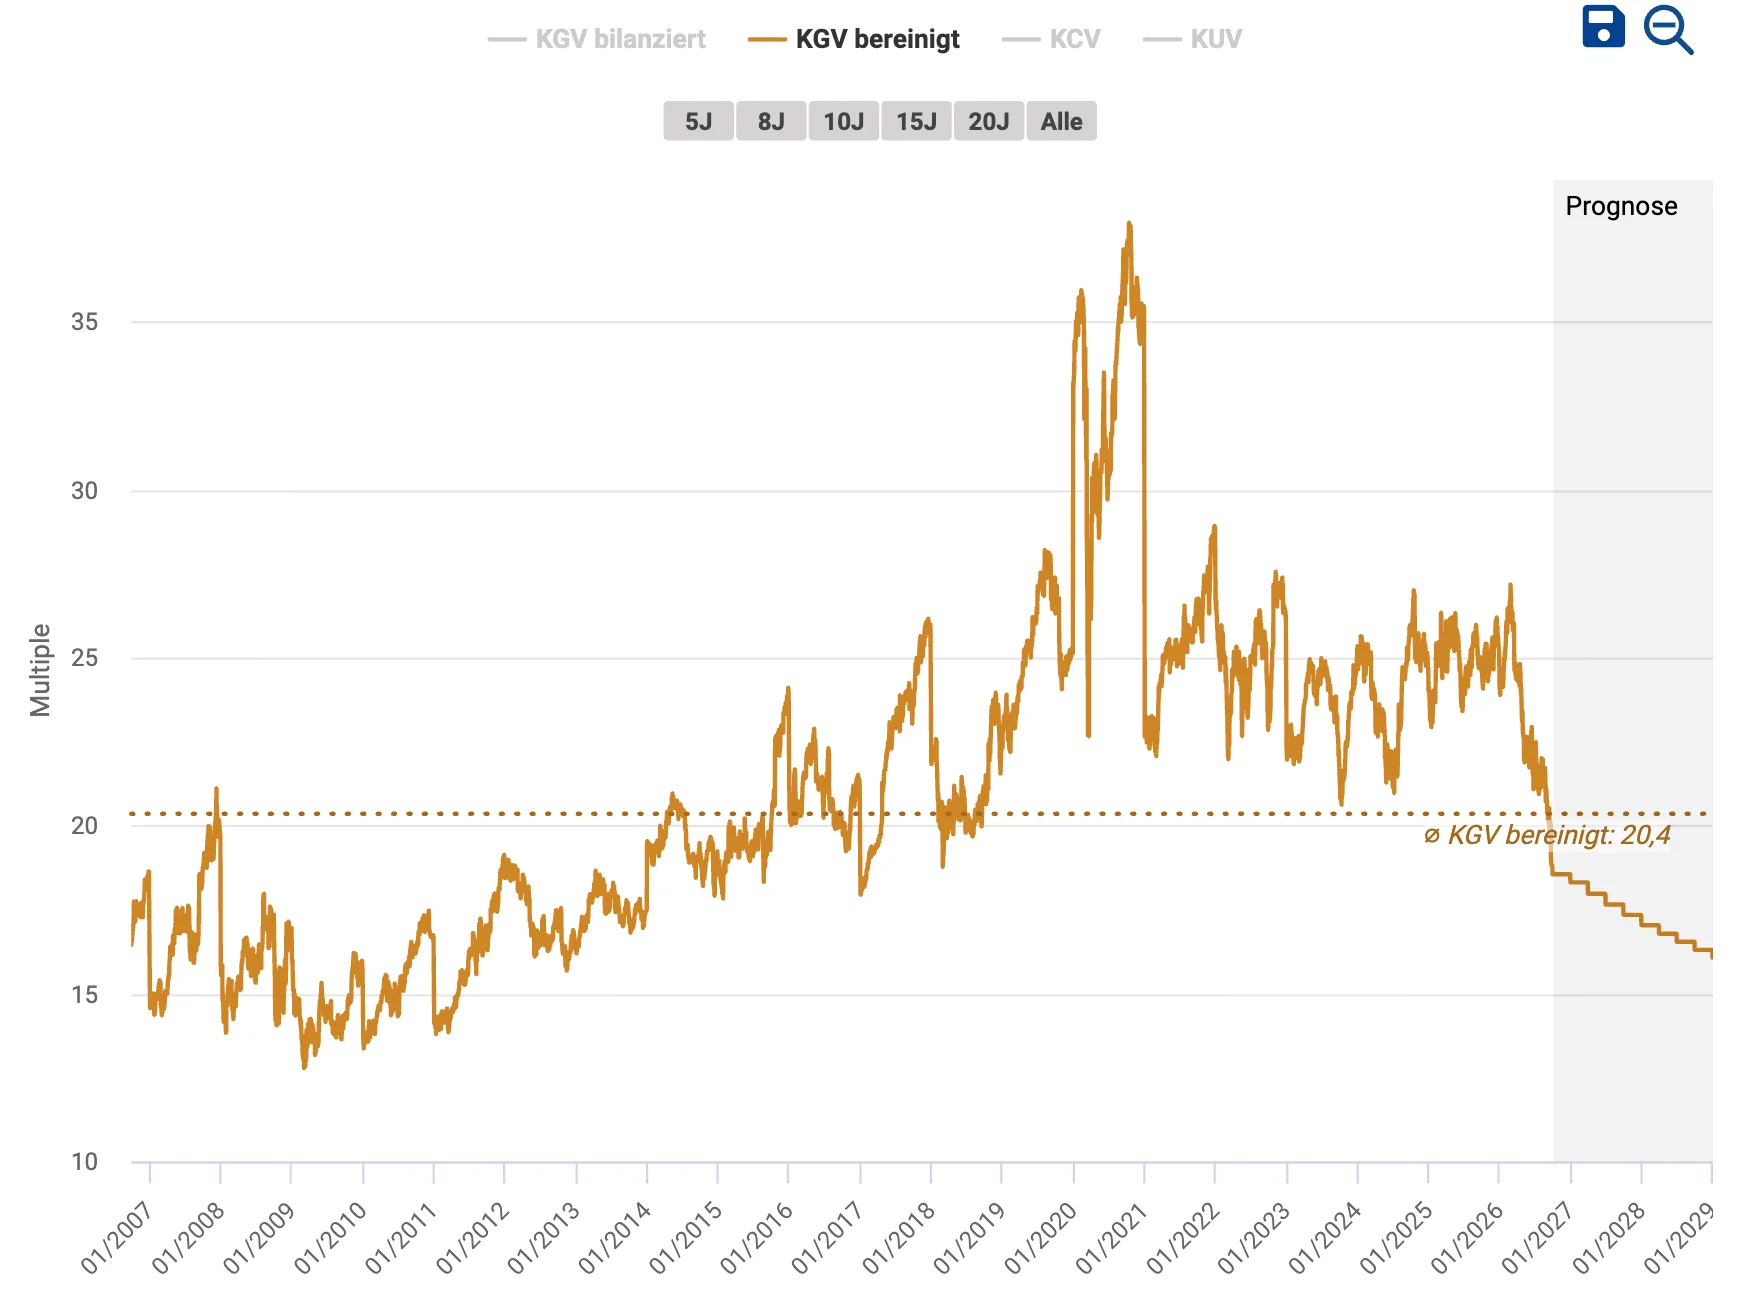
| Zeitraum | Durchschnittliches KGV |
| 2006-2026 (20 Jahre) | 20 |
| 2016-2026 (10 Jahre) | 24 |
| 2021-2026 (5 Jahre) | 24 |
In den letzten 20 Jahren wurde die McDonald’s Aktie durchschnittlich mit einem KGV von 20 bewertet.
Aktuell kostet das Wertpapier nur den 17,1-fachen erwarteten Gewinn des nächsten Jahres.
Somit handeln die Anteilsscheine aktuell mit einem Bewertungsabschlag von ca. 15 % auf den historischen Durchschnittswert.
Der starke Kursrückgang ergab sich auch deshalb, weil die Bewertung zu Beginn des Jahres noch erhöht war. Die Nullzinsphase liegt hinter uns und damit auch die Periode von besonders hohen KGV-Bewertungen.
In Summe schätzen wir die McDonald’s Aktie auf Basis des KGV-Indikators derzeit als leicht unterbewertet ein.
Bewertung anhand der Dividendenrendite
Da es sich um einen sehr verlässlichen Dividendenzahler handelt, lohnt sich ein Blick auf die Ausschüttungsrendite.
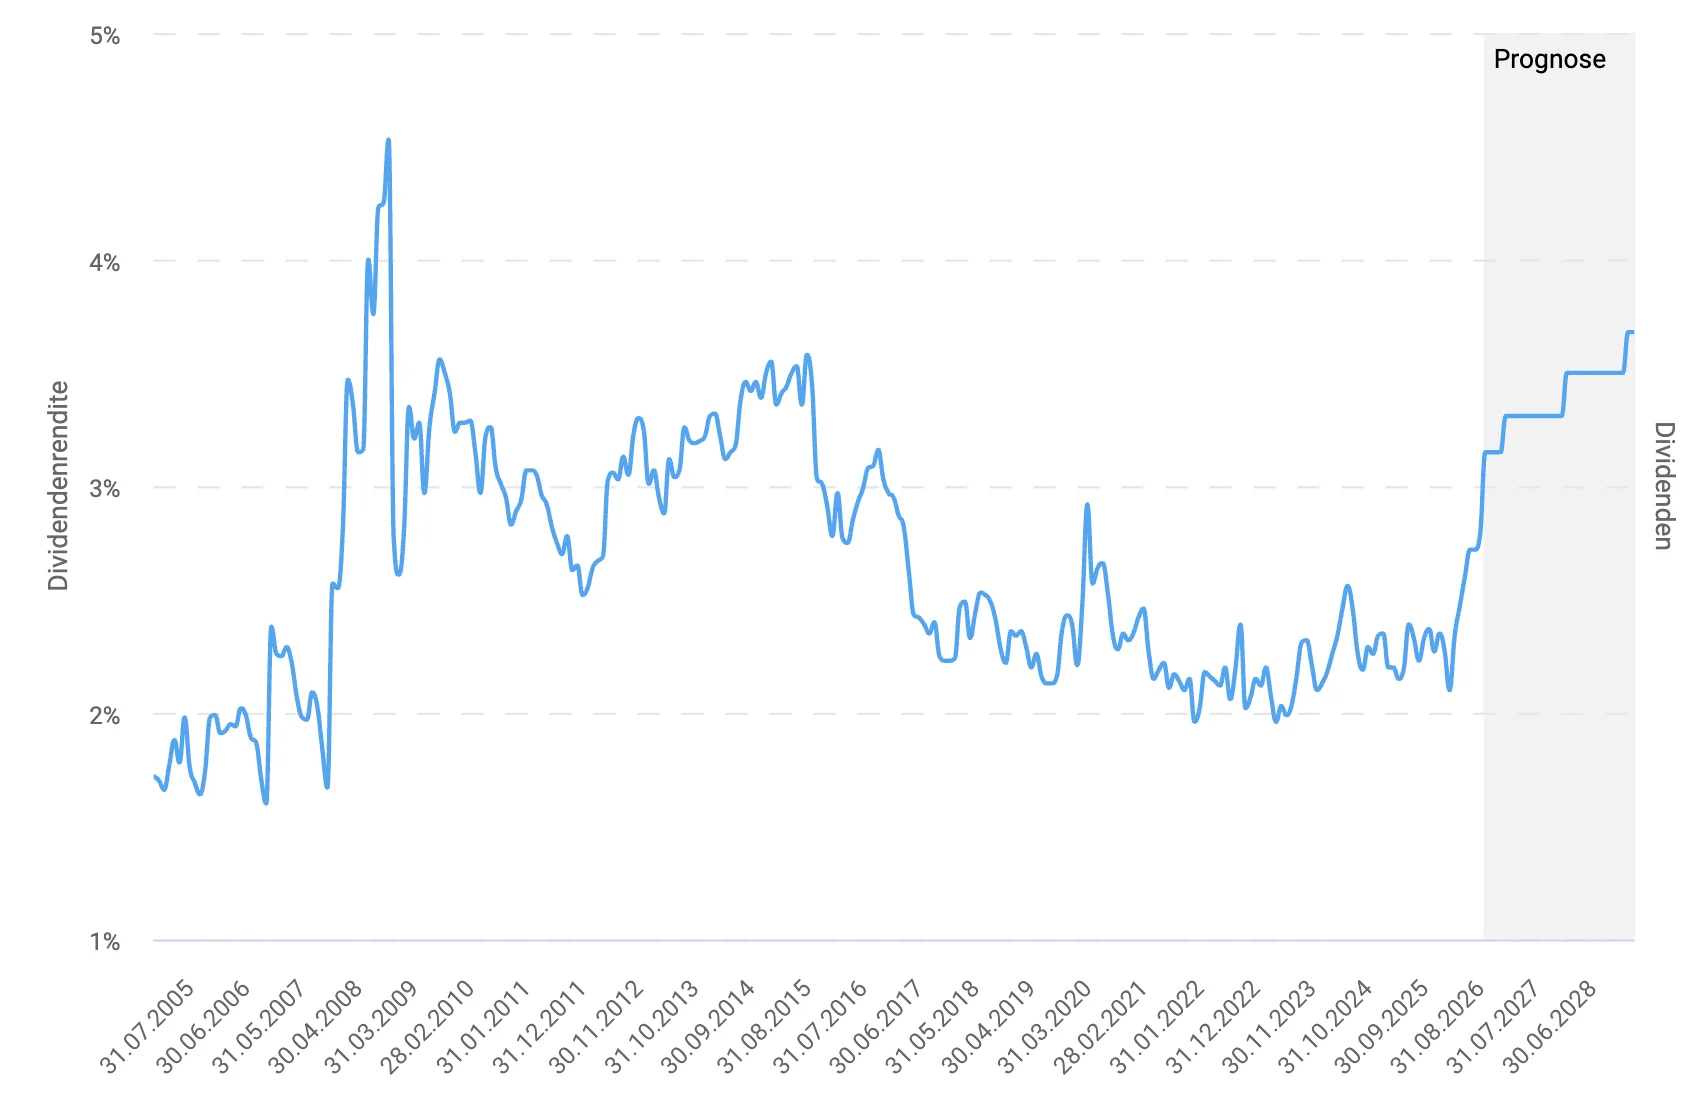
Mit Ausnahme einer kurzen Phase während der Finanzkrise stieg die Dividendenrendite nie über einen Wert von 4 %.
Vermutlich treten dann ausreichend Käufer auf, die von der hohen und nachhaltigen Ausschüttungsrendite angelockt werden.
Ab einem Kurs von 200 USD würde die aktuelle Dividendenrendite einen Wert von 4,0 % erreichen.
Spätestens in diesem Bereich sollte die McDonald’s Aktie ihren Boden finden – zumindest solange, wie an den Finanzmärkten keine Panik ausbricht.
Chancen und Risiken
Die Chancen sind schnell erklärt:
- McDonald’s befindet sich in einer marktführenden Stellung,
- verfügt aufgrund des Immobilienportfolios über einen enormen Substanzwert,
- erwirtschaftet so viel Cash wie nie zuvor
- und ist in der Lage, den langjährigen Wachstumskurs fortzusetzen.
Relevante Risiken sind aus unserer Sicht:
- Ein weiterer Anstieg der Verzinsung zehnjähriger US-Staatsanleihen
- Erneut steigende Lebenshaltungskosten, die den finanziellen Druck von Gering- und Mittelverdienern nochmals erhöhen
- Die nächste Welle von Preissteigerungen beim Einkauf von Lebensmitteln, die zusätzliche Preiserhöhungen der Speisekarte nötig machen würden
- Ein großer Lebensmittelskandal, der das Vertrauen der Konsumenten in die Qualität der Produkte beschädigen würde
Fazit: Ist McDonald’s eine gute Aktie?
Operative Entwicklung
McDonald’s ist der globale Platzhirsch unter den Fast Food-Unternehmen:
- #1 Marke
- #1 Systemweiter Umsatz (140 Mrd. USD pro Jahr)
- #1 Immobilienbesitz (55 % der Filialen)
- #1 Drive Thru-Standorte (29.000)
- #1 Digitale Plattform (210 Mio. aktive App-Nutzer)
- #1 Profitabilität beim Mutterkonzern und den Franchisenehmern (500.000 USD Cashflow pro Filiale und Jahr)
Aufgrund des branchenweiten Gegenwinds haben sich die Wachstumsraten zuletzt abgeschwächt.
McDonald’s reagierte mit der Einführung von preiswerten Menüs und hat sich vorgenommen, bei besonderes profitablen und wachstumsstarken Hühnergerichten sowie bei Getränken Marktanteile zu gewinnen.
So ist es in China mit handpanierten Hühnerfilets bereits gelungen, KFC als Nr. 1 Hühnerkette abzulösen.
Zuletzt wurde eine Vielzahl von neuen Drinks eingeführt: Ein noch besserer Kaffee, koffeinhaltige Erfrischungsgetränke (in Kooperation mit Red Bull) und alkoholfreie Cocktails.
Wir schätzen den langfristigen Wachstumspfad (ca. 5 % jährliche Ertragssteigerung) als vollständig intakt ein.
Wann das Wachstum auf bestehender Fläche wieder anzieht, lässt sich jedoch schwer einschätzen. Es könnte durchaus noch ein paar Quartale dauern.
Einschätzung zur Bewertung der McDonald’s Aktie
Aktuell notiert die McDonald’s Aktie 31 % unter ihrem Allzeithoch, obwohl sich Gewinn und Cashflow auf Rekordniveau befinden.
Das KGV ist auf 17,1 gesunken (2027e) und die anfängliche Dividendenrendite auf 3,4 % gestiegen.
Mittlerweile liegt die FCF-Rendite bei über 5 % (2027e). Wer dem Unternehmen dazu noch ein langfristiges Gewinnwachstum von 5 % p.a. zutraut, findet eine Investitionsgelegenheit mit einer zweistelligen Renditeerwartung.
Persönliches Vorgehen
Ich habe mich nach den Recherchen zu diesem Artikel dazu entschieden, meinen monatlichen Sparplan auf die McDonald’s Aktie zu verdreifachen.
Melde dich jetzt für unseren kostenfreien Newsletter an, um unsere künftigen Artikel zur McDonald’s Aktie nicht zu verpassen.
Alle unsere Artikel zur McDonald’s Aktie
Recherchequellen
Hier folgt eine Auflistung der wichtigsten Recherchequellen:
| Recherchequelle | Was ist dort zu finden? |
| Aktienfinder.net | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| Marketscreener.com | Analystenschätzungen zur künftigen Entwicklung |
| TIKR.com | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| McDonald’s | Investorenpräsentation, August 2026 |
| McDonald’s | Halbjahresbericht 2026 |
| McDonald’s | Pressemeldung: Halbjahreszahlen 2026 |
| McDonald’s | Geschäftsbericht 2025 |
| McDonald’s | Pressemeldung: McDonald’s erhöht die Dividende das 50. Jahr in Folge |
| McDonald’s | Investor Day 2026 Präsentation, September 2026 |
| McDonald’s | Pressemeldung Ausblick 2030 / Investor Day 2026 |
| McDonald’s | Aufzeichnung des Investor Day 2026, September 2026 |
| extraETF | Drawdown-Chart der McDonald’s Aktie |
| YouTube | Das Wall Street Journal interview den McDonald’s CEO, April 2026 |
| YouTube | Der McDonald’s CEO zur Gast in der David Rubenstein Show, August 2021 |
| X | X-Account eines McDonald’s-Franchisenehmers |