
Übersicht zur CEWE Aktie
| Datum | 29. Oktober 2026 |
| Zahl der Aktien | 6,85 Mio. |
| Aktienkurs | 116,00 EUR |
| Marktkapitalisierung | 795 Mio. EUR |
| Net Cash-Position | 110 Mio. EUR |
| Unternehmenswert | 685 Mio. EUR |
| KGV 2026e/2027e | 12,9/10,8 |
| Dividendenrendite 2026e/2027e | 2,7 %/2,8 % |
| ISIN | DE0005403901 |
Obwohl Deutschland in einer wirtschaftlichen Dauerkrise steckt, gibt es weiterhin erfolgreiche “Hidden Champions”. Das sind Unternehmen, die sich in einer lukrativen Nische positioniert und diese erobert haben.
Die CEWE Aktie ist eine solche Firma: Der Umsatz steigt verlässlich und es werden immer höhere Rekordgewinne eingefahren.
Obwohl die meisten Leser schon mit den Fotos und Fotobüchern von CEWE in Berührung gekommen sind, wird die Gesellschaft von vielen Investoren übersehen.
Als wir den Titel im April 2025 vorgestellt haben, war CEWE zwar sehr preiswert zu haben, doch es gab kaum Momentum – die Aktie war schlicht in Vergessenheit geraten.
Zuletzt hat sich aber einiges getan: Zunächst verkaufte CEWE ein margenschwaches Randgeschäft zu einem überraschend hohen Preis.
Kurz darauf folgte der nächste Schritt: Mit der Übernahme von Kodak Moments verstärkt CEWE sein Kerngeschäft und erschließt internationales Potenzial.
Das Ergebnis kann sich sehen lassen: Sobald die Übernahme freigegeben wurde, entsteht eine Firma mit
- einem geschärften Profil,
- zusätzlichen Umsätzen und höheren Wachstumsraten
- und der Perspektive auf eine deutlich steigende Marge.
Der Aktienkurs ist bereits etwas angesprungen, gleichzeitig ist die Bewertung immer noch preiswert. Höchste Zeit, um euch auf den aktuellen Stand zu bringen.
Geschäftsmodell und Investitionsthese
Zu Beginn ein kurzer Rückblick: Womit verdient CEWE sein Geld?
Das Unternehmen verwandelt digitale Bilder und Erinnerungen in Fotobücher, Kalender, Wandbilder und ausgedruckte Fotoabzüge.
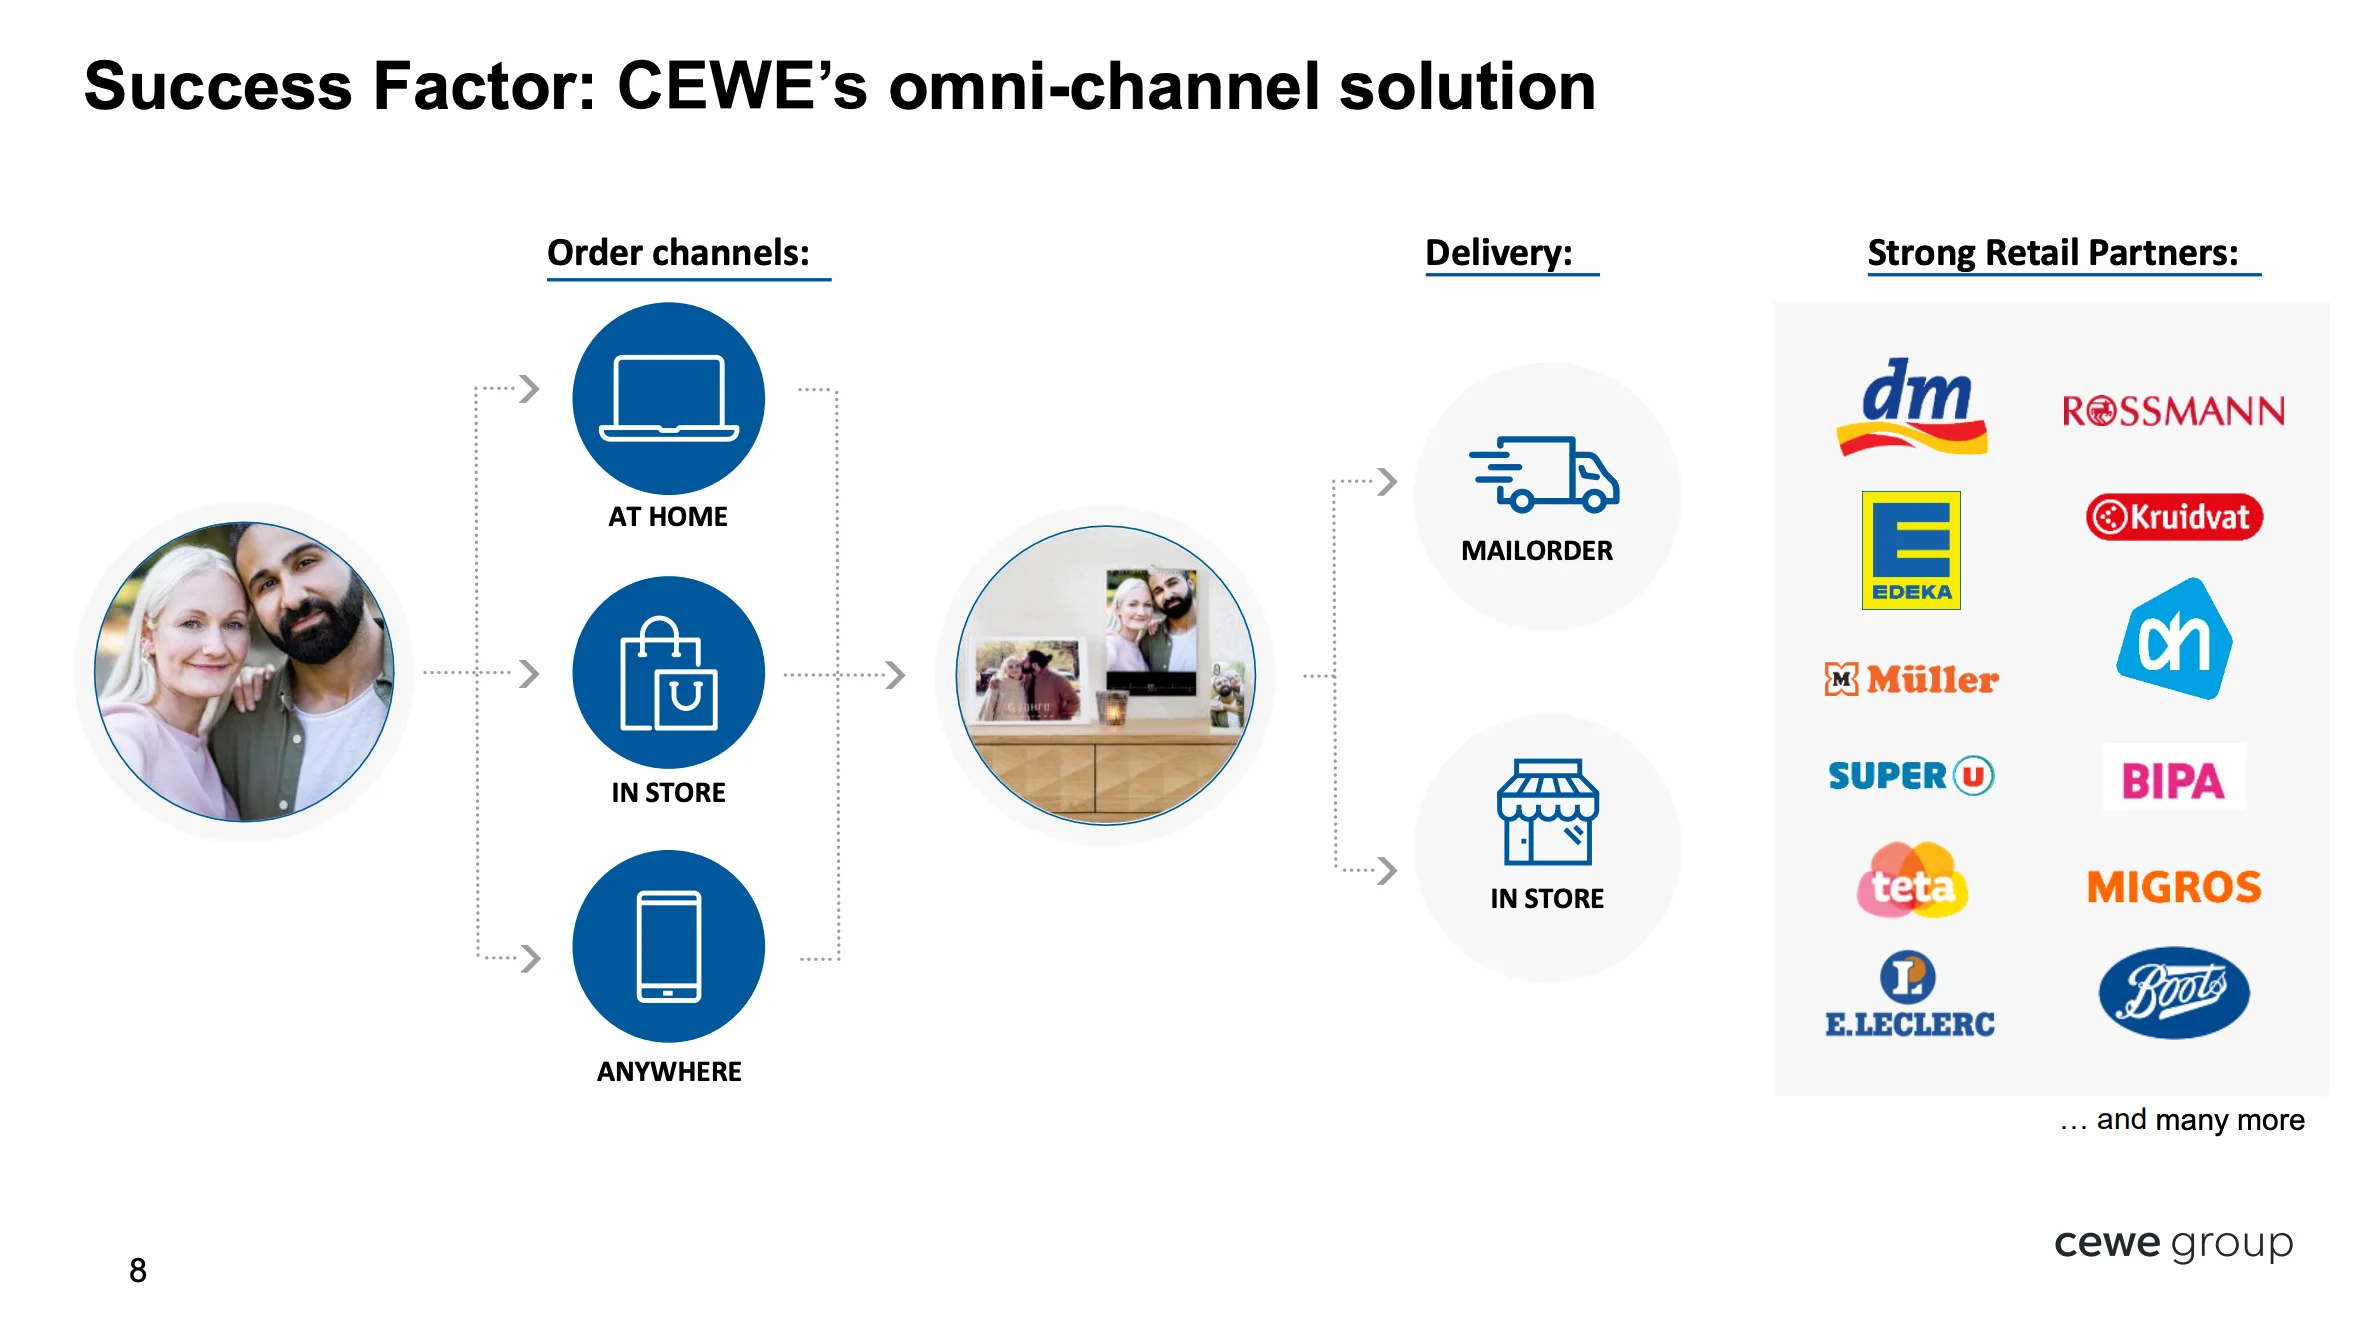
Starke Marken und Handelspartner sichern den Kundenzugang, Premiumprodukte erhöhen den durchschnittlichen Bestellwert.
Die modernen Produktionswerke ermöglichen eine zuverlässige Lieferung bis kurz vor Weihnachten – ein entscheidender Wettbewerbsvorteil.
Mit dem abgeschlossenen Verkauf des margenschwachen Onlinedrucks konzentriert sich CEWE auf sein profitables Kerngeschäft.
Unsere These bleibt profitables Wachstum bei konservativer Finanzierung – und das zu einer sehr günstigen Bewertung.
Hinzu kommen Chancen durch die internationale Expansion, allerdings auch zusätzliche Risiken bei der Integration von Kodak Moments.
Bevor wir inhaltlich einsteigen, werfen wir noch einen Blick auf die historische Aktionärsrendite.
Historische Rendite der CEWE Aktie
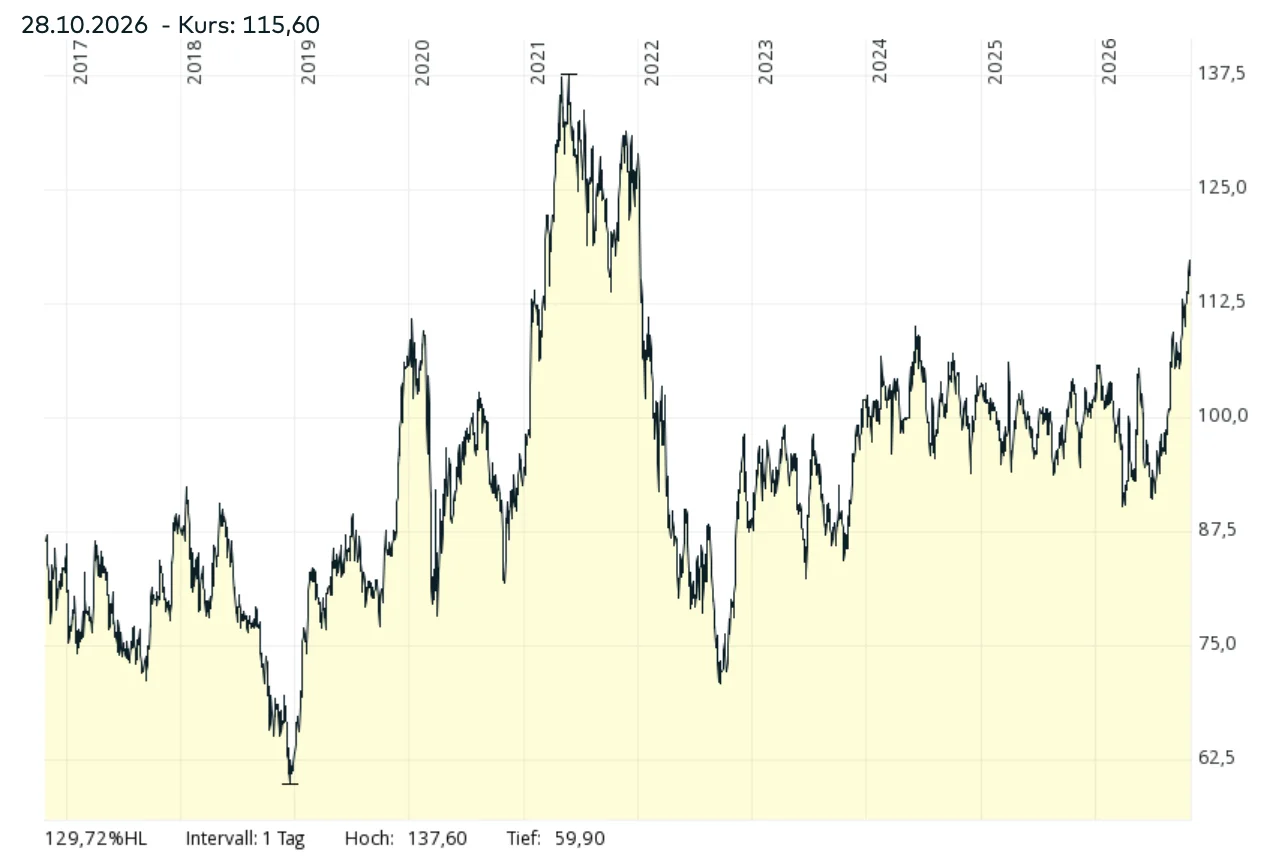
Die Corona-Pandemie sorgte zwar für einen kurzfristigen Boom, in den letzten vier Jahren pendelte der Kurs jedoch wieder seitwärts im Bereich der 100 EUR-Marke.
Das war auch das Kursniveau bei unserer ersten Analyse der CEWE Aktie im April 2025.
Aufgrund der aktuellen Entwicklungen, auf die wir gleich näher eingehen, ist zuletzt etwas Momentum aufgekommen.
Das Wertpapier notiert aber nach wie vor 20 % unter dem Allzeithoch aus dem Jahr 2021.
Aktuelle Entwicklungen
In den letzten Jahren entwickelte sich CEWE zwar stetig, aber mit geringen Wachstumsraten.
Im Kerngeschäft (Fotofinishing, ca. 85 % des Umsatzes) konnten die Erlöse etwas schneller gesteigert werden, bei sehr auskömmlichen Margen.
Das zweite Segment, der kommerzielle Onlinedruck für B2B-Kunden (ca. 15 % des Umsatzes) stagnierte dagegen und die sowieso schon niedrigen Margen sanken weiter.
In den letzten Monaten überraschte das Management gleich zweifach:
- Mai 2026: Der kommerzielle Onlinedruck wurde zu einem hervorragenden Preis veräußert
- Juli 2026: Das Kerngeschäft soll durch die Übernahme eines direkten Wettbewerbers gestärkt werden
Im Ergebnis entsteht ein größeres, wachstumsstärkeres und profitableres Unternehmen. Wie viel Potenzial sich aus diesen Veränderungen ergibt, lösen wir im Abschnitt „Bewertung der CEWE Aktie“ auf.
Verkauf des kommerziellen Onlinedrucks
In unserer ersten Analyse kritisierten wir, dass der kommerzielle Onlinedruck Kapital und Managementkapazitäten bindet, ohne dabei ausreichend Ertrag beizusteuern.
2025 erwirtschaftete das Segment bei einem Umsatz von 90 Mio. EUR lediglich 1,7 Mio. EUR operativen Gewinn – eine hauchdünne Marge von 1,9 %.
Zum Vergleich: Im Kerngeschäft lag die EBIT-Marge bei 11,2 %.
Da das Segment im Juli 2026 veräußert wurde, erhöht sich die Profitabilität auf Konzernebene von 10,2 % auf 11,2 % (rückwirkende Betrachtung der 2025er-Zahlen).
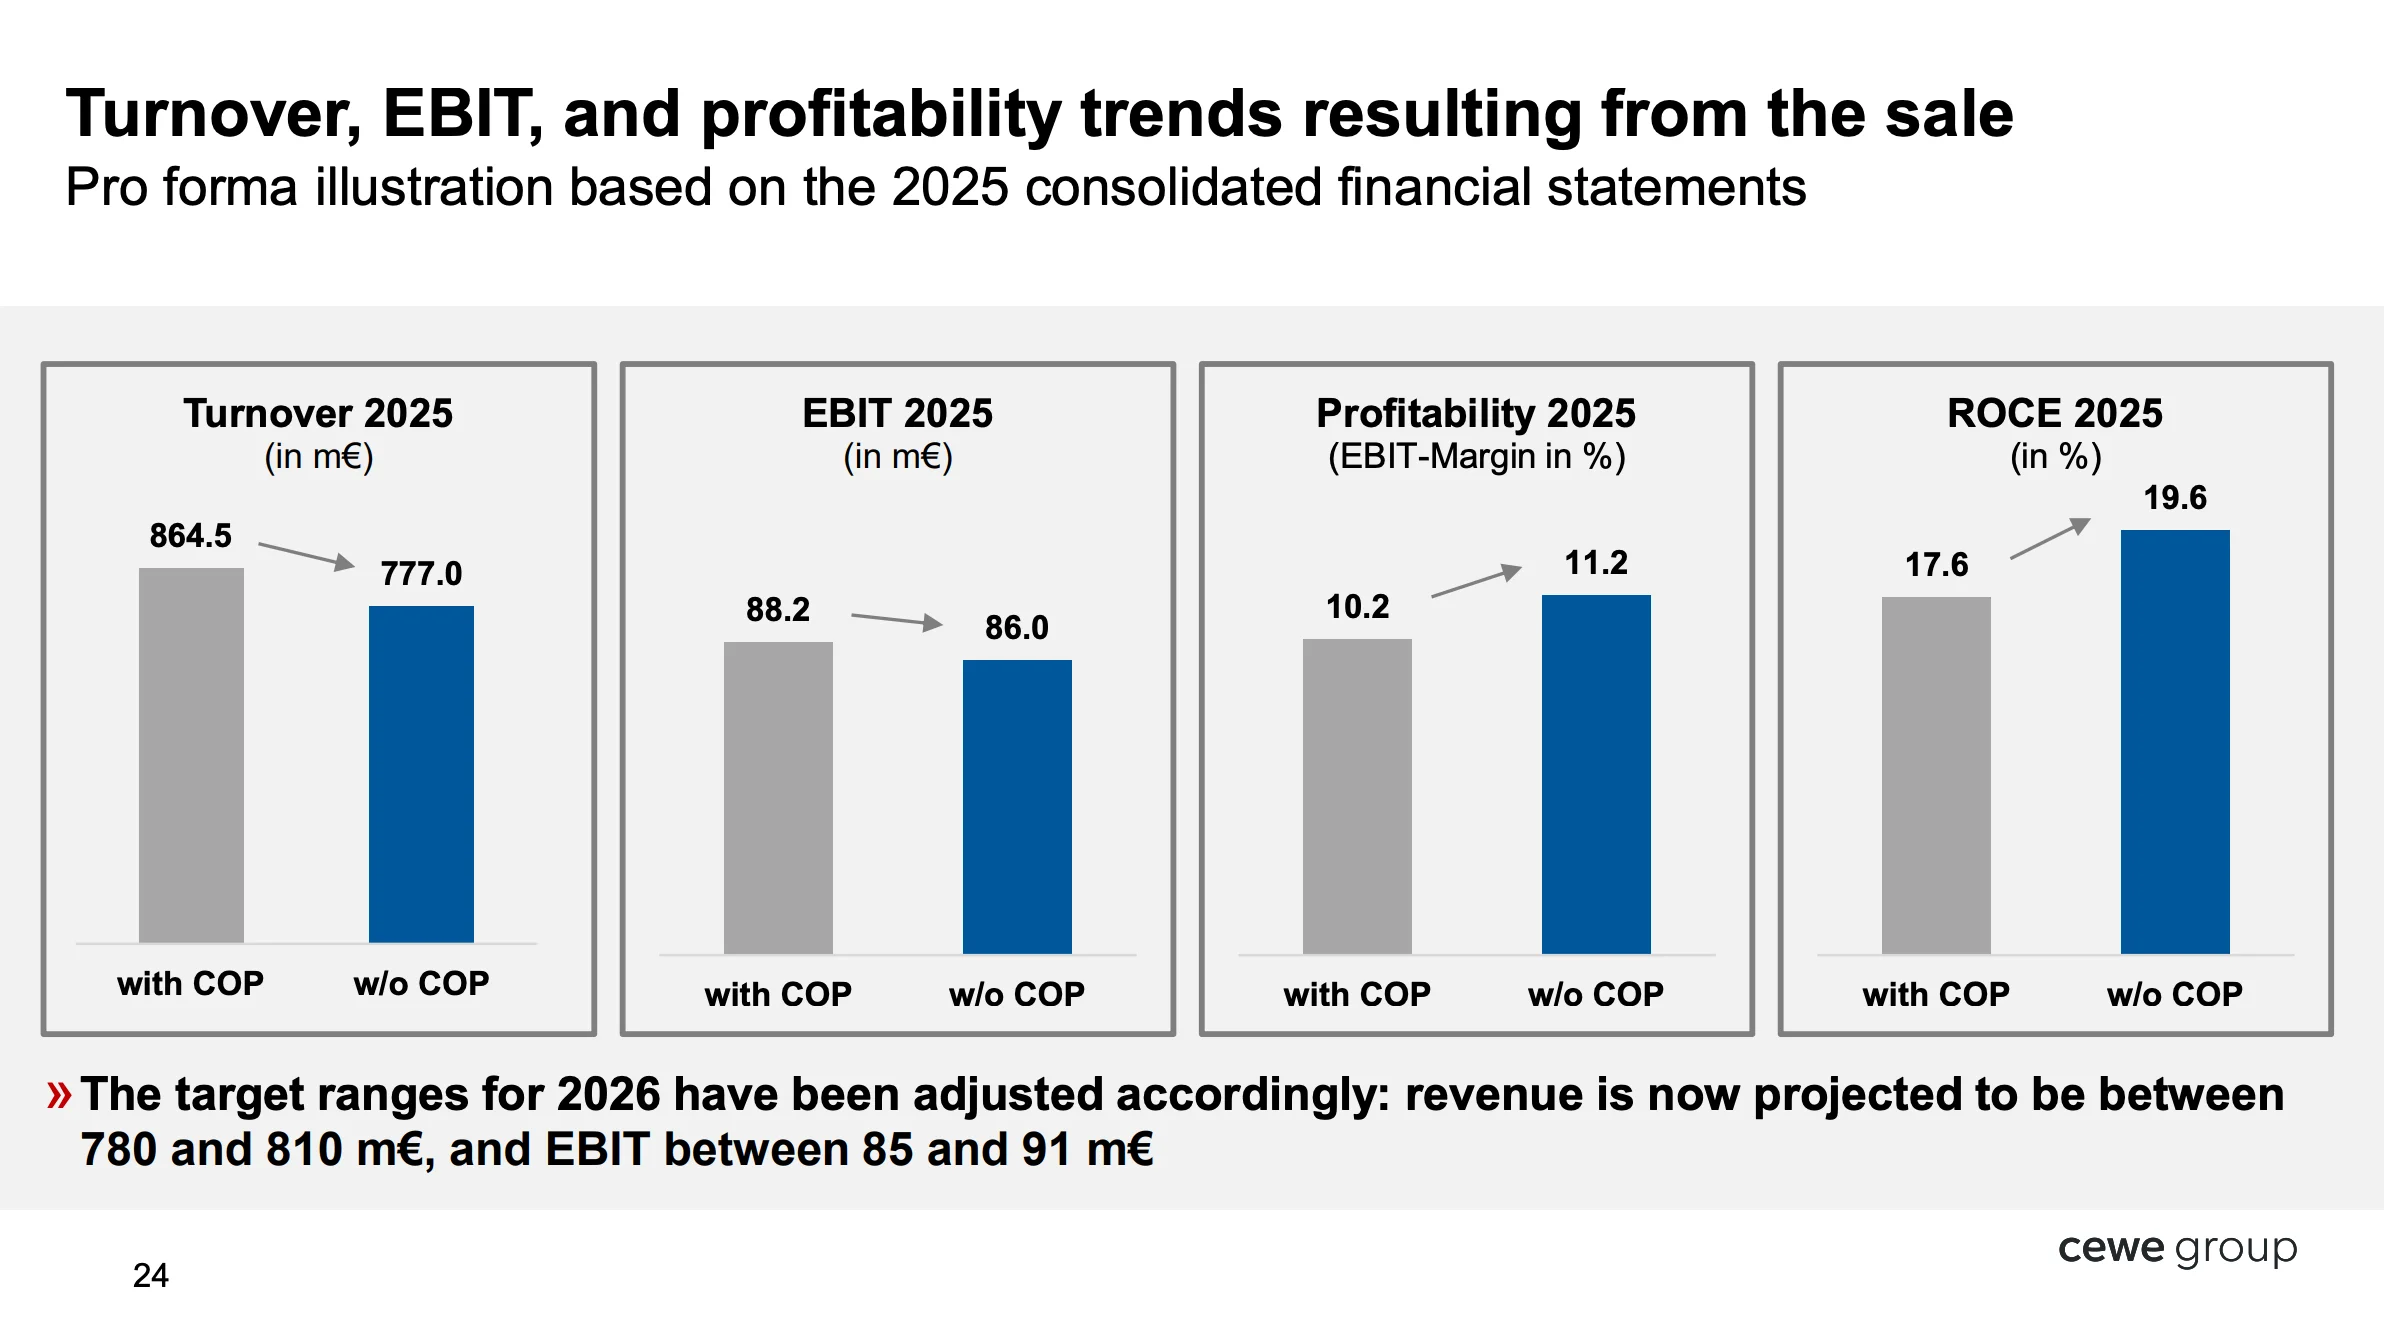
Gleichzeitig reduziert sich die Kapitalbindung, was zu einem deutlichen Sprung bei der Kapitalverzinsung führt (ROCE steigt von 17,6 % auf 19,6 %).
Der inzwischen abgeschlossene Verkauf war aus meiner Sicht die richtige Entscheidung!
Beeindruckend ist, dass CEWE das Unternehmen zu einem Preis von 120 Mio. EUR verkaufen konnte.
Das entspricht dem 71-fachen operativen Gewinn, den das Segment 2025 beigesteuert hat.
Anders ausgedrückt: Mit dem Onlinedruck wurden 2025 nur 2 % des konzernweiten Gewinns erwirtschaftet, der Verkaufserlös beläuft sich aber auf satte 15 % der aktuellen Marktkapitalisierung.
Da die Transaktion im Juli vollzogen wurde, wird in den Q3-Zahlen ein schöner, wenn auch einmaliger, Verkaufsgewinn auftauchen.
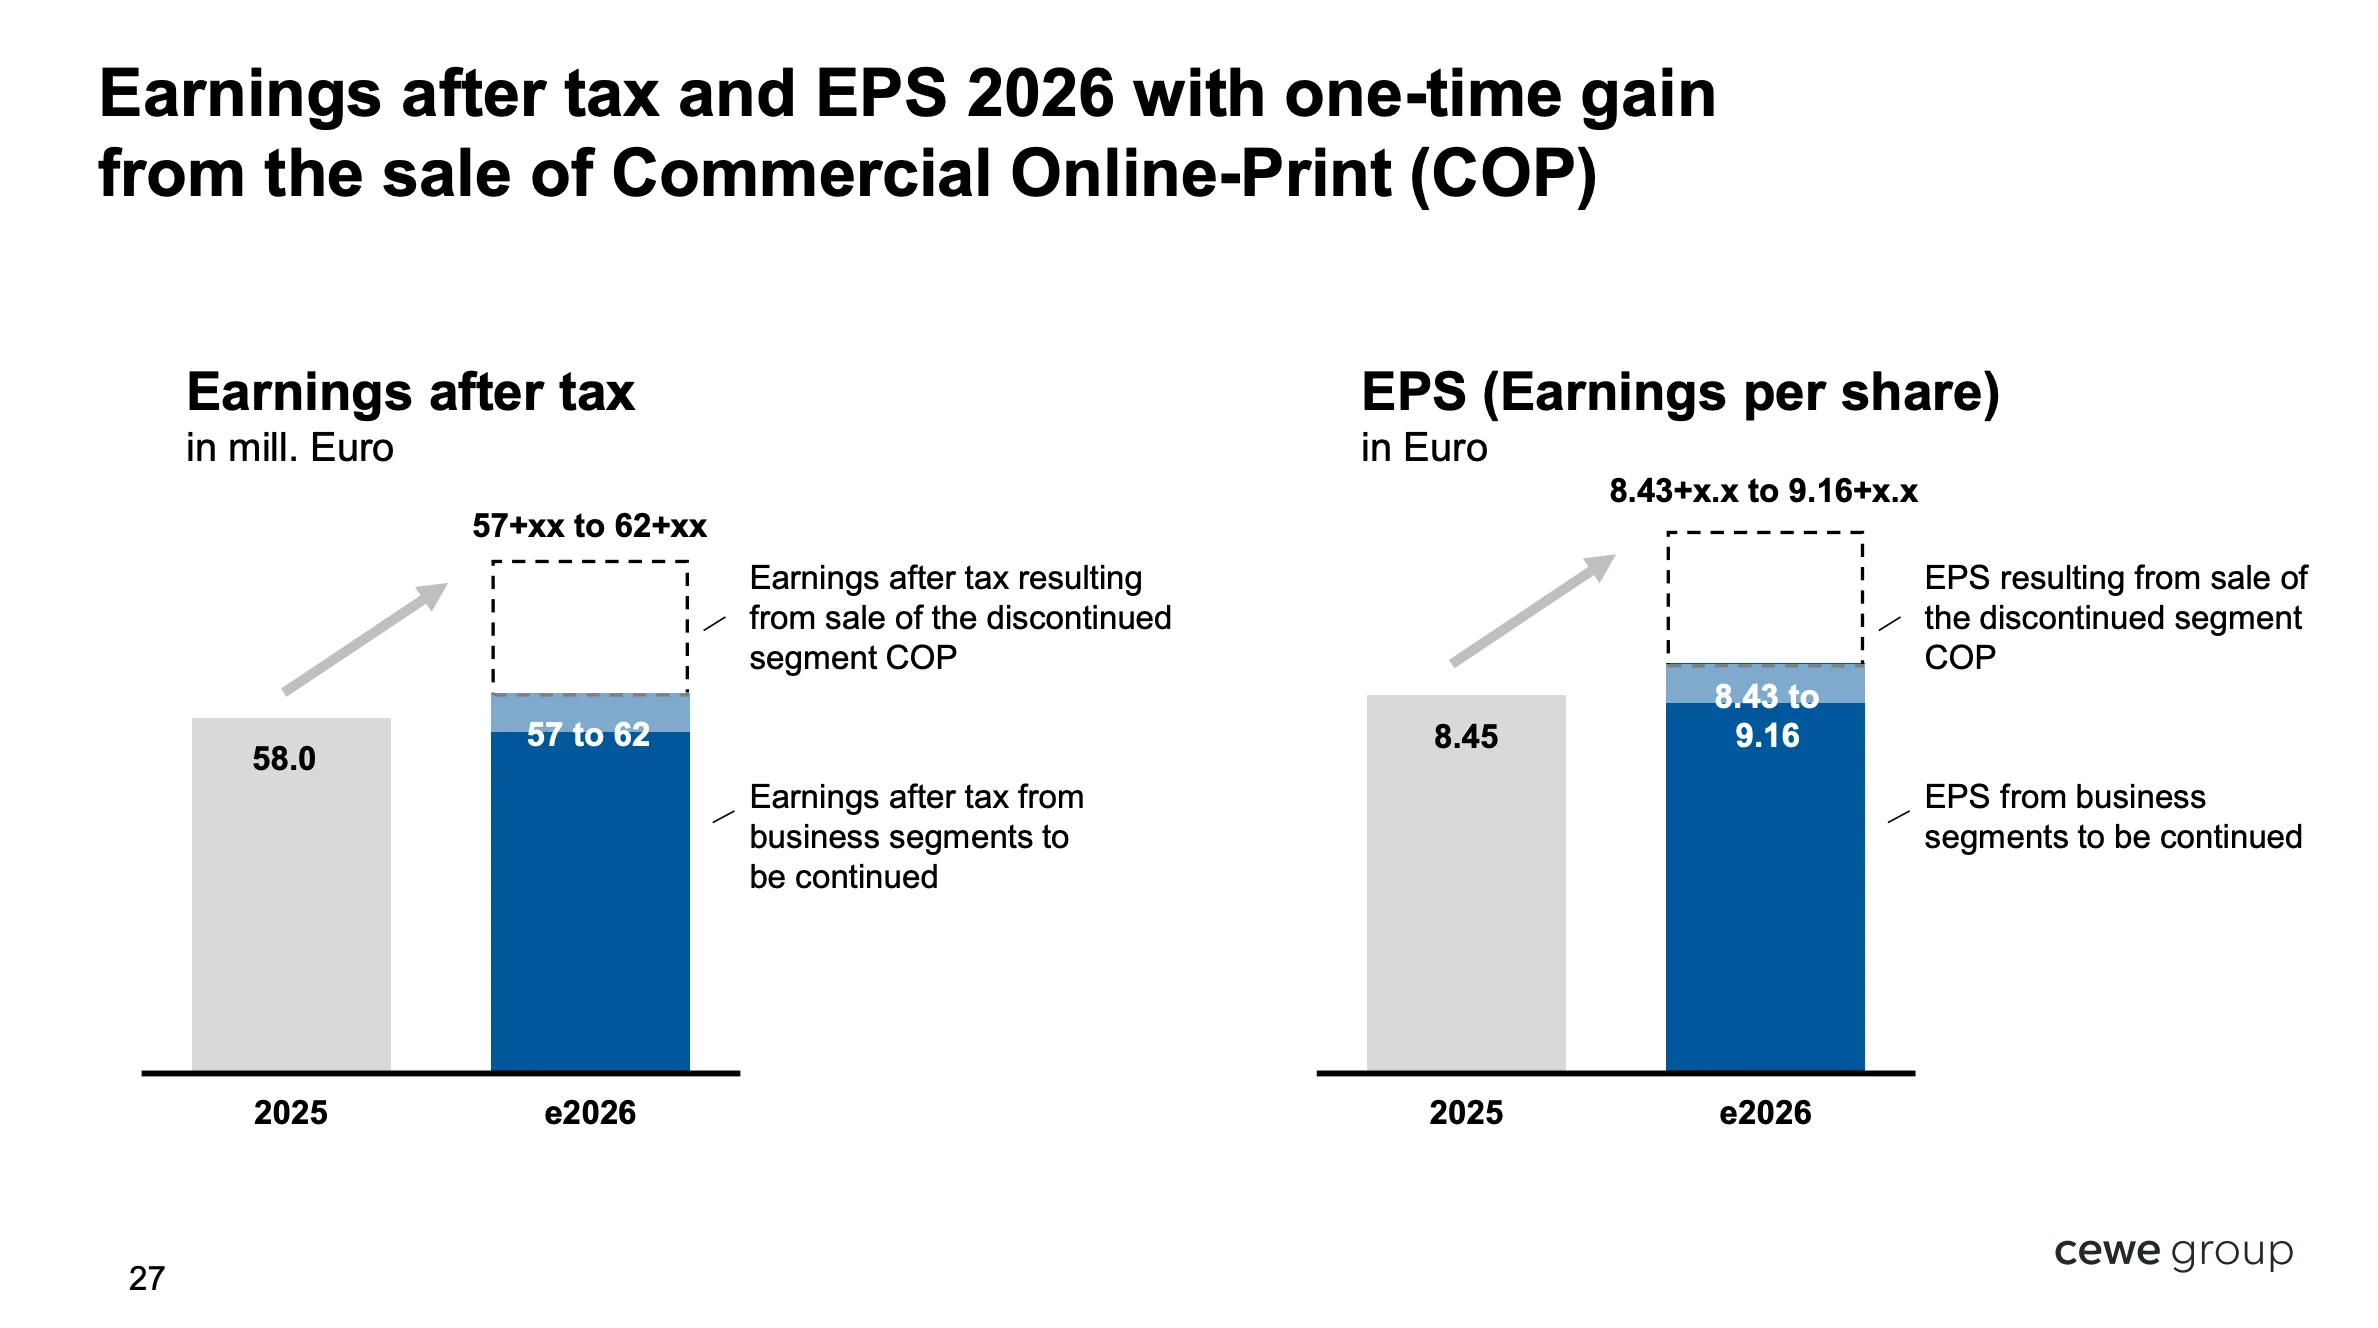
Dieser wird sich aber nicht auf 120 Mio. EUR, sondern einen mittleren zweistelligen Millionenbetrag belaufen, da das aufgegebene Geschäft mit rund 60 Mio. EUR in der Bilanz stand.
Zusätzlich zum operativ erwirtschafteten Gewinn wird das EPS des Jahres 2026 durch den Verkauf um ca. 7,00 EUR steigen.
Ebenso beeindruckend wie den Verkauf des Onlinedrucks finde ich den angestrebten Kauf von Kodak Moments, der nur wenige Wochen später bekanntgegeben wurde und die Zukunft von CEWE prägen wird.
Kauf von Kodak Moments
Am 6. Oktober besuchte ich den Capital Market Day (CMD) von CEWE in Oldenburg.
Neben einer Produktionsbesichtigung wurde die geplante Übernahme von Kodak Moments ausführlich erläutert.
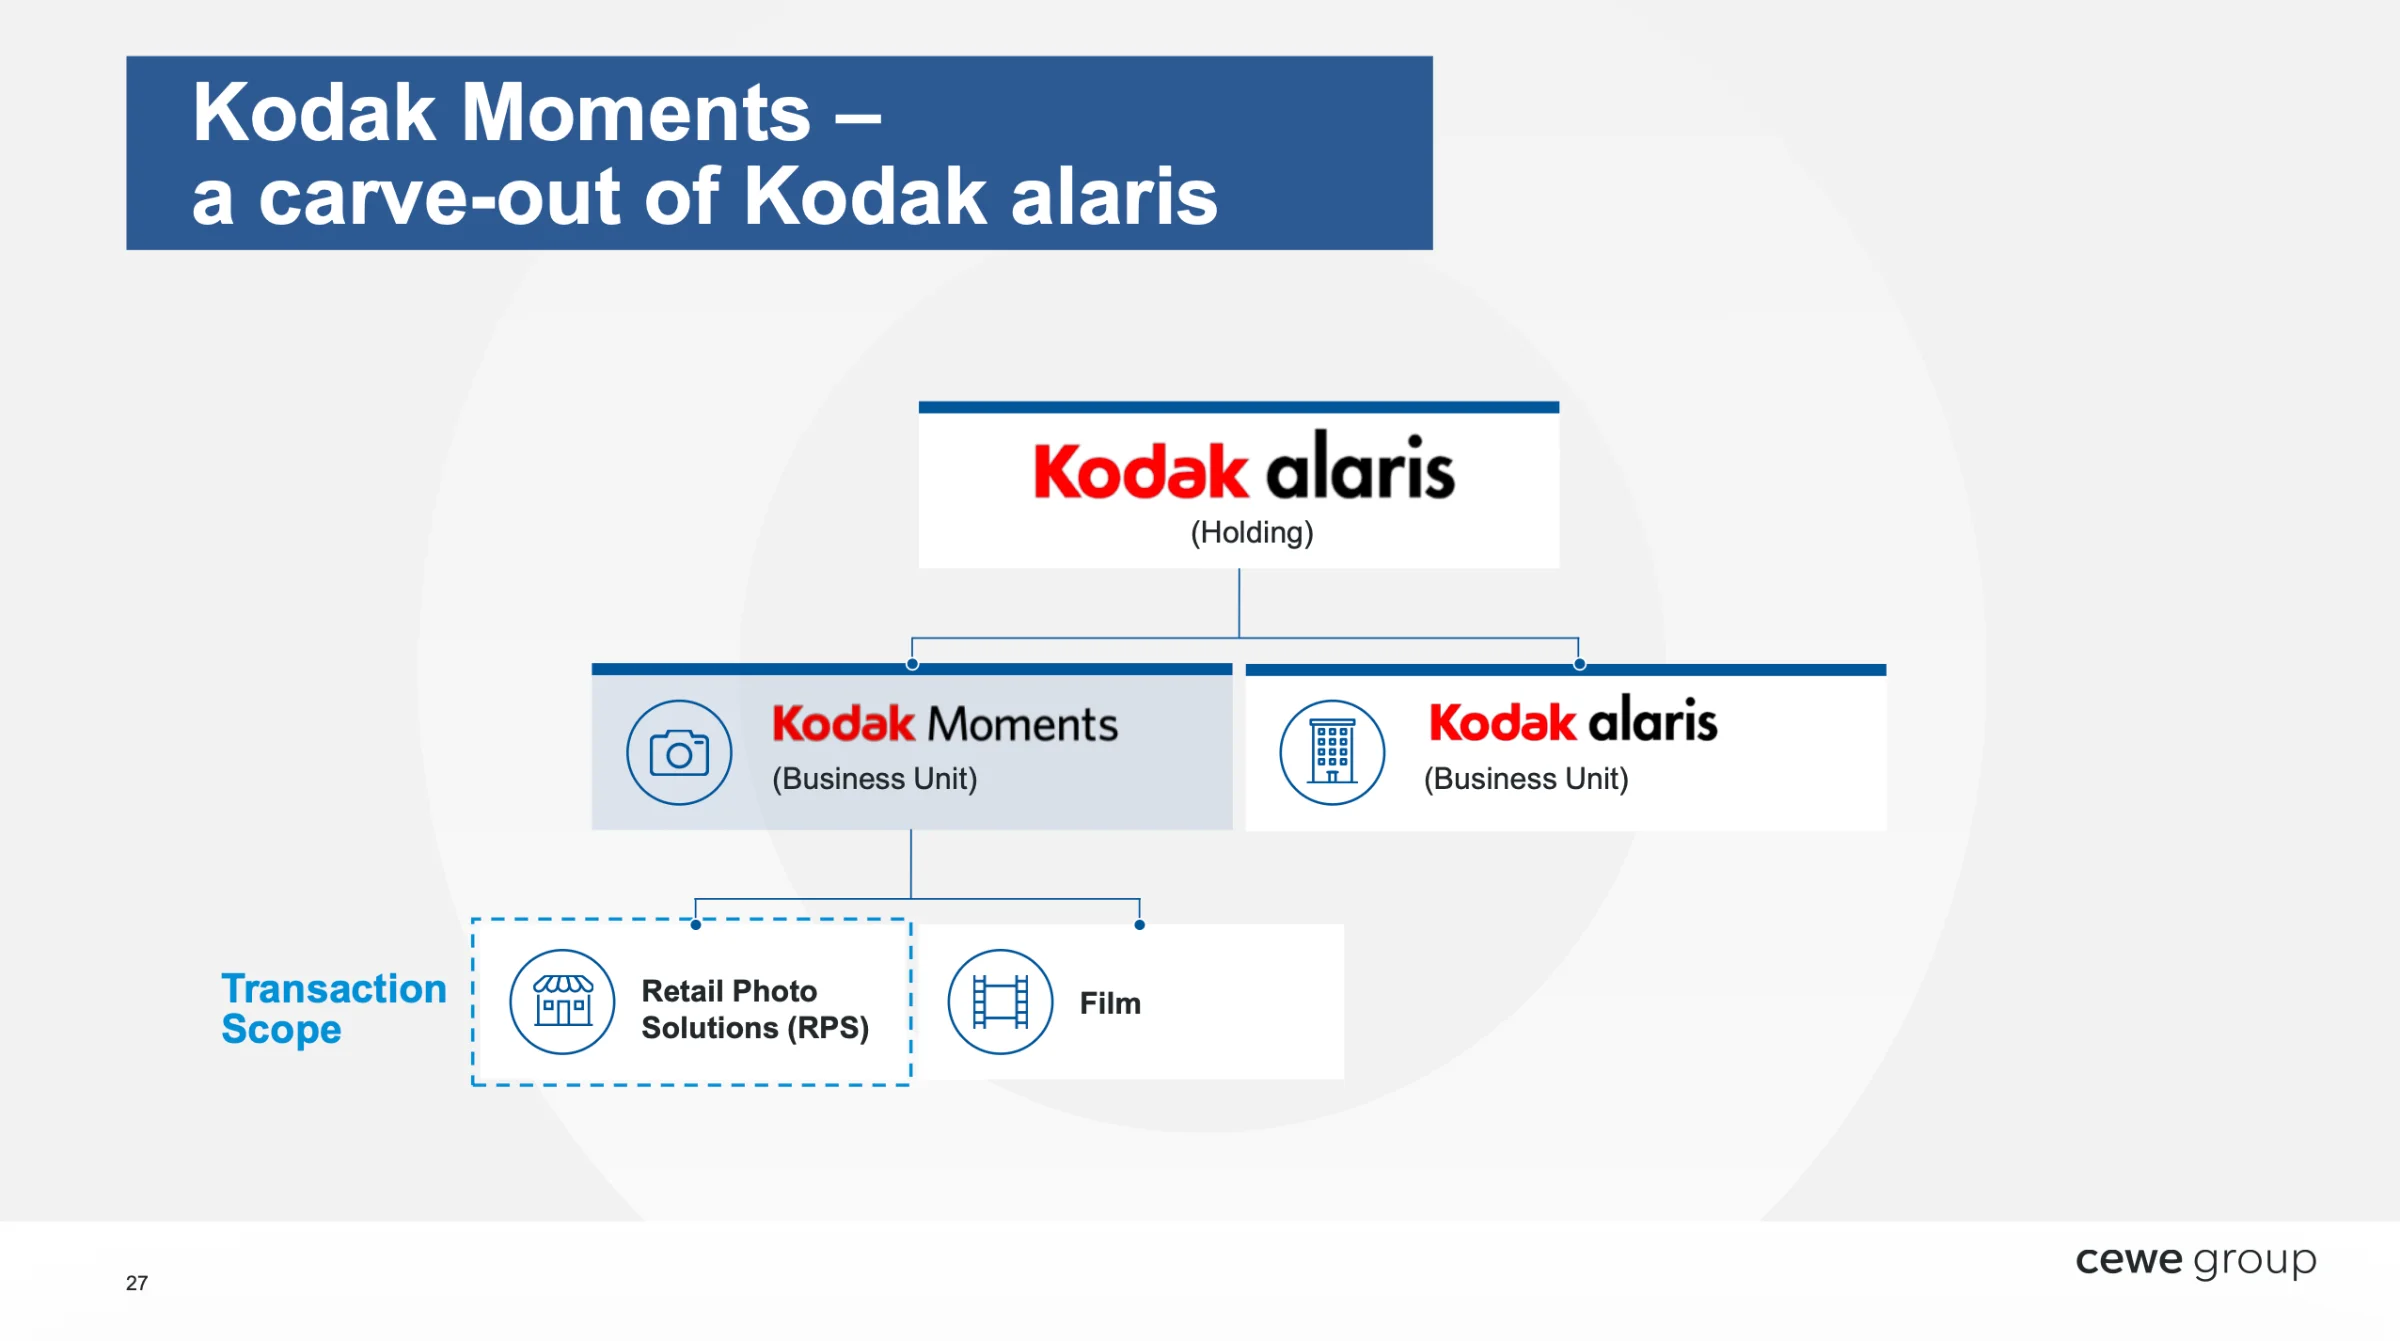
CEWE übernimmt nicht die gesamte Firma, sondern nur den Geschäftsbereich Kodak Moments Retail Photo Solutions.
Das Dokumentenscangeschäft (Kodak Alaris) und das analoge Filmgeschäft gehören nicht zur Transaktion.
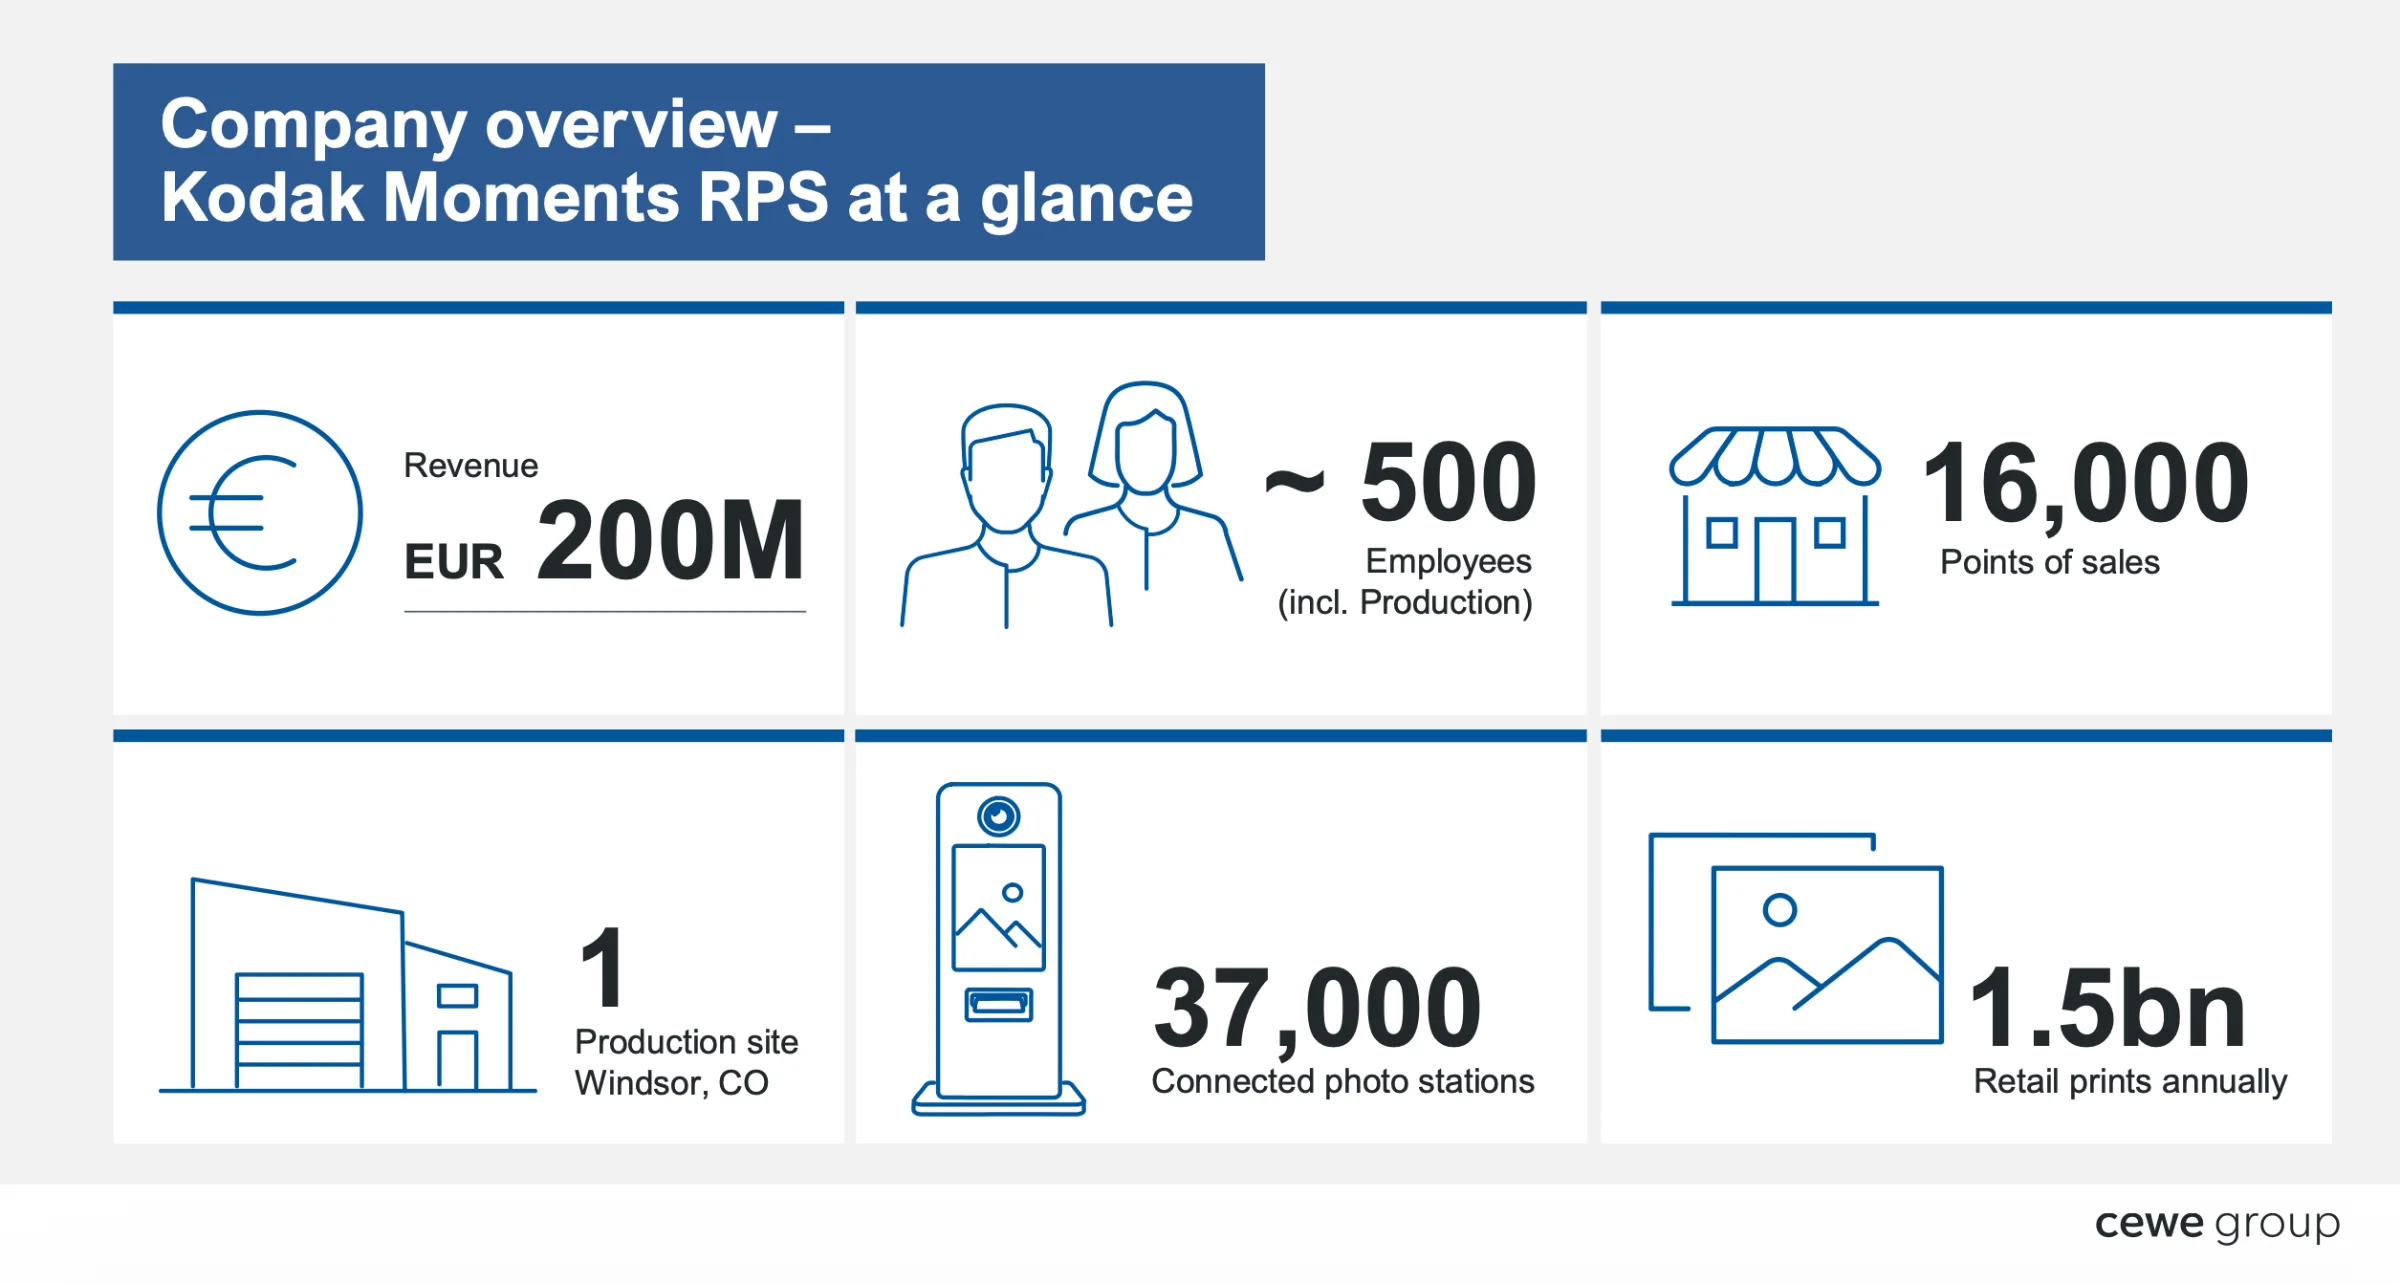
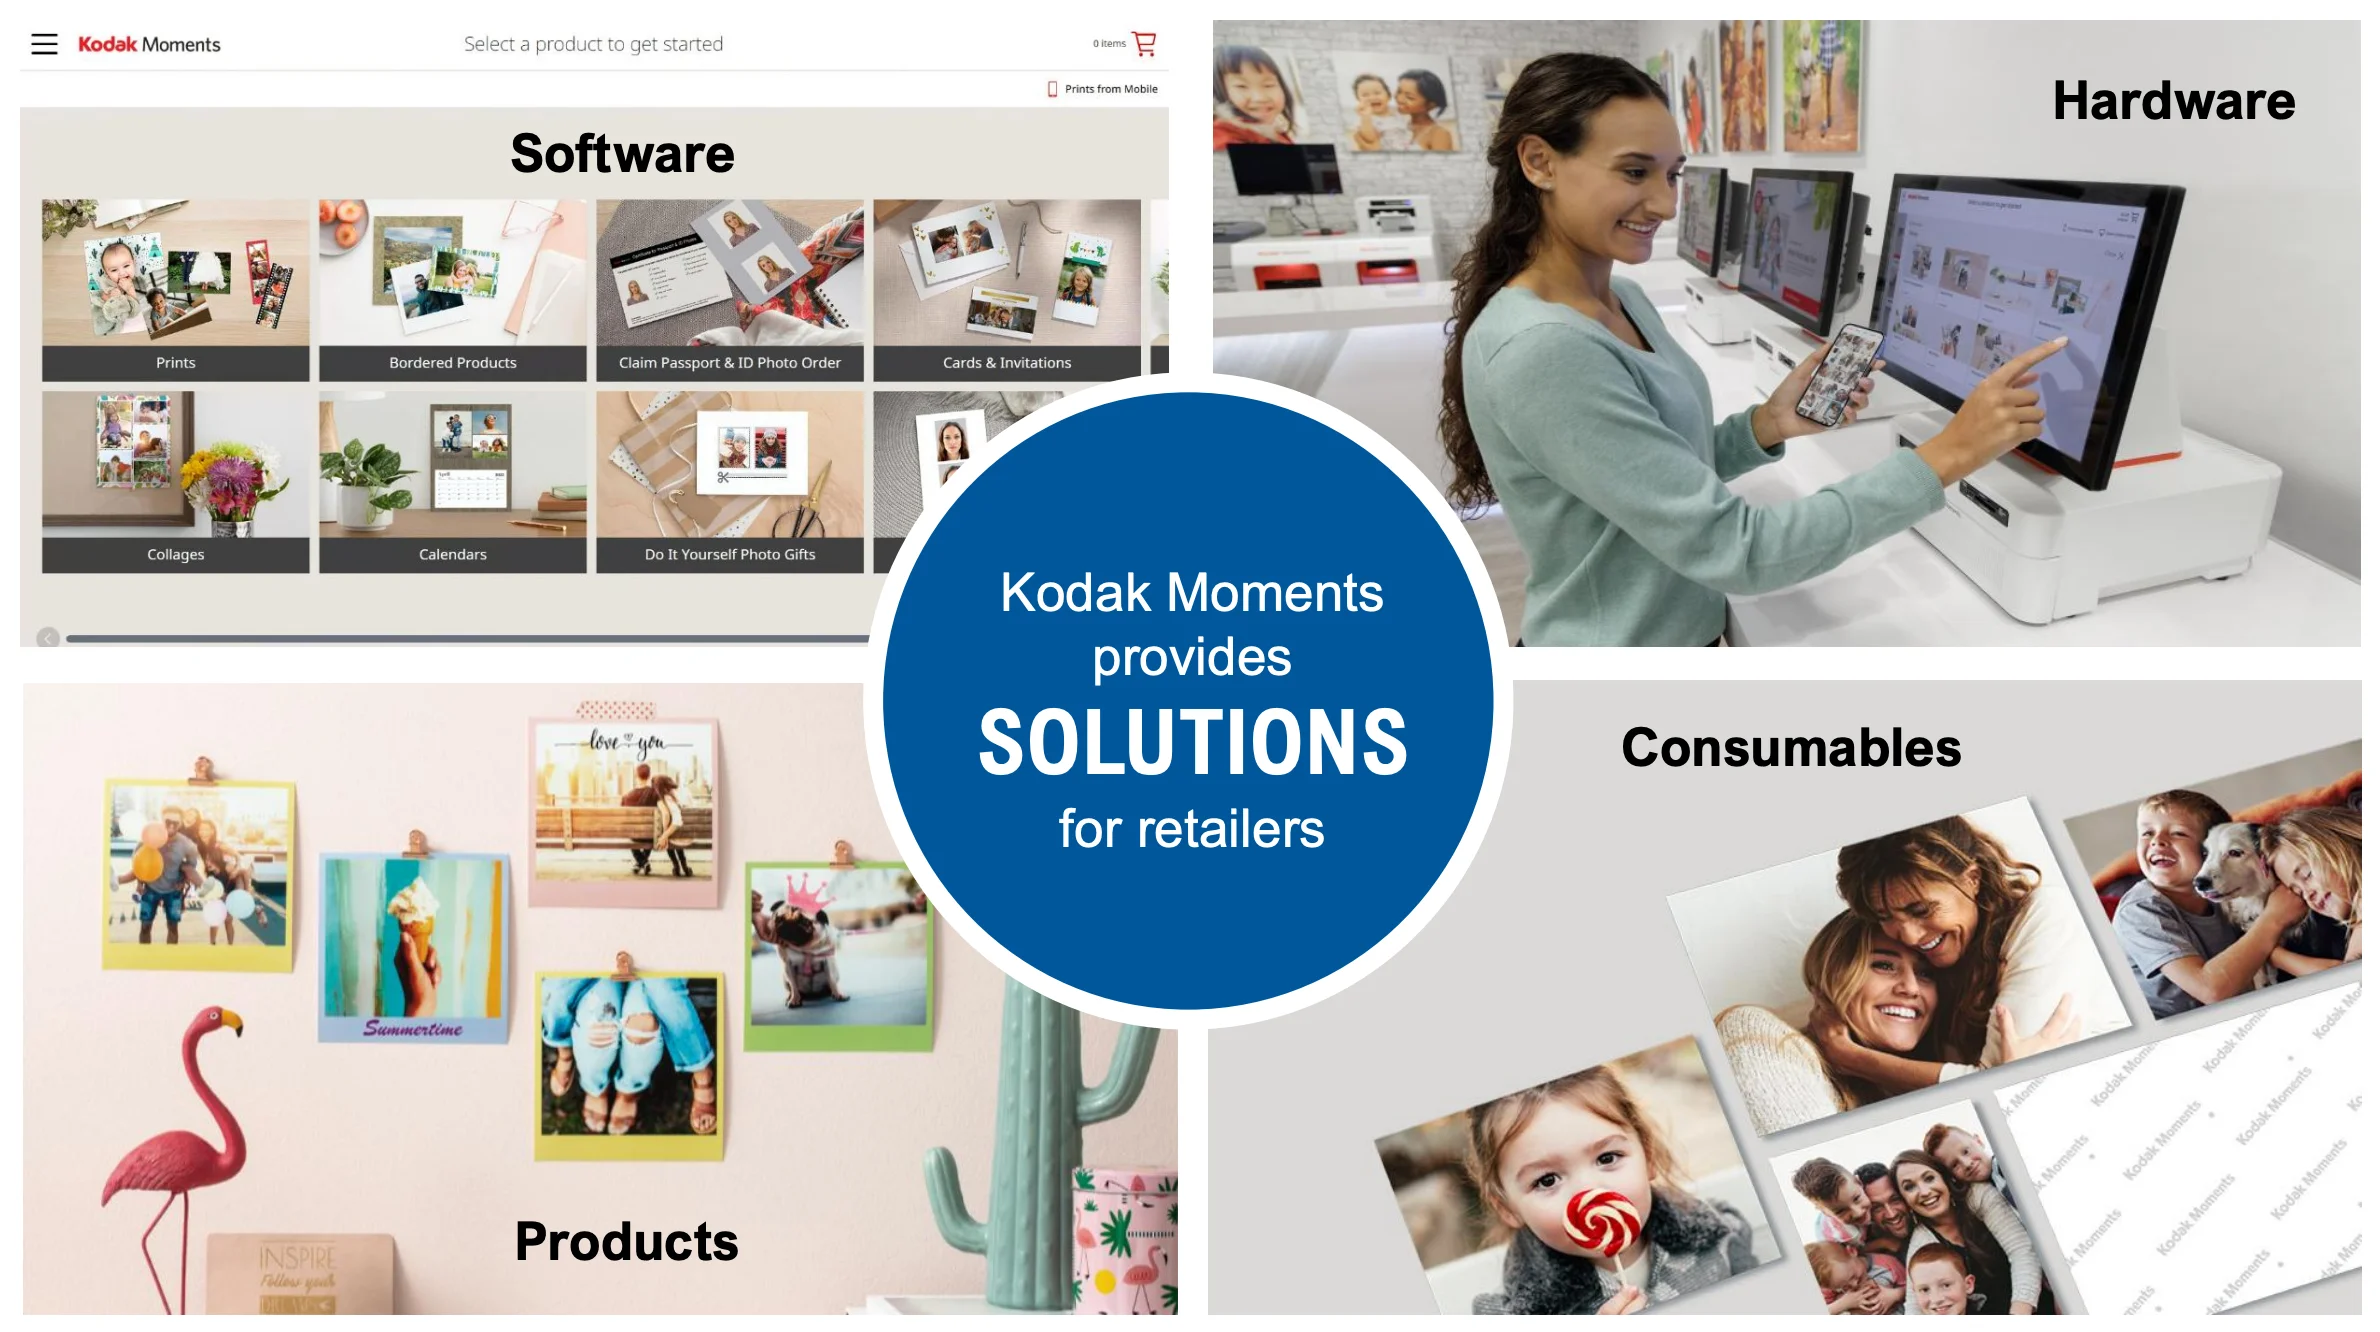
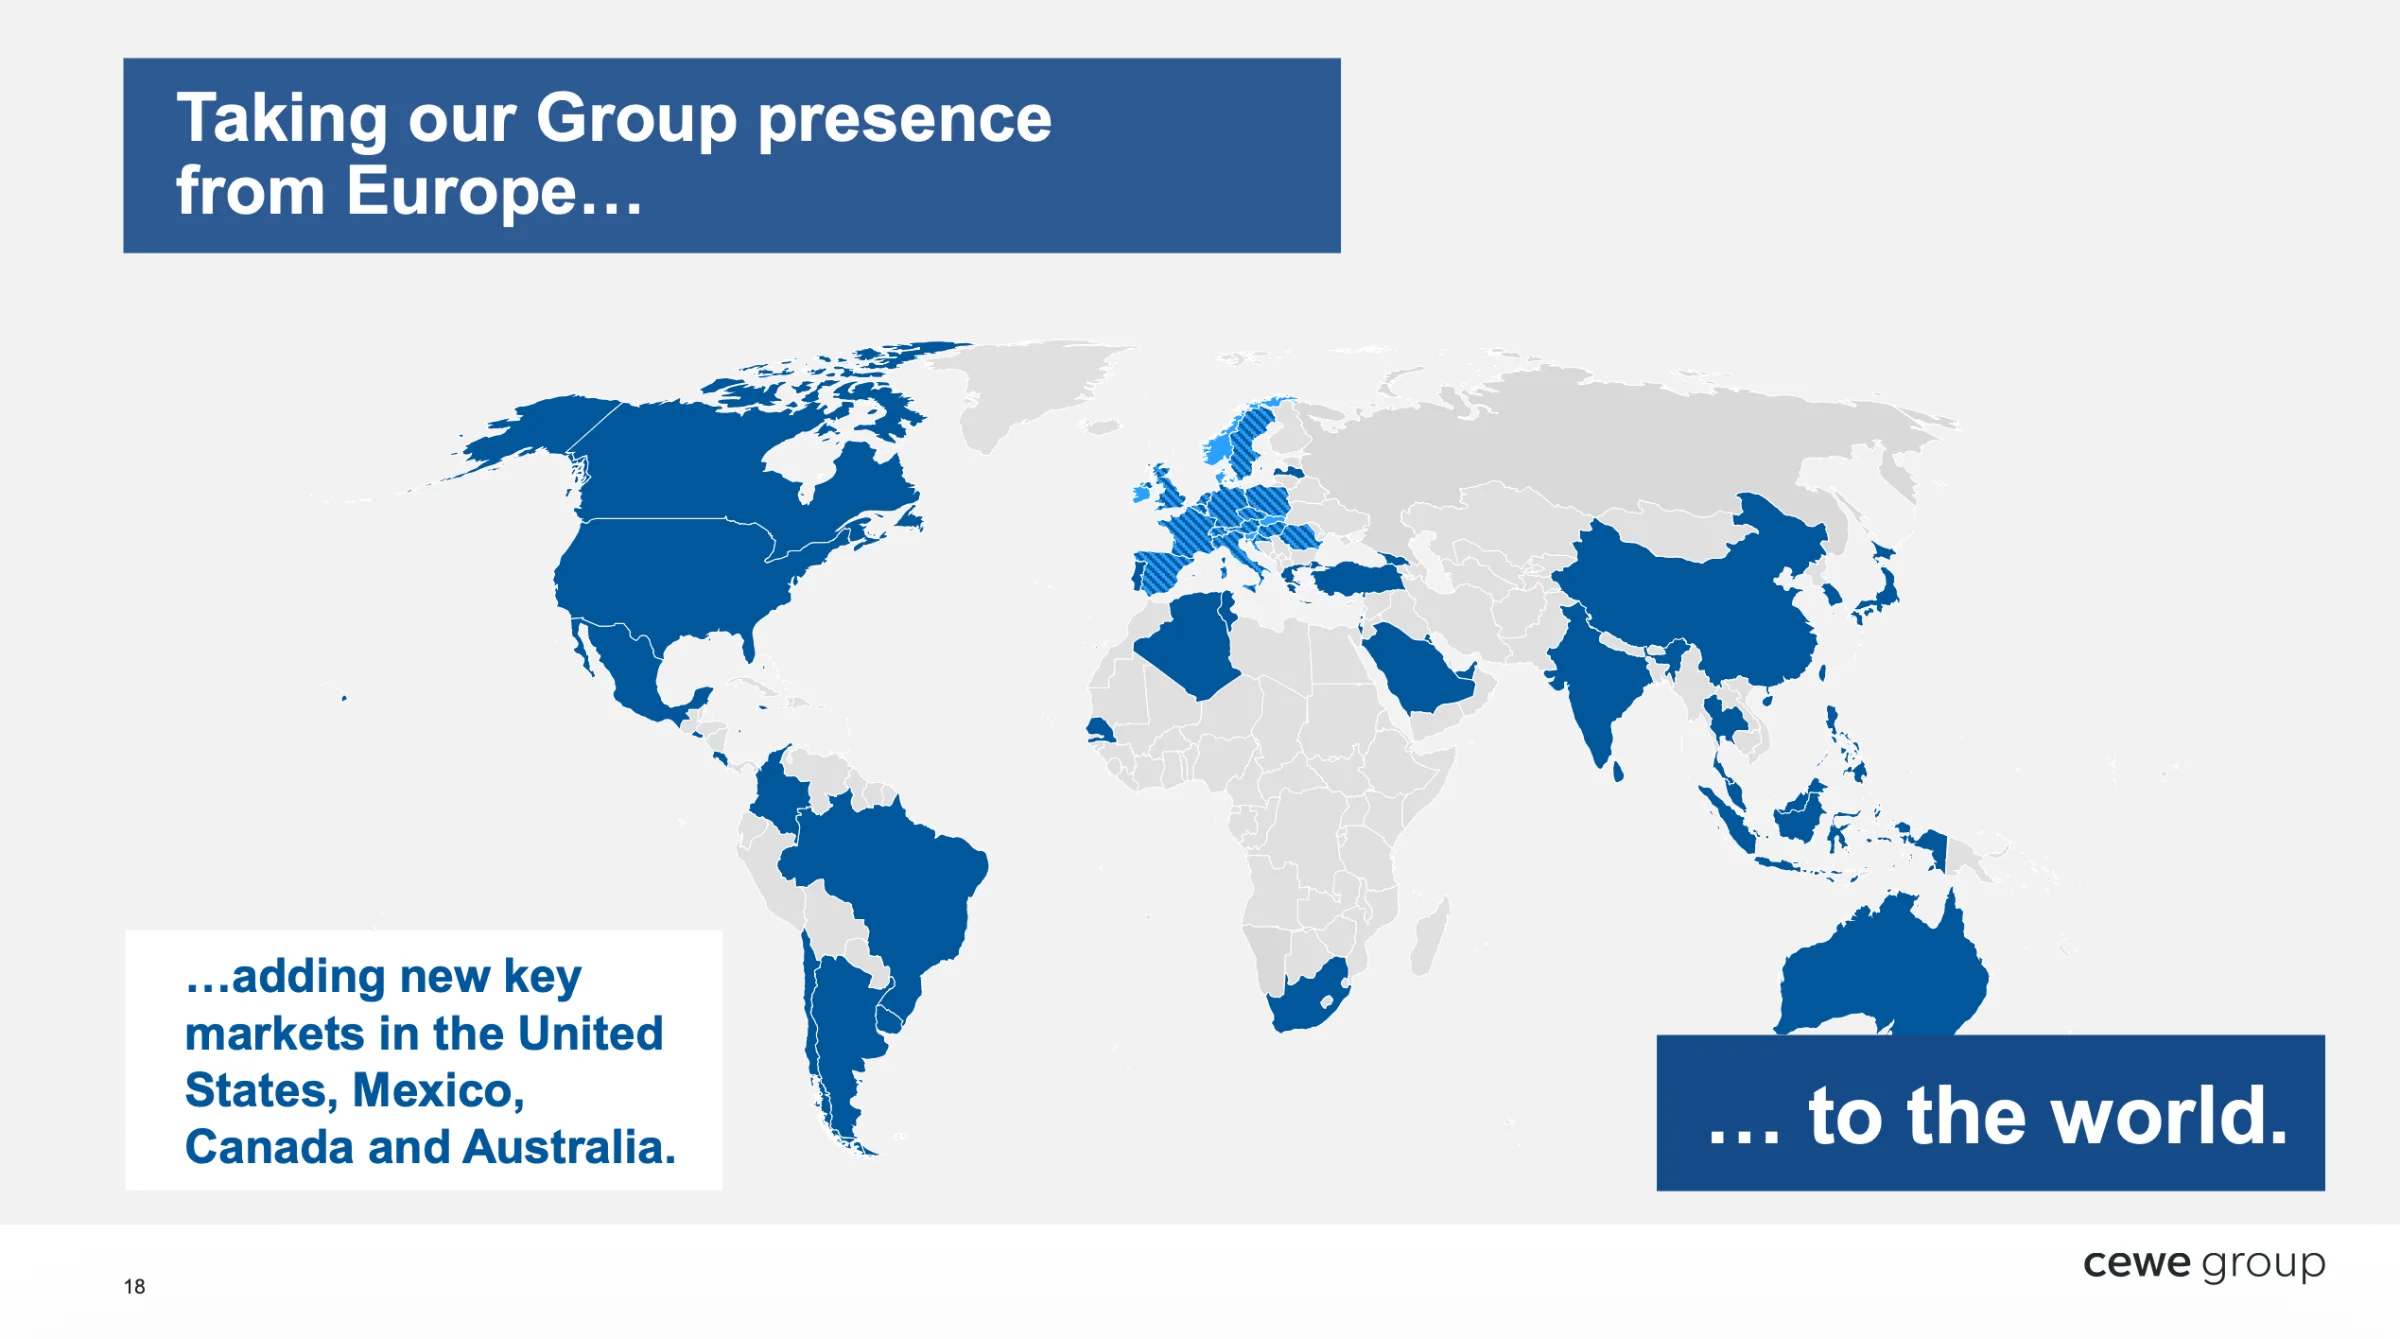
Gekauft wird ein Sofortfotogeschäft mit rund 200 Mio. EUR Jahresumsatz und etwa 37.000 vernetzten Fotostationen, die sich auf 16.000 Geschäfte in 54 Ländern verteilen.
Damit erhält CEWE insbesondere Zugang zu den USA, Kanada, Mexiko und Australien.
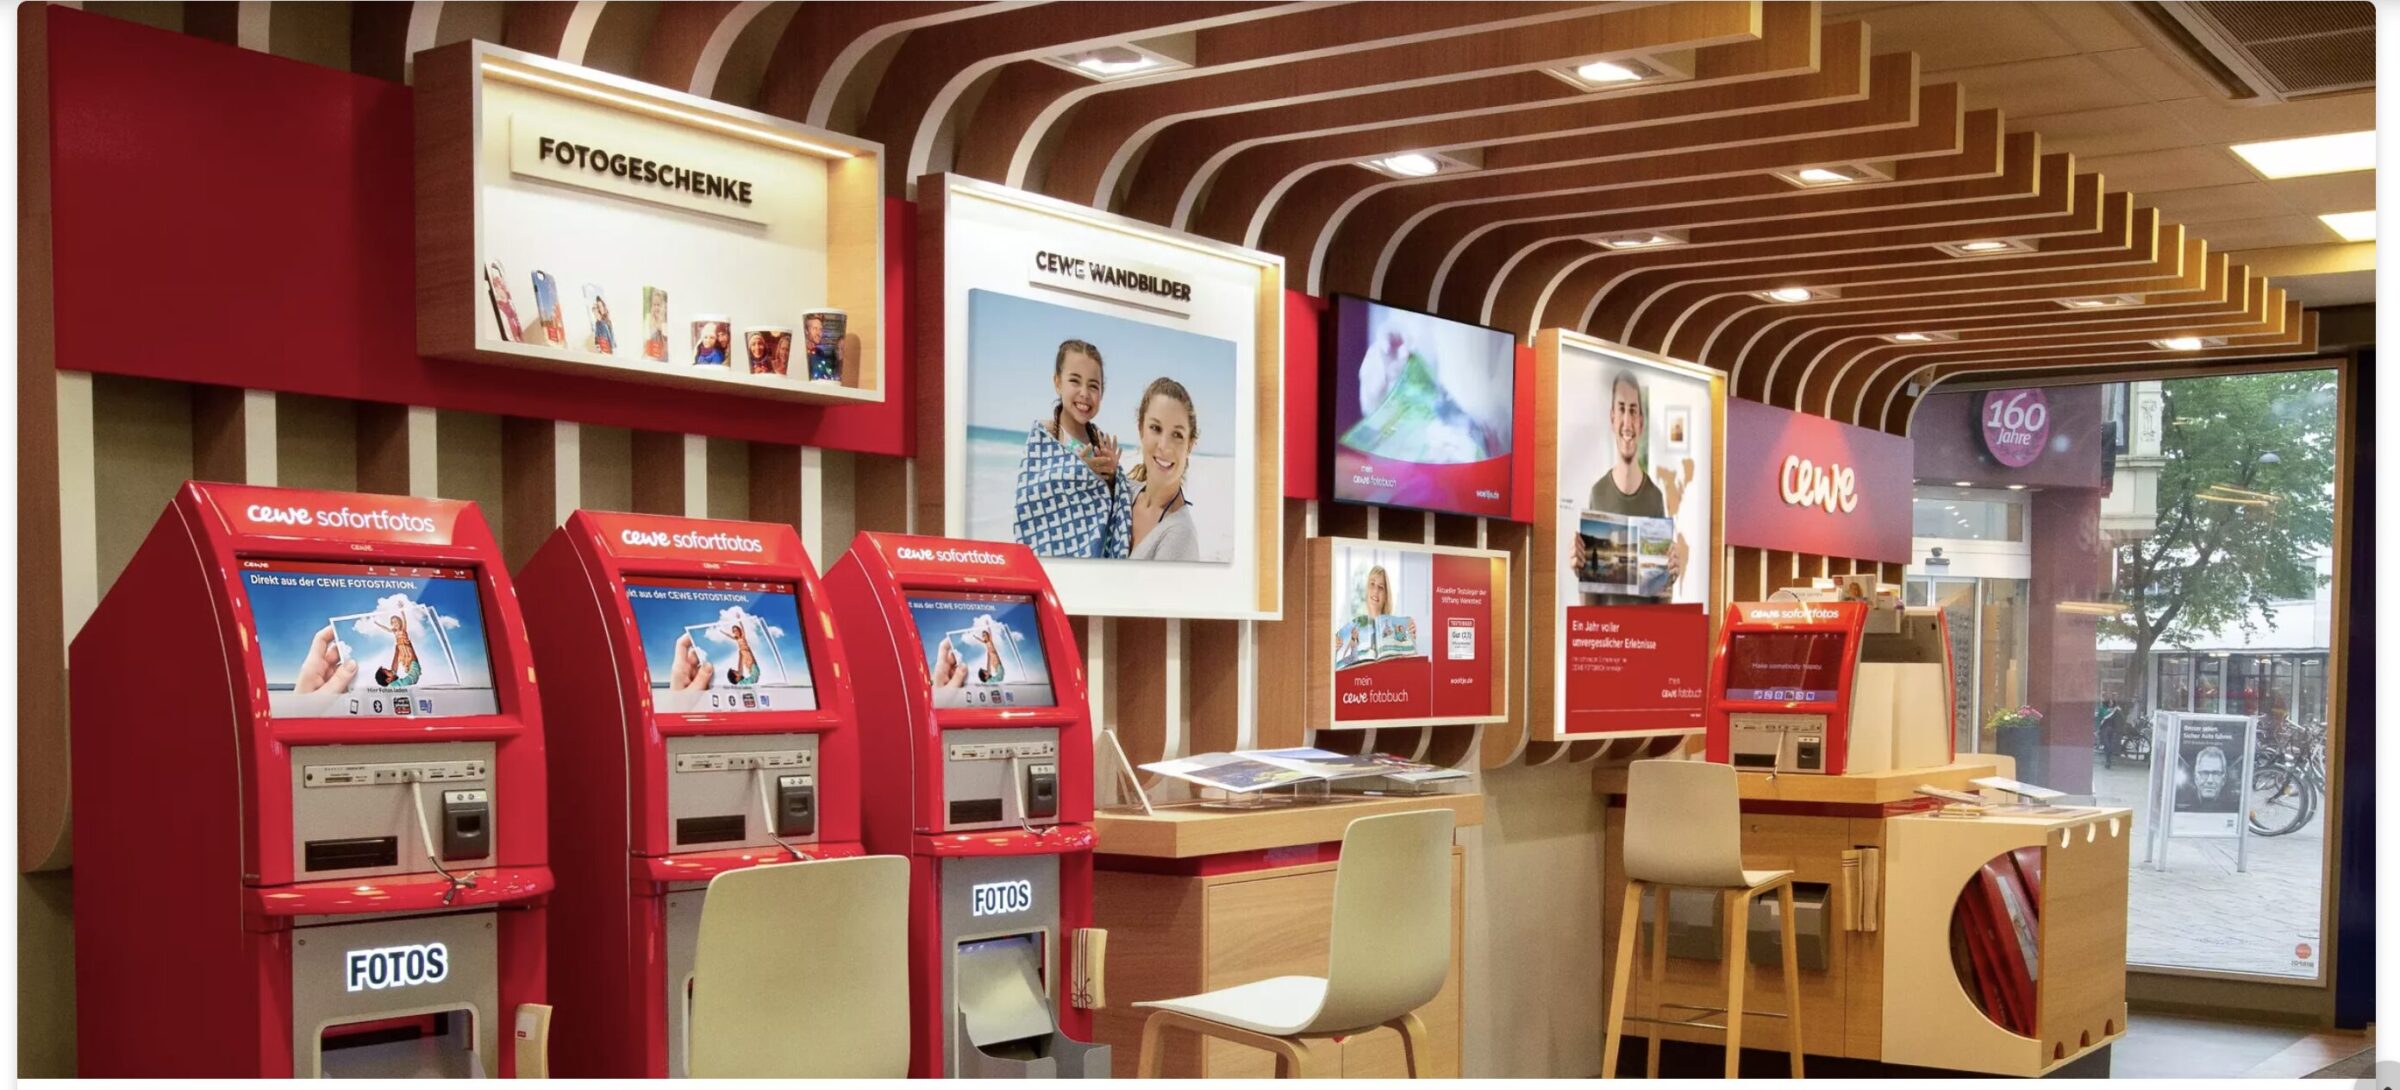
Die Fotostationen ermöglichen es Kunden, Bilder (beispielsweise vom Smartphone) direkt im Geschäft auszudrucken.
Der wichtigste Kunde von Kodak Moments ist CVS (vergleichbar mit dm) in den USA.
Das Geschäftsmodell unterscheidet sich von dem in Deutschland.
Während CEWE seine Stationen typischerweise selbst betreibt, verkauft Kodak Moments in den USA Geräte an die Händler.
Der Geräteverkauf benötigt weniger eigenes Kapital, überlässt dem Händler aber einen größeren Teil der Wertschöpfung und die Kontrolle über das Kundenerlebnis.
Anschließend entstehen bei beiden Modellen weitere Umsätze mit Verbrauchsmaterialien (Belieferung mit Fotopapier und Druckerfolien) und den damit verbundenen Leistungen.
CEWE möchte das Geschäft in den USA künftig stärker an sein eigenes Modell heranführen. Dafür wird es neben dem Kaufpreis weitere Investitionen benötigen.
Windsor: mehr als eine weitere Druckerei
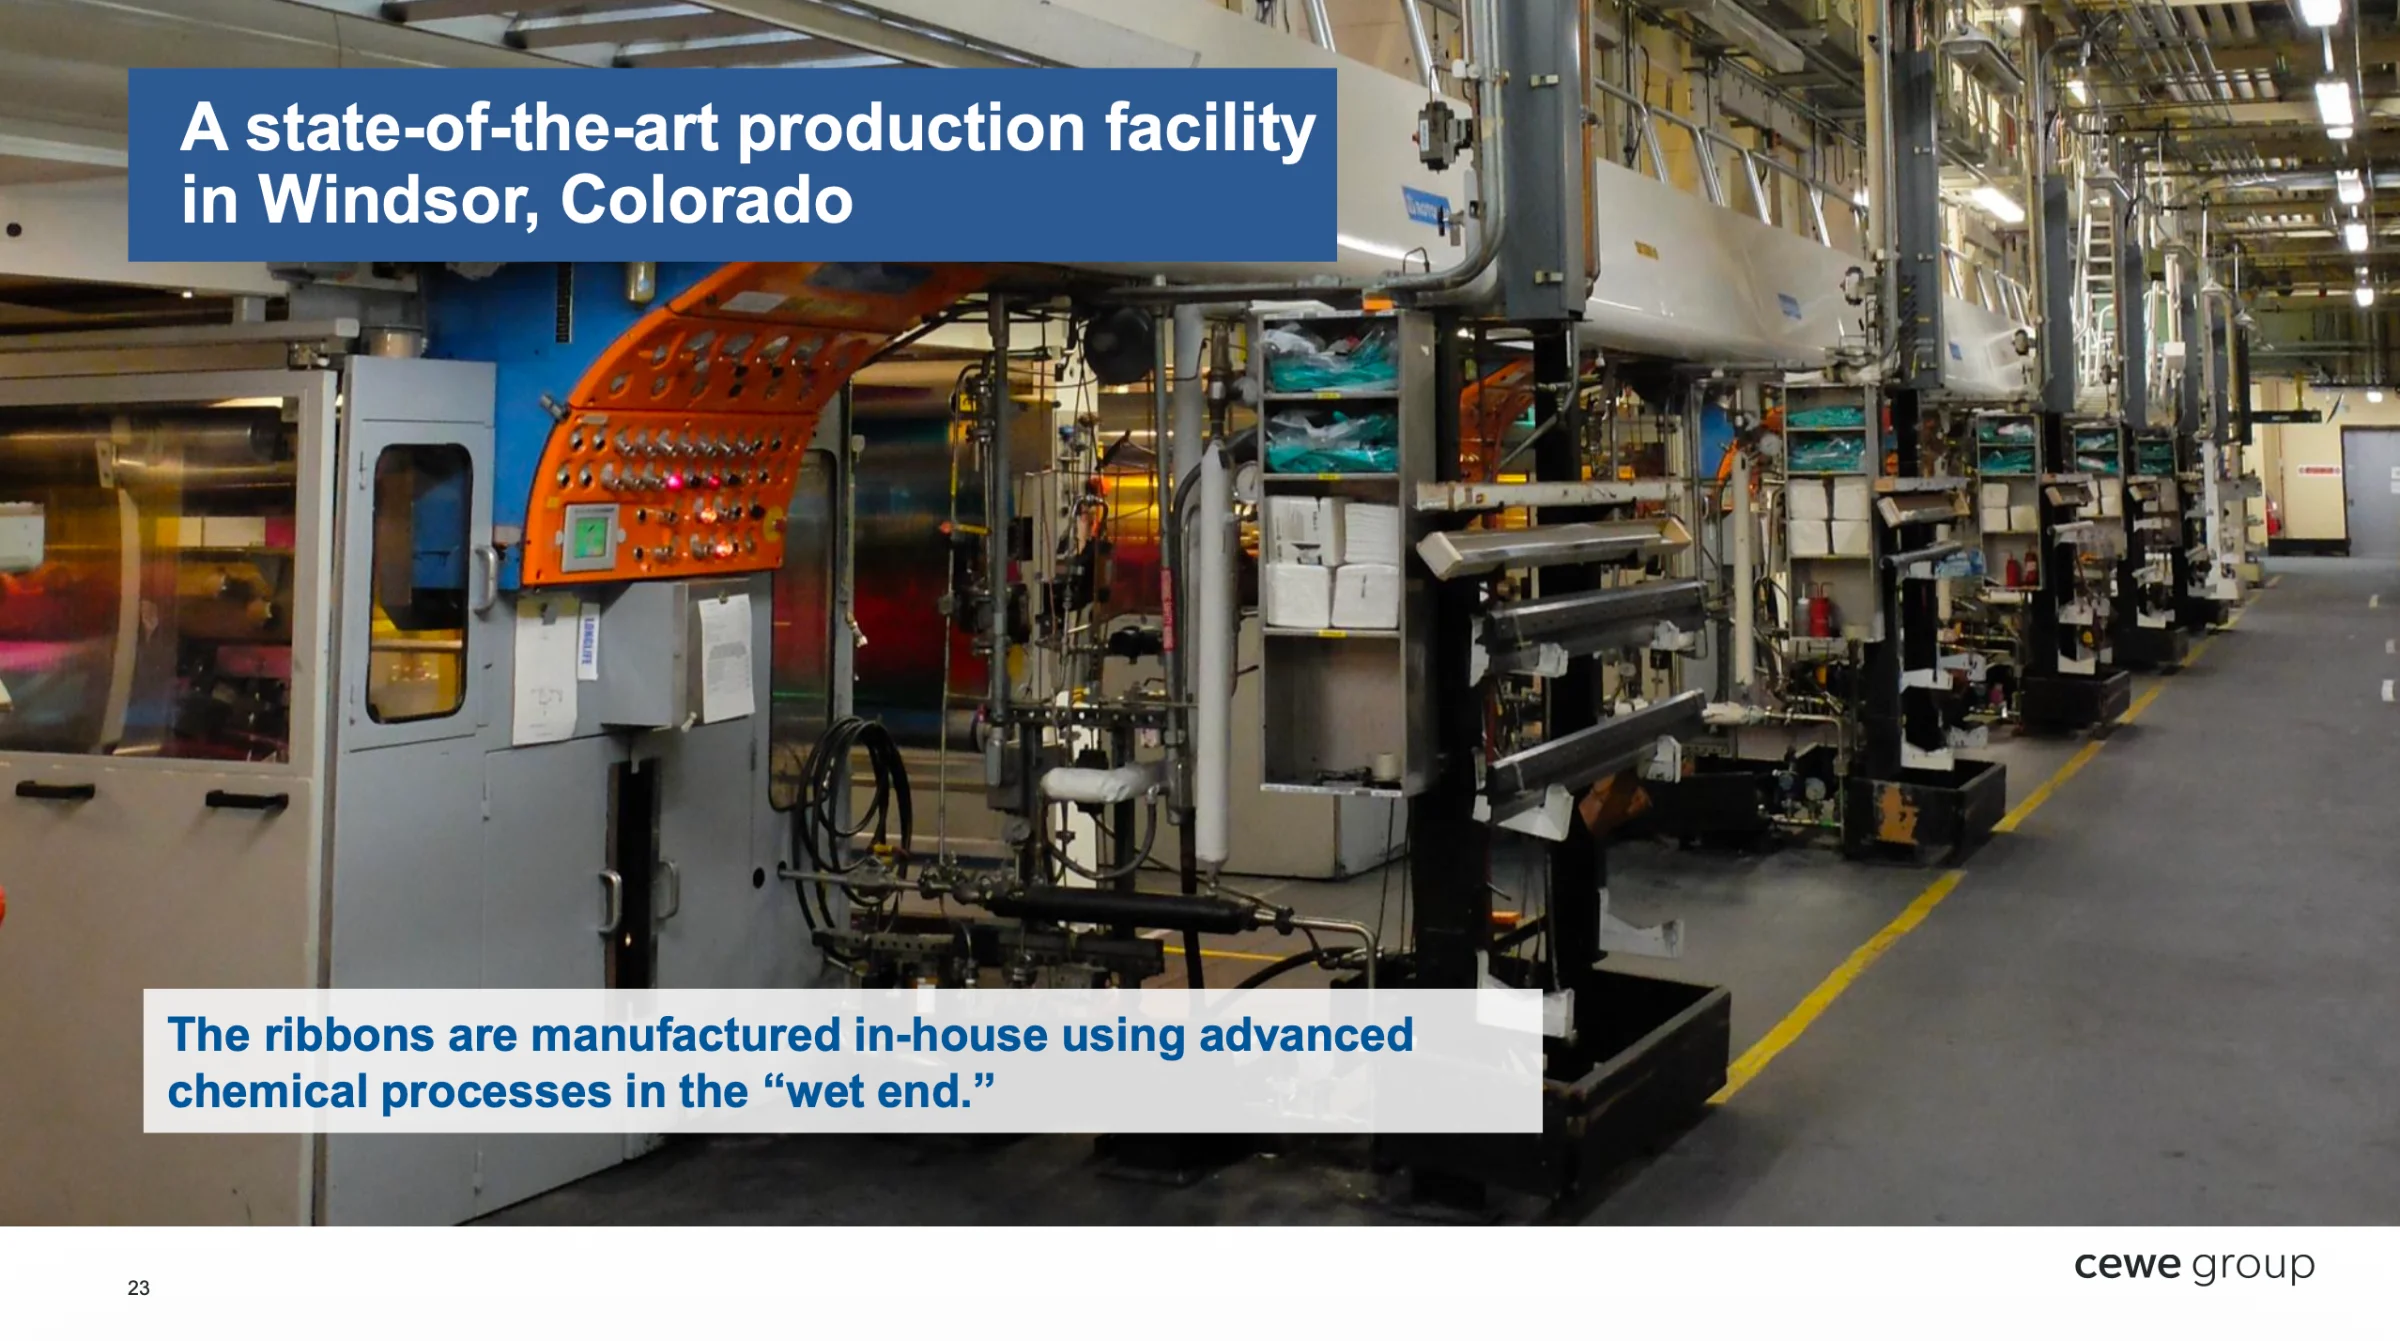
Zur Übernahme gehört das Produktionswerk in Windsor, Colorado.
Dort werden Verbrauchsmedien hergestellt, sogenannte Ribbons – Farbbänder bzw. Druckerfolien für den Fotodruck in den Stationen.
Diese sind nicht zu verwechseln mit den klassischen Industrie-Farbbändern z.B. für Etiketten, sondern 4-schichtige Spezialfarbbänder.
Weltweit gibt es laut dem Management neben Kodak nur DNP, der aktuelle Zulieferer von CEWE, der diese Farbbänder herstellen kann.
Momentan sieht der Markt so aus:
- Kodak produziert nur für sich selbst.
- Alle anderen Unternehmen werden von DNP beliefert.
- Mit der Übernahme würde CEWE dieser Abhängigkeit entgehen. Management-Aussagen zufolge wäre die eigene Herstellung erheblich kostengünstiger, als das Verbrauchsmaterial wie bisher extern einzukaufen.
- Eine Belieferung weiterer, externer Anbieter wäre zusätzlich denkbar.
Wichtig war CEWE außerdem, Gebäude und Grundstück zu übernehmen. Hier spiegelt sich die Kultur von CEWE als Gegenstück zu einer Private Equity-Denke wider.
Laut Management soll dafür eine zuvor vereinbarte Sale-and-Leaseback-Struktur rückabgewickelt werden.
Der Standort soll damit langfristig unter eigener Kontrolle bleiben. Diese Transaktion ist in dem angestrebten Kaufpreis bereits enthalten.
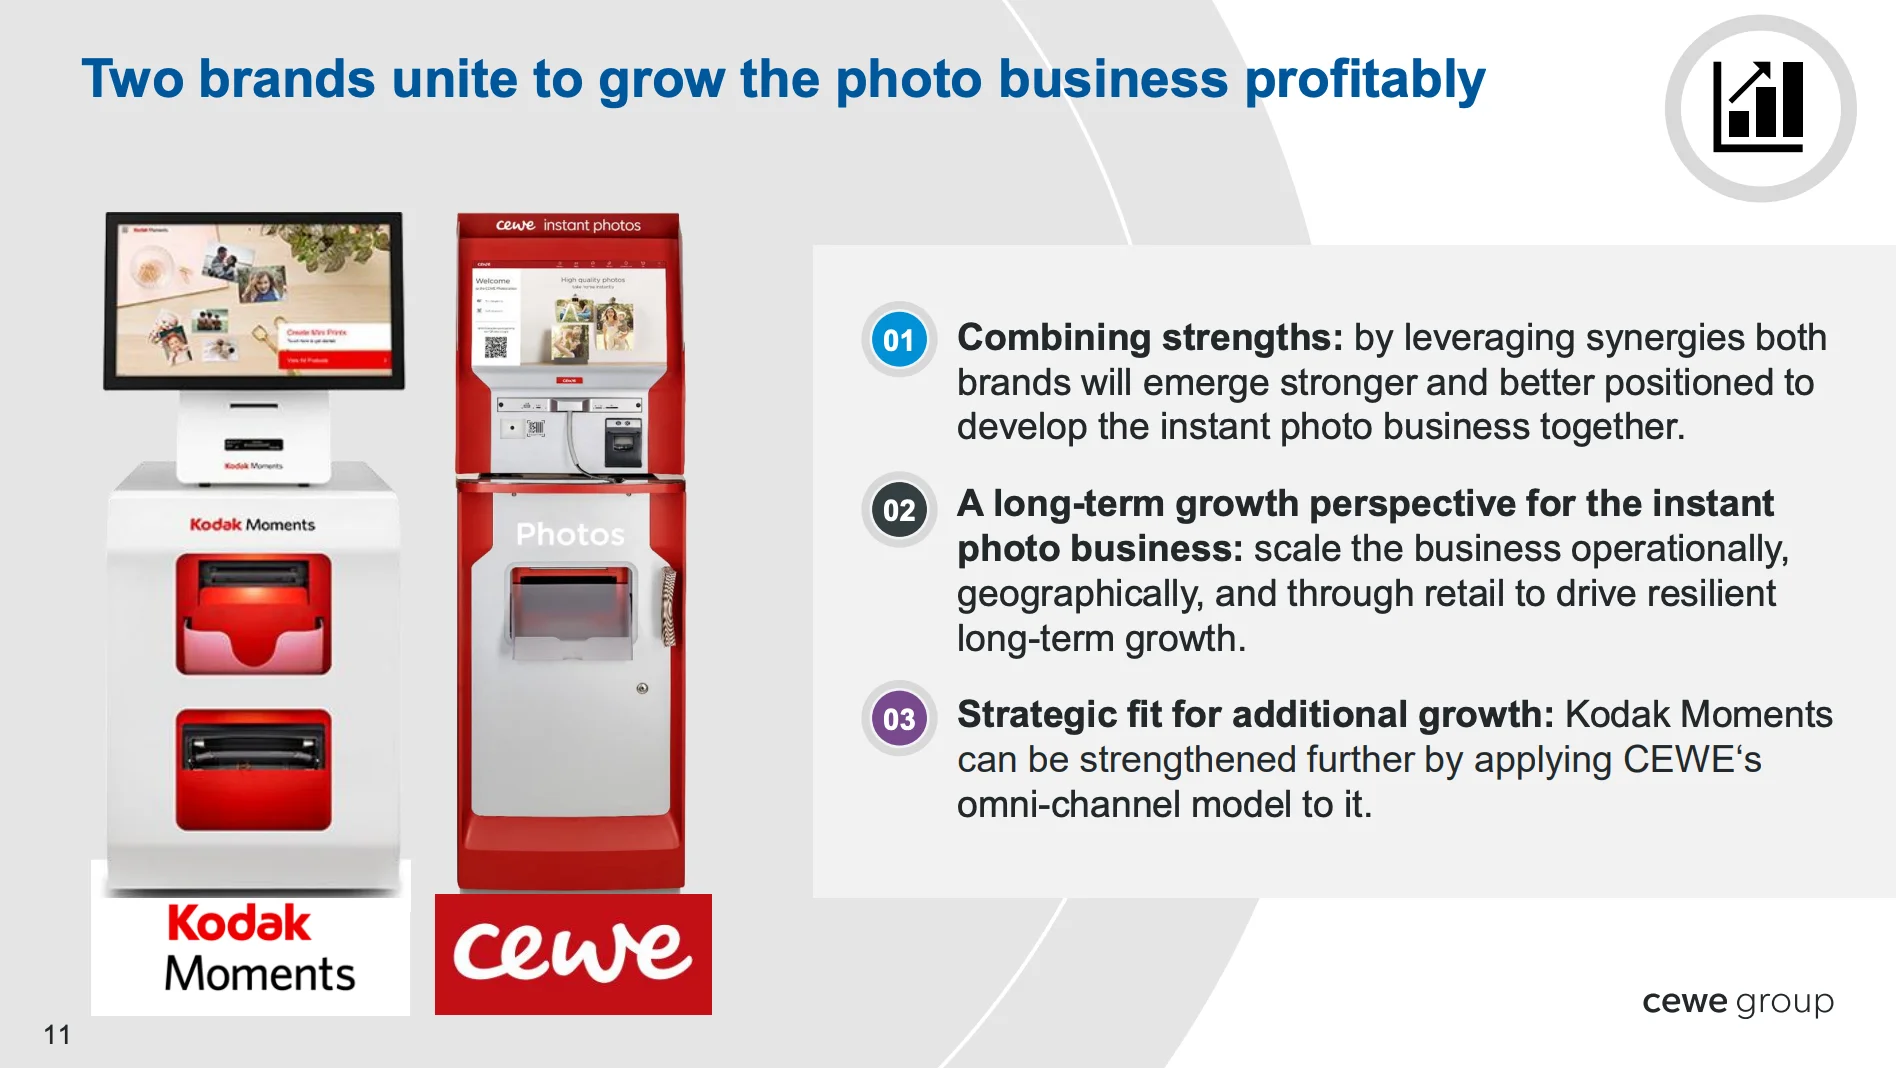
Eine bekannte Marke, aber kein Markeneigentum
Die Marke „Kodak Moments“ wird über eine Lizenz von Eastman Kodak genutzt.
Nach den Erläuterungen beim CMD fällt dafür eine niedrige jährliche Fixzahlung an, keine umsatzabhängige Lizenzgebühr.
Die vertraglich gesicherten Nutzungsrechte sollen aber sehr umfangreich sein.
Der Ausdruck „Kodak Moment“ steht in den USA momentan für einen erinnerungswürdigen Augenblick.
Und Kodak ist immer noch eine der bekanntesten Marken im Fotogeschäft.
Diese Bekanntheit soll den Markteintritt für CEWE vor allem außerhalb der DACH-Region erleichtern. Das ist die Kernidee.
Kodak Moments: Gute Übernahme oder teure Wachstumsfantasie?
Beim CMD wurde deutlich: CEWE versteht Kodak Moments vor allem als Ausgangspunkt für internationales Wachstum.
Kostensynergien sind willkommen, bilden aber nicht allein die Begründung für den Kauf.
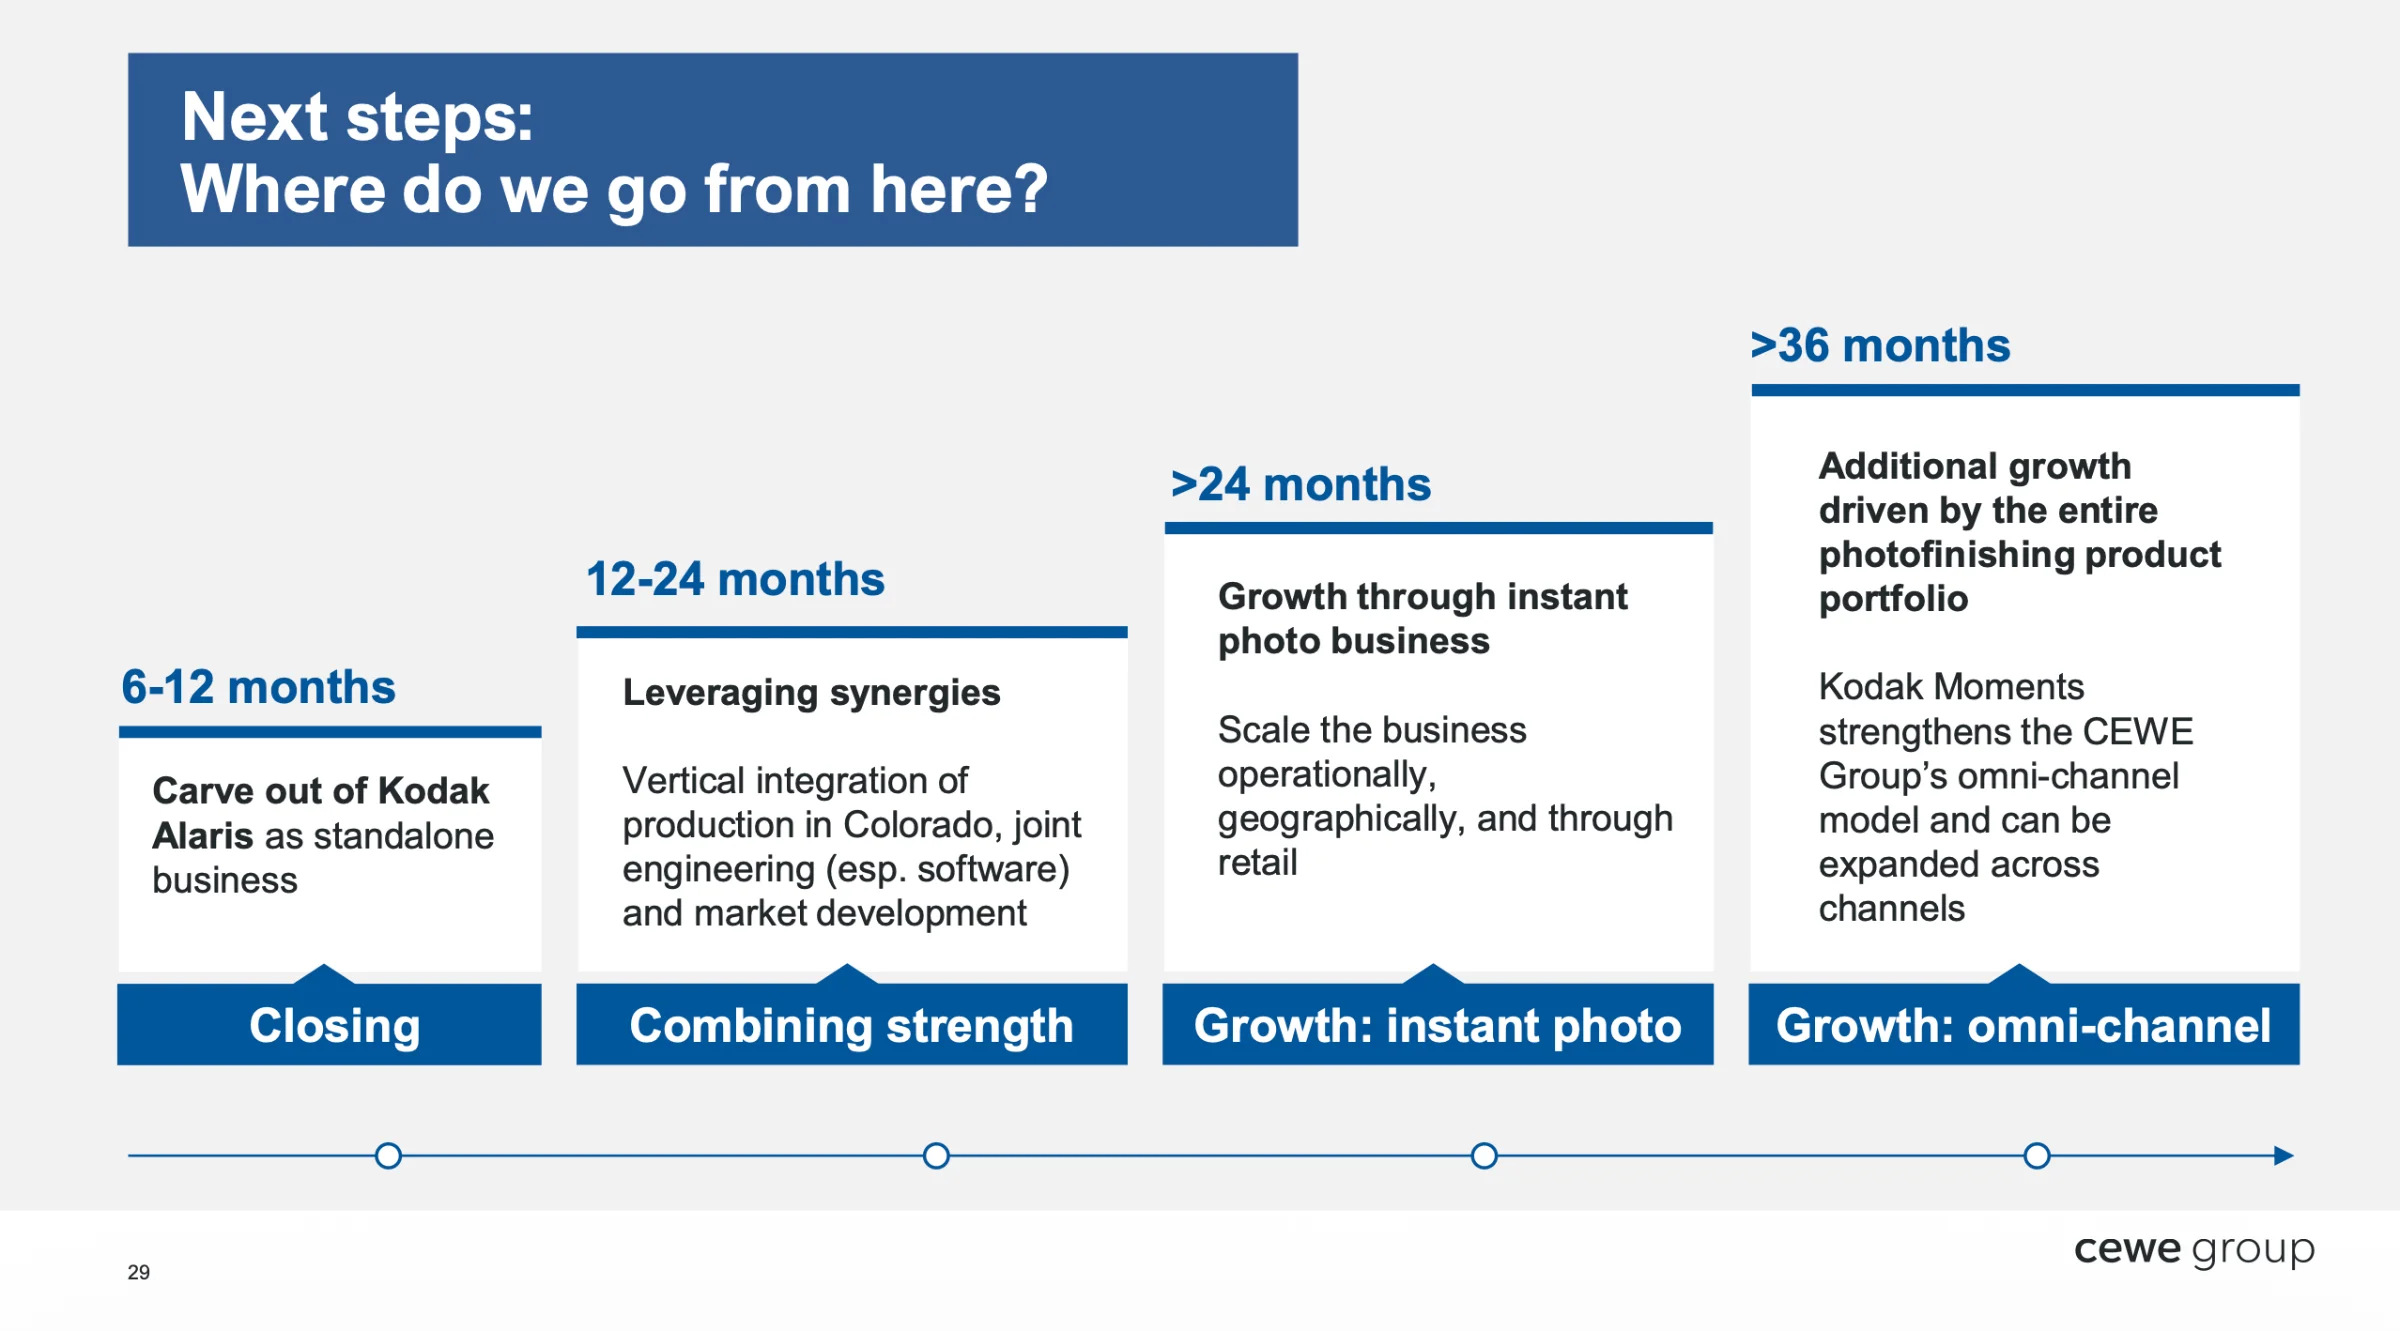
Der Kaufpreis wirkt günstig – unter bestimmten Voraussetzungen
Der vereinbarte Kaufpreis (Unternehmenswert) beträgt 88 Mio. EUR.
Zum Unternehmenswert gehören auch die übernommenen Finanzschulden, netto wird das Unternehmen also etwas weniger bezahlen müssen.
Bei 200 Mio. EUR Umsatz und einer angenommenen EBIT-Marge von 5 % ergäben sich rund 10 Mio. EUR operativer Gewinn.
Der Unternehmenswert entspräche damit dem 8,8-fachen operativen Gewinn. Das erscheint für ein etabliertes Geschäft mit bekanntem Markennamen und internationalem Händlernetz in Ordnung und entspricht in etwa der Bewertung, zu der die CEWE Aktie momentan gehandelt wird.
Allerding wächst Kodak Moments laut Management seit mehreren Jahren nicht mehr. CEWE kauft also keinen dynamisch wachsenden Anbieter, sondern ein Geschäft, das weiterentwickelt werden muss.
Auch die Herauslösung aus Kodak Alaris ist anspruchsvoll: Strukturen und Funktionen müssen getrennt und gegebenenfalls neu aufgebaut werden.
Zum Kaufpreis kommen weitere Investitionen
Das Management machte beim CMD deutlich, dass nach dem Kauf über mehrere Jahre zusätzliches Geld in das Geschäft fließen muss.
Die bisherige Eigentümerstruktur habe Investitionsbedarf hinterlassen.
Dazu kommt die mögliche Umstellung vom Geräteverkauf auf ein stärker selbst betriebenes Fotostationsmodell.
Nach Abschluss der Transaktion werden die Investitionen für einige Zeit auf bis zu 7,5 % des Umsatzes steigen, aktuell sind es nur 6 % vom Erlös.
Das sind rechnerisch rund 35 Mio. EUR an erforderlichen Investitionen, die man eigentlich zum Kaufpreis addieren muss.
In Summe gibt sich aus der geplanten Übernahme ein ähnlicher Mittelabfluss, wie der Verkauf des Onlinedrucks eingespült hat.
Nur dass CEWE anschließend mehr Umsatz, mehr Gewinn (10 Mio. EUR anfänglicher Gewinnbeitrag, während nur 1,7 Mio. EUR durch den Verkauf weggefallen sind) und eine bessere Wachstumsgeschichte hat.
Auch ohne Wachstum von Kodak Moments wäre die CEWE-Geschichte zwar besser als zuvor, aber dann hätte ich den Erlös aus dem Verkauf des Onlinedrucks lieber für Aktienrückkäufe verwendet.
Die große strategische Frage ist deshalb:
Kann CEWE in den USA auch höherwertige Produkte verkaufen?
Die größte Chance liegt darin, das bestehende Händlernetz von Kodak Moments als Zugang zu den Kunden zu nutzen.
In Europa verbindet CEWE die Fotostationen im Einzelhandel mit Fotobüchern, Kalendern und weiteren Produkten aus den eigenen Werken.
Damit lassen sich viel höhere Umsätze und Gewinne erzielen als mit dem Sofortdruck von Fotos.
Kodak Moments könnte eine ähnliche Rolle in den neuen Märkten übernehmen.
Interessant fand ich die Aussage beim CMD, dass Fotostationen ein deutlich jüngeres Publikum erreichen als viele online bestellte Fotoprodukte.
Jugendliche drucken Bilder für Collagen, Erinnerungsbücher oder den Kühlschrank.
Für CEWE ist das eine Möglichkeit, Kundenbeziehungen aufzubauen und später weitere Anlässe mit deutlich teureren Produkten zu begleiten: Hochzeit, Kinder, besondere Urlaube.
Ob daraus dieselbe Wertschöpfung wie in Europa entstehen kann, ist allerdings noch offen.
Nach Darstellung des Managements ist das Fotoauftragsvolumen in den USA zwar hoch, der durchschnittliche Auftragswert aber niedriger.
Europäische Kunden kaufen dagegen vor allem höherwertige Produkte (Fotobücher statt ausgedruckter Fotos).
Die bekannte Marke und das Händlernetz helfen beim Kundenzugang, beweisen aber noch nicht, dass amerikanische Kunden das Premiumangebot von CEWE im gleichen Umfang annehmen werden.

Meine Einschätzung
Ich sehe Kodak Moments als eine interessante Übernahme. Was den angestrebten Deal so spannend macht, sind mehrere Aspekte:
- Aktueller Gewinnbeitrag von ca. 10 Mio. EUR (EBIT)
- Konkrete Kostensenkungsmaßnahmen werden die Profitabilität deutlich erhöhen (interne Produktion von bisher fremd eingekauften Verbrauchsmaterialen, Einsparungen bei Produktion der Stationen, Software und Verwaltungsaufwendungen)
- Wenn es dazu noch gelingt, das bestehende Geschäft als Plattform für den Verkauf von hochwertigeren Premium-Produkten (wie Fotobüchern) zu nutzen, würde ein dritter Beschleuniger dazukommen
Die Aussicht, über das Händlernetz mehr Fotobücher und andere Premiumprodukte zu verkaufen, ist eine Chance, die sich zwar erst beweisen muss.
CEWE bringt dafür aber die Erfahrung mit Marken, Handelspartnern und individualisierter Produktion mit.
Für mich eröffnet die Übernahme deshalb weitere Wachstumsmöglichkeiten. Dabei sollte man keine sofortigen Sprünge erwarten, aber eine solide kontinuierliche Entwicklung – wie man es von CEWE gewohnt ist.
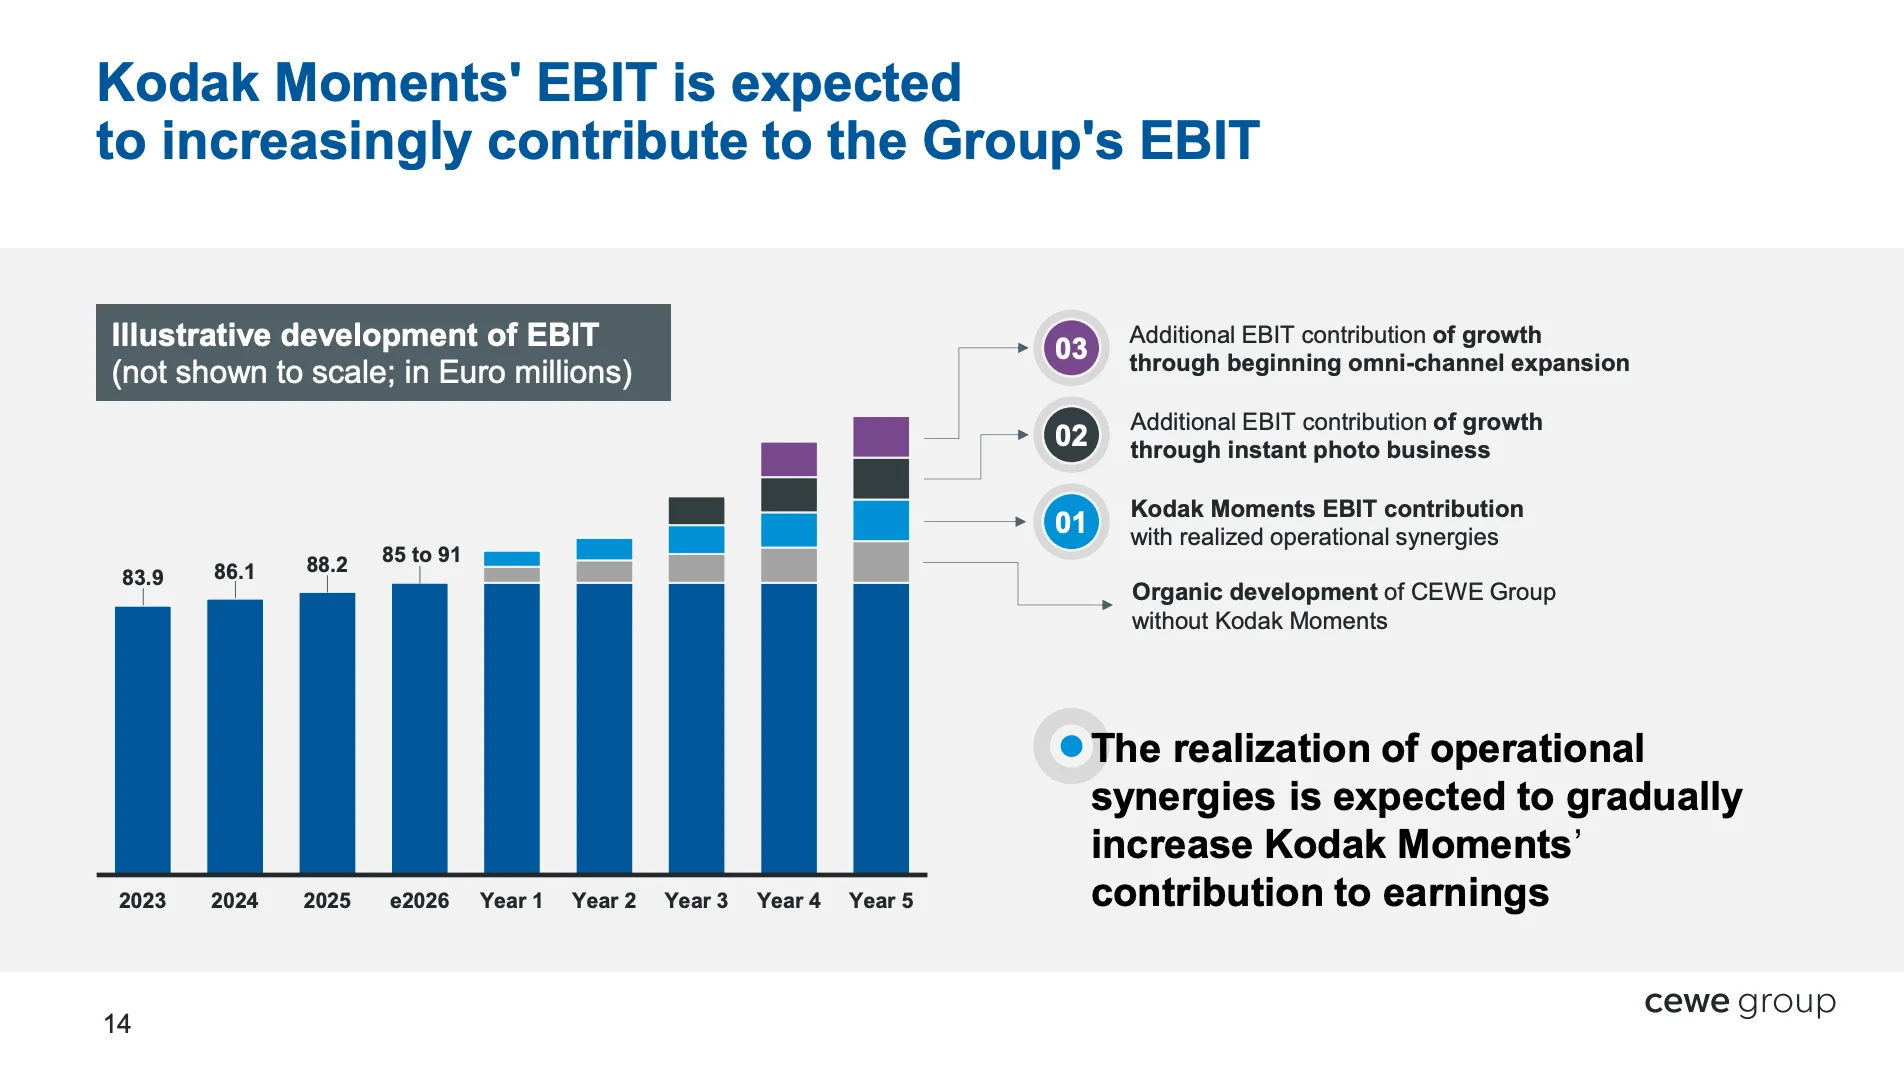
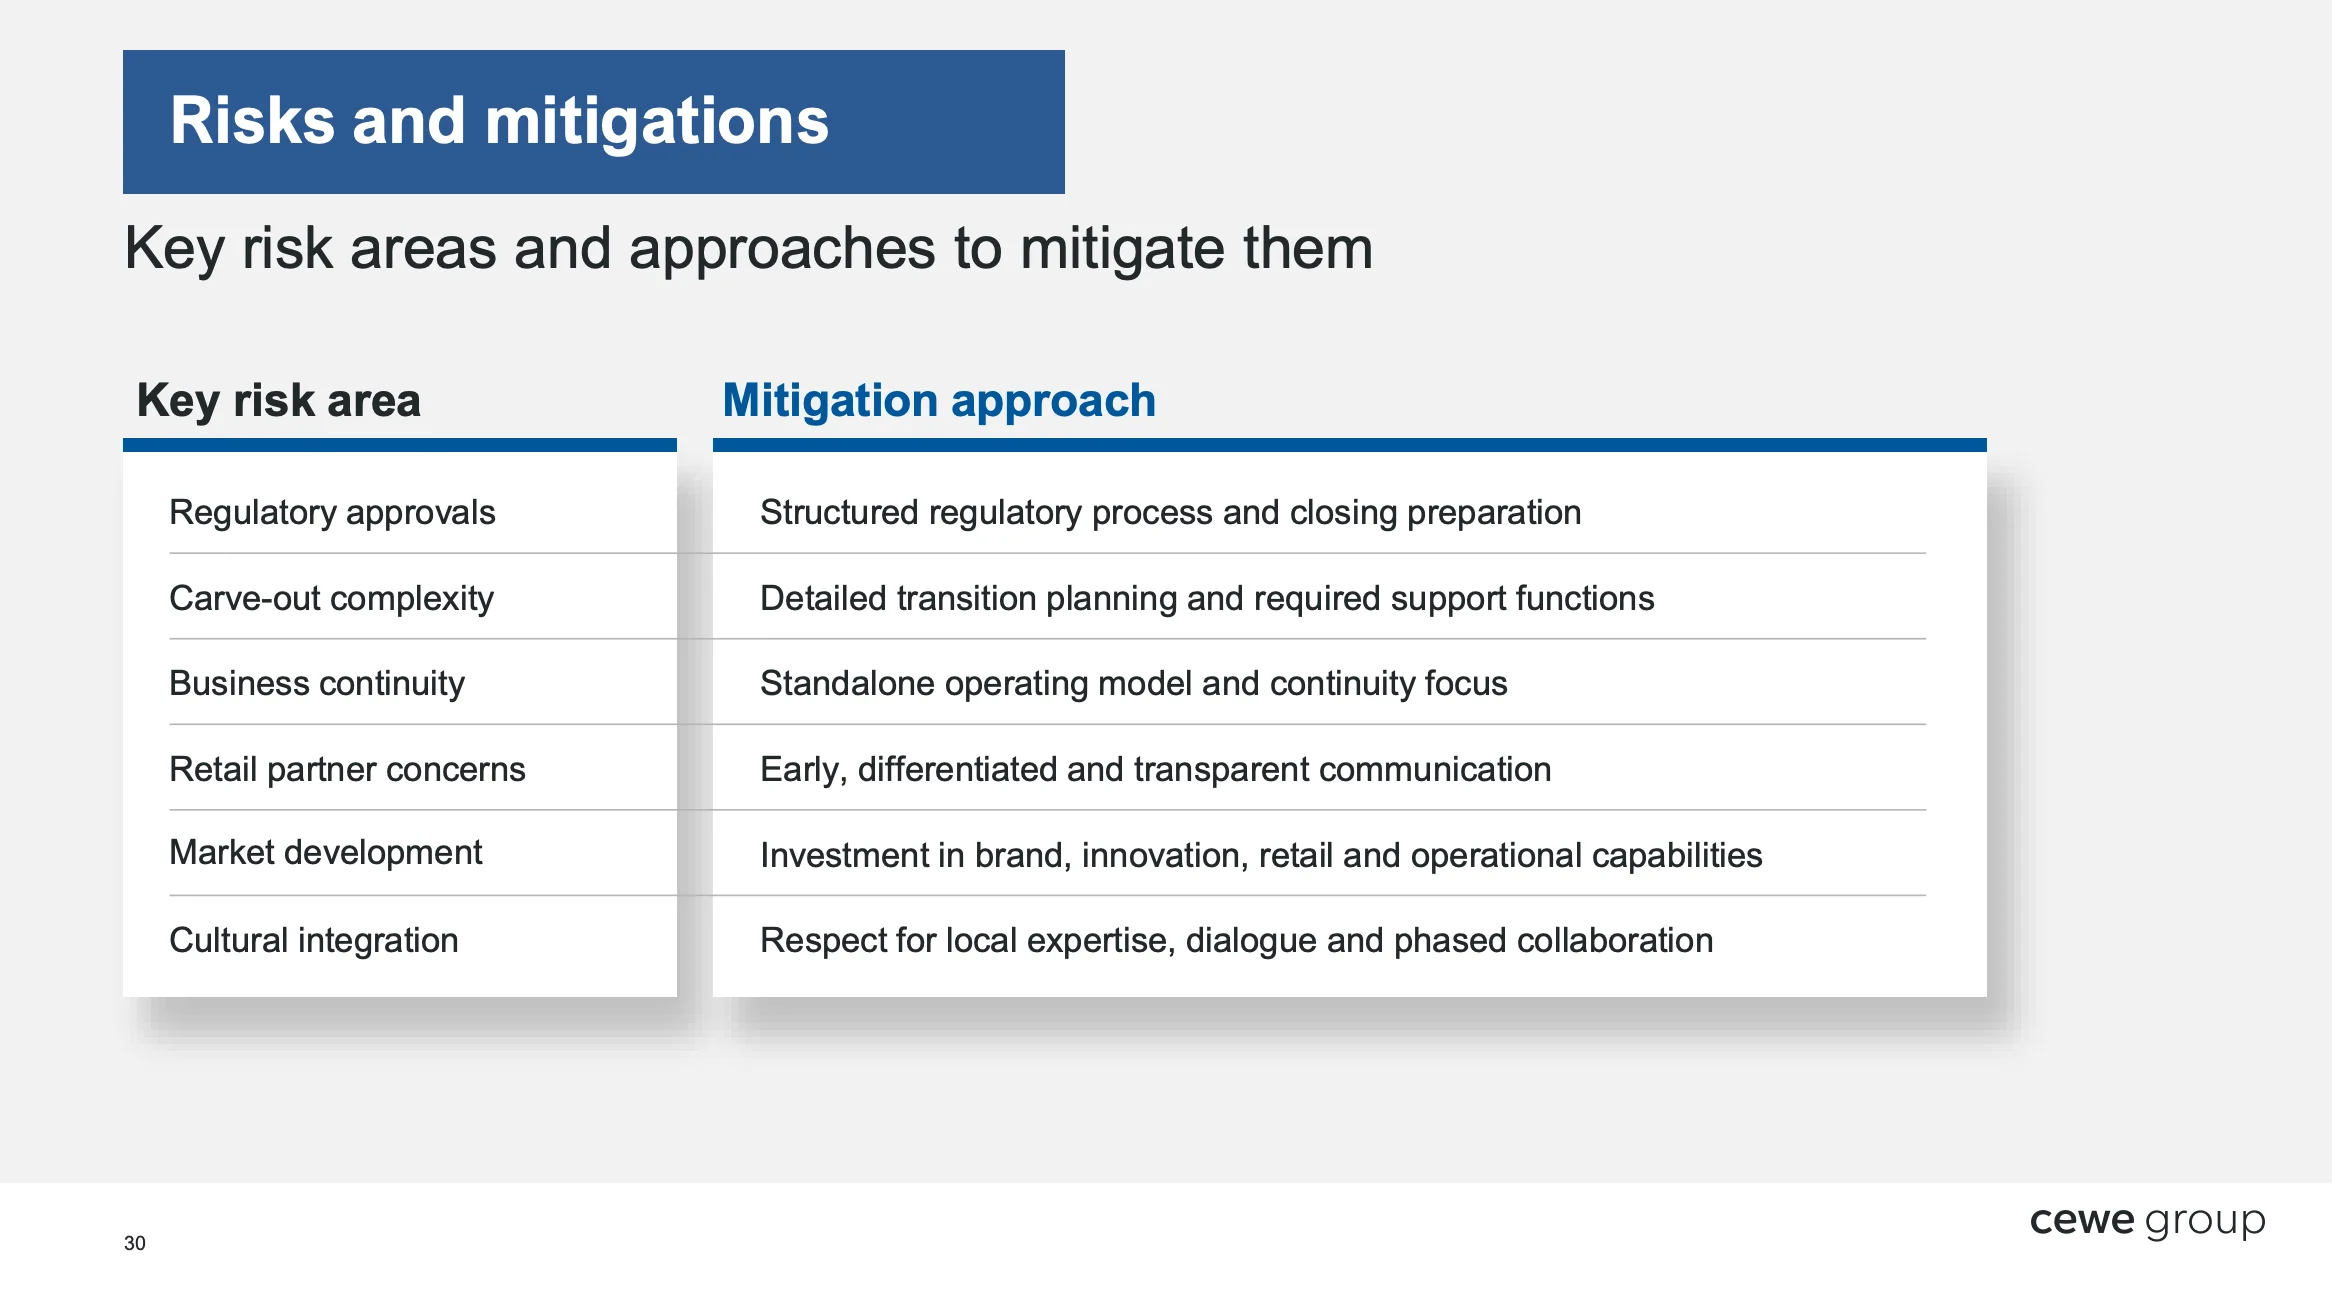
Das Management stellt grafisch dar, dass sich das operative Gewinnwachstum über mehrere Jahre hinweg verdreifachen könnte.
Eine abschließende Bemerkung
Momentan fehlt noch die kartellrechtliche Freigabe in Deutschland.
Beim CMD zeigte sich das Management zuversichtlich, diese zu bekommen. Den Aussagen der Vorstände zufolge wäre ein Vollzug ohne das deutsche Geschäft aber keine Option.
Aktuell geht CEWE von einem Closing in der ersten Jahreshälfte 2027 aus.
Ich wäre enttäuscht, wenn die Übernahmen nicht stattfinden kann, da ich das Potenzial deutlich höher sehe als die mit der Übernahme verbunden Risiken.
Operative Performance
Kennzahlenübersicht
| Jahr | 2023 | 2024 | 2025 | 2026(e)* | 2027(e)** | Langfristige Erwartung |
| Umsatz in Mio. EUR | 780 | 833 | 865 | 800 | 1.000 | 4 % p.a. |
| EBIT in Mio. EUR | 83,9 | 86,1 | 88,2 | 89,6 | 105,0 | 7 % p.a. |
| EBIT-Marge | 10,7 % | 10,3 % | 10,2 % | 11,2 % | 10,5 % | wachsend |
| Gewinn in Mio. EUR | 57,3 | 60,1 | 58,0 | 60,9 | 71,4 | 7 % p.a. |
| EPS in EUR | 8,09 | 8,63 | 8,44 | 9,01 | 10,73 | 7 % p.a. |
| Dividende in EUR | 2,60 | 2,85 | 3,00 | 3,15 | 3,30 | 7 % p.a. |
| Ausschüttungsquote | 32 % | 33 % | 36 % | 35 % | 31 % | stabil |
CEWE bleibt auch nach dem Verkauf des margenschwachen Onlinedrucks ein solide geführtes Unternehmen mit einer stetigen Entwicklung: Im Kerngeschäft rechnen wir mit 4 % jährlichem Umsatzwachstum und einer leicht steigenden Gewinnmarge.
Wir gehen davon aus, dass Kodak Moments Anfang kommenden Jahres gekauft wird, was zu einem einmaligen Umsatz- und Gewinnsprung führt.
Danach dürfte CEWE wieder auf den bekannten Wachstumspfad zurückkehren.
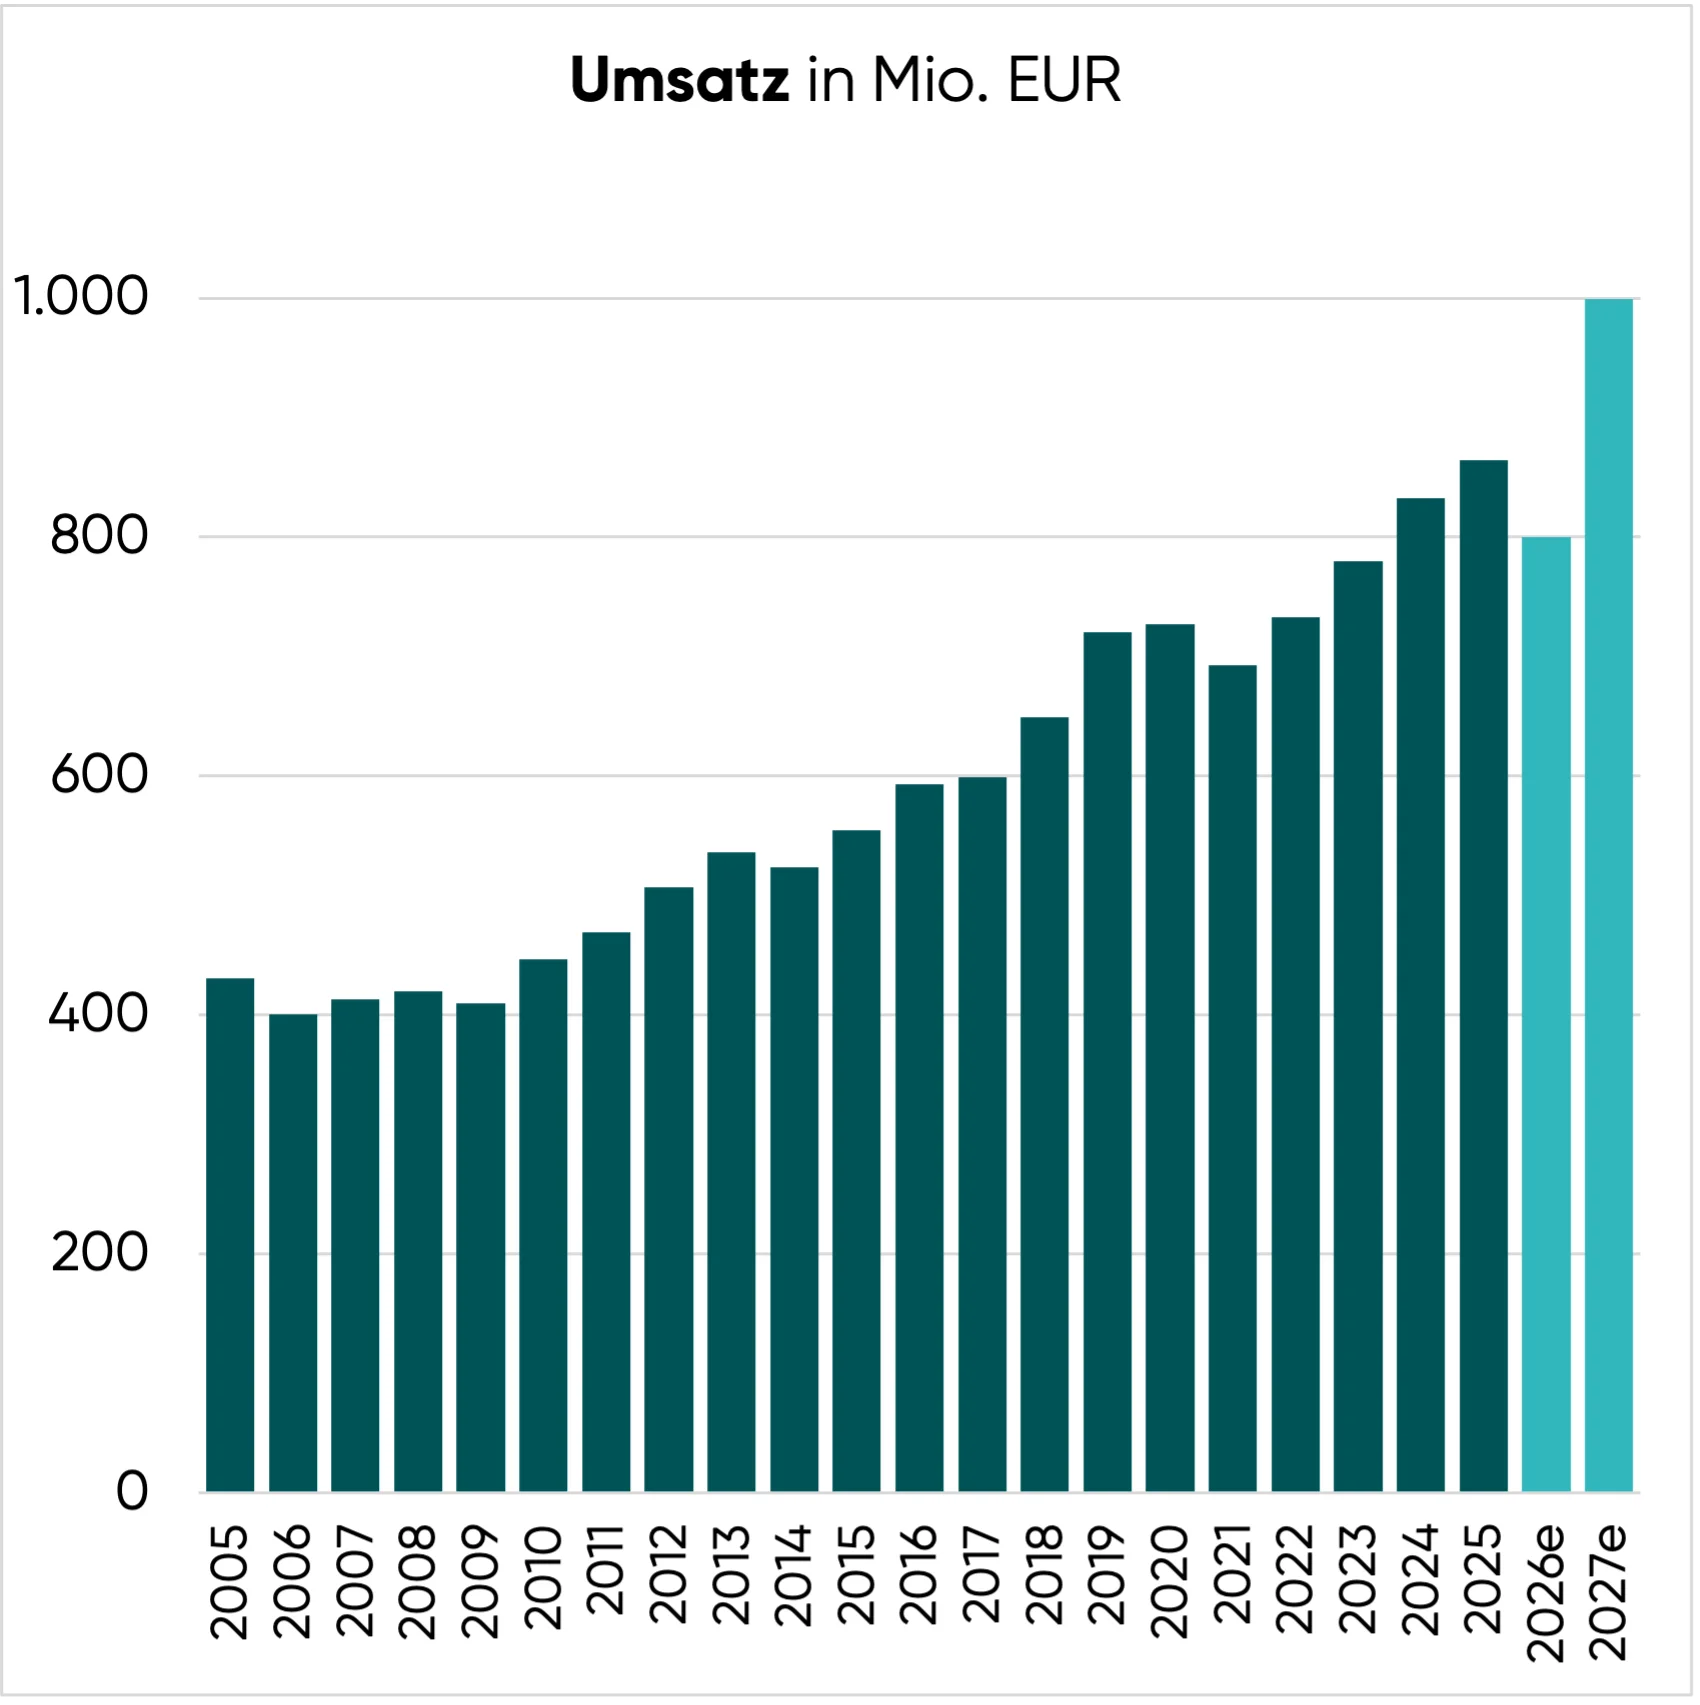
Umsatzwachstum
| Zeitraum | Umsatzwachstum pro Jahr (CAGR) |
| 2010-2025 (15 Jahre) | 4,5 % |
| 2015-2025 (10 Jahre) | 4,5 % |
| 2020-2025 (5 Jahre) | 3,5 % |
CEWE ist in der Vergangenheit um 4,5 % p.a. gewachsen.
Das etwas geringere Wachstum der letzten fünf Jahre ist auf das außergewöhnlich starke Pandemiejahr 2020 zurückzuführen.
Auch in Zukunft gehen wir von einem organischen Umsatzwachstum von 4-5 % pro Jahr aus. Neue Fotoprodukte und höherwertige Formate erhöhen den durchschnittlichen Bestellwert.
Hinzu kommen moderate Preissteigerungen sowie die Möglichkeit, außerhalb der etablierten Kernmärkte weitere Kunden und Marktanteile, wie durch die jetzt angestrebte Übernahme von Kodak Moments, zu gewinnen.
Gewinnentwicklung
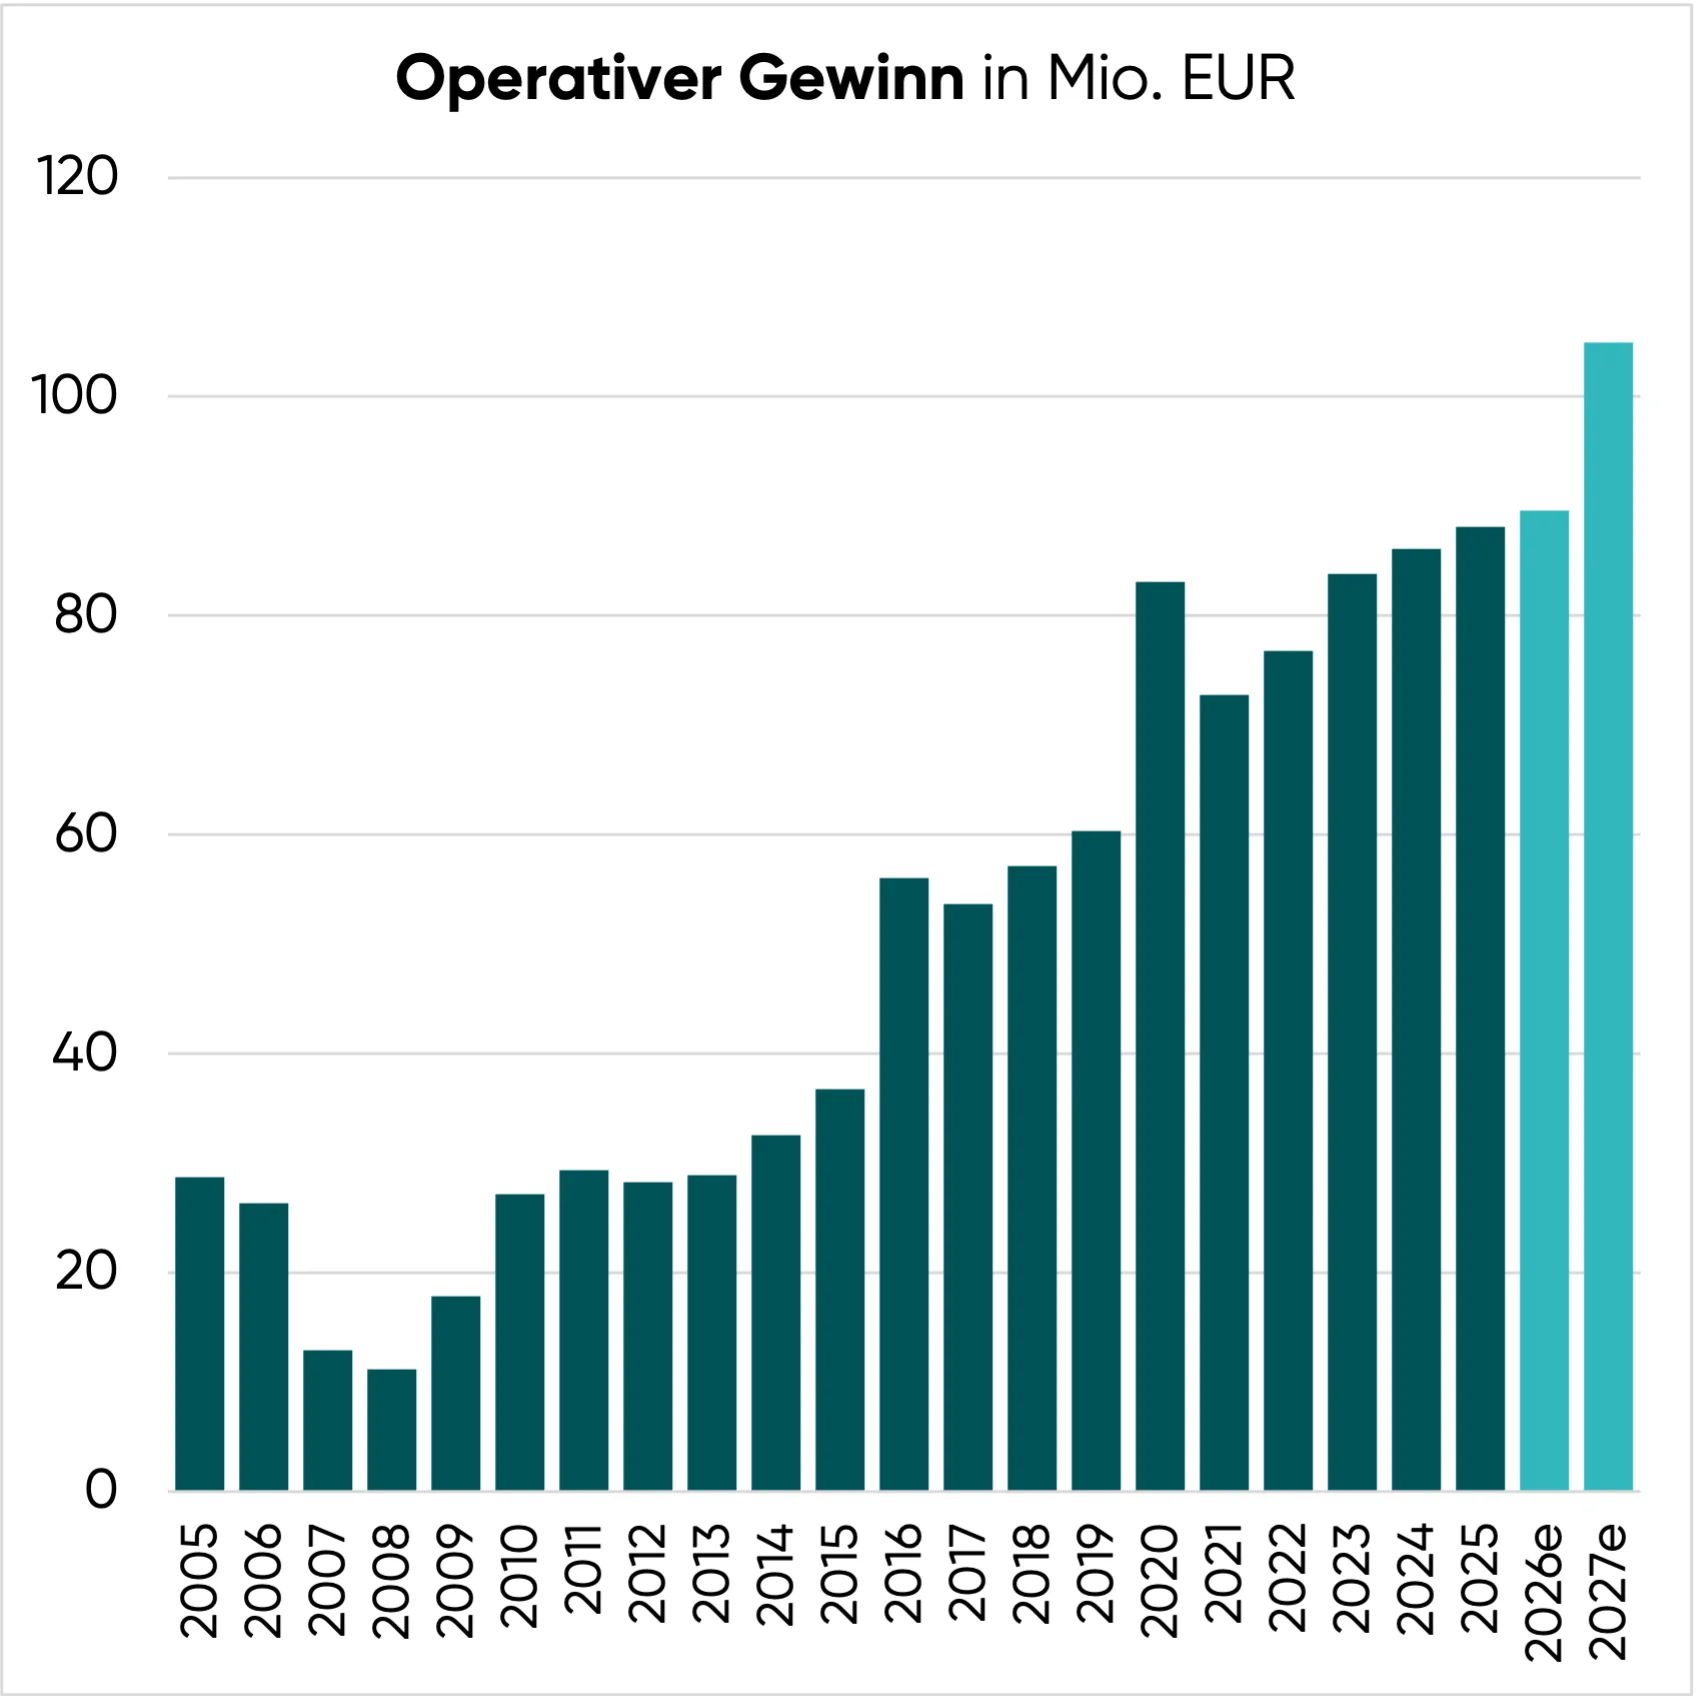
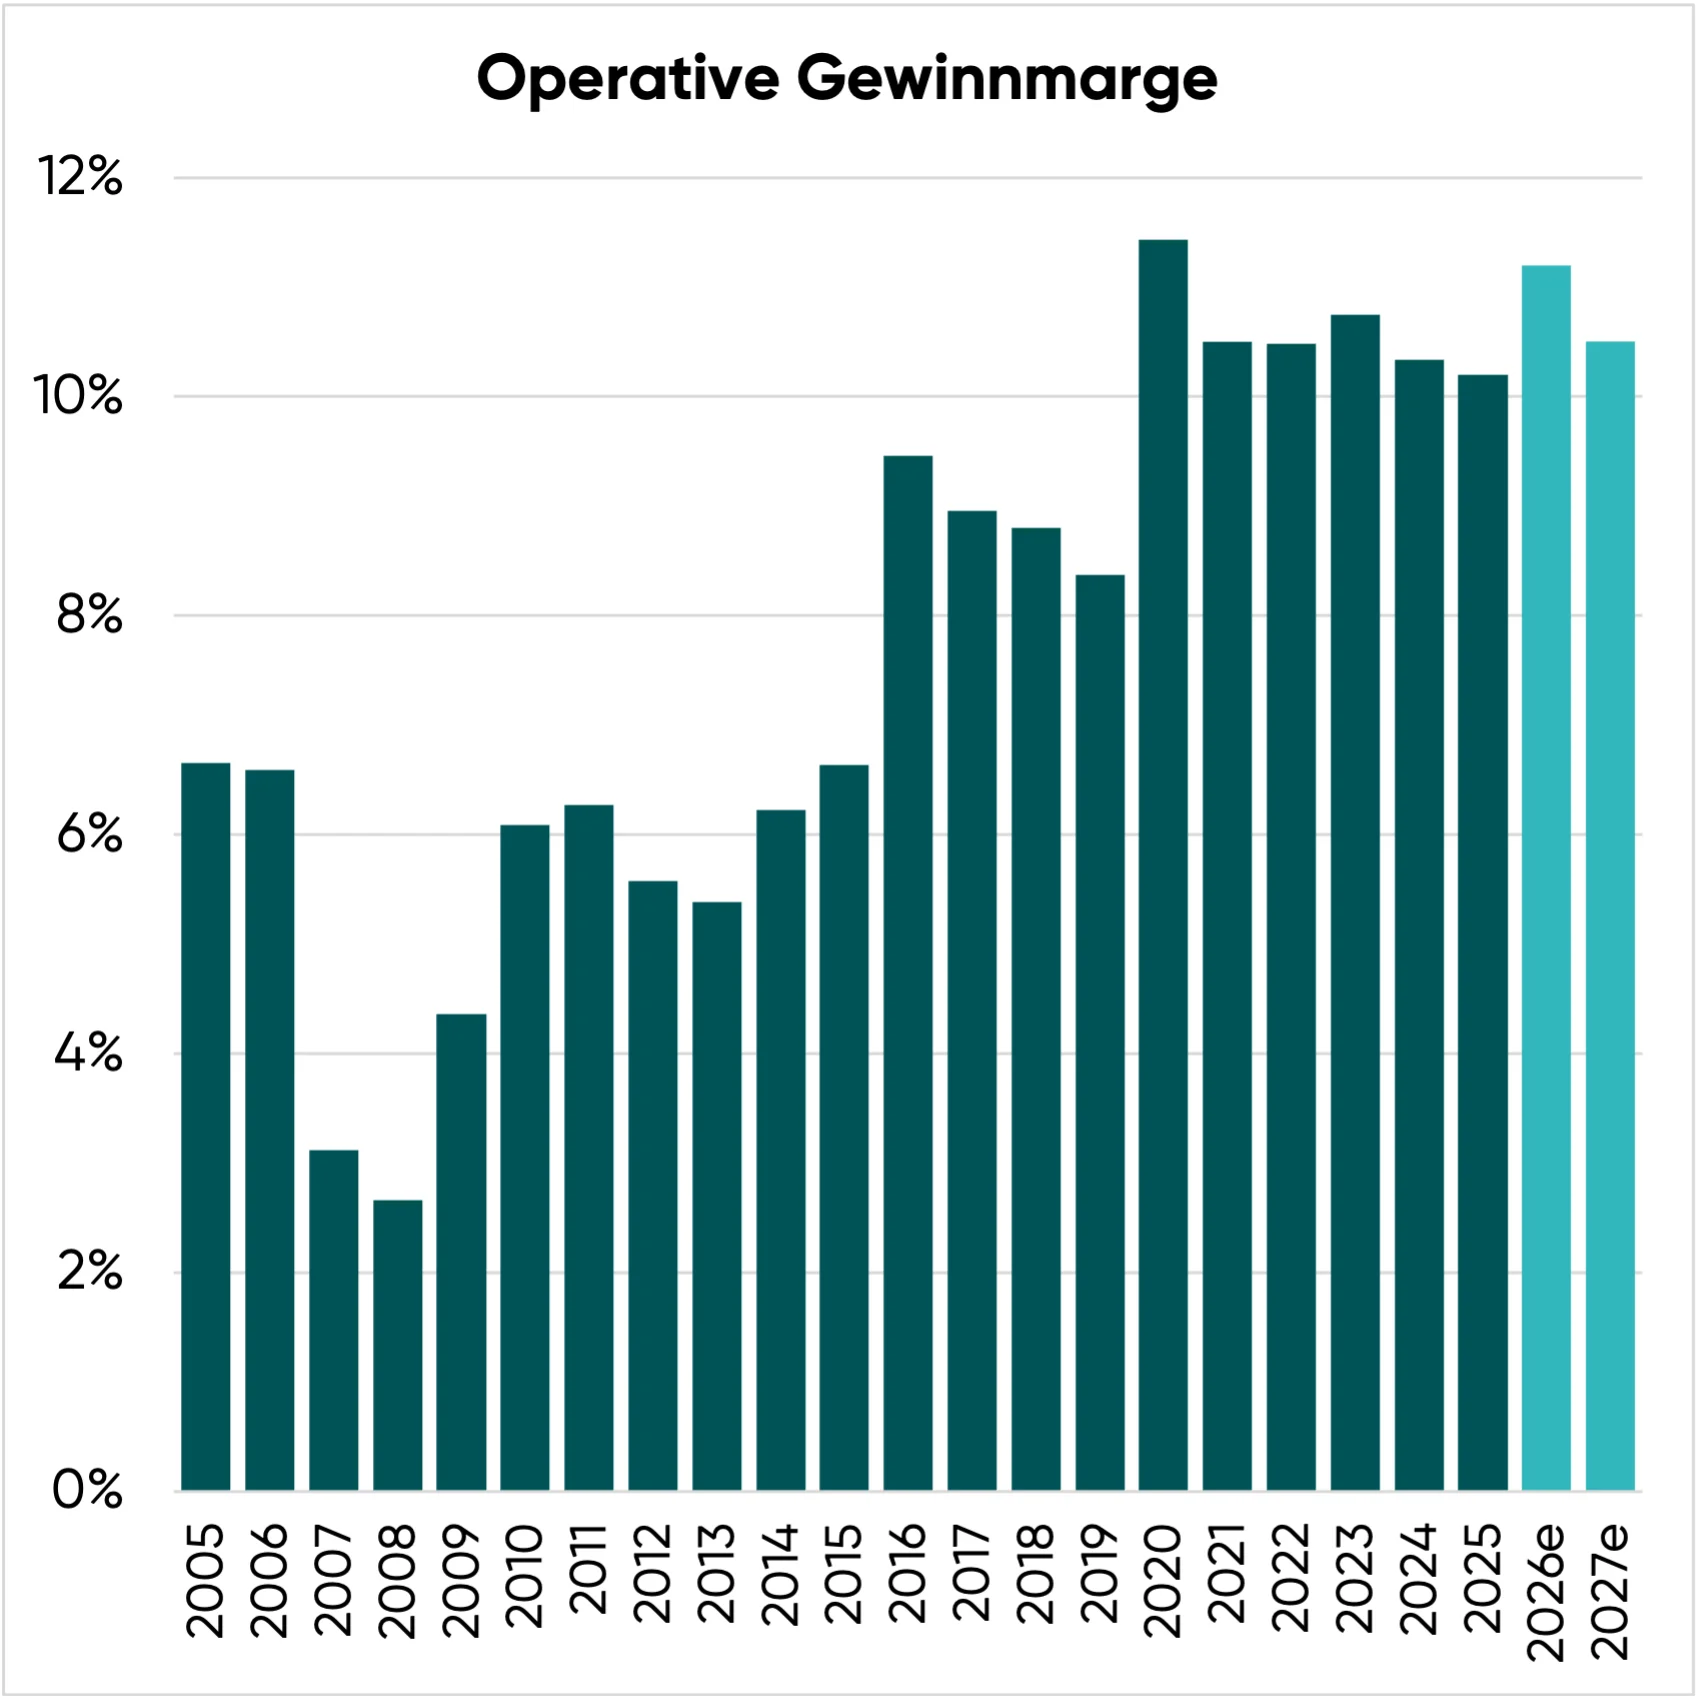
Durch den Verkauf des Onlinedrucks wird die Gewinnmarge 2026 zunächst etwas steigen.
Für 2027 erwarten wir durch die Übernahme von Kodak Moments wieder einen leichten Rückgang, jedoch auf ein Niveau oberhalb von 2025.
Grund dafür ist, dass Kodak Moments aktuell nur eine geschätzte EBIT-Marge von 5,0 % einfährt.
Nach der Übernahme rechnet das Management mit erheblichen Synergiepotenzialen, sodass die Marge mittel- und langfristig auf rund 12,0 % zulegen dürfte.
Gewinn je Aktie
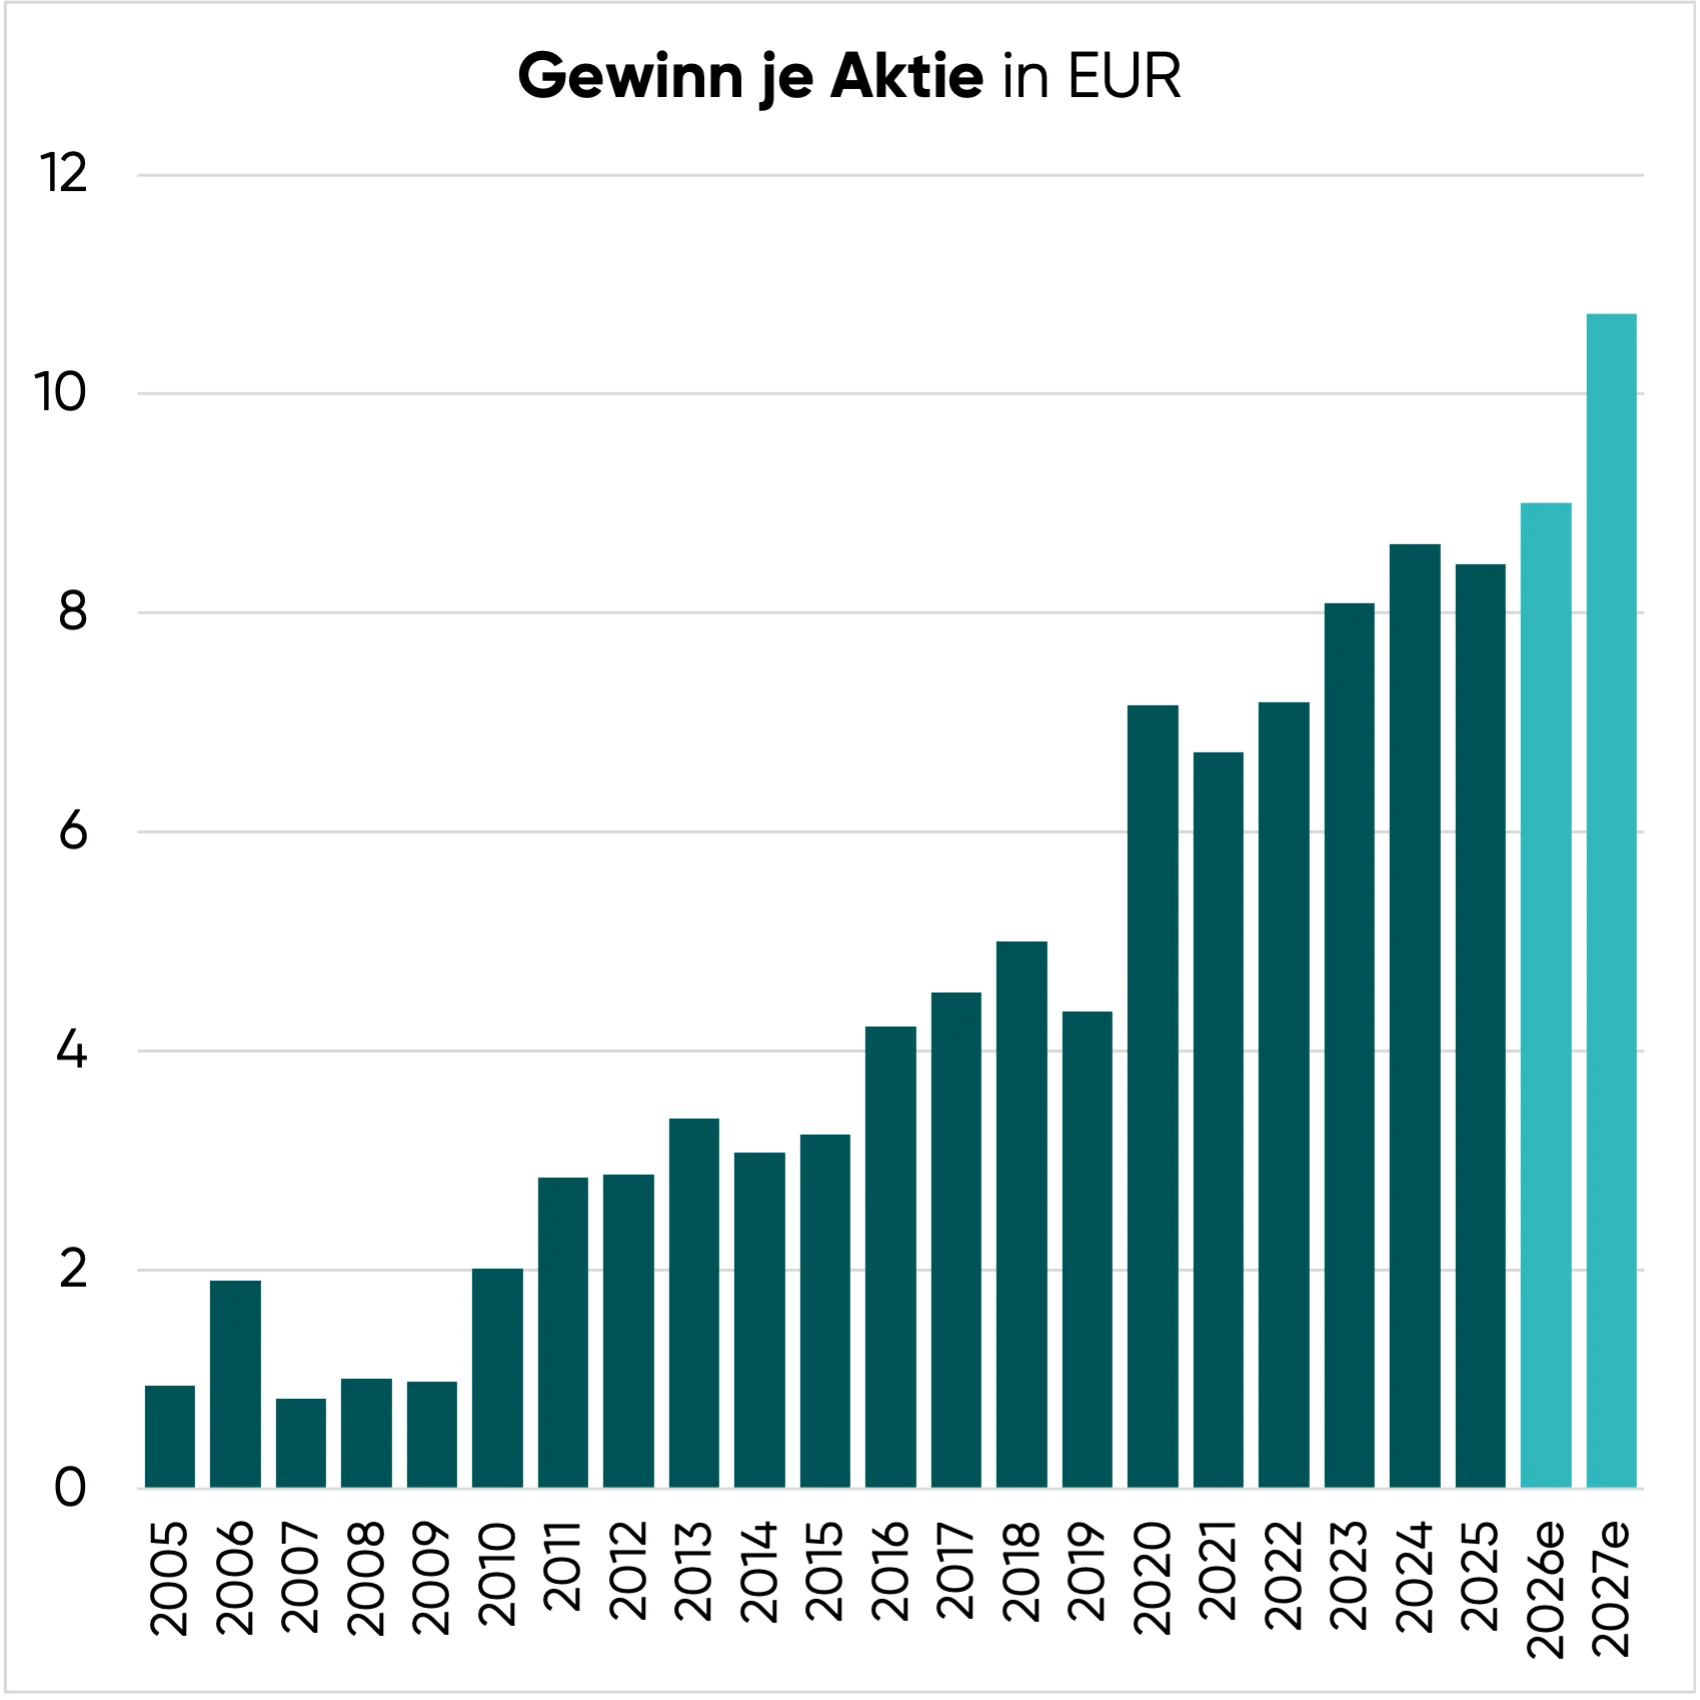
| Zeitraum | Gewinnwachstum pro Jahr (CAGR) |
| 2010-2025 (15 Jahre) | 10,0 % |
| 2015-2025 (10 Jahre) | 10,0 % |
| 2020-2025 (5 Jahre) | 3,4 % |
CEWE hat den Gewinn je Aktie in den vergangenen 15 Jahren um durchschnittlich 10,0 % pro Jahr und damit deutlich stärker als den Umsatz gesteigert.
Dass der Konzerngewinn die letzten fünf Jahre langsamer gestiegen ist, bedeutet aus meiner Sicht nicht, dass CEWE seine Wachstumsfähigkeit verloren hat.
Ein Teil der schwachen Entwicklung geht auf den Onlinedruck zurück, dessen Ergebnis rückläufig war (mittlerweile wurde das Segment verkauft).
Zudem ist CEWE historisch sowohl organisch als auch durch Übernahmen gewachsen.
Das Management ist wieder handlungsfähig
Die Unruhe an der Unternehmensspitze dürfte diesen zweiten Wachstumstreiber zeitweise ausgebremst haben.
Ich glaube, dass in dieser Phase einige Möglichkeiten liegen geblieben sind. Dass CEWE trotzdem seine starke Marktposition und die hohe Profitabilität erhalten hat, sehe ich deshalb als Pluspunkt.
Der seit Mai 2025 amtierende CEO Thomas Mehls, der CEWE bereits seit 13 Jahren angehört und davon zwölf Jahre im Vorstand tätig ist, scheint fest im Sattel zu sitzen.
Dass er mit dem Verkauf des Onlinedruckgeschäfts und der Übernahme von Kodak Moments innerhalb kurzer Zeit zwei bedeutende strategische Transaktionen auf den Weg bringen konnte, deutet darauf hin, dass er ein sehr gutes Standing in der Firma hat und es ihm gelungen ist, die entscheidenden Gremien hinter sich zu vereinen.
Nach den jahrelangen Machtkämpfen an der Unternehmensspitze ist das ein weiteres wichtiges positives Signal.
Für unsere Bewertung rechnen wir damit, dass CEWE die operative Zielmarge von 12,0 % innerhalb der nächsten fünf Jahre erreicht.
Zusammen mit einem angenommenen Umsatzwachstum von rund 4 % ergibt sich daraus ein jährliches Gewinnwachstum von etwa 7 %.
Kodak Moments eröffnet dafür zusätzliche Möglichkeiten: CEWE kauft ein Geschäft, dessen Produkte, Kunden und wirtschaftliche Abläufe der Konzern aus dem eigenen Sofortfotogeschäft gut kennt.
Die internationale Umsetzung bleibt anspruchsvoll, aber das Management dürfte vergleichsweise gut einschätzen können, was es übernimmt und in welchen Bereichen Verbesserungen möglich sind.
Deshalb vertraue ich den Führungskräften von CEWE bei dieser Entscheidung und halte die Übernahme für einen entscheidenden Wachstums- und Renditetreiber der kommenden Jahre.
Kurzer Blick auf die Bilanz
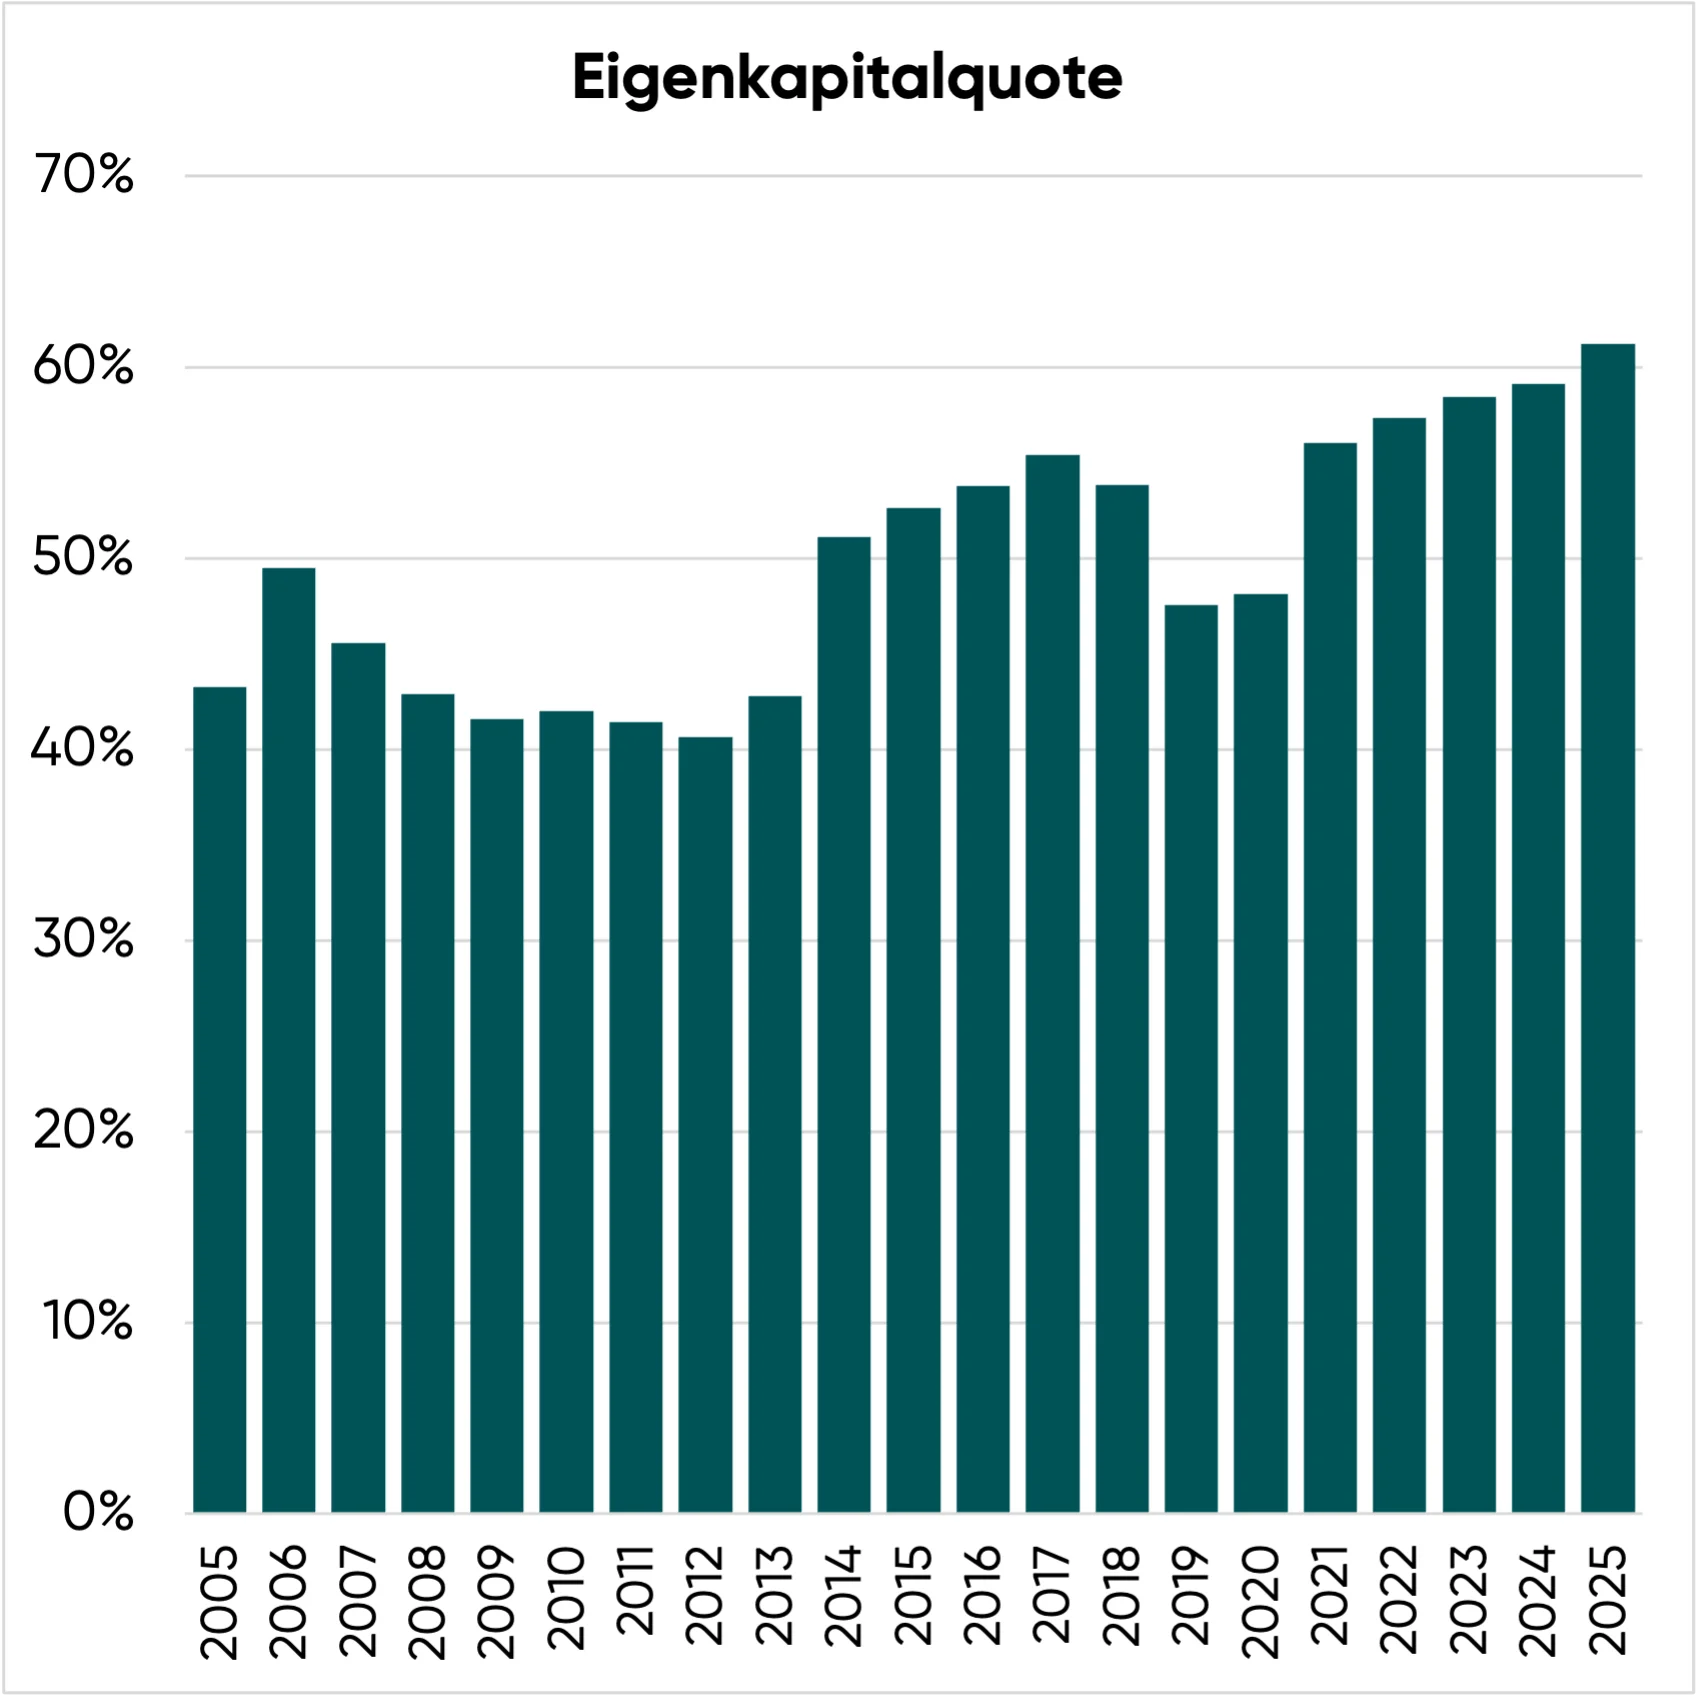
Cewe verfügt über eine sehr solide Bilanz: Die Eigenkapitalquote lag Ende 2025 bei 61 % und die Net Cash-Position belief sich auf 110 Mio. EUR.
Die liquiden Mittel betrugen sogar 150 Mio. EUR, allerdings standen der Cashposition Leasingverbindlichkeiten in Höhe von 40 Mio. EUR gegenüber.
Im Juli ist der Verkaufspreis des Segments Onlinedruck eingetroffen, sodass die Cashposition bis zum Jahresende auf etwa 220 Mio. EUR steigen dürfte.
Für den angestrebten Kauf von Kodak Moments werden davon im kommenden Jahr voraussichtlich 88 Mio. EUR abfließen.
Kapitalallokation
Für die langfristige Rendite einer Aktienanlage ist es von entscheidender Bedeutung, wie gut der erwirtschaftete operative Cashflow angelegt wird.
Wir trauen CEWE auf nachhaltiger Basis (2027e, inkl. erwarteter Übernahme von Kodak Moments) folgende Kennzahlen zu:
- Umsatz: 1.000 Mio. EUR
- Operative Gewinnmarge: 10,5 %, jährlich um 0,3 Prozentpunkte steigend
- Operativer Gewinn: 105 Mio. EUR
- Zinsergebnis: 0 Mio. EUR
- Vorsteuergewinn: 105 Mio. EUR
- Steuerquote: 32 %
- Nettogewinn: 71,4 Mio. EUR
- Zahl der Aktien: 6,65 Mio., hier unterstelle ich eine Fortführung des aktuellen Aktienrückkaufprogramms
- Gewinn je Aktie: 10,73 EUR
Betrachten wir nun, wie der Gewinn in Höhe von 71,4 Mio. EUR aufgeteilt wird.
Wachstumsinvestitionen (18,1 Mio. EUR oder 25 % des Gewinns)
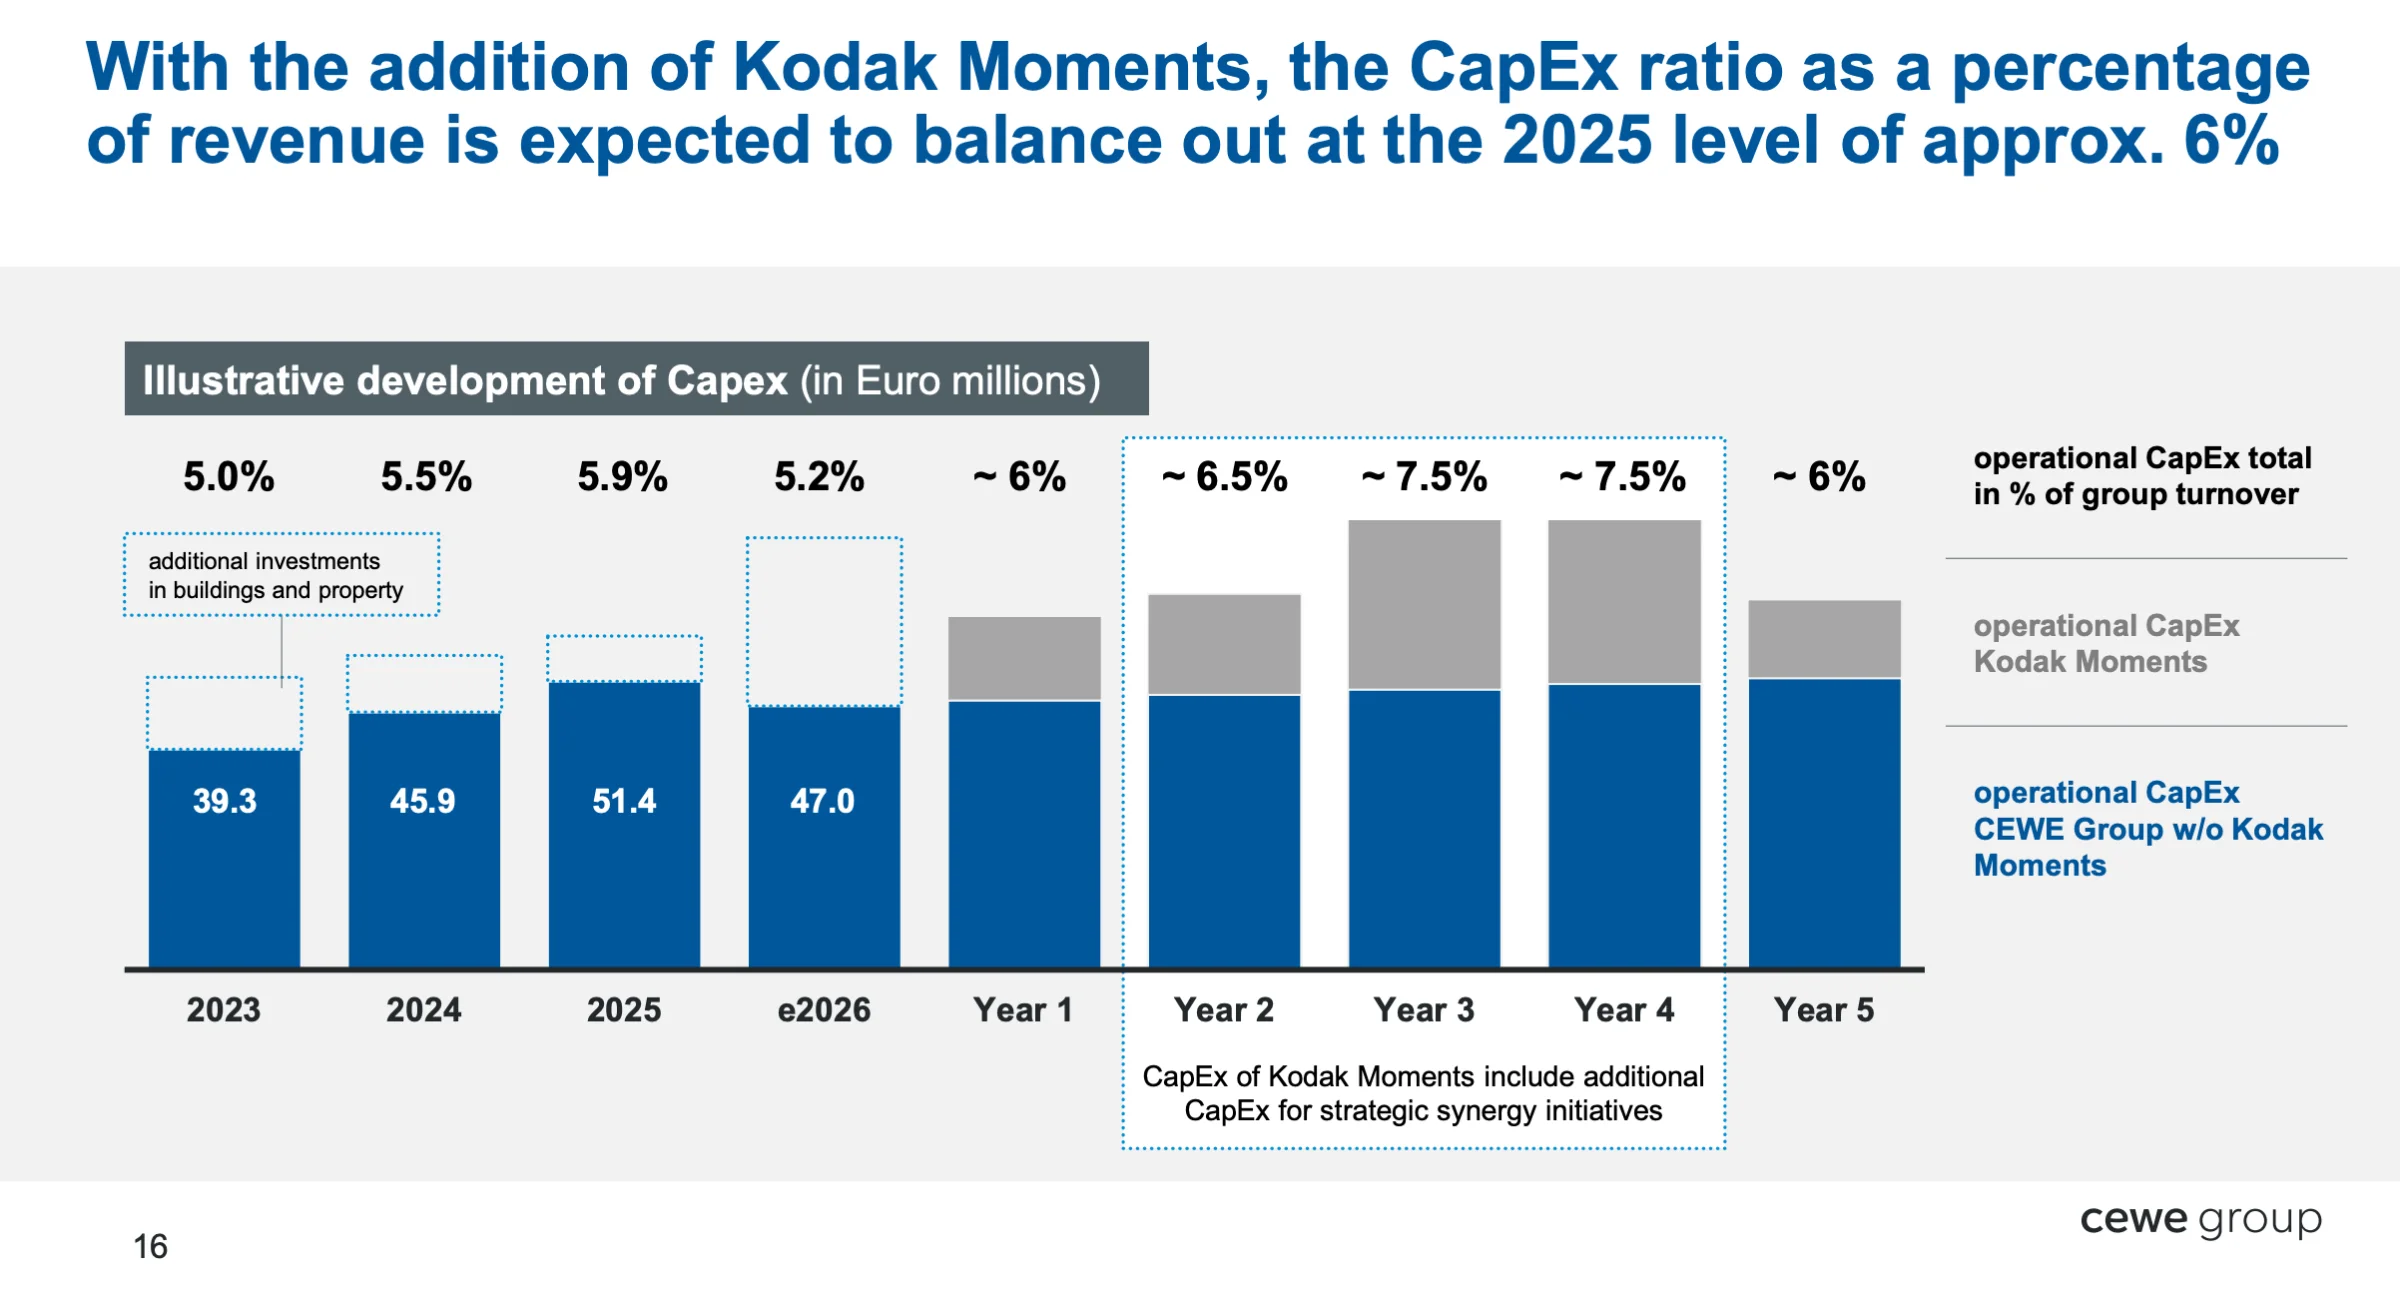
CEWE hat sich zum Ziel gesetzt im Schnitt ca. 6 % des Umsatzes für CAPEX-Investitionen auszugeben.
Da den Investitionen Abschreibungen in einem ähnlichen Umfang gegenüberstehen, spielt dieser Posten normalerweise nur eine geringe Rolle.
Für die nächsten drei Jahre plant CEWE wegen der Übernahme (siehe Grafik) allerdings mit höheren Investitionen. Diese summieren sich auf rund 35 Mio. EUR.
Eigentlich sollte man den Betrag zum Kaufpreis von Kodak Moments hinzuaddieren und nicht als laufende CAPEX-Investitionen verbuchen, denn hier wird ein Investitionsstau aufgeholt.
Gleichzeitig braucht CEWE mehr Kapital zum Wachsen, als es der Investitionsbedarf auf den ersten Blick vermuten lässt.
Nicht für Maschinen, sondern vor allem für das Umlaufvermögen. Zur Hochsaison im vierten Quartal (Weihnachtsgeschäft) müssen Rohstoffe, Personal und Halbfertigprodukte vorfinanziert werden.
Hierfür werden im unterjährigen, saisonalen Verlauf ca. 100 Mio. EUR Cash benötigt.
Weil CEWE dabei selbst unterjährig auf Kreditlinien verzichten will, muss das Eigenkapital mit dem Geschäft mitwachsen.
Bei einem angenommenen Umsatzwachstum von 4 % und einem Eigenkapital von 453 Mio. EUR entspricht dies 18,1 Mio. EUR, die vom Gewinn jährlich im Unternehmen verbleiben und nicht ausgeschüttet werden können.
Das führt uns zu einem kalkulatorischen Free Cash Flow von 53,3 Mio. EUR oder 8,01 EUR je Aktie.
CEWE Aktie Dividende (21,9 Mio. EUR oder 31 % des Gewinns)
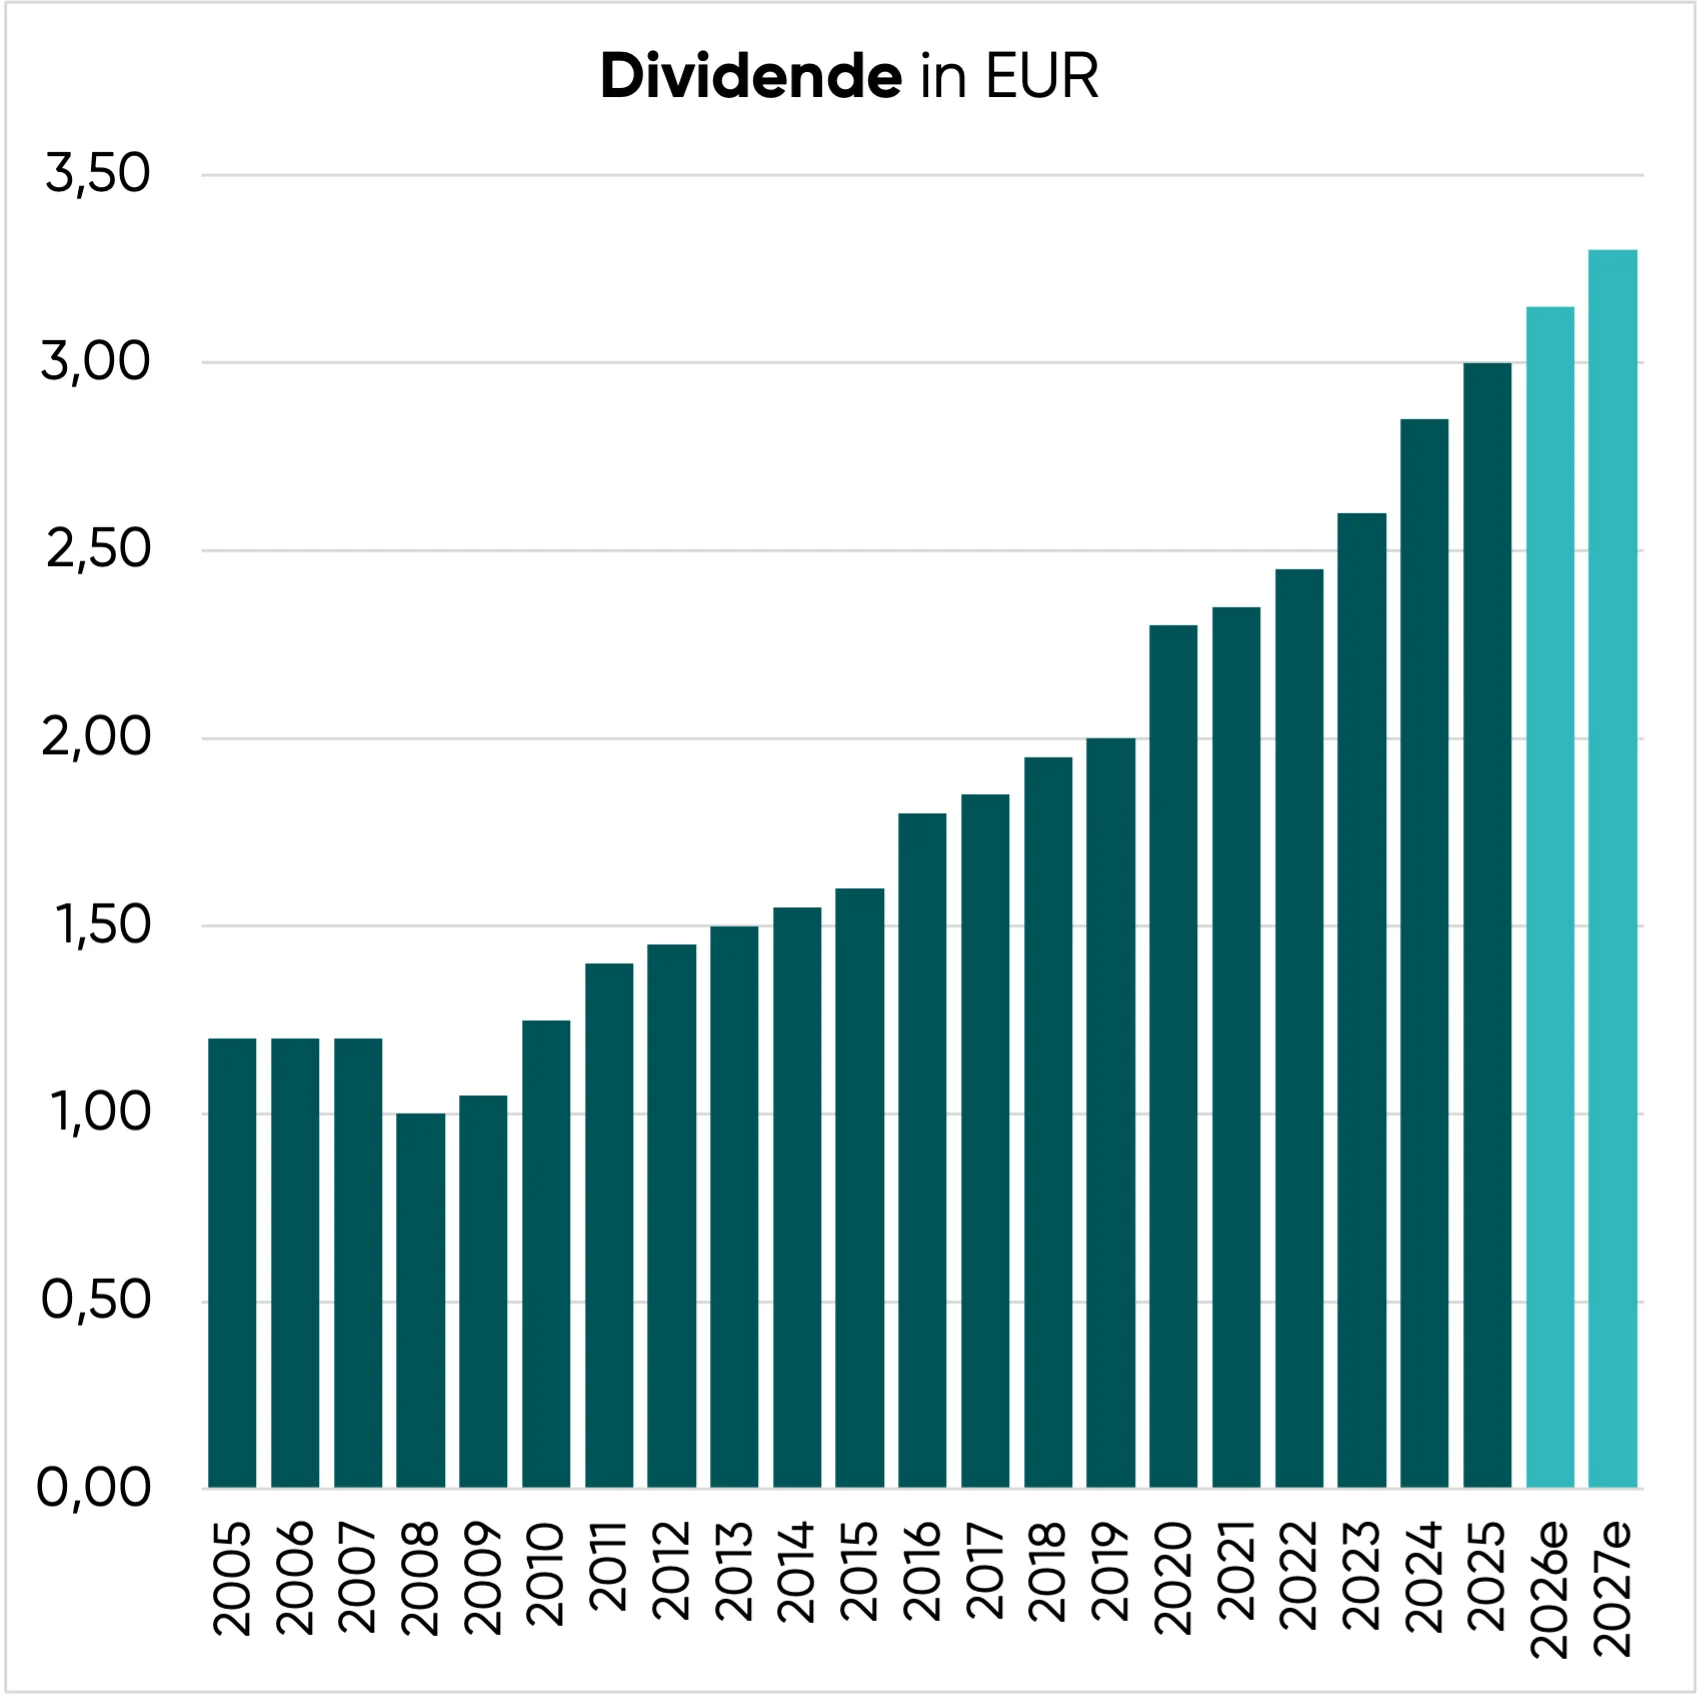
Seit 2008 und damit bereits seit 17 Jahren in Folge wird die Dividende jährlich erhöht.
CEWE belegt damit den zweiten Platz unter allen börsennotierten deutschen Unternehmen, die ihre Dividenden kontinuierlich erhöht haben.
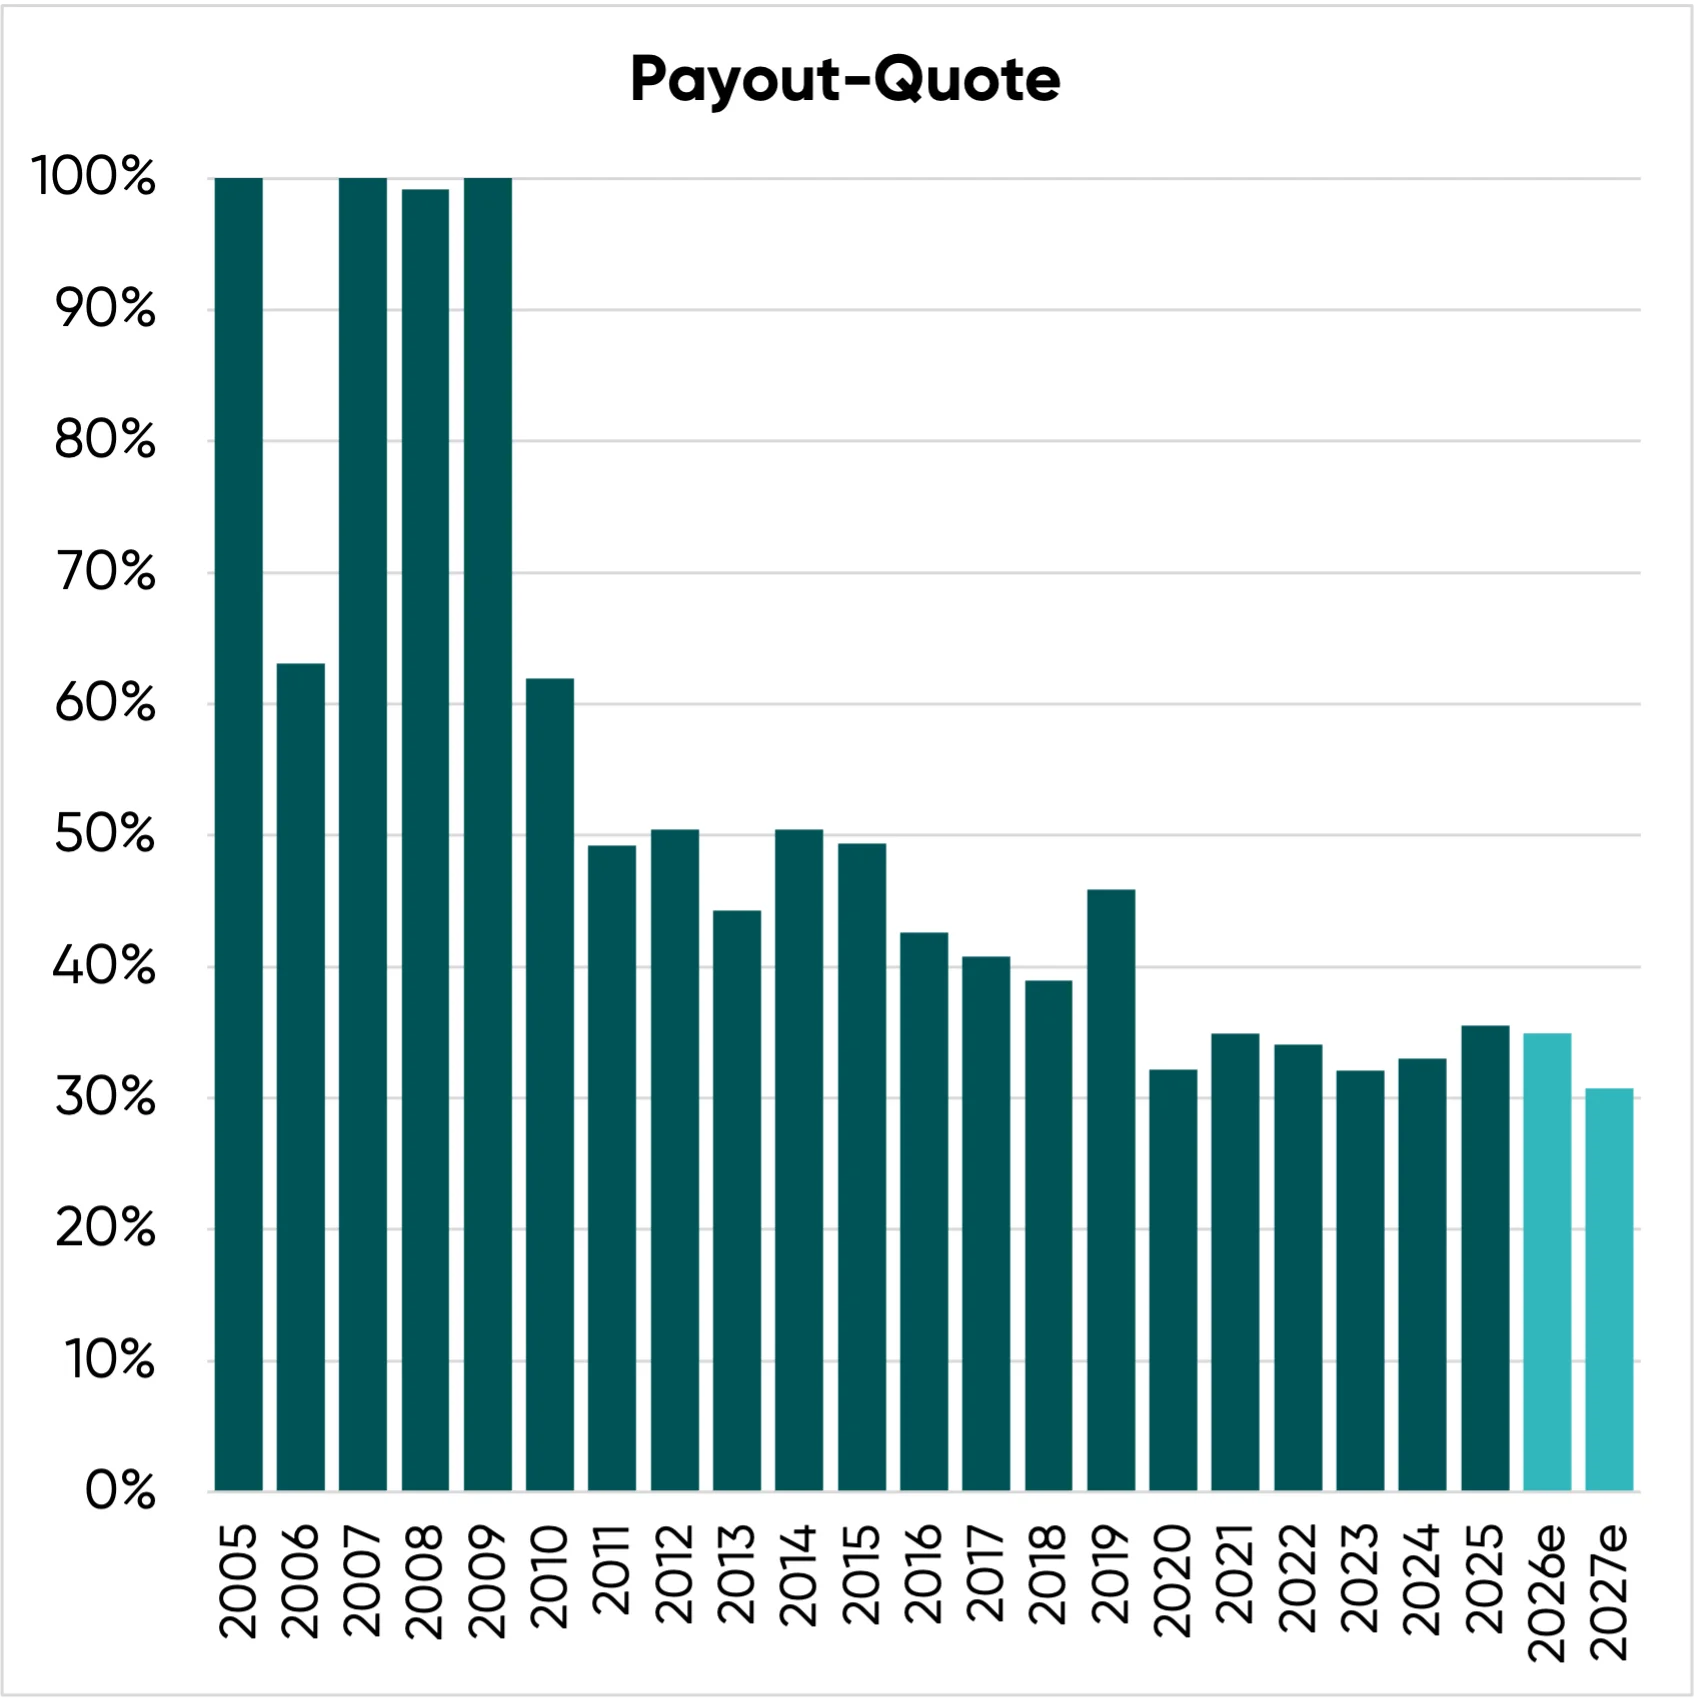
Besonders bemerkenswert: Während die Dividende jedes Jahr stieg, sank die Ausschüttungsquote im Zeitverlauf.
Die Dividendenpolitik von CEWE lautet, die Dividende auch künftig jedes Jahr zu erhöhen.
Mit einer erwarteten Ausschüttungsquote von unter 32 % im nächsten Jahr besteht zudem Luft nach oben und gibt CEWE auch in schwierigen Jahren Spielraum, die Serie nicht zu unterbrechen.
Im letzten Jahr wurden 3,00 EUR ausgeschüttet, für 2026 und 2027 erwarten wir 3,15 EUR und 3,30 EUR pro Aktie.
Aktienrückkäufe (15,0 Mio. EUR oder 21 % des Gewinns)
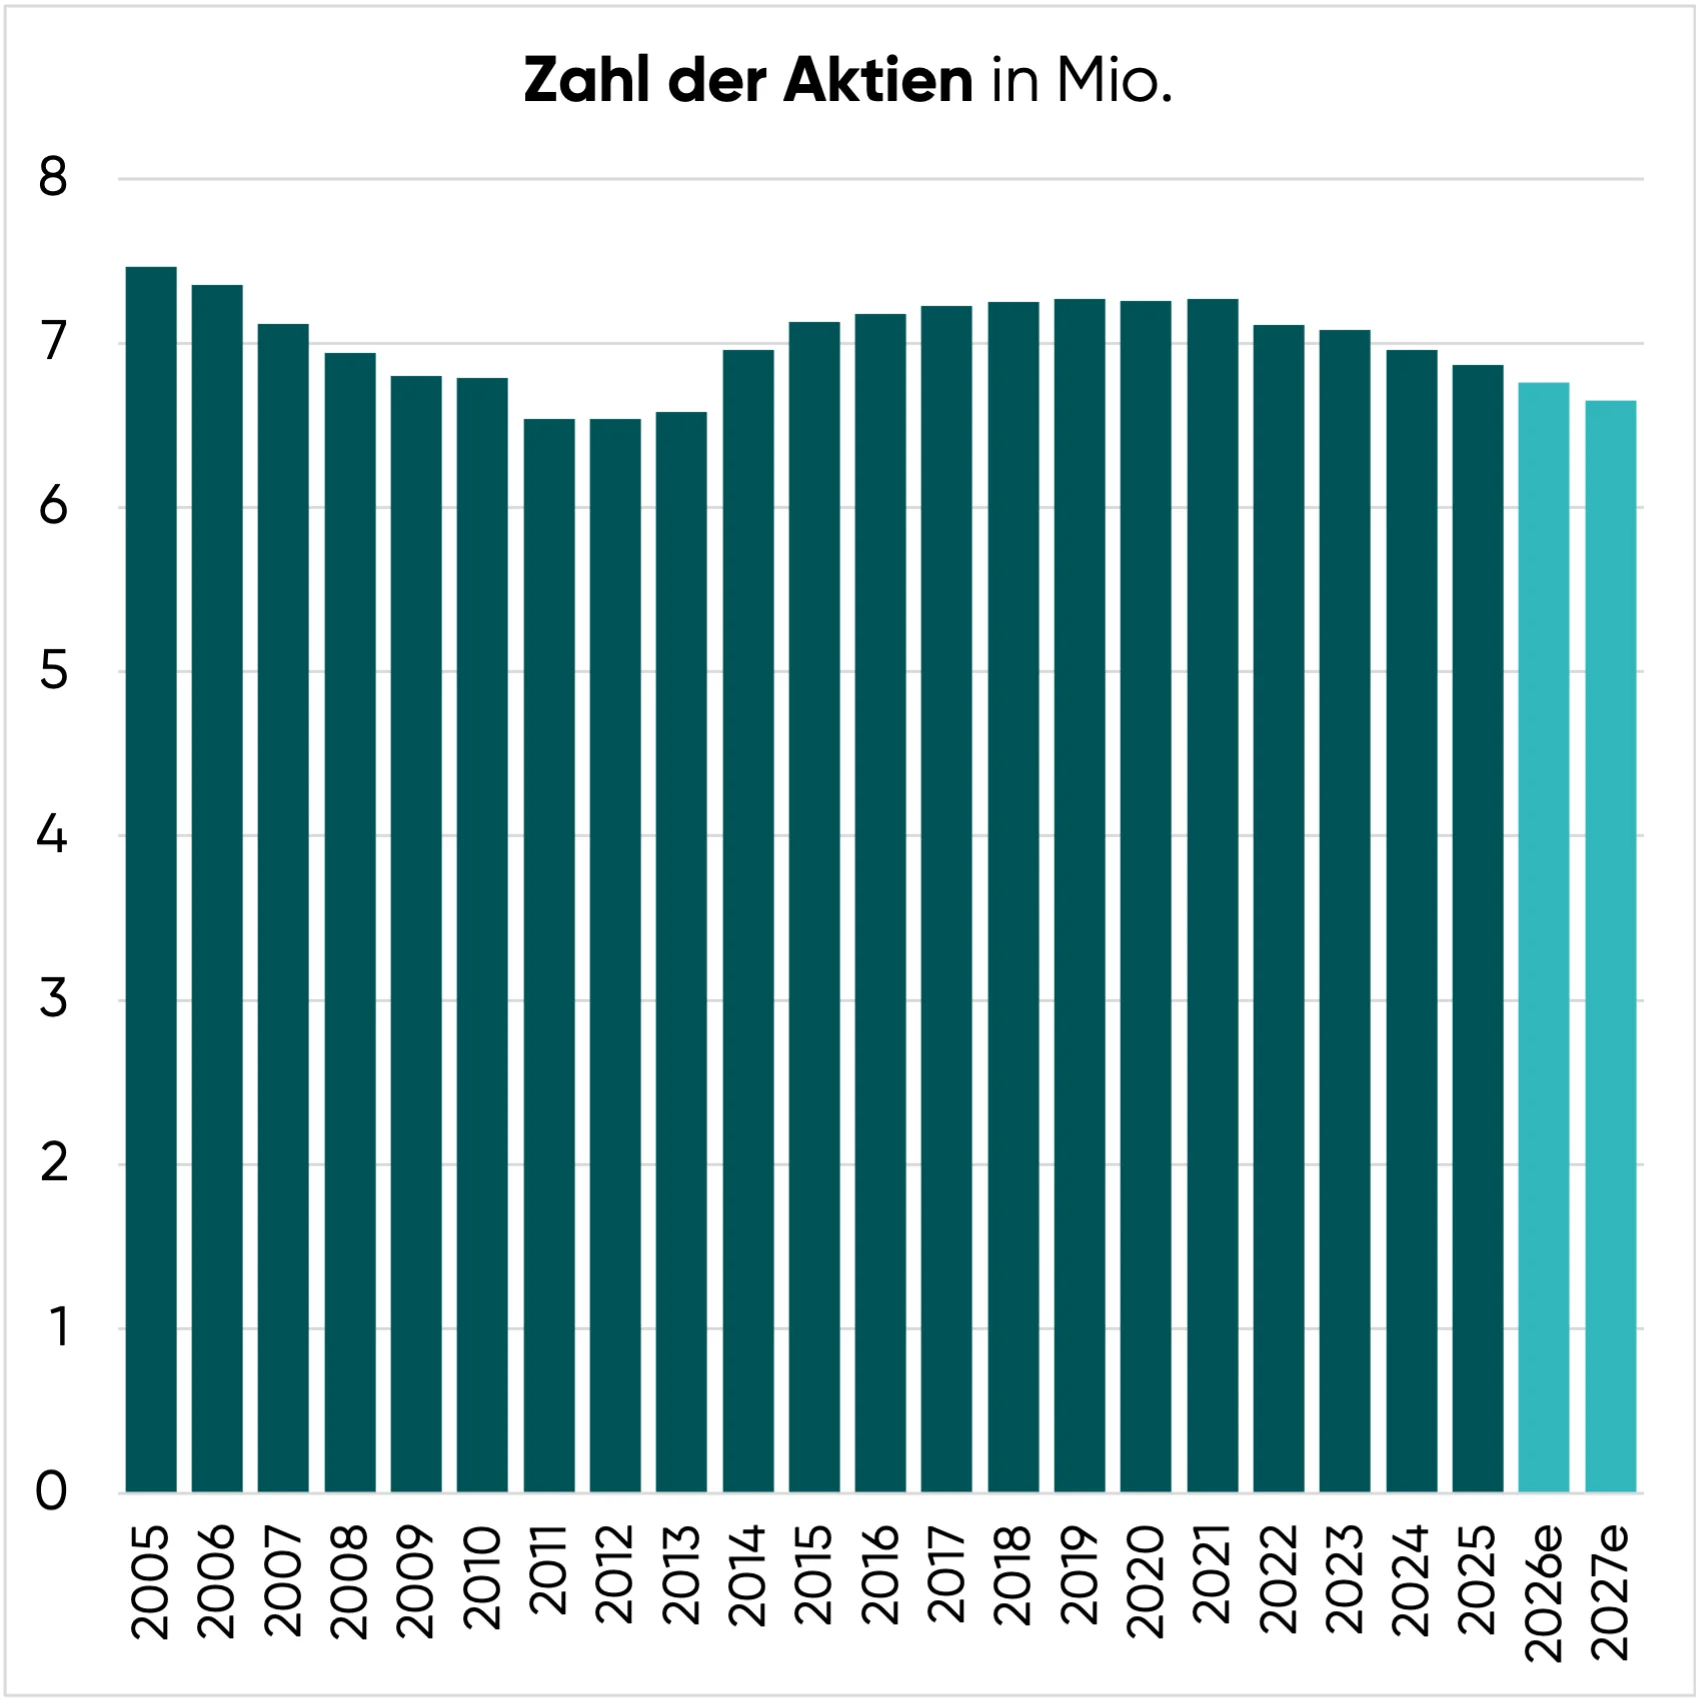
CEWE hat im September ein neues Aktienrückkaufprogramm von bis zu 18 Mio. EUR und maximal 150.000 Aktien aufgelegt. Der Rückkauf erfolgt über die Börse, nicht über ein Tenderangebot.
Bei vollständigem Erwerb der 150.000 Aktien erlaubt das Budget einen durchschnittlichen Kaufpreis von maximal 120 EUR. Es gibt jedoch keine feste Preisobergrenze je Aktie. Das Programm entspricht rund 2 % des Grundkapitals.
Ein Teil des Rückkaufeffekts wird allerdings durch die aktienbasierte Managementvergütung und Mitarbeiteraktien wieder aufgezehrt.
Bei einer ähnlichen Aktienausgabe wie in den Vorjahren dürfte sich die Zahl der umlaufenden Aktien netto um rund 137.000 Stück verringern. Das entspricht etwa 1,8 % des Grundkapitals.
Mit diesem Programm nähert sich CEWE der Grenze für den Erwerb eigener Aktien.
Im Mai 2026 hielt die Gesellschaft bereits 7,9 % des Grundkapitals (Aktien, die dem Unternehmen selbst gehören).
Ohne zwischenzeitliche Veränderungen würde das vollständige Programm diesen Bestand auf knapp 10 % erhöhen.
Kann CEWE weiterhin eigene Aktien zurückkaufen?
Für weitere größere Rückkäufe müsste CEWE deshalb eigene Aktien einziehen oder anderweitig verwenden.
Eine Einziehung berührt allerdings die Beteiligungsverhältnisse:
Die Gründerfamilie Neumüller hält über AN Assets (Alexander) und CN Assets (Caroline) zusammen rund 27,1 % und verfügt damit gemeinsam über eine Sperrminorität bei Beschlüssen, die eine Mehrheit von 75 % erfordern.
Würden 10 % aller Aktien eingezogen und die Familiengesellschaften keine Aktien abgeben, stiege ihr gemeinsamer Anteil rechnerisch auf rund 30,1 %.
Bei fortbestehender gegenseitiger Stimmrechtszurechnung könnte dadurch ein Pflichtangebot erforderlich werden.
Dieses ist, nach meinem Wissen, aber nicht gewollt, deswegen möchte ich hier mehrere mögliche Lösungswege aufzeigen:
- Eine Möglichkeit wäre eine beantragte BaFin-Befreiung wegen der lediglich passiven Kontrollerlangung.
- Alternativ könnten die Familiengesellschaften einen Teil ihrer Aktien verkaufen, um den zugerechneten Anteil unter 30 % zu halten.
Eine weitere denkbare Variante mit Aufhebung der Stimmbindung wäre folgende:
- Auf Basis eines Ausgangsanteils von 20,5 % würde Alexanders Gesellschaft nach Einziehung von zunächst 10 % aller Aktien rund 22,8 % halten.
- Würde CEWE anschließend nochmals 10 % der dann verbleibenden Aktien zurückgekauft und diese direkt eingezogen, ohne dass Alexanders Gesellschaft Aktien verkauft, stiege ihr Anteil auf rund 25,35 %.
- Damit könnte sie allein eine Sperrminorität für Beschlüsse mit einer Mehrheitserfordernis von 75 % sichern.
So oder so wird es spannend, was CEWE im Bezug auf Aktienrückkäufe ab 2027 macht.
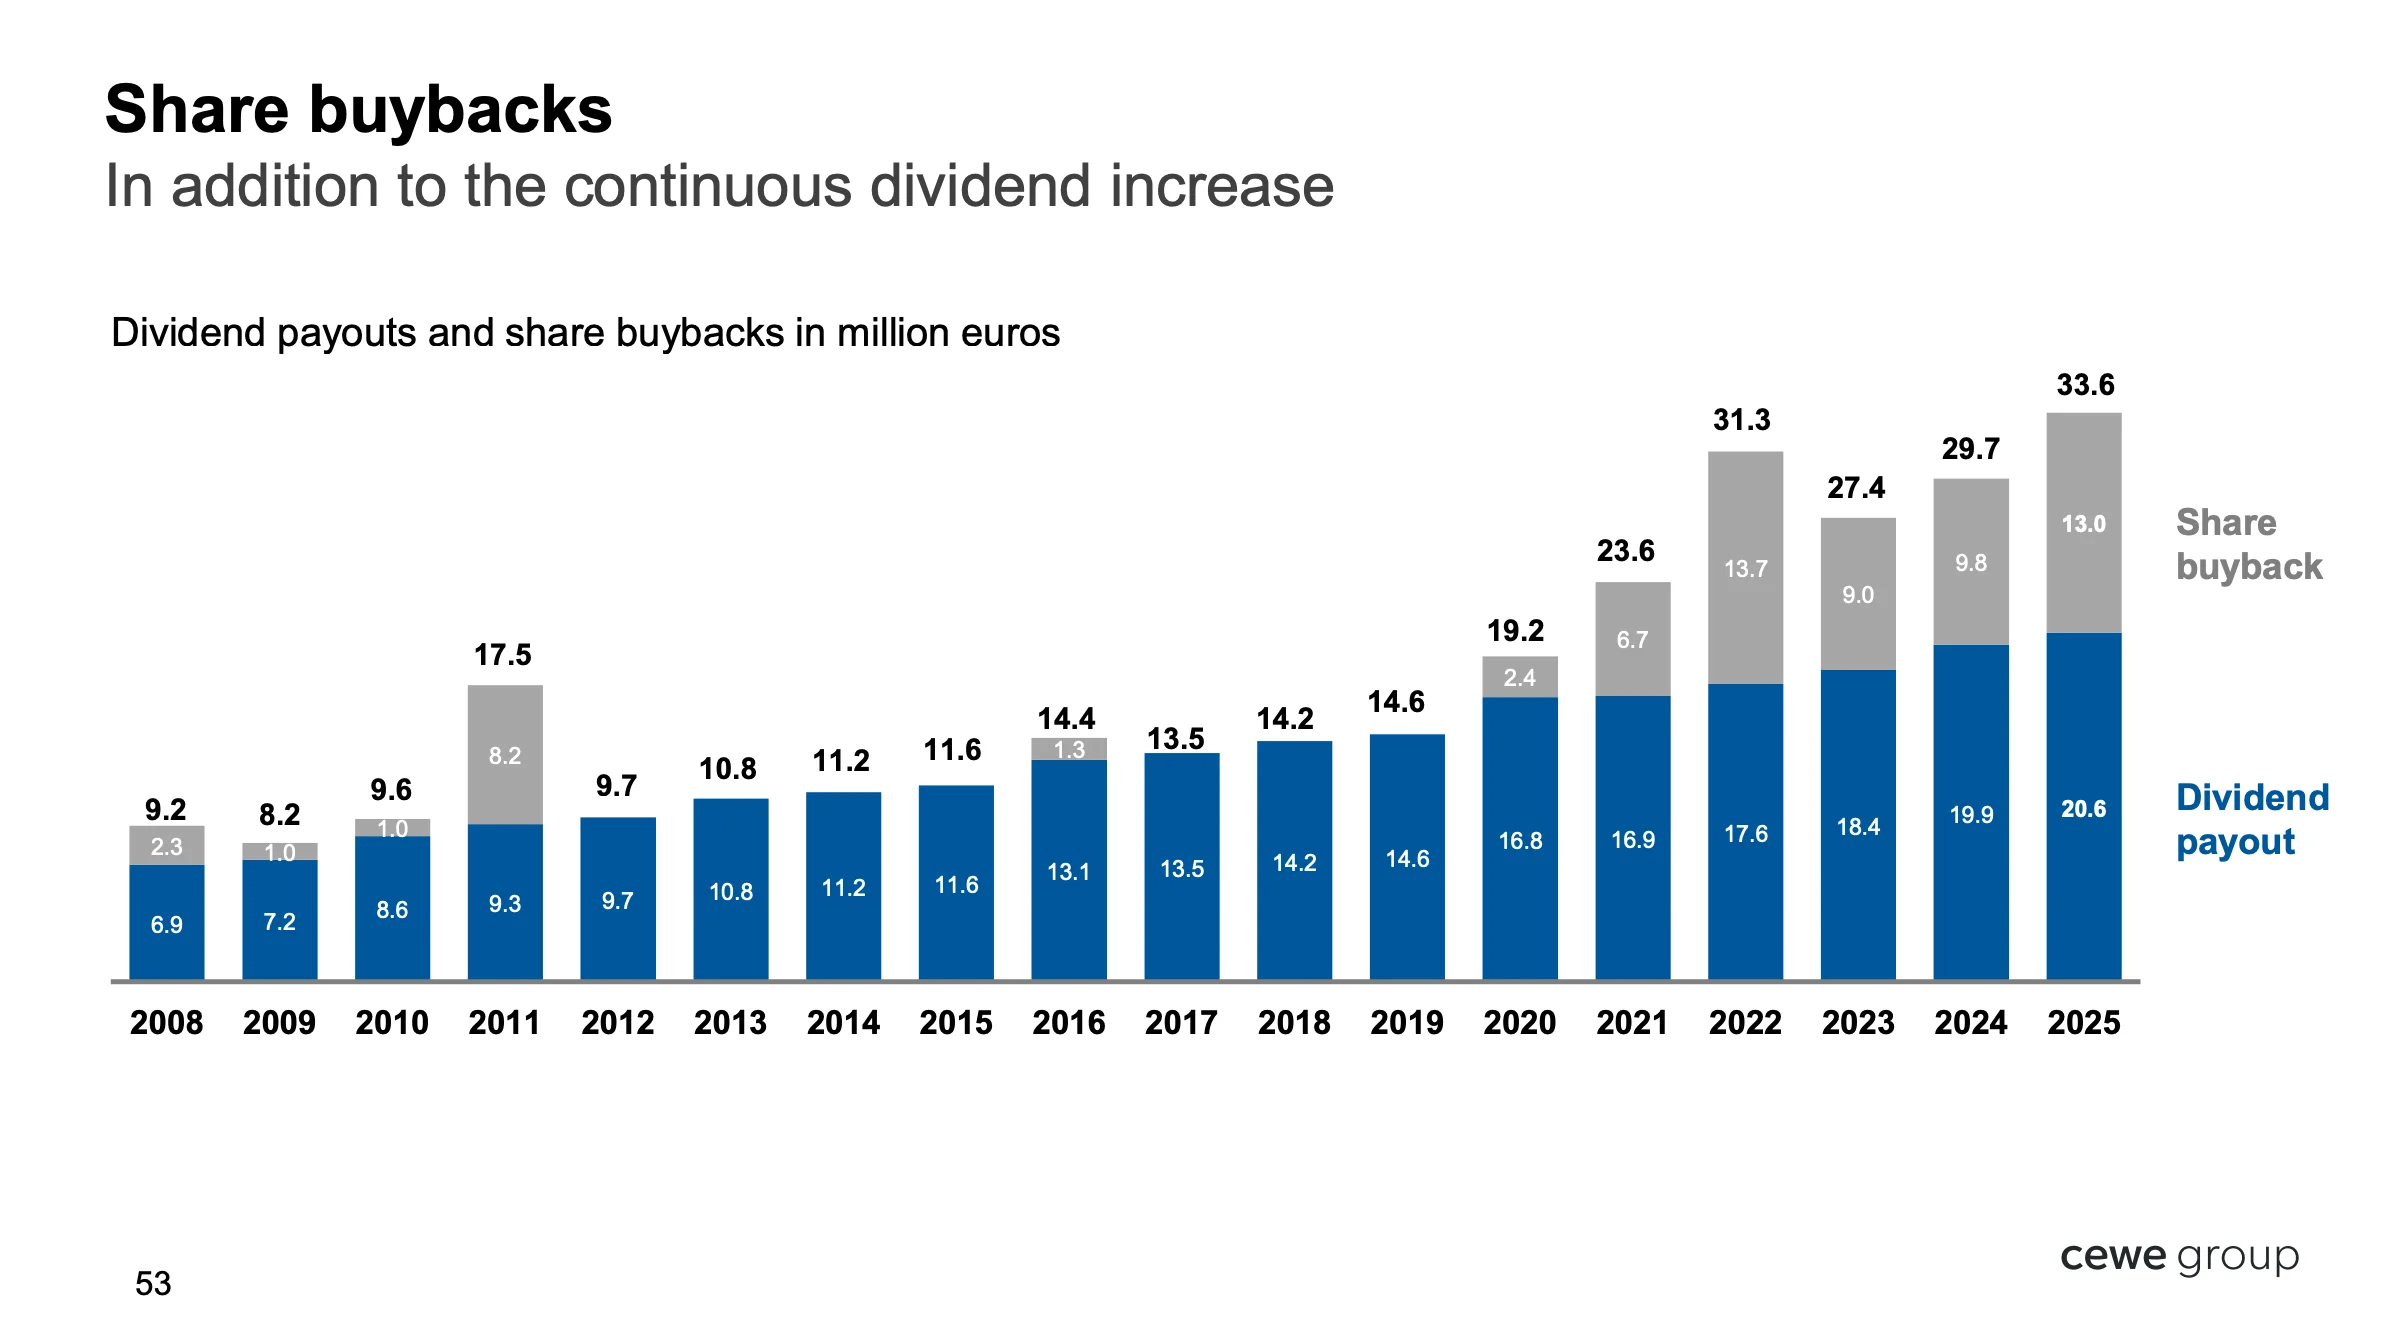
Ich gehe davon aus, dass weiterhin rund 15 Mio. EUR des Gewinns pro Jahr in Aktienrückkäufe fließen.
Verbleibender Betrag (16,4 Mio. EUR oder 23 % des Gewinns)
Zusammengefasst ergibt sich folgende Kapitalallokation:
| in EUR | in % | |
| Nachhaltige Ertragskraft | 71,4 Mio. | 100 % |
| abzgl. Wachstumsinvestitionen | -18,1 Mio. | 25 % |
| abzgl. Dividendenzahlungen | -21,9 Mio. | 31 % |
| abzgl. Aktienrückkäufe | -15,0 Mio. | 21 % |
| = verbleibender Betrag | 16,4 Mio. | 23 % |
Die Kapitalallokation von CEWE ist konservativ:
- 25 % werden reinvestiert,
- 52 % des Gewinns fließen direkt an die Aktionäre
- und der Rest (23 %) wird einbehalten, um die hohe Cashposition weiter auszubauen.
Das stärkt die Eigenkapitalbasis. CEWE hält sich damit bewusst strategische Flexibilität offen. Das setzt ein hohes Vertrauen in das zukünftige Management voraus.
Ich sehe die Wahrscheinlichkeit als hoch an, dass dieses Geld für unregelmäßige Übernahmen vorgehalten wird.
Laut Management wird das Unternehmen regelmäßig von Start-Ups und PE-Firmen angesprochen, ob man nicht weitere Beteiligungen kaufen möchte.
Bewertung der CEWE Aktie
In den folgenden Abschnitten
- ermitteln wir die jährliche Renditeerwartung einer Investition,
- kalkulieren den fairen Wert der CEWE Aktie
- und beschreiben die optimale Investitionsstrategie
Bitte bedenkt, dass diese Inhalte Teil der Abilitato Club Mitgliedschaft sind und nur von unseren Mitgliedern aufgerufen werden können.
Bewertung anhand des KGV
Jetzt validieren wir unsere Einschätzung zur Bewertung der CEWE Aktie noch anhand des historischen Kurs-Gewinn-Verhältnisses.
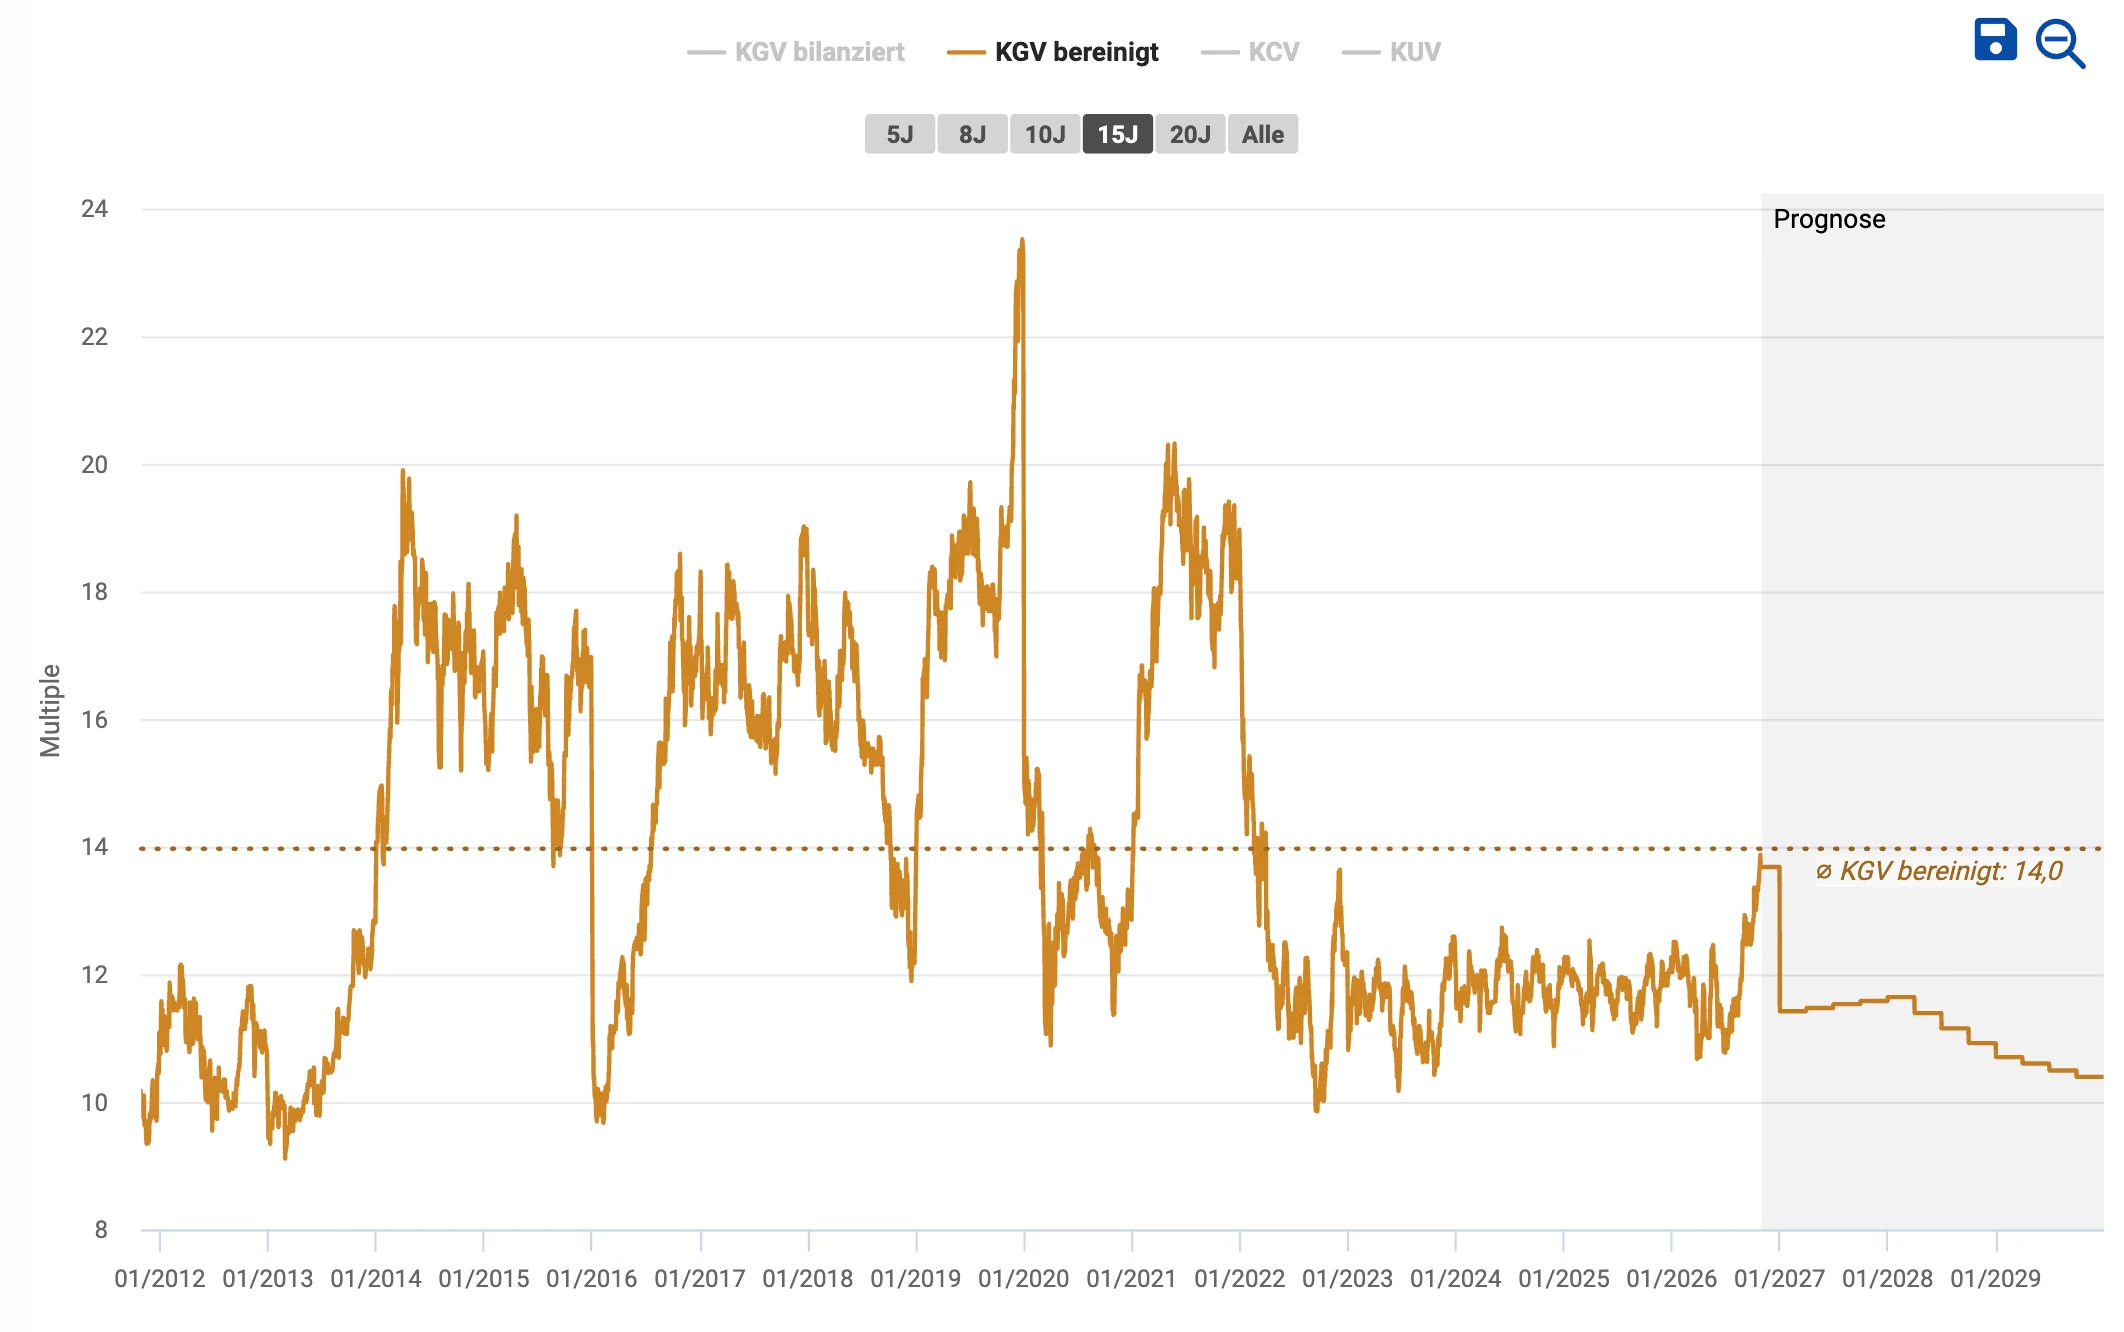
- KGV-Durchschnitt der letzten 15 Jahre: 14
- Erwartetes KGV: Der aktuelle Kurs mit dem erwarteten EPS 2027, führt zu einem Forward-KGV von 10,8
- Rund 23 % unter dem historischen KGV-Durchschnitt
Wer an eine erfolgreiche Übernahme von Kodak Moments glaubt, bekommt den Titel heute zu einem im historischen Vergleich recht günstigen Preis.
Chancen und Risiken
Die größte Chance liegt in der geplanten Übernahme von Kodak Moments.
CEWE erhält damit Zugang zu neuen Märkten, einer bekannten Marke und einem etablierten Händlernetz.
Neben dem sich daraus ergebenden Umsatzpotenzial (Verkauf von mehr hochwertigen Produkten wie bspw. Fotobüchern und Kalendern) besteht erhebliches Kostensenkungspotenzial (interne Herstellung der Druckerfolien, Einsparungen beim Bau der Terminals, bei der Software und der Verwaltung).
Im Ergebnis könnte sich insbesondere das Gewinnwachstum für einige Zeit deutlich beschleunigen, was erfahrungsgemäß oftmals zu höheren KGV-Bewertungen führt.
Aktionäre hätten für einige Jahre dann gleich drei Werttreiber, die zur Performance beitragen:
- Beteiligung am laufenden Ertrag (Dividenden und Rückkäufe)
- Gewinnsteigerungen (die das Unternehmen wertvoller machen)
- „Multiple-Expansion“, also eine Neubewertung mit einem höheren KGV
Demgegenüber steht das Risiko, dass die Kartellbehörden den Deal nicht freigeben (Marktmacht). Außerdem muss CEWE eine gute Integration von Kodak Moments gelingen.
Falls es beispielsweise nicht gelingt, in den neuen Märkten ausreichend Premiumprodukte zu veräußern, würde Kodak Moments eventuell weiterhin stagnieren.
Und dann besteht noch die Gefahr, dass die schwächelnde Konjunktur auf das Volumenwachstum im Kerngeschäft durchschlägt. Immerhin: Bisher konnte sich CEWE von der wirtschaftlichen Stagnation abkoppeln und jedes Jahr moderat wachsen.
Mittel- und langfristig könnten sich neue Wettbewerber ausbreiten und die Preissetzungsmacht des Unternehmens angreifen.
Fazit zur CEWE Aktie: Neubewertung erscheint möglich
Operative Entwicklung
CEWE hat zwei wichtige strategische Fragen beantwortet: Zuerst wurde der margenschwache Onlinedruck verkauft. Danach gab das Unternehmen die geplante Akquisition von Kodak Moments bekannt (internationale Expansion im Kerngeschäft).
Der Konzern schärft sein Profil, wächst in eine neue Größenordnung und schafft weiteres Margensteigerungspotenzial.
Die Wettbewerbsvorteile sind:
- Starke Marken mit einem treuen Kundenstamm
- Hohe Stückzahlen und sich daraus ergebende Skaleneffekte
- Moderne Produktionskapazitäten mit einem hohen Qualitätsanspruch
Wenn die geplante Übernahme von Kodak Moments durchgeführt werden kann, wird es zu einem einmaligen Umsatz- und Gewinnsprung kommen.
Langfristig zählt jedoch, ob CEWE weiterhin das Volumen steigert und ob Kodak Moments auf das Margenniveau des Kerngeschäfts gehoben werden kann.
Unsere Annahmen von rund 4 % Umsatz- und 7 % Gewinnwachstum pro Jahr haben sich deshalb nicht geändert.
Einschätzung zur Bewertung
Beim aktuellen Kurs von 116 EUR liegt das Forward-KGV der CEWE Aktie bei 10,8 (2027e).
Das erscheint mir günstig für einen profitablen Marktführer mit konservativer Finanzierung und verlässlich steigender Dividende.
Unsere modellierte Renditeerwartung liegt deutlich oberhalb der historischen Rendite einer breit diversifizierten ETF-Investition.
Diese Einschätzung setzt den erfolgreichen Vollzug und die Weiterentwicklung von Kodak Moments voraus.
Die zeitweisen höheren Investitionen werden den verfügbaren Cashflow zunächst belasten.
Auch die besondere Führungsstruktur rechtfertigt einen gewissen Bewertungsabschlag.
Insgesamt sehe ich dennoch ein attraktives Chance-Risiko-Verhältnis, ohne dafür eine Rückkehr zum historischen Durchschnitts-KGV voraussetzen zu müssen.
Persönliches Vorgehen
Ich beschäftige mich seit 2007 intensiv mit CEWE und bin seit meinem ersten Kauf im Jahr 2019 langfristig investiert.
Der aktuelle Konzernumbau bestärkt mich in meiner positiven Einschätzung.
Besonders gefällt mir, dass CEWE sich zu einem überraschend guten Preis vom Onlinedruck getrennt hat und das Kapital nun wieder im eigenen Kompetenzbereich einsetzen möchte.
Für mich bleibt CEWE eine Beteiligung, die ich über viele Jahre begleiten möchte.
Die aktuelle Bewertung erscheint mir für einen Einstieg attraktiv.
Für Nachkäufe ist neben dem Chance-Risiko-Verhältnis entscheidend, wie groß die Position im jeweiligen Portfolio bereits ist. Bei mir ist die CEWE Aktie bereits die Top 2-Position und spiegelt meinen Optimismus damit ausreichend wider.
Operativ werde ich besonders auf das Volumenwachstum achten und genau verfolgen, wie die Integration von Kodak Moments durchgeführt wird.
Auch werde ich die Kapitalallokation weiterhin beobachten und schauen, ob die Aktienrückkäufe in Zukunft fortgeführt werden.
Melde dich jetzt für unseren kostenfreien Newsletter an, um unsere künftigen Artikel zur CEWE Aktie nicht zu verpassen.
Alle unsere Artikel zur CEWE Aktie
Recherchequellen
Hier folgt eine Auflistung der wichtigsten Recherchequellen:
| Recherchequelle | Was ist dort zu finden? |
| Abilitato | CEWE Aktienanalyse (April 2025) |
| Aktienfinder.net | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| Marketscreener.com | Analystenschätzungen zur künftigen Entwicklung |
| TIKR.com | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| CEWE IR | Investor Relations-Website der CEWE Aktie |
| CEWE | Investorenpräsentation August 2026 |
| CEWE | Capital Market Day Investorenpräsentation Equity Story, Oktober 2026 |
| CEWE | Capital Market Day Investorenpräsentation Kodak, Oktober 2026 |
| CEWE | Halbjahresbericht 2026 |
| CEWE | Pressemeldung: Veräußerung des Geschäftsbereichs Onlinedruck an Cimpress, Mai 2026 |
| CEWE | Pressemeldung: Veräußerung des Geschäftsbereichs Onlinedruck ist abgeschlossen, Juli 2026 |
| CEWE | Pressemeldung: CEWE möchte Kodak Moments übernehmen, Juli 2026 |
| ValueandOpportunity.com | CEWE Aktienanalyse, 6. Oktober 2026 |
| ValueandOpportunity.com | CEWE Aktienanalyse, 20. Oktober 2026 |
| Calm Capital | CEWE Aktienanalyse, August 2026 |
| The Dead Pixels Society | Kodak Alaris financial report reveals heavy reliance on film business |
| Cimpress | Halbjahresbericht 2026: Übernahme Onlinedruck von CEWE |