Übersicht zur Restaurant Brands Aktie
| Zahl der Aktien | 457 Mio. |
| Aktienkurs | 75,00 USD |
| Marktkapitalisierung | 34.300 Mio. USD |
| Net Debt-Position (31.12.2025) | 12.400 Mio. USD |
| Unternehmenswert | 46.700 Mio. USD |
| KGV 2026e/2027e | 19,5/18,3 |
| FCF-Rendite 2026e/2027e | 5,1 %/5,5 % |
| Div.-Rendite 2026e/2027e | 3,5 %/3,6 % |
| ISIN | CA76131D1033 |
Geschäftsmodell
Übersicht
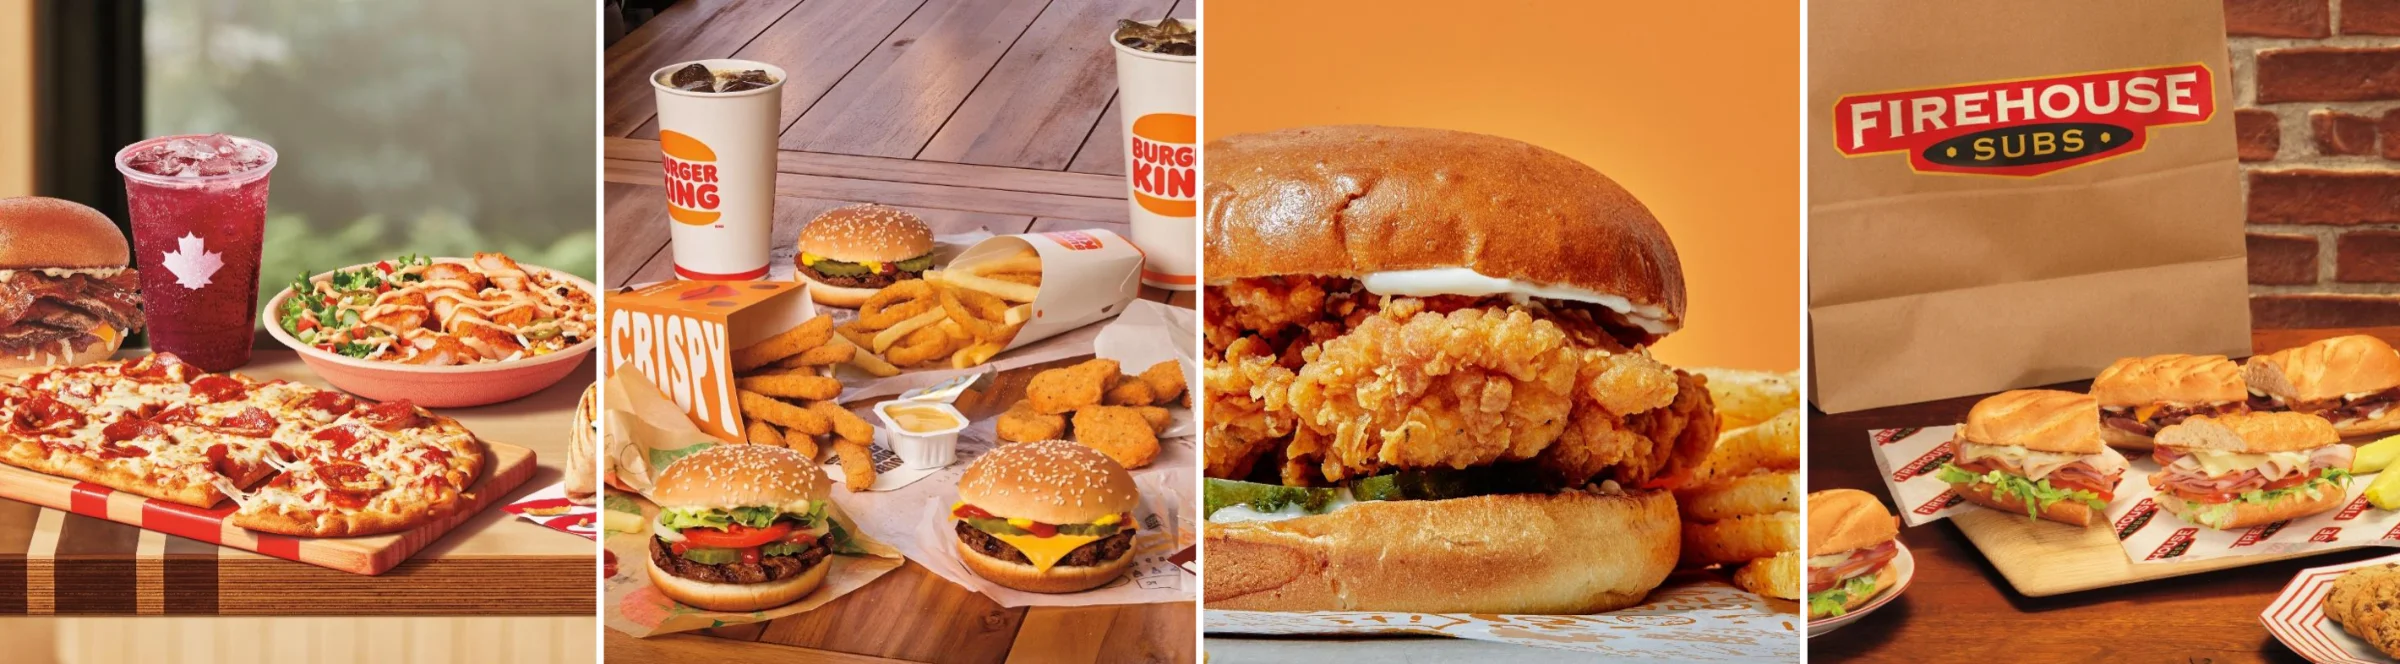
Restaurant Brands ist ein führendes Fast Food-Unternehmen, das vier Marken unter einem Konzerndach betreibt:
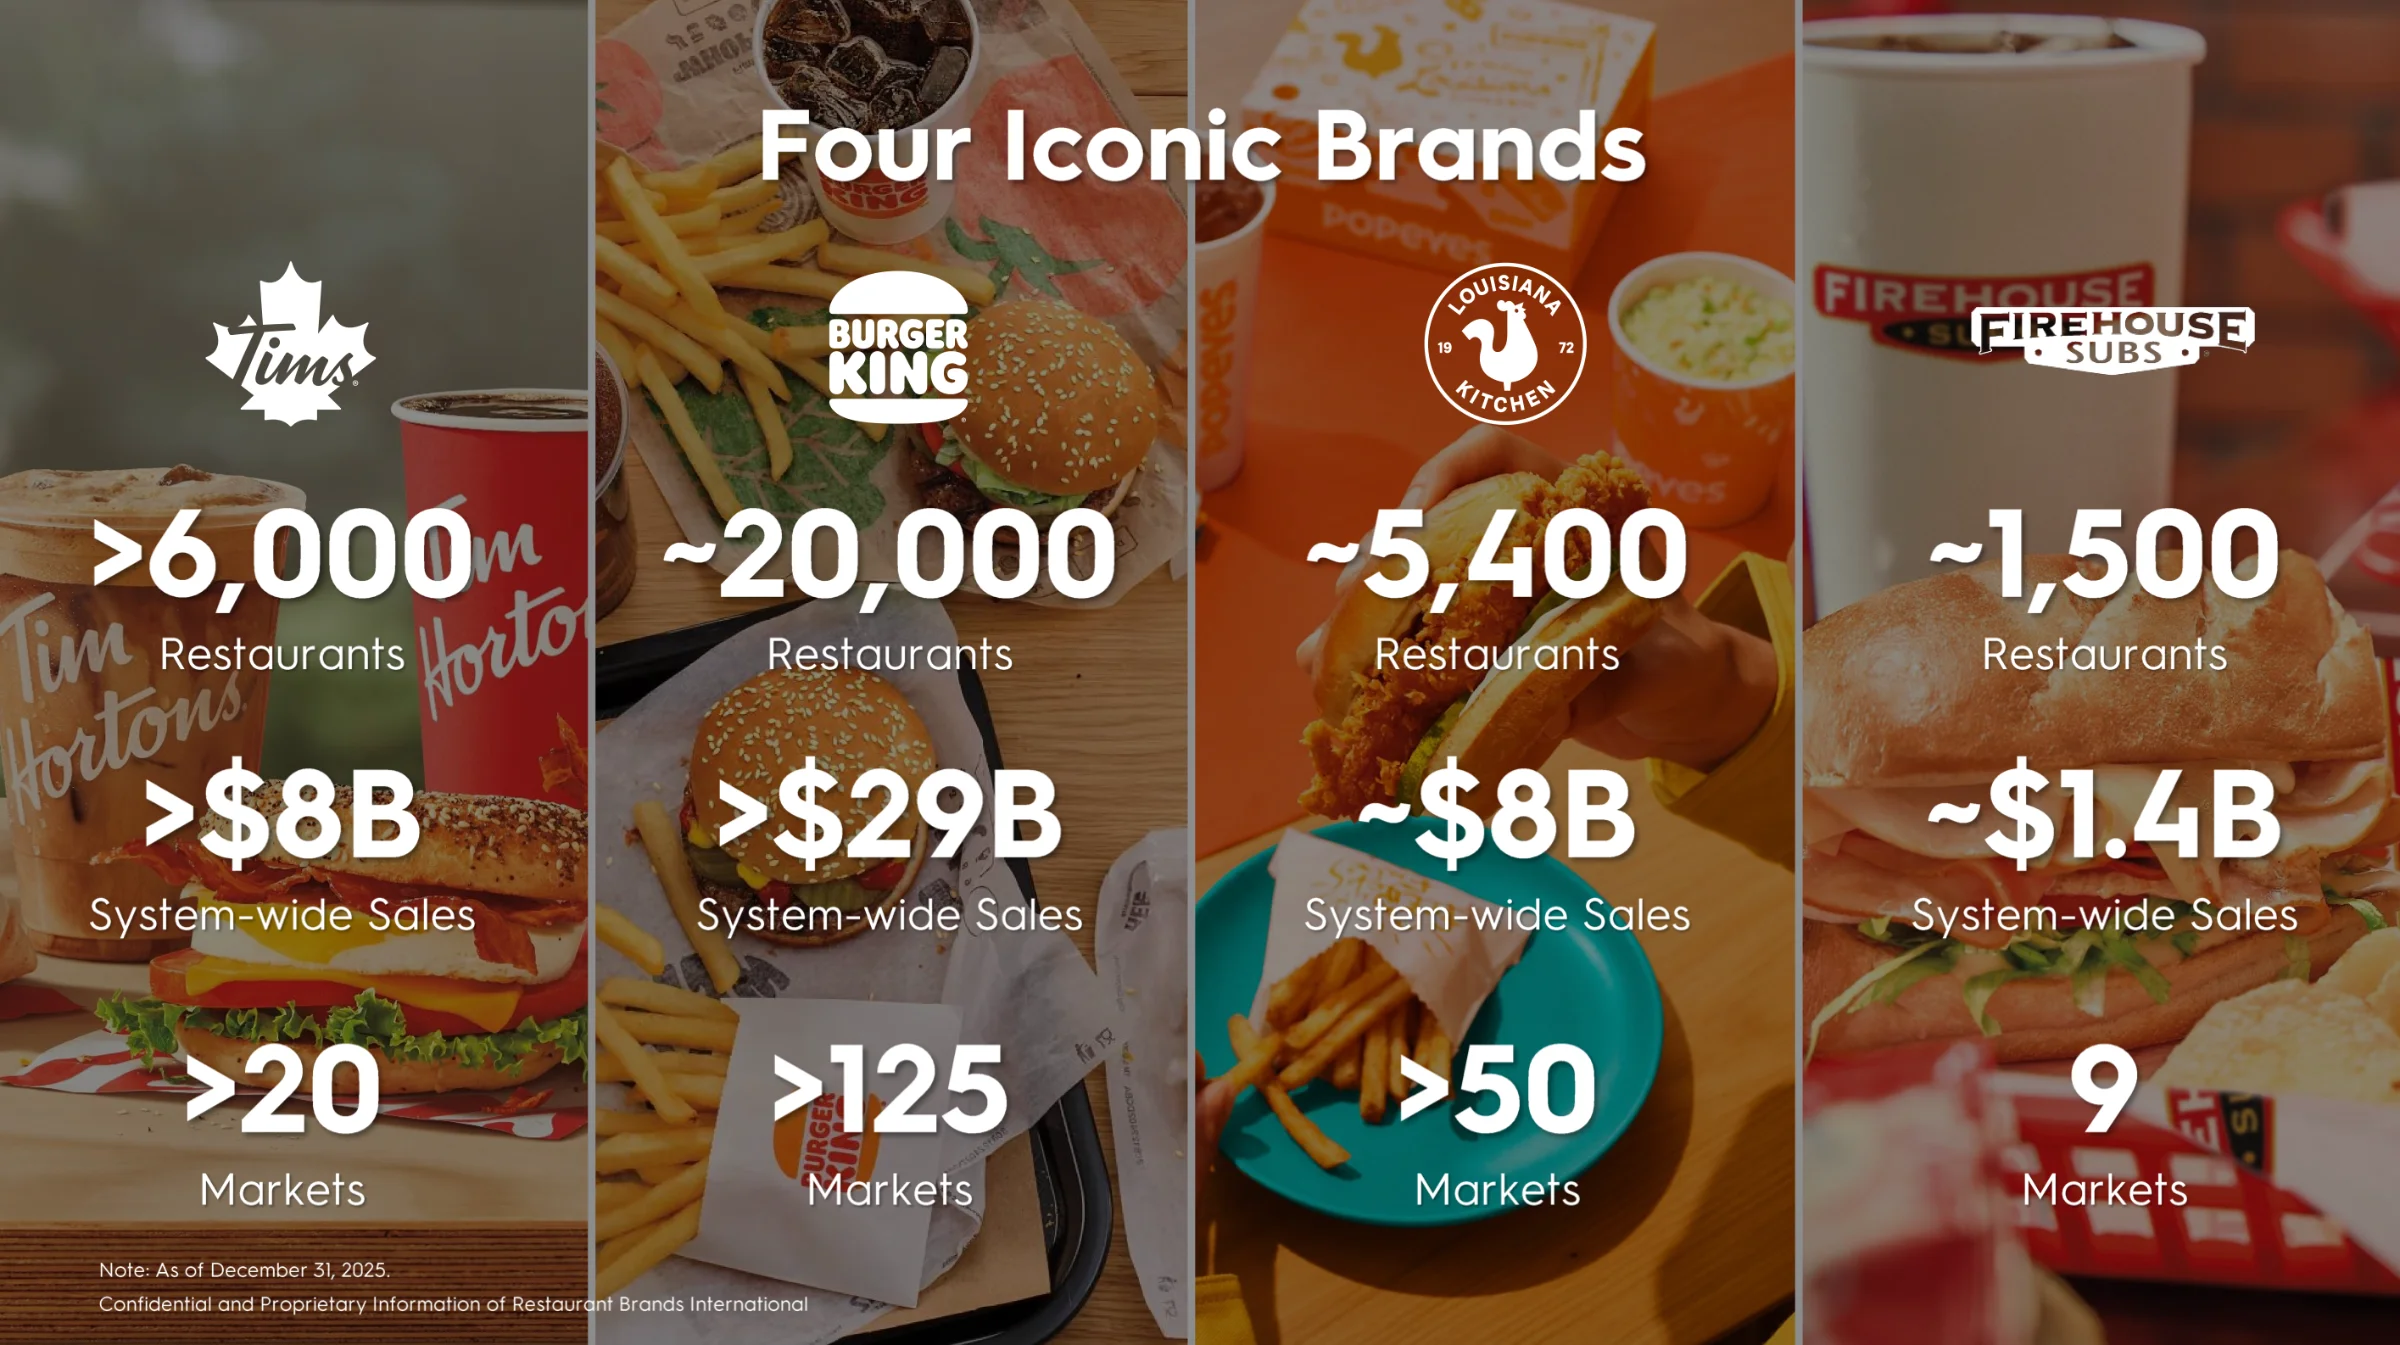
| Marke | Tim Hortons | Burger King | Popeyes | Firehouse Subs |
| Produkte | Kaffee und Frühstück | Burger und Pommes | Hühnerprodukte | Sandwiches |
| Länder | Vor allem Kanada | Global | Vor allem USA | Vor allem USA |
| Größter Konkurrent | Starbucks | McDonald’s | KFC | Subway |
Wertschöpfungsprozess
Der überwiegende Teil der Filialen wird nicht selbst, sondern von Franchisenehmern betrieben.
Dabei handelt es sich um lokale Unternehmer, die von Restaurant Brands Lizenzen zur Eröffnung der Filialen erworben haben.
Die Betreiber der Restaurants erhalten Zugriff auf Küchenkonzepte, Speisekarten, Technologie, Markenbekanntheit und werden darüber hinaus mit Lebensmitteln beliefert.
Im Gegenzug müssen die Franchisenehmer etwa 5 % ihres Umsatzes als Lizenzgebühr an Restaurant Brands abführen.
Der Fast Food-Gigant ist also ein Unternehmen, das den Großteil des Gewinns mit Lizenzeinnahmen erwirtschaftet.
Daher erzielt Restaurant Brands hochprofitable und wiederkehrende Umsätze.
Weitere Vorteile sind geringe Investitionen (da die Kosten für die Eröffnung neuer Standorte von den Franchisenehmern bezahlt werden) und die Möglichkeit der globalen Skalierung.
Segmentbetrachtung
Systemweit gibt es aktuell
- 33.000 Restaurants,
- die sich in 125 Ländern befinden
- und einen Außenumsatz von 47.000 Mio. USD erzielen.
Der Konzern hat sein Geschäft in fünf Segmente aufgegliedert:
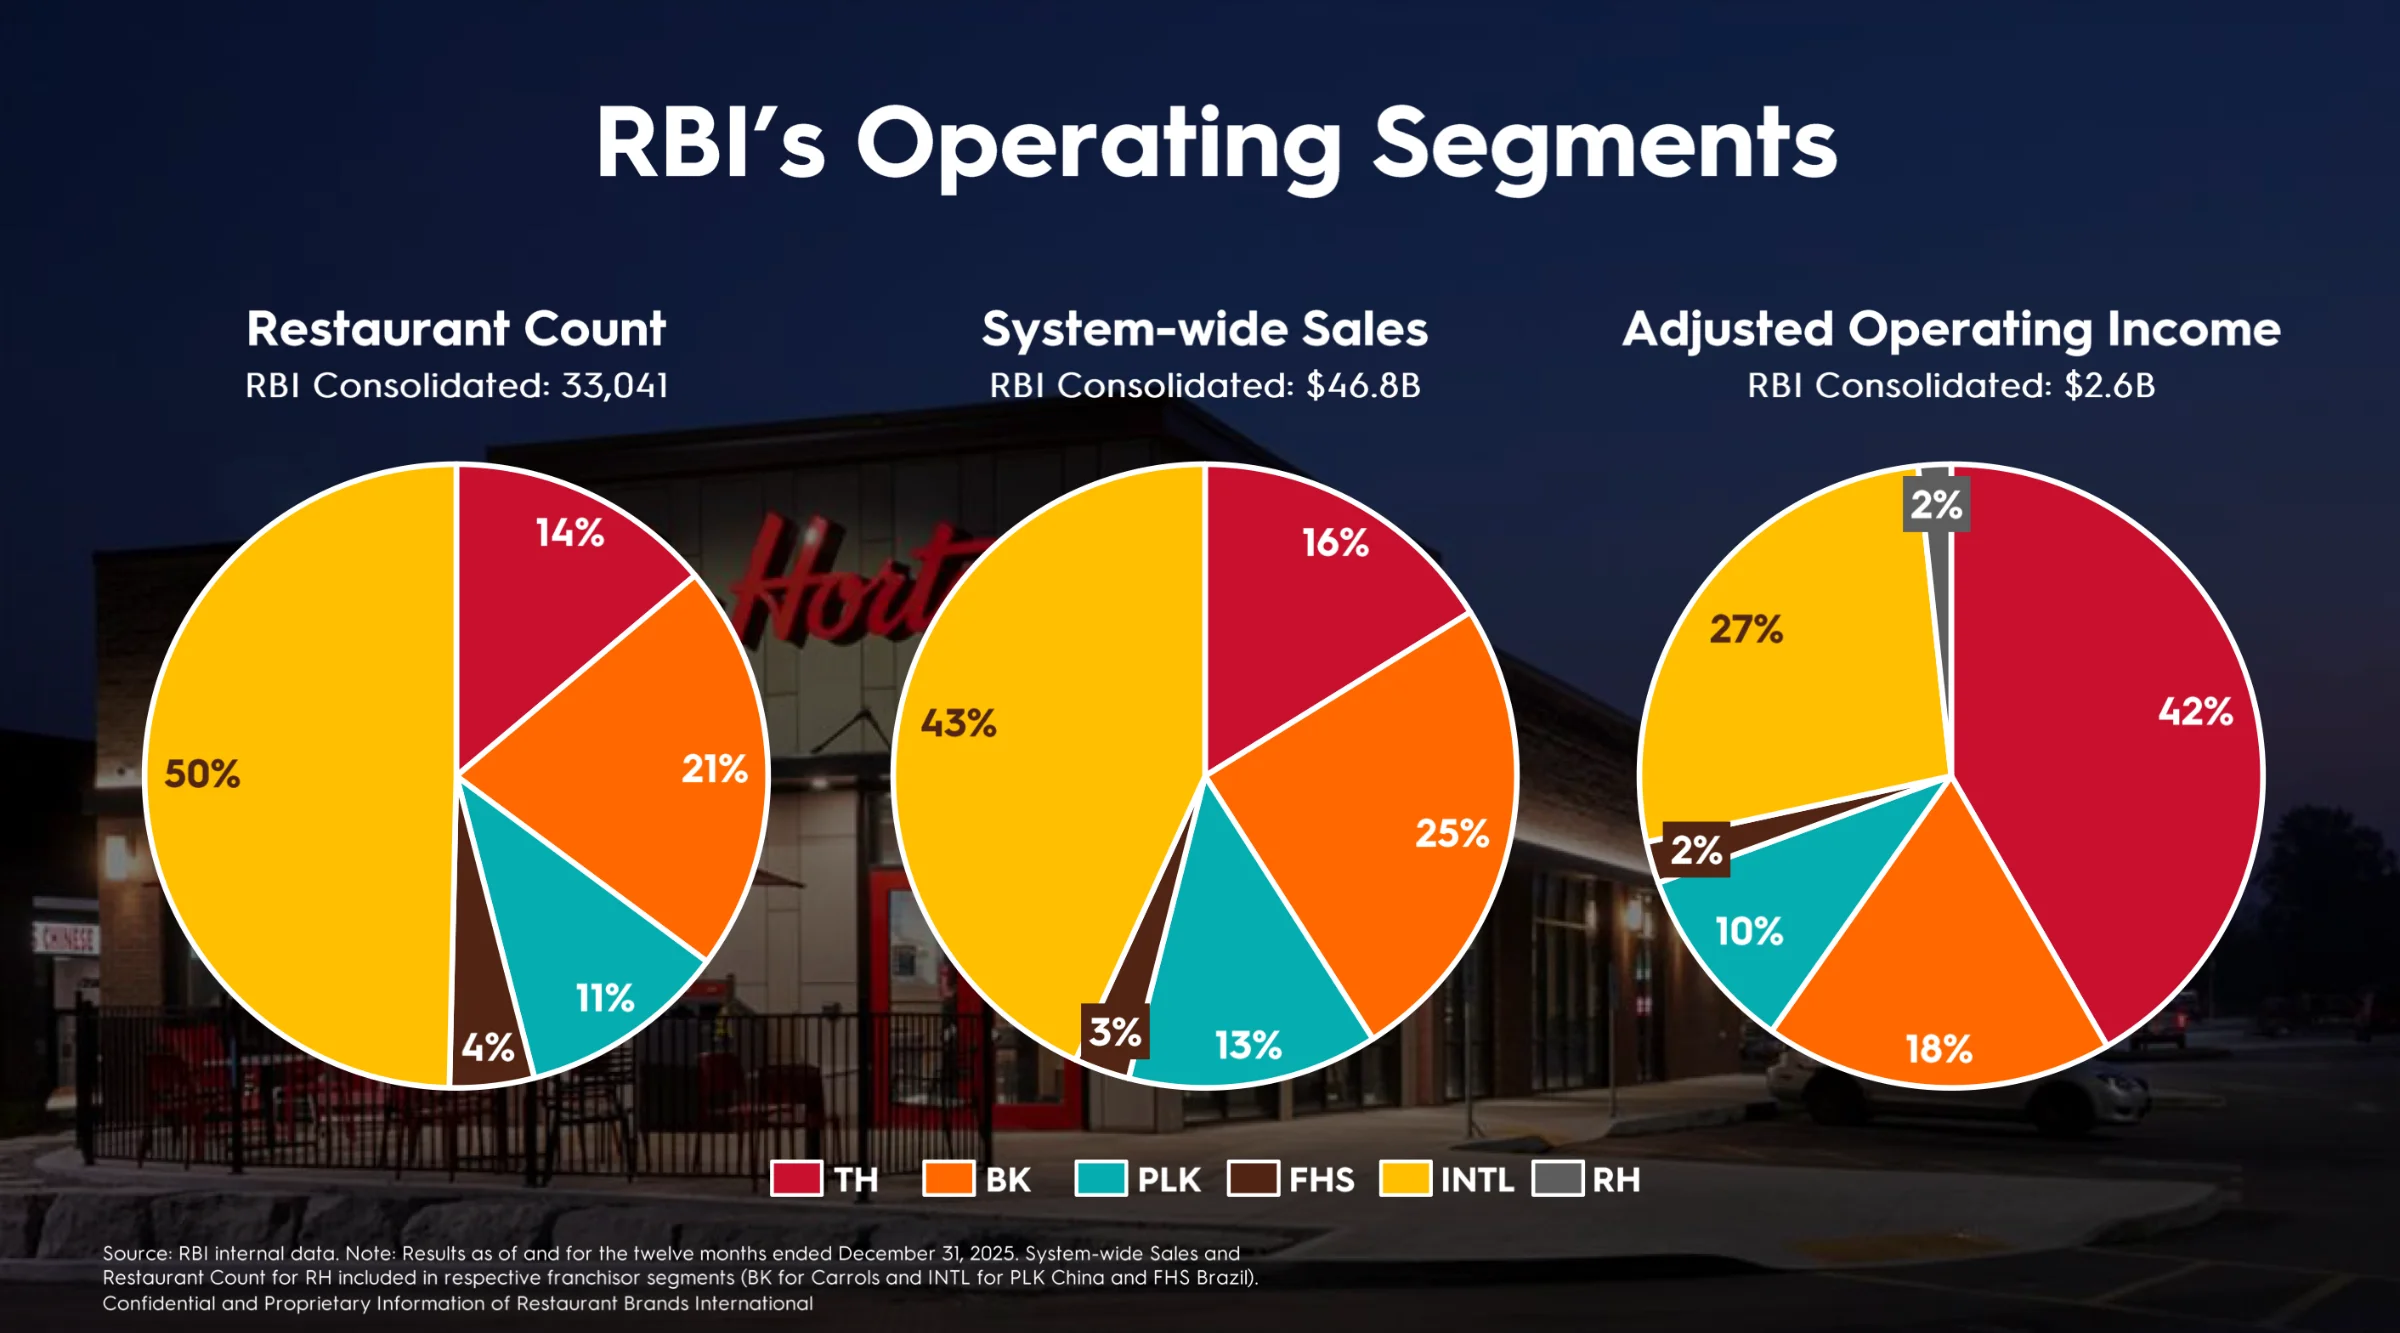
| 2025 | Tim Hortons (TH) | Burger King (BK) | Popeyes (PLK) | Firehouse Subs (FHS) | International (INTL) |
| Filialen | 4.600 | 7.000 | 3.600 | 1.400 | 16.400 |
| Umsatz je Filiale (USD) | 1,6 Mio. | 1,7 Mio. | 1,7 Mio. | 0,9 Mio. | 1,2 Mio. |
| Systemweiter Umsatz (USD) | 7.600 Mio. | 11.600 Mio. | 6.100 Mio. | 1.300 Mio. | 20.200 Mio. |
| Operativer Gewinn (USD) | 1.080 Mio. | 470 Mio. | 250 Mio. | 60 Mio. | 690 Mio. |
| Anteil am konzernweiten Gewinn | 42 % | 18 % | 10 % | 2 % | 27 % |
Hinweise zur Segmentbetrachtung
- Derzeit gibt es noch ein sechstes Segment („Restaurant Holdings“, RH). Dort sind 1.000 übergangsweise selbst betriebene Burger King-Filialen in den USA gebündelt, die bis Ende 2027 wieder veräußert werden sollen. Aufgrund der untergeordneten Rolle gehen wir nicht näher auf das Segment ein
- In den Segmenten „Tim Hortons“, „Burger King“, „Popeyes“ und „Firehouse Subs“ sind nur die nordamerikanischen Filialen enthalten. Die internationalen Standorte aller Marken werden im Segment „International“ gebündelt
Segment Tim Hortons (TH)
Tim Hortons ist die größte Fast Food-Kette Kanadas.
Viele Kunden besuchen die Restaurants jeden Tag auf dem Weg zur Arbeit, um sich mit Kaffee- und Frühstücksprodukten einzudecken.
Die Marke befindet sich in einer guten Verfassung, mit einer durchschnittlichen Filiale verdienen die Franchisenehmer ein EBITDA von 295.000 CAD.
Um Wachstumspotential zu erschließen, möchte das Management mehr Kunden außerhalb der sehr gut besuchten Morgenstunden in die Standorte locken. Dafür wird die Speisekarte um neue Kaltgetränke, Sandwiches und Pizzastücke erweitert.
Da die Filialdichte in Kanada bereits ziemlich hoch ist, wird die Zahl der Standorte jedoch kaum noch wachsen.
Fazit: Tim Hortons ist eine klassische Cash Cow: Marktführend und hochprofitabel, aber mit begrenztem Wachstumspotential (2-3 % p.a.).
Segment Burger King (BK)
Burger King ist die zweitgrößte Burgerkette in den Vereinigten Staaten.
Das Menüangebot ist weitgehend deckungsgleich mit dem des Konkurrenten McDonald’s. Ein wichtiges Unterscheidungsmerkmal ist, dass die Burger nicht gebraten, sondern gegrillt werden.
Aufgrund zahlreicher Fehlentscheidungen der vergangenen Jahrzehnte (unter anderem mehrfach wechselnde Eigentümer und zu geringe Investitionen) verdienten die Franchisenehmer von Burger King USA zu wenig Geld, um sich kostspielige Renovierungen leisten zu können.
Das Ergebnis: 2023 war die durchschnittliche Filiale über 30 Jahre alt. Um den Turnaround herbeizuführen, legte Restaurant Brands ein Sanierungsprogramm auf:
- Finanzielle Unterstützung bei der Modernisierung der Restaurants
- Übernahme von 1.000 Standorten eines ehemaligen Großbetreibers, die aktuell renoviert und anschließend an lokale Unternehmer weiterverkauft werden
- Verbessertes Produktangebot
Fortschritte beim Turnaround der amerikanischen Burger King-Filialen
Mittlerweile stabilisiert sich die Entwicklung. Seit 2022 wächst der Umsatz der US-Standorte von Burger King wieder schneller als die Fast Food-Branche.
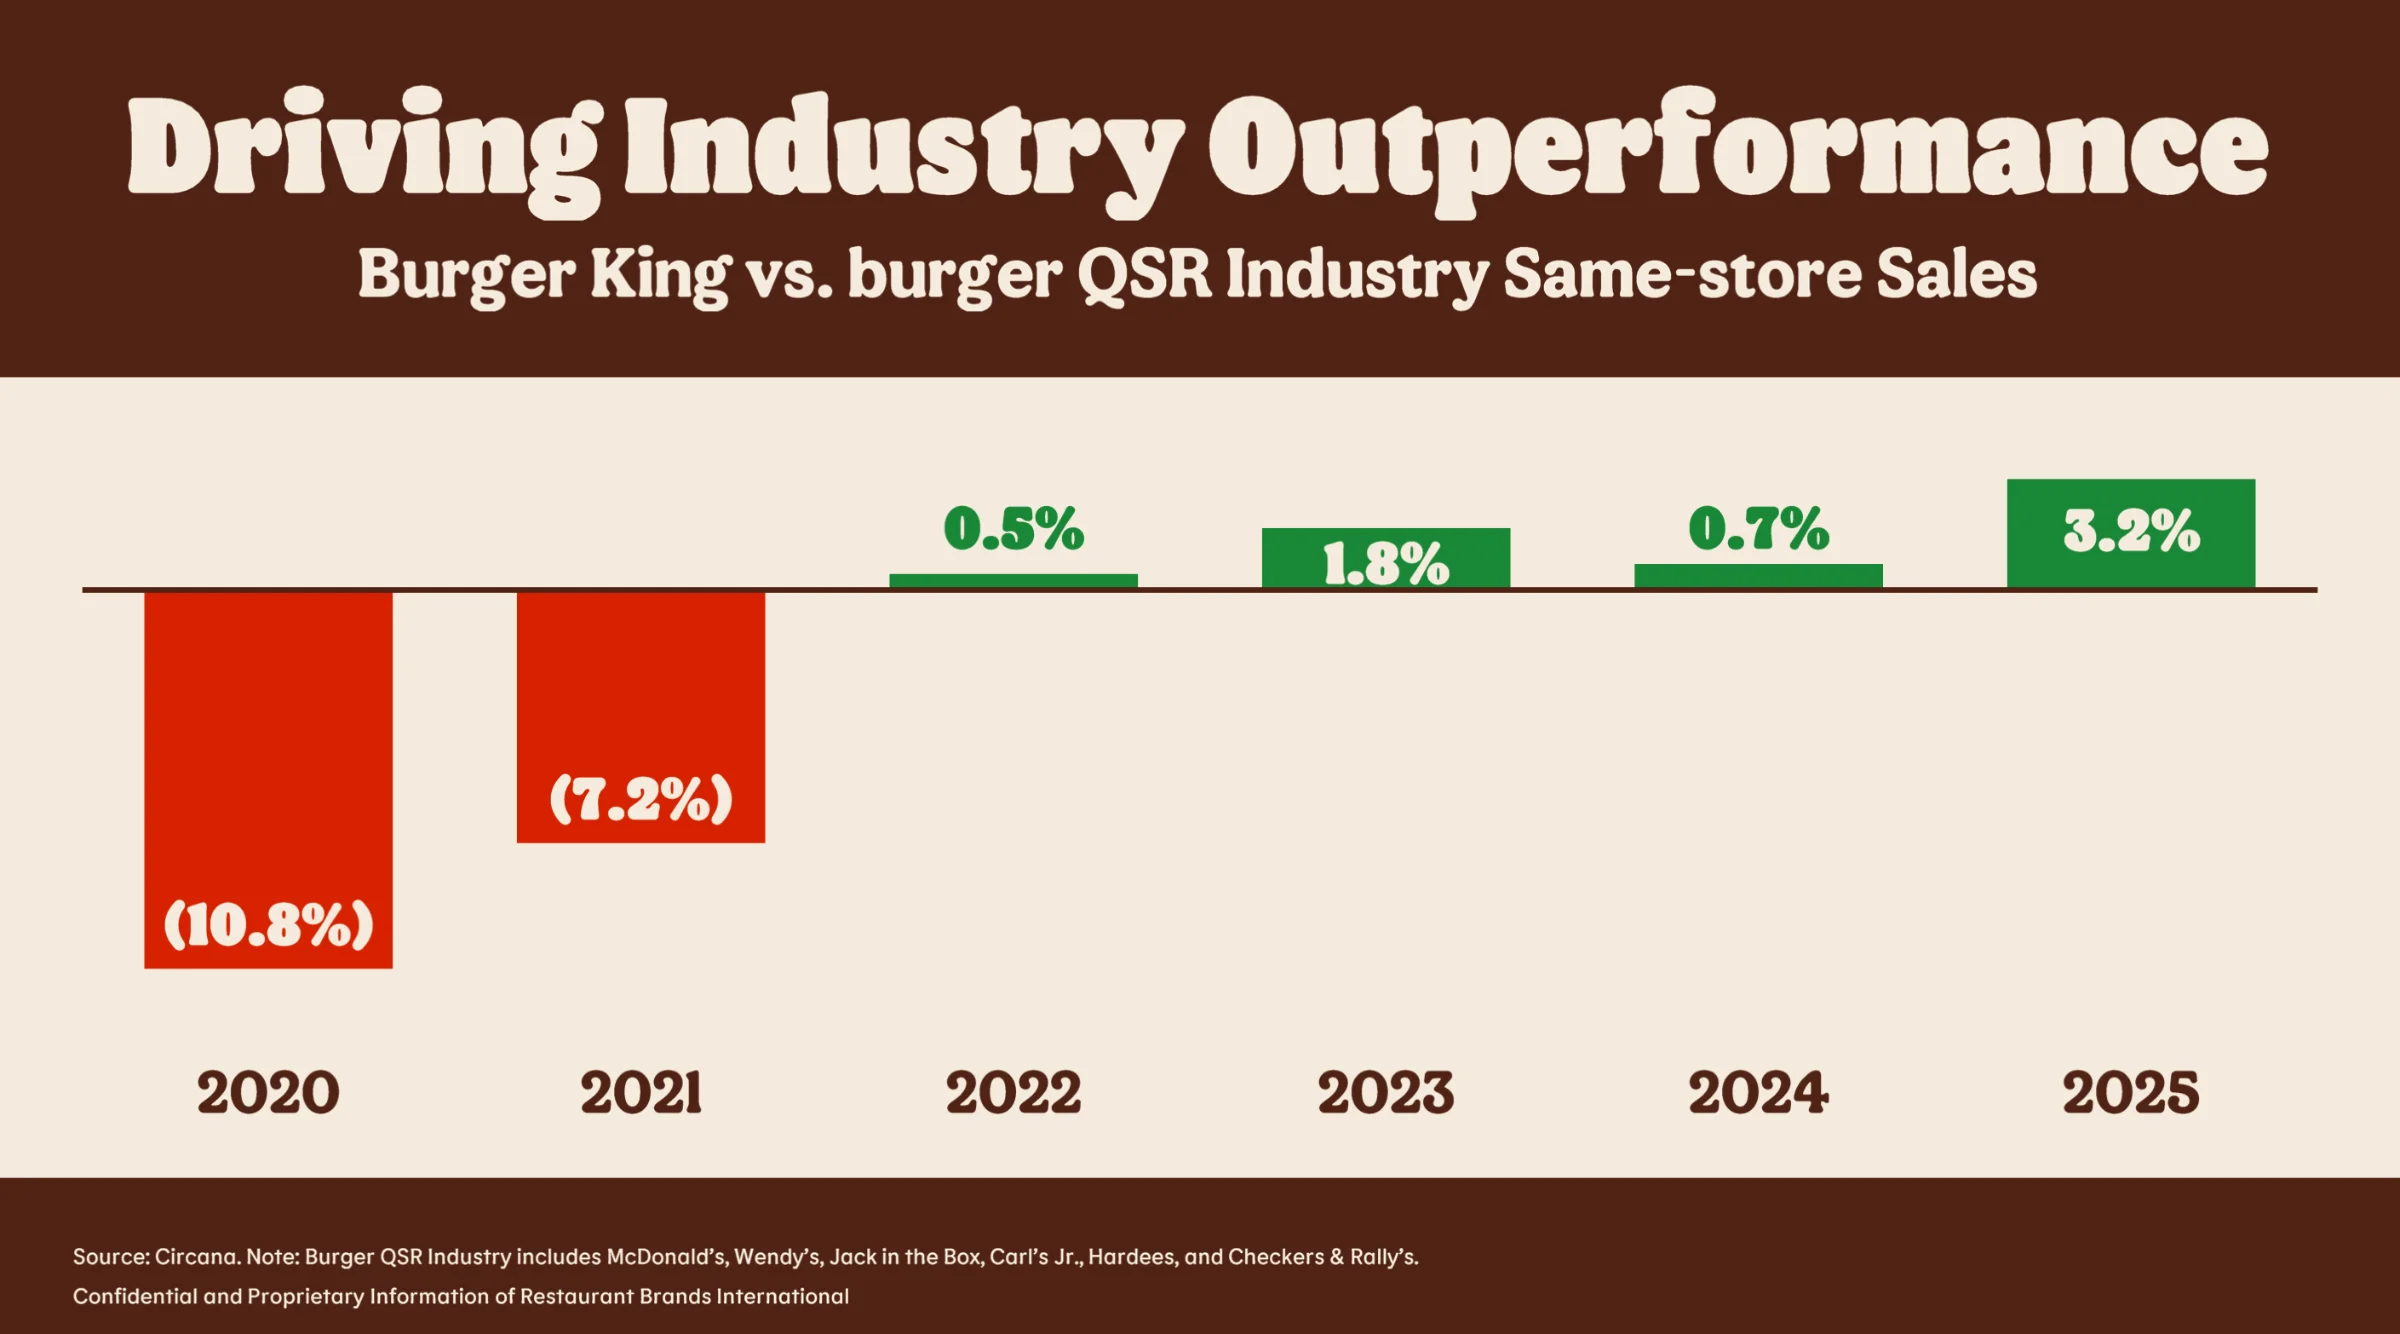
60 % der Filialen sind bereits renoviert, bis Ende 2028 sollen es 80 % sein.
Im Februar wurde zudem der neue Whopper eingeführt, das Flagschiffprodukt der Burgerkette.
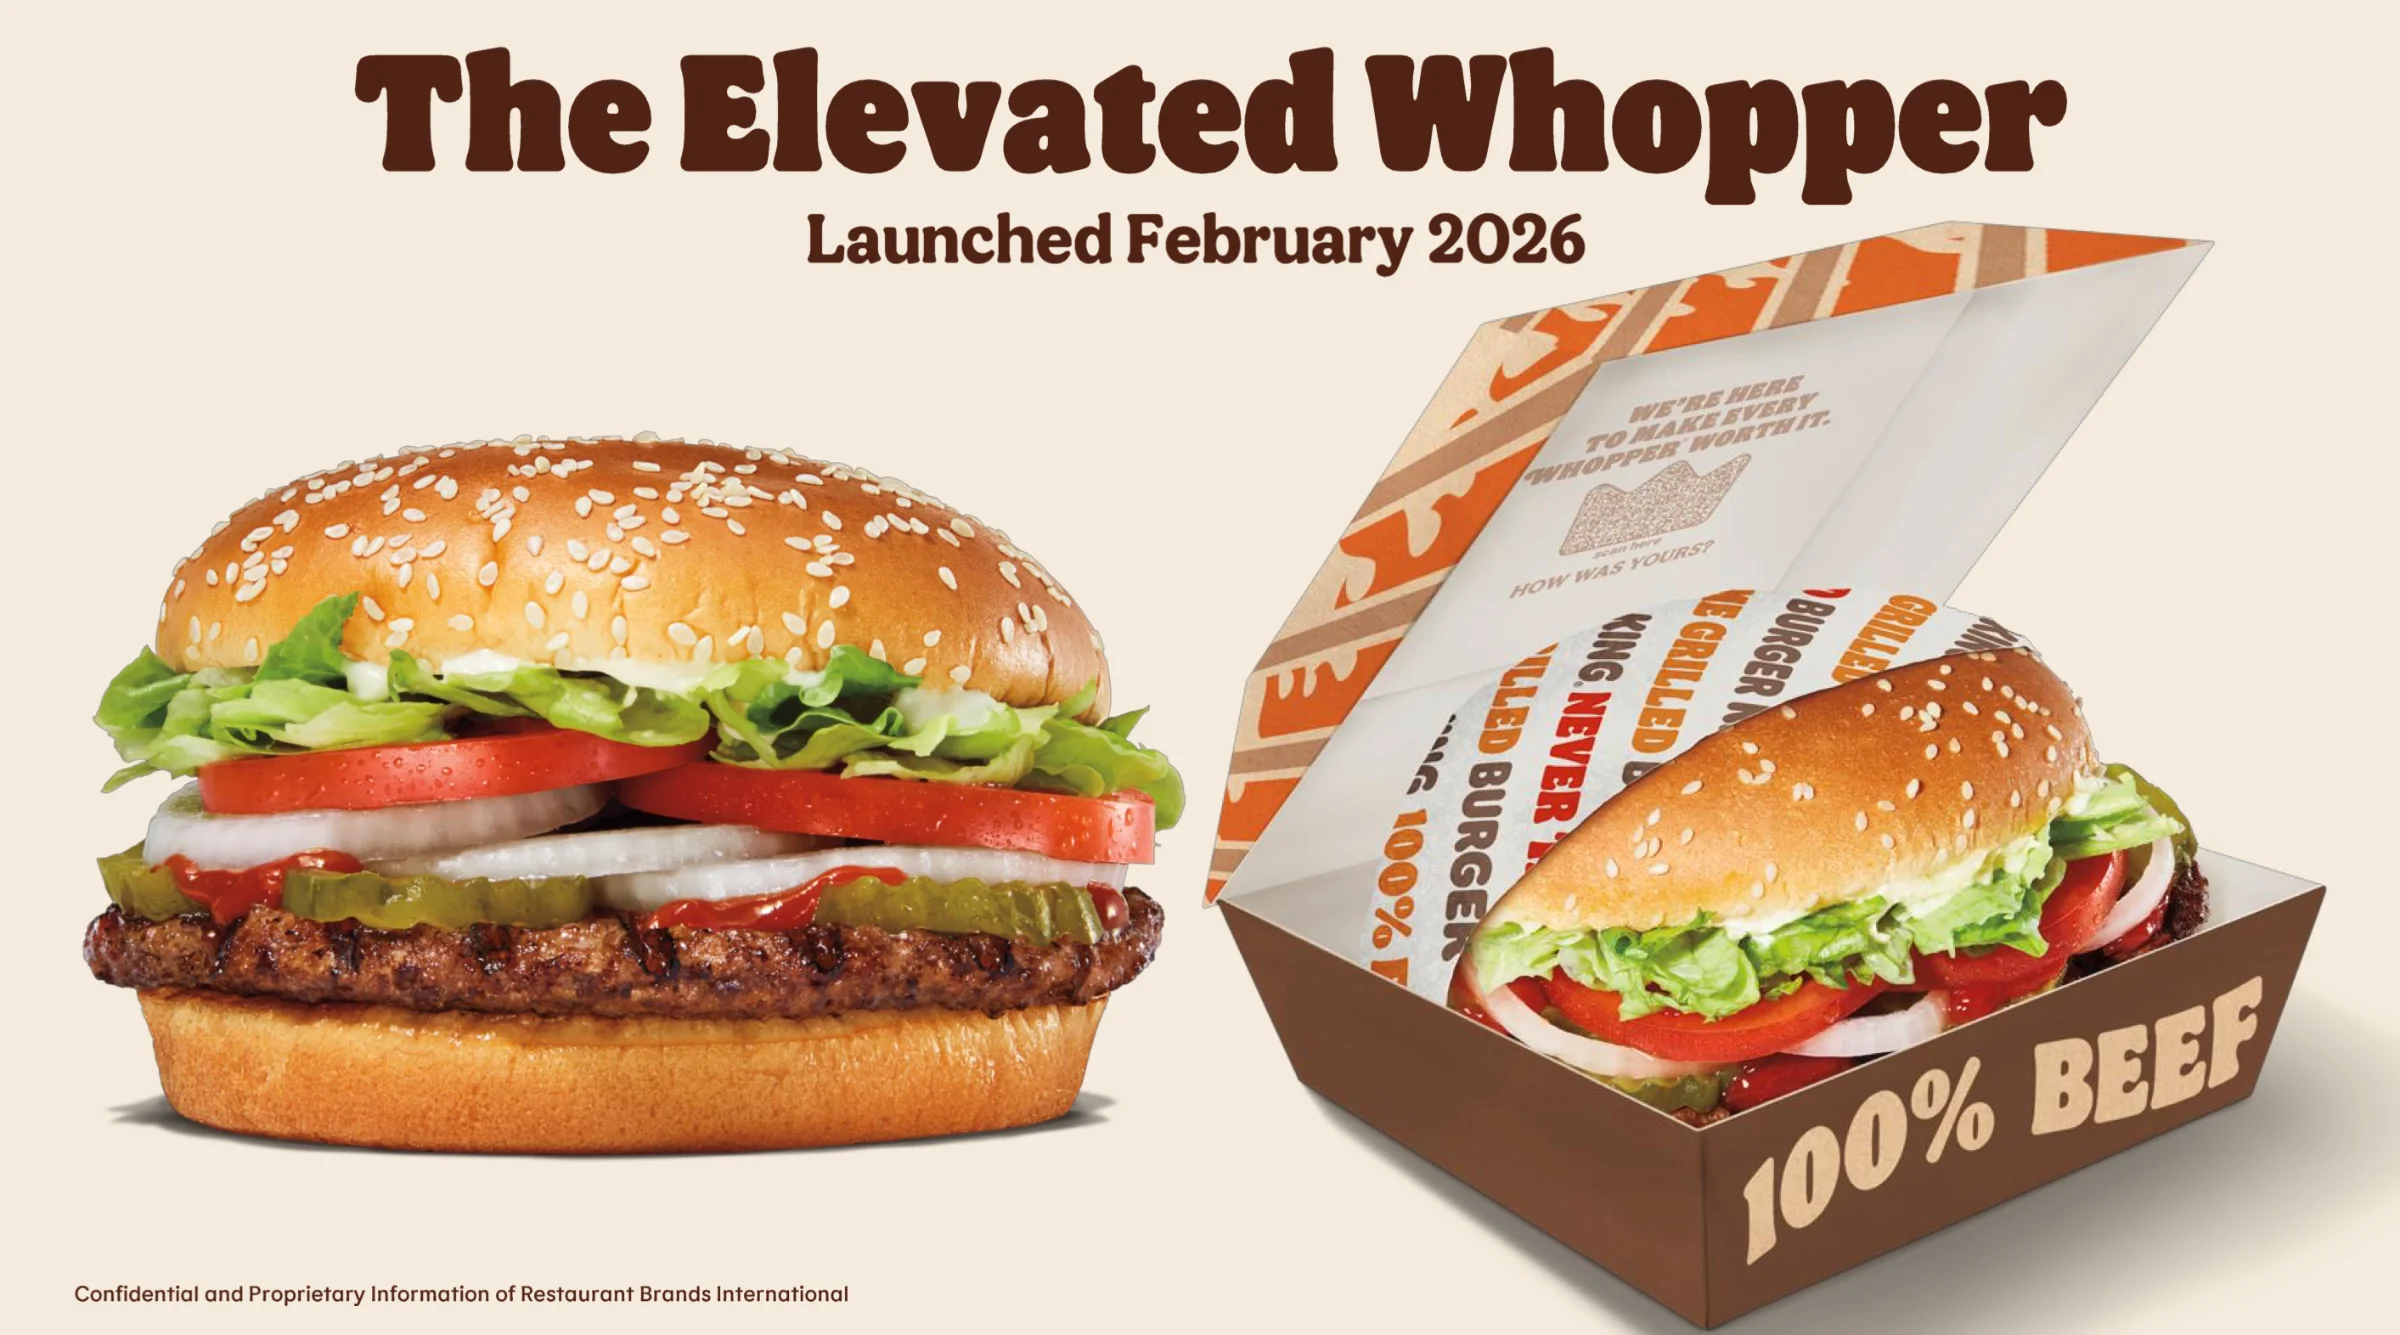
Was den neuen Whopper auszeichnet:
- Verpackung: Die Burger werden nicht mehr in einem Papier eingewickelt, sondern in einer hochwertigen Box serviert
- Produkt: Das Brötchen ist knuspriger und saftiger, zudem gibt es eine neue Mayosauce
Im folgenden Video stellt der Chef von Burger King USA den neuen Whopper vor.
Der Turnaround nimmt Fahrt auf: Zuletzt legte der Umsatz der amerikanischen Burger King-Standorte um über 8 % zu, während McDonald’s mit stagnierenden Erlösen zu kämpfen hat.
Aufgrund des vorherigen, jahrelangen Schrumpfkurses liegt die Profitabilität für die Franchisenehmer aber erst bei 185.000 USD pro Standort, während eine McDonald’s-Filiale rund 500.000 USD operativen Cashflow abwirft.
Fazit: Burger King USA dürfte über den Berg sein und künftig wieder etwas stärker wachsen als die Branche (ca. 3-4 % p.a.), was vor allem an den aktuell noch sehr niedrigen Umsätzen pro Restaurant liegt.
Wichtig für das Verständnis: Bei den eben geschilderten Herausforderungen handelt es sich um ein reines US-Thema, die internationalen Standorte befinden sich in einer hervorragenden Verfassung.
Segment Popeyes (PLK)
Popeyes verkauft Hühnerprodukte wie Chickenburger, Wings und Nuggets.
Nach der Übernahme im Jahr 2017 konnte Restaurant Brands die Marke schnell skalieren.
Aktuell liegt das EBITDA einer durchschnittlichen Filiale bei 235.000 USD und damit in einem komfortablen Bereich.
Aufgrund der Vielzahl an Wettbewerbern, die sich im Bereich der Hähnchenspezialitäten ausgebreitet haben, stagniert das US-Geschäft jedoch seit einigen Quartalen.
Fazit: Im Heimatmarkt sehen wir kaum noch Wachstumspotential. International läuft das Konzept dagegen hervorragend.
Segment Firehouse Subs (FHS)
Der Subway-Konkurrent unterscheidet sich durch heiß servierte Sandwiches, die deutlich mehr Fleisch und Käse enthalten.
Das EBITDA eines durchschnittlichen Standorts liegt bei 100.000 USD, was den Franchisenehmern angesichts der geringen Investitionskosten eine angemessene Profitabilität ermöglicht.
Aktuell werden zahlreiche neue Filialen eröffnet, da die Marke mit 1.400 Standorten im Vergleich zu Subway (20.000 Standorte) noch über großes Expansionspotential verfügt.
Fazit: Ein typischer Wachstumsstar, der sich auf einem langjährigen Expansionskurs befindet.
Segment International (INTL)
Aus Aktionärssicht liegt das größte Potential im internationalen Geschäft. Bereits seit vielen Jahren wachsen die Lizenzeinnahmen dieser Sparte um 10 % p.a.
Während der Wettbewerb der Fast Food-Ketten in den USA stark zugenommen hat, laufen die internationalen Standorte hervorragend.
Restaurant Brands profitiert von Wettbewerbsvorteilen:
- Gebündelter Einkauf (vier Marken unter einem Dach)
- Schnellere Expansion (Burger King ist bereits in 125 Ländern vertreten, diese Basis kann als Expansionsplattform für den Eintritt der anderen Marken genutzt werden)
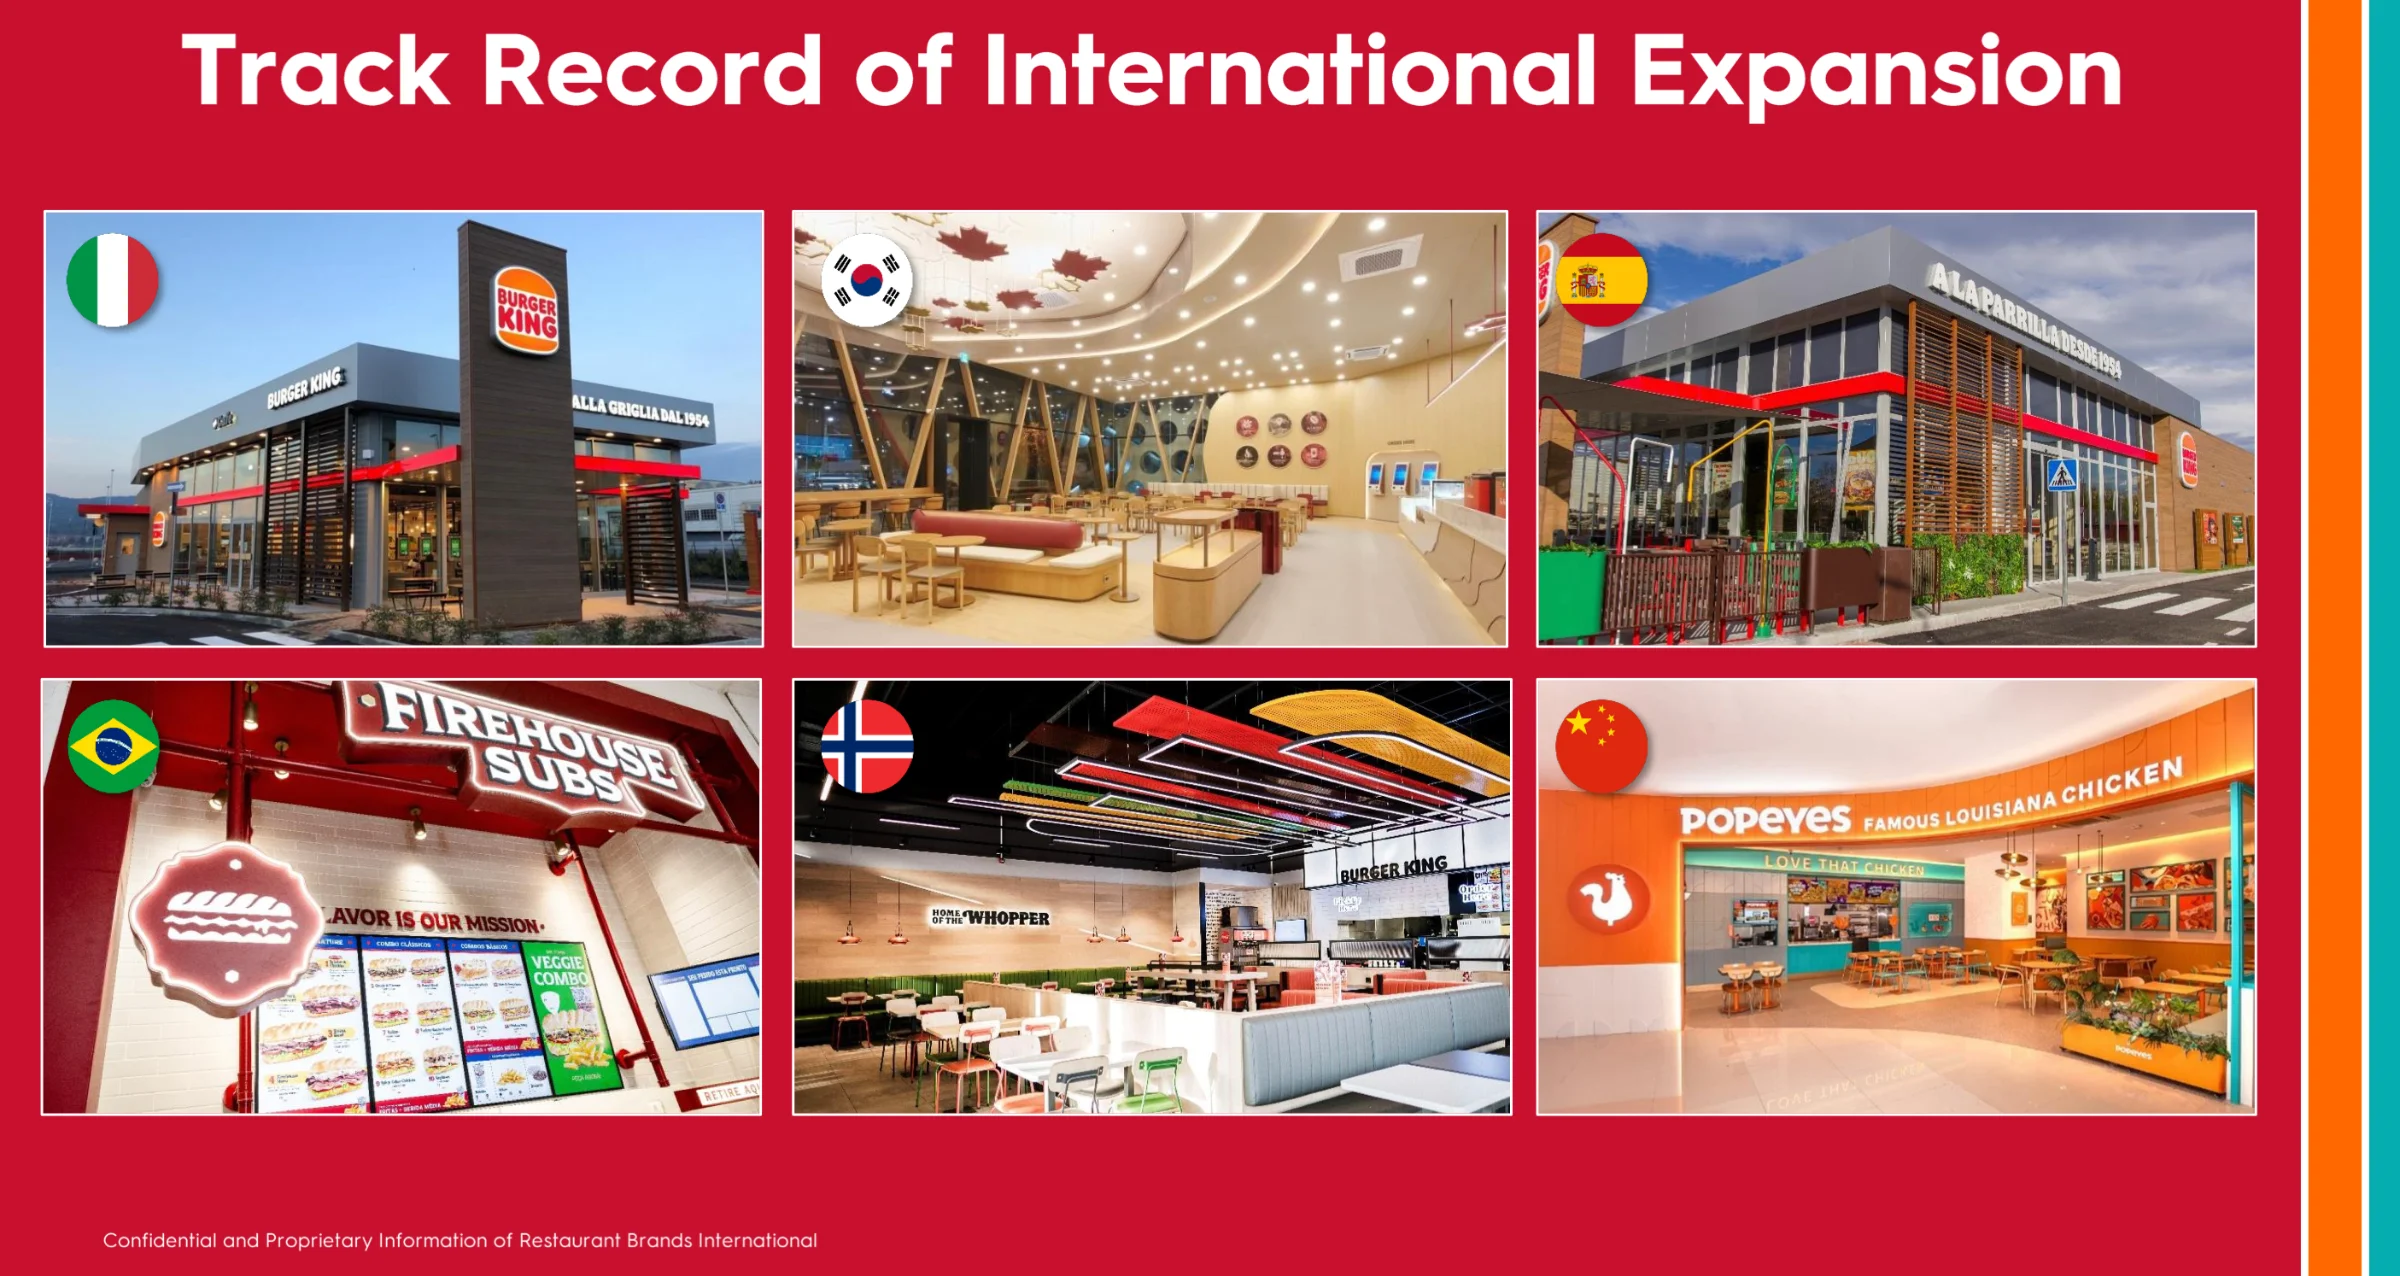
Die Aussichten sind glänzend: Bequemlichkeit, günstige Preise und eine standardisierte Speisekarte kommen weltweit gut an.
Im Gegensatz zu den Vereinigten Staaten gibt es nur wenige Konkurrenten, sodass die Profitabilität für die Franchisenehmer deutlich höher ausfällt.
Daher gehen wir davon aus, dass die Lizenzeinnahmen dieses Segments auch in Zukunft um 8-10 % p.a. steigen werden.
Investitionsthese
Im Februar 2026 veranstaltete Restaurant Brands einen Investorentag. Dort zeigte das Management folgende Folie:
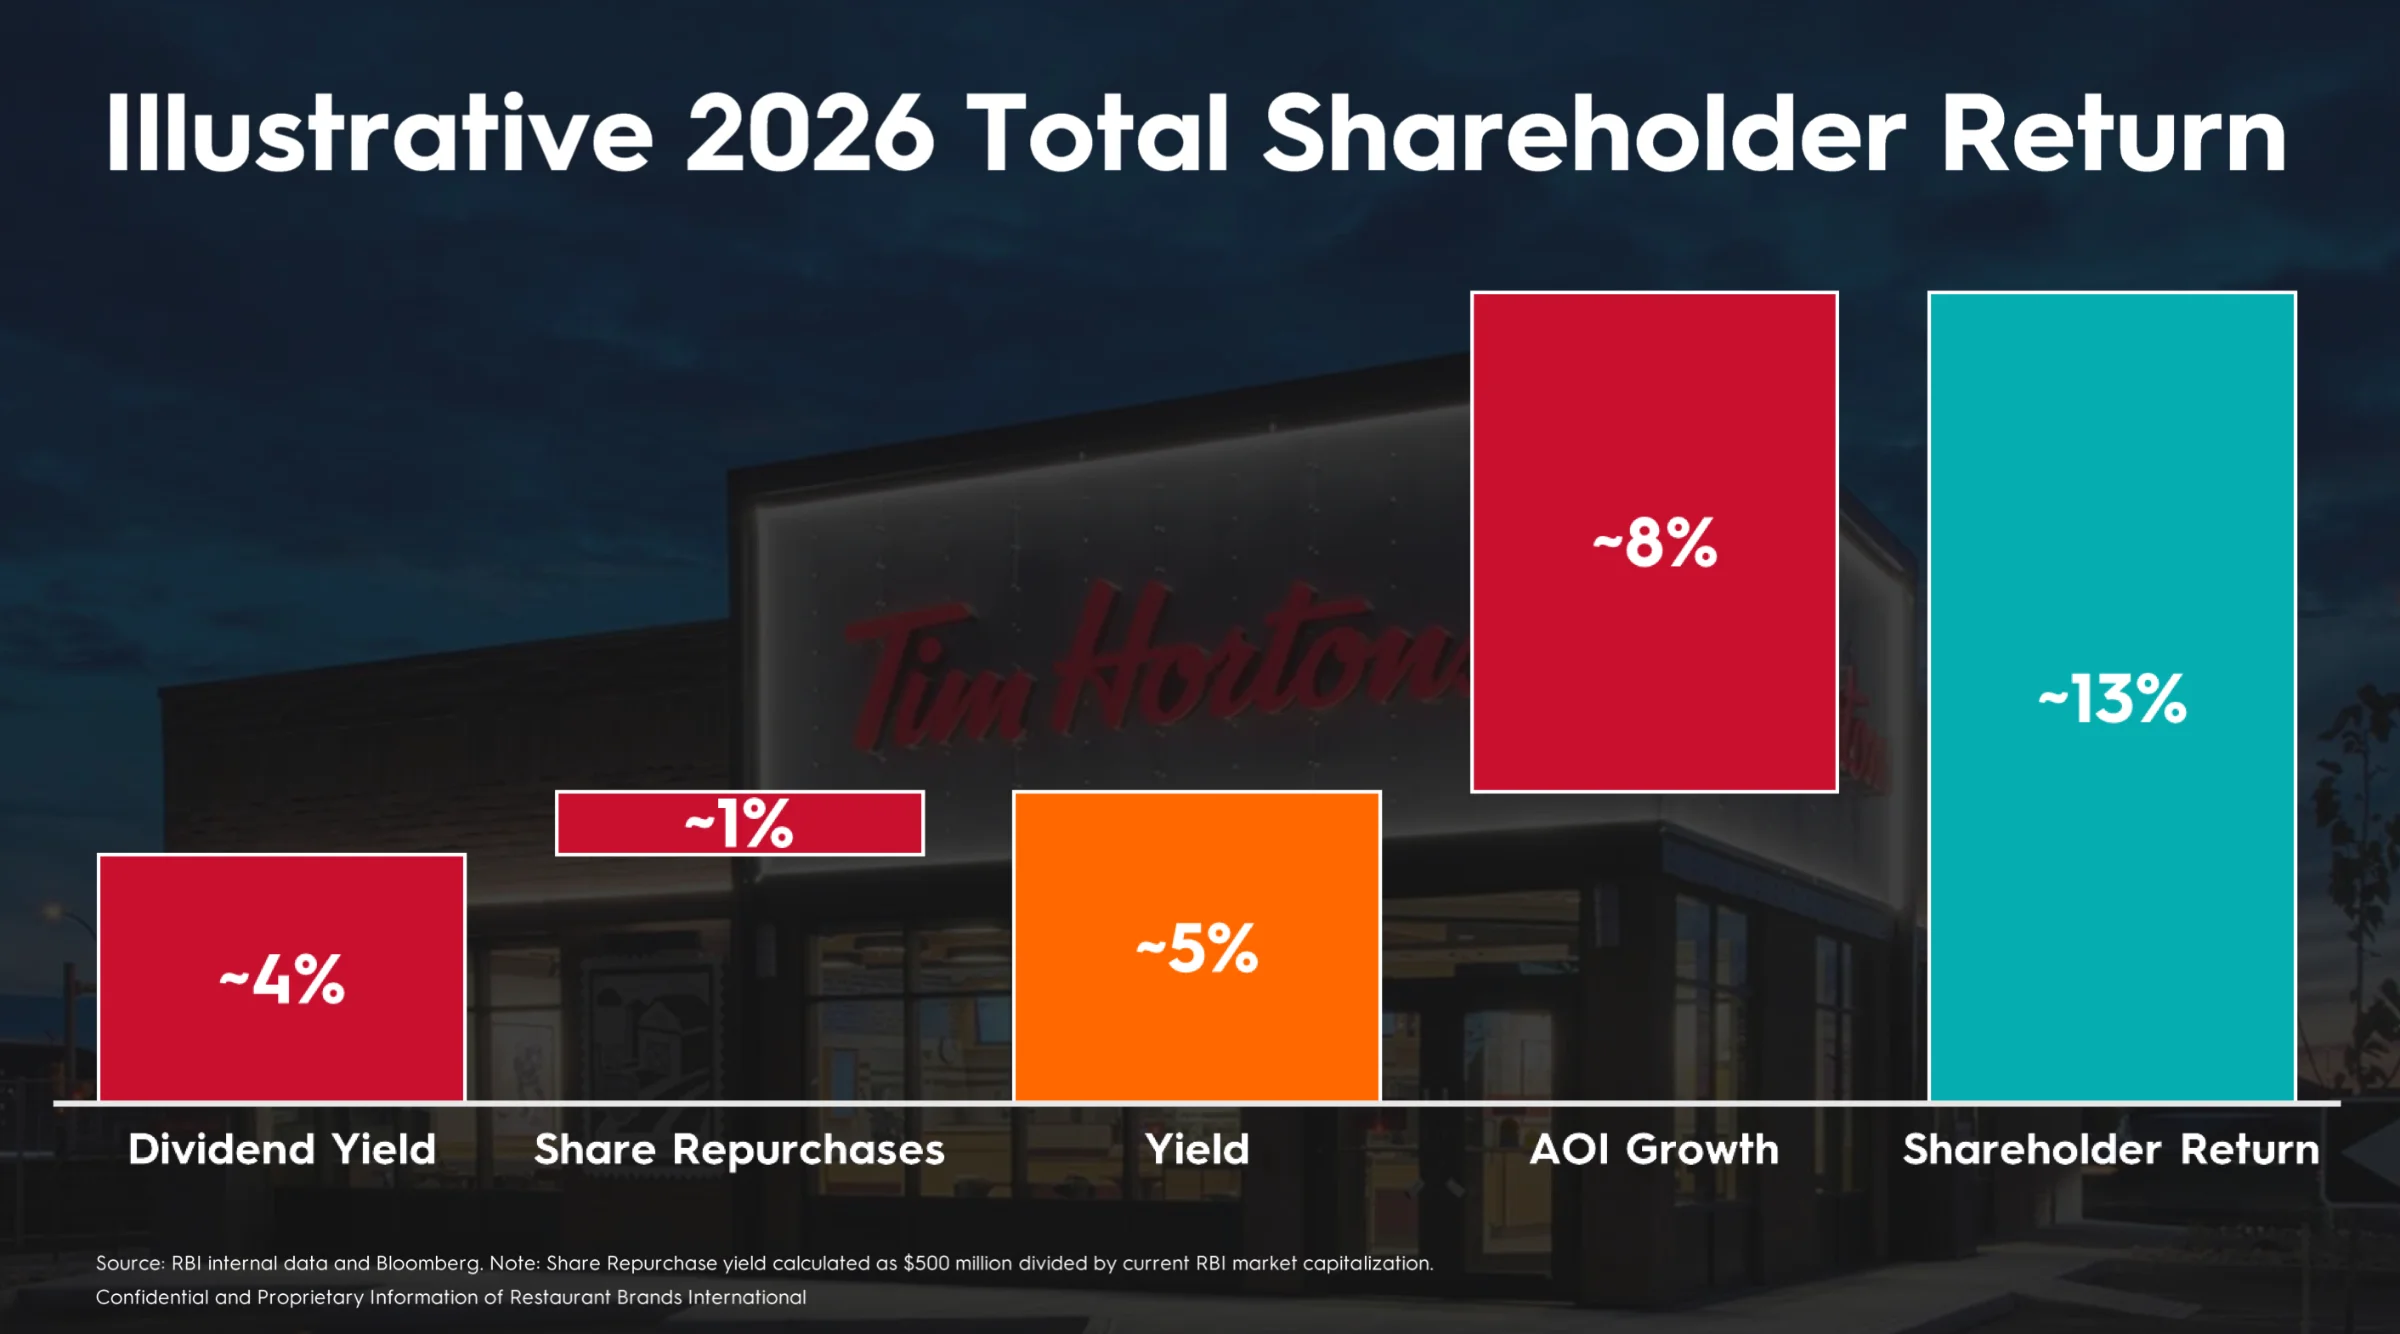
Die Firma möchte eine Rendite von 13 % p.a. erreichen. Auf der Tonspur schob der Aufsichtsratsvorsitzende nach, dass es sogar 15 % jährliche Rendite für möglich hält.
Das wäre viel mehr, als der generelle Aktienmarkt in den letzten Jahrzehnten eingebracht hat (7-10 % p.a.).
Gehen wir die Werttreiber der Reihe nach durch:
- Dividend Yield: Die Dividendenrendite liegt bei 3,6 % (2027e)
- Share Repurchases: Nach Abzug der Dividenden bleiben rund 600 Mio. Free Cash Flow übrig, was Aktienrückkäufe von 1,8 % p.a. ermöglicht (2027e)
- Operatives Gewinnwachstum: Restaurant Brands strebt ein Gewinnwachstum von 8 % p.a. an. Da die Firma rund 5 % des von den Franchisenehmern erzielten Umsatzes in Form von Lizenzgebühren erhält, muss der systemweite Umsatz zur Erreichung der Wachstumsziele um 8 % p.a. steigen
Ist eine Rendite von 13-15 % p.a. erreichbar?
Genau hier liegt der Knackpunkt, denn auf bestehender Fläche legt der Erlös nur um 2-3 % pro Jahr zu (Weitergabe von inflationsbedingten Kostensteigerungen).
Folglich muss die Zahl der Restaurants jährlich um 5-6 % steigen, um das Wachstumsziel zu erreichen.
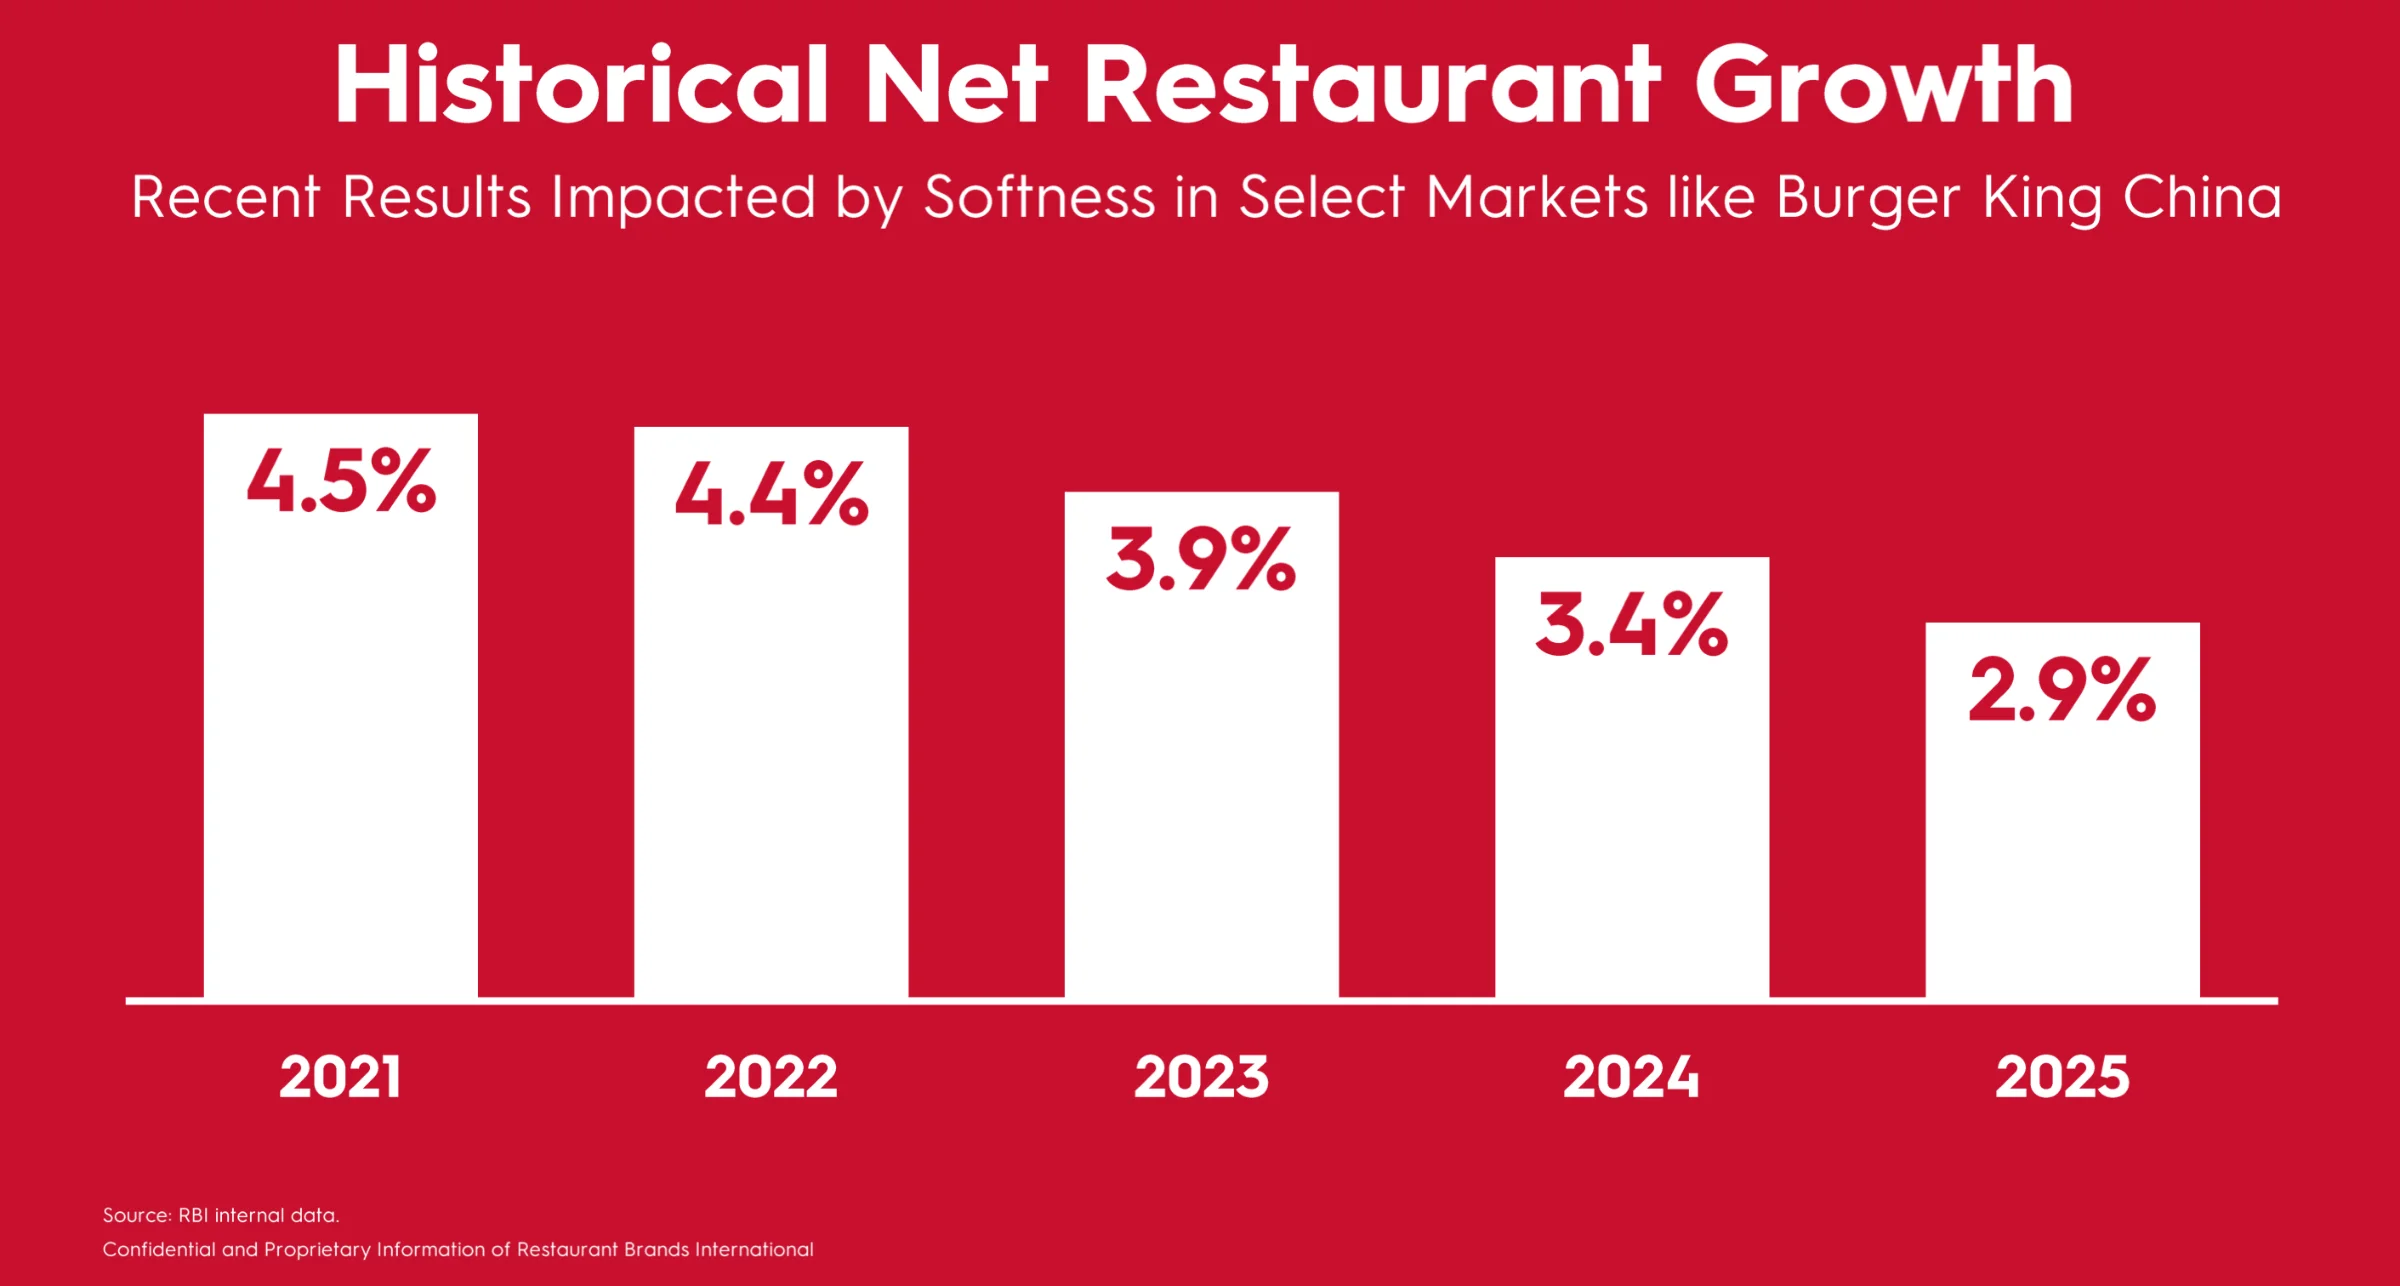
Zuletzt ist es Restaurant Brands aber nur gelungen, 3 % Filialwachstum zu erreichen.
Der Hauptgrund: Franchisenehmer sind nur dann motiviert, neue Standorte zu eröffnen, wenn sie hohe Gewinne abwerfen.
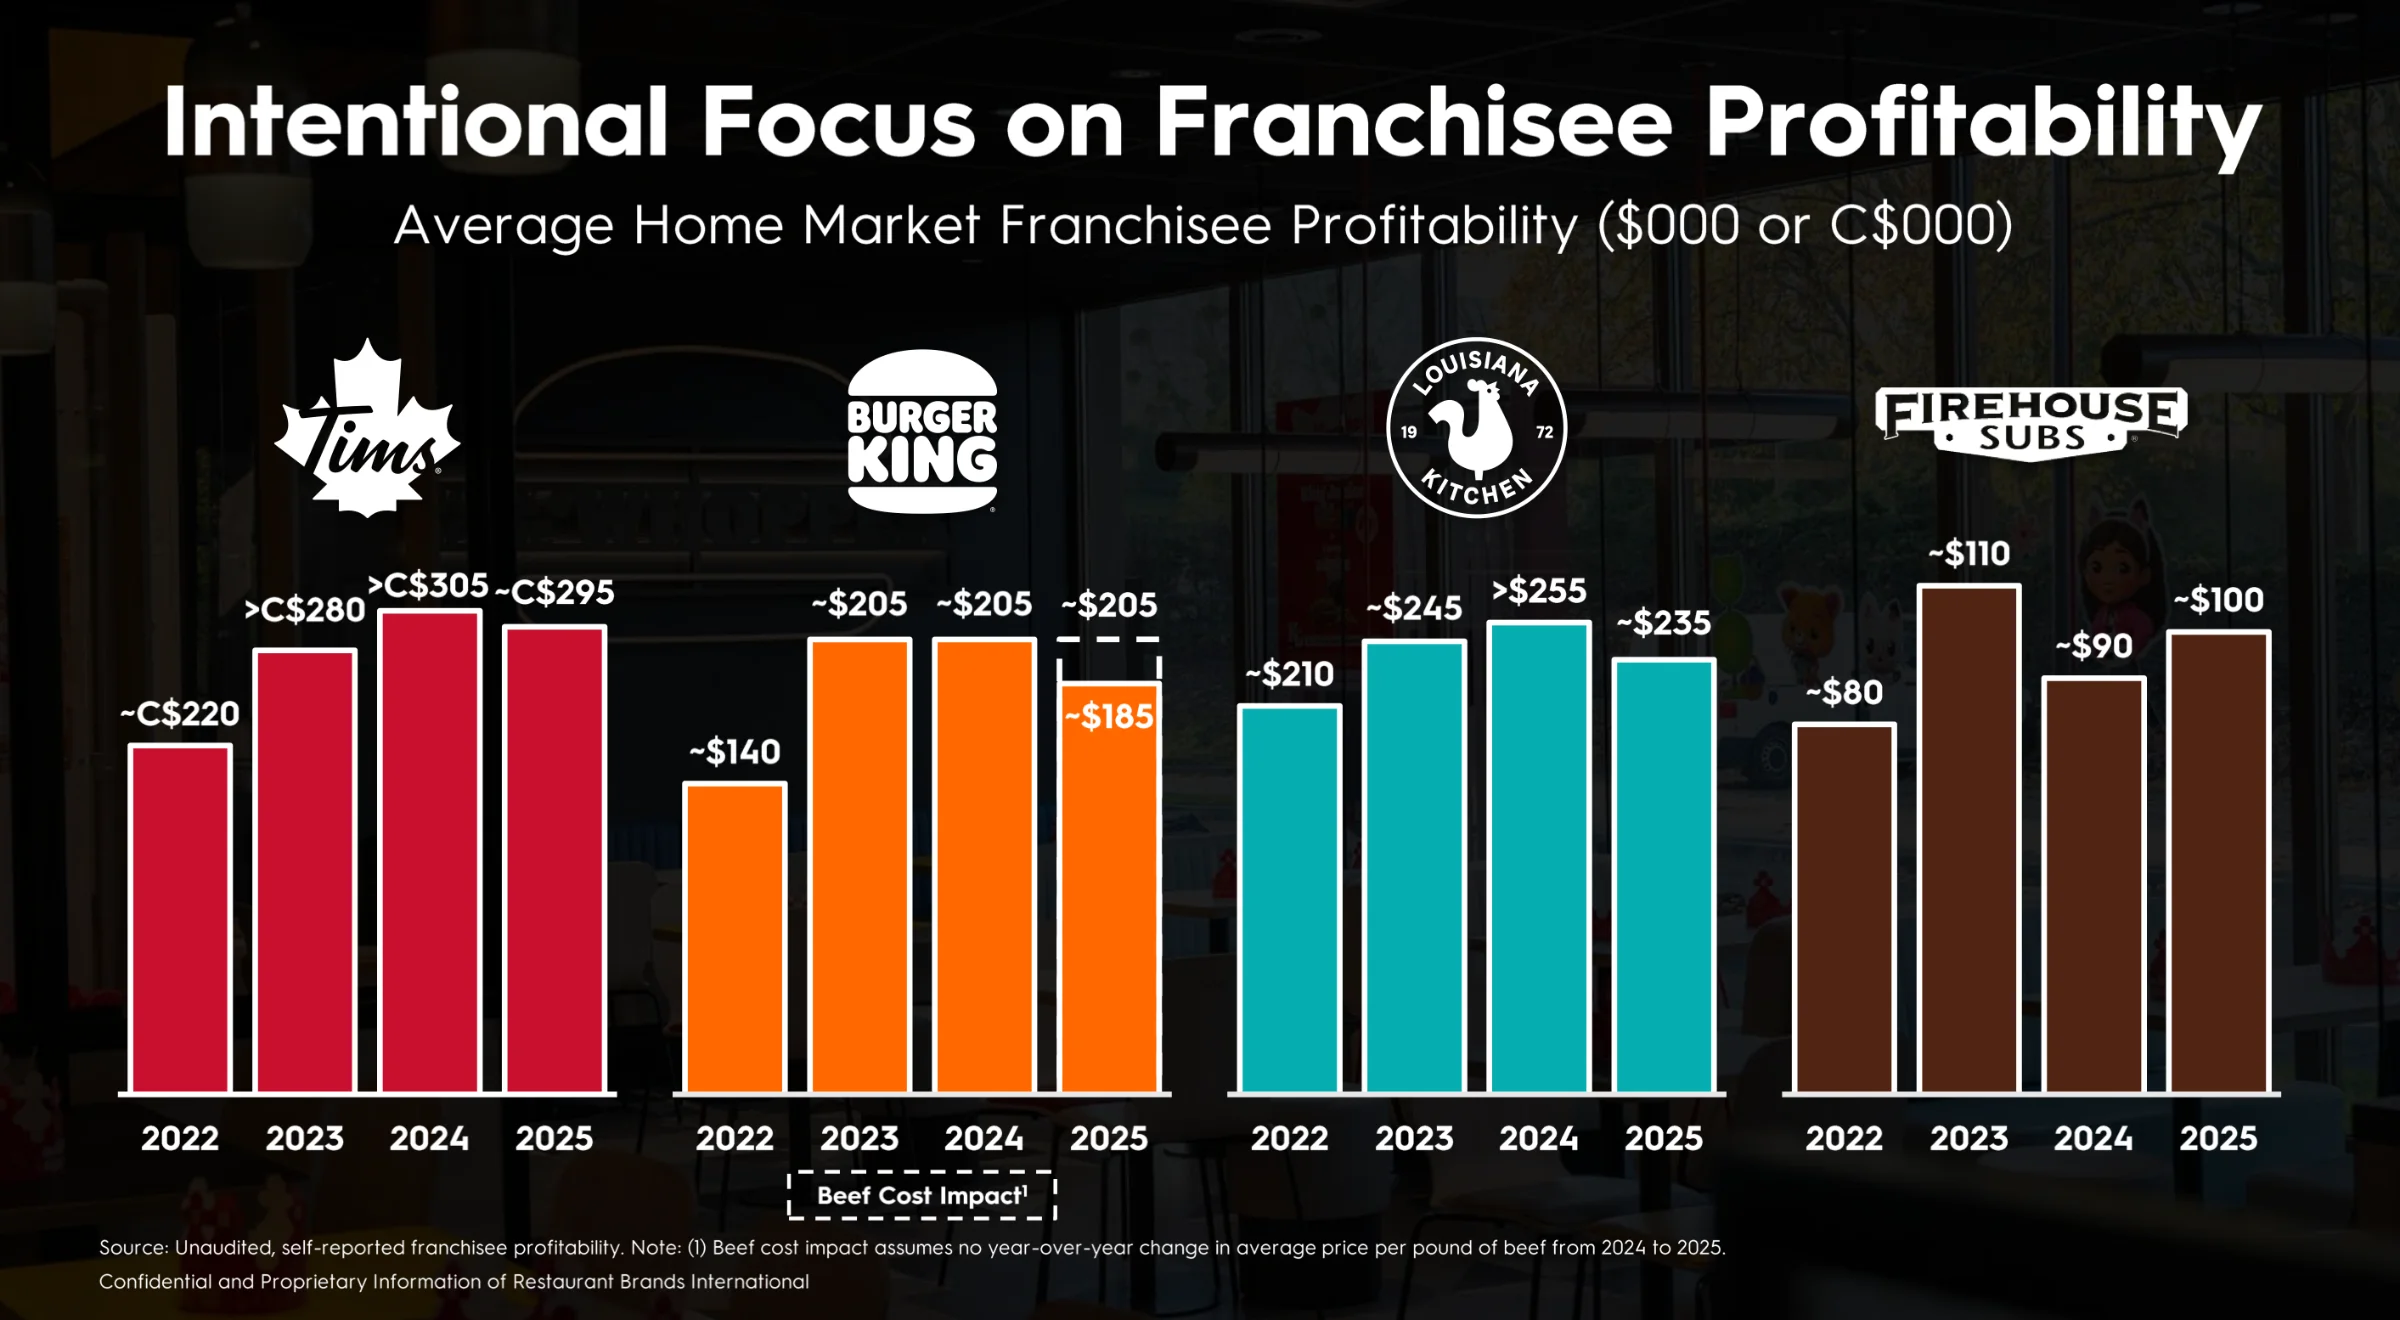
- Bei Tim Hortons, Burger King und Popeyes ist dafür ein jährliches EBITDA von 300.000 Dollar je Filiale erforderlich.
- Die Stores von Firehouse Subs rechnen sich aufgrund der niedrigen Investitionen schon bei 100.000-150.000 Dollar.
In den letzten Jahren ist es zwar gelungen, die Profitabilität der Stores zu erhöhen. Die Franchisenehmer von Burger King (USA) und Popeyes (USA) verdienen momentan aber noch nicht genügend Geld, um weitere Filialen eröffnen zu können.
Daher gehen wir davon aus, dass das Standortwachstum etwas geringer ausfallen wird als von Restaurant Brands in Aussicht gestellt.
Auf dem Weg zur Qualitätsaktie
Als Restaurant Brands 2014 an die Börse ging, handelte es sich um eine hoch verschuldete und sanierungsbedürftige Fast Food-Kette.
Durch den Erwerb von Popeyes (2017) und Firehouse Subs (2021) wurde das Unternehmen zu einer Plattform ausgebaut, die vier verschiedene Konzepte unter einem Dach vereint.
Ende 2022 gelang es, Patrick Doyle als Aufsichtsratsvorsitzenden zu gewinnen. Der Manager war von 2010 bis 2018 CEO von Domino’s Pizza – unter seiner Führung verzwanzigfachte sich der Aktienkurs der Pizzakette.
Patrick Doyle kaufte bei seinem Amtsantritt Restaurant Brands Aktien im Wert von 30 Mio. USD und arbeitet seitdem den Großteil seiner Zeit an der Profitabilitätssteigerung der Franchisenehmer.
Die Überlegung ist denkbar einfach: Wenn sich neu eröffnete Restaurants innerhalb weniger Jahre abzahlen, wollen die lokalen Unternehmer mehr neue Standorte eröffnen.
Das beschleunigt dann das Gewinnwachstum von Restaurant Brands und ermöglicht es dem Unternehmen, zweistellige Wertsteigerungen zu generieren.
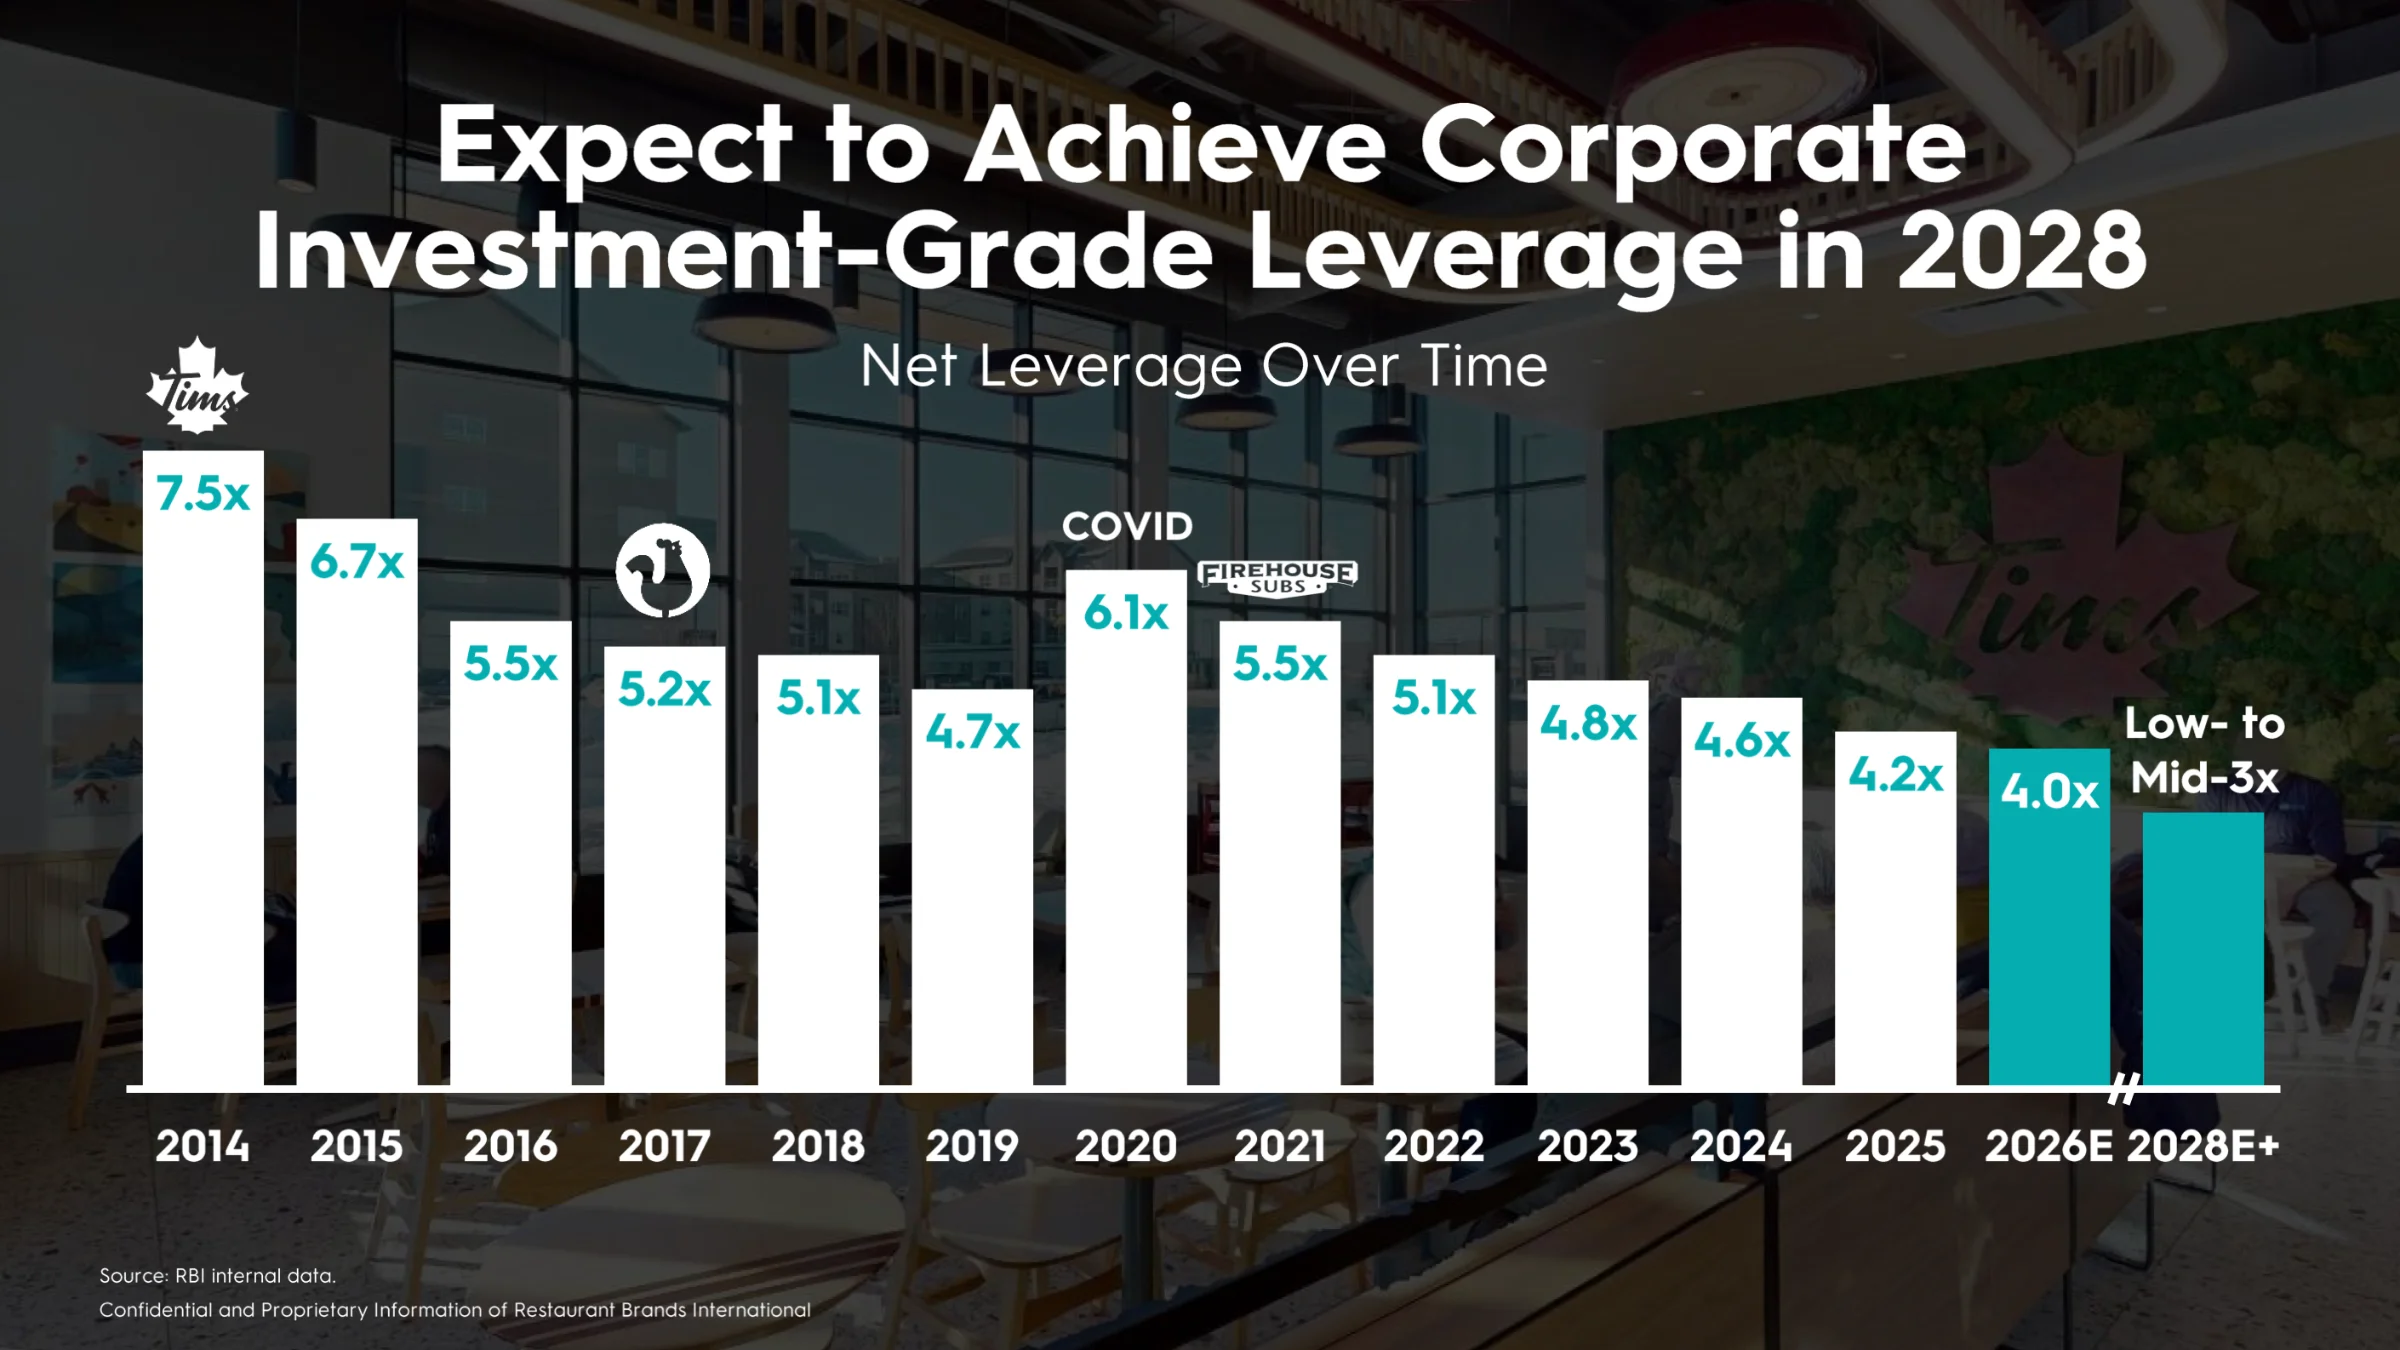
Einer der zentralen Hebel: Der Konzern möchte in den nächsten zwei Jahren die Verschuldung so weit abgebaut haben, dass die Firma das begehrte Investment-Grade-Rating erhält.
Das führt nicht nur zu einer Zinsersparnis bei Restaurant Brands, sondern ermöglicht es auch den Franchisenehmern, günstiger an Kredite zur Finanzierung von Neueröffnungen zu kommen.
Fazit
Mittlerweile werden immer mehr Erfolge des Sanierungsprogramms sichtbar. Restaurant Brands ist auf einem guten Weg, ein hervorragendes Qualitätsunternehmen zu werden:
- Inflationsgeschützte und wiederkehrende Lizenzeinnahmen
- 75 % der Franchisegebühren werden in operativen Gewinn konvertiert
- Royalty-Modell erfordert nur geringe Investitionen und führt zu hohen Free Cash Flows
- Gut diversifizierte Gesellschaft, die mit vier Konzepten in 125 Ländern vertreten ist
- Während in den Vereinigten Staaten ein harter Wettbewerb herrscht, besteht international großes Expansionspotential
Wir rechnen zwar mit etwas geringeren Gewinnsteigerungen als das Management, sehen aber trotzdem erhebliches Wertsteigerungspotential.
Wie viel Rendite wir der Restaurant Brands Aktie genau zutrauen, erfahrt ihr in den folgenden Abschnitten.
Kursentwicklung der Restaurant Brands Aktie
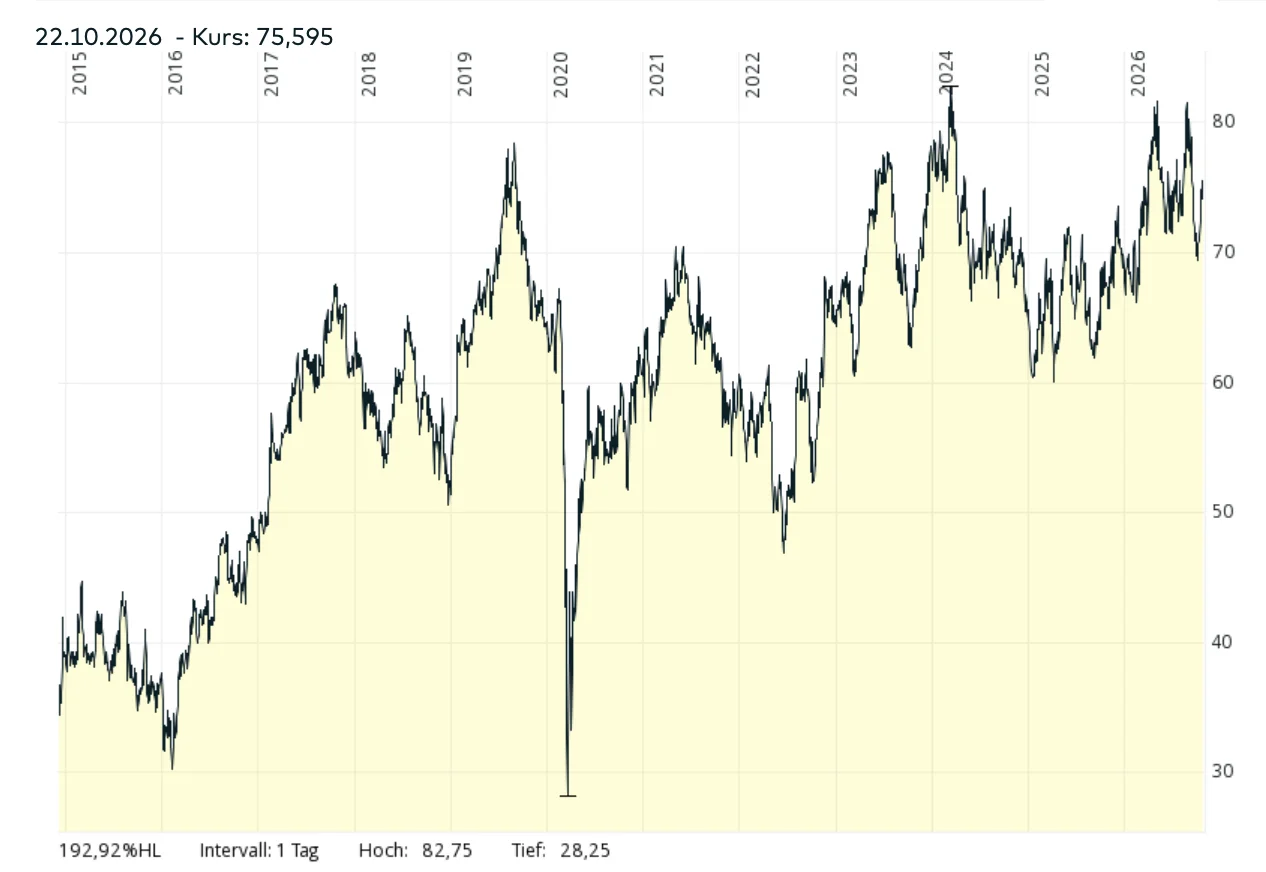
| Zeitraum | Jährliche Wertsteigerung (CAGR)* |
| 2014-2026 (12 Jahre) | 9,0 % |
| 2021-2026 (5 Jahre) | 8,5 % |
Seit dem Börsengang im Jahr 2014 konnten Investoren mit dem Kauf der Restaurant Brands Aktie eine Rendite von 9,0 % p.a. erzielen.
Zum Vergleich: Wer in diesem Zeitraum auf den Marktführer McDonald’s setzte, fuhrt eine Performance von 11,0 % p.a. ein.
Immerhin sind die Kursschwankungen mit Ausnahme der Pandemiezeit eher gering ausgefallen. Zudem ist Restaurant Brands ein verlässlicher Dividendenzahler.
Gründe für die unterdurchschnittliche Wertsteigerung der letzten Jahre sind:
- Das anfänglich hohe Bewertungsniveau (während des Börsengangs)
- Die enorme Schuldenlast, mit der Restaurant Brands an die Börse ging
- Die teure Restrukturierung der amerikanischen Burger King-Standorte
Entscheidend ist aber der Blick nach vorn. Schauen wir uns nun die operative Performance an.

Operative Performance
Kennzahlenübersicht
| Jahr | 2023 | 2024 | 2025 | 2026(e) | 2027(e) | Langfristige Erwartung |
| Umsatz in Mio. USD | 7.020 | 8.410 | 9.400 | 9.900 | 9.900 | 6 % p.a. |
| EBIT in Mio. USD | 2.050 | 2.420 | 2.200 | 2.700 | 2.840 | 6 % p.a. |
| EBIT-Marge | 29,2 % | 28,8 % | 23,3 % | 27,3 % | 28,6 % | |
| EPS in USD | 3,76 | 3,18 | 2,35 | 3,85 | 4,09 | 8 % p.a. |
| EPS-Wachstum | 16 % | -16 % | -26 % | 64 % | 6 % | |
| Dividende in USD | 2,20 | 2,32 | 2,48 | 2,60 | 2,70 | 8 % p.a. |
| Ausschüttungsquote | 59 % | 73 % | 106 % | 68 % | 66 % | 60 % |
Branchenspezifische Kennzahlen
Systemweiter Umsatz
Normalerweise blicken wir zuerst auf den Umsatz, der erwirtschaftet wird.
Bei Restaurant Brands ist diese Kennzahl aber verzerrt, da der Großteil der Restaurants von Franchisenehmern betrieben wird.
Dadurch taucht nur ein Gewinnkonzentrat (Lizenzeinnahmen) in der Gewinn- und Verlustrechnung des Unternehmens auf.
Folglich greifen wir auf eine alternative Kennzahl für die Größe und das Wachstum des Konzerns zurück: Den systemweiten Umsatz.
Dieser gibt an, wie viel Geld die Kunden in einem bestimmten Jahr in allen Restaurants ausgegeben haben.
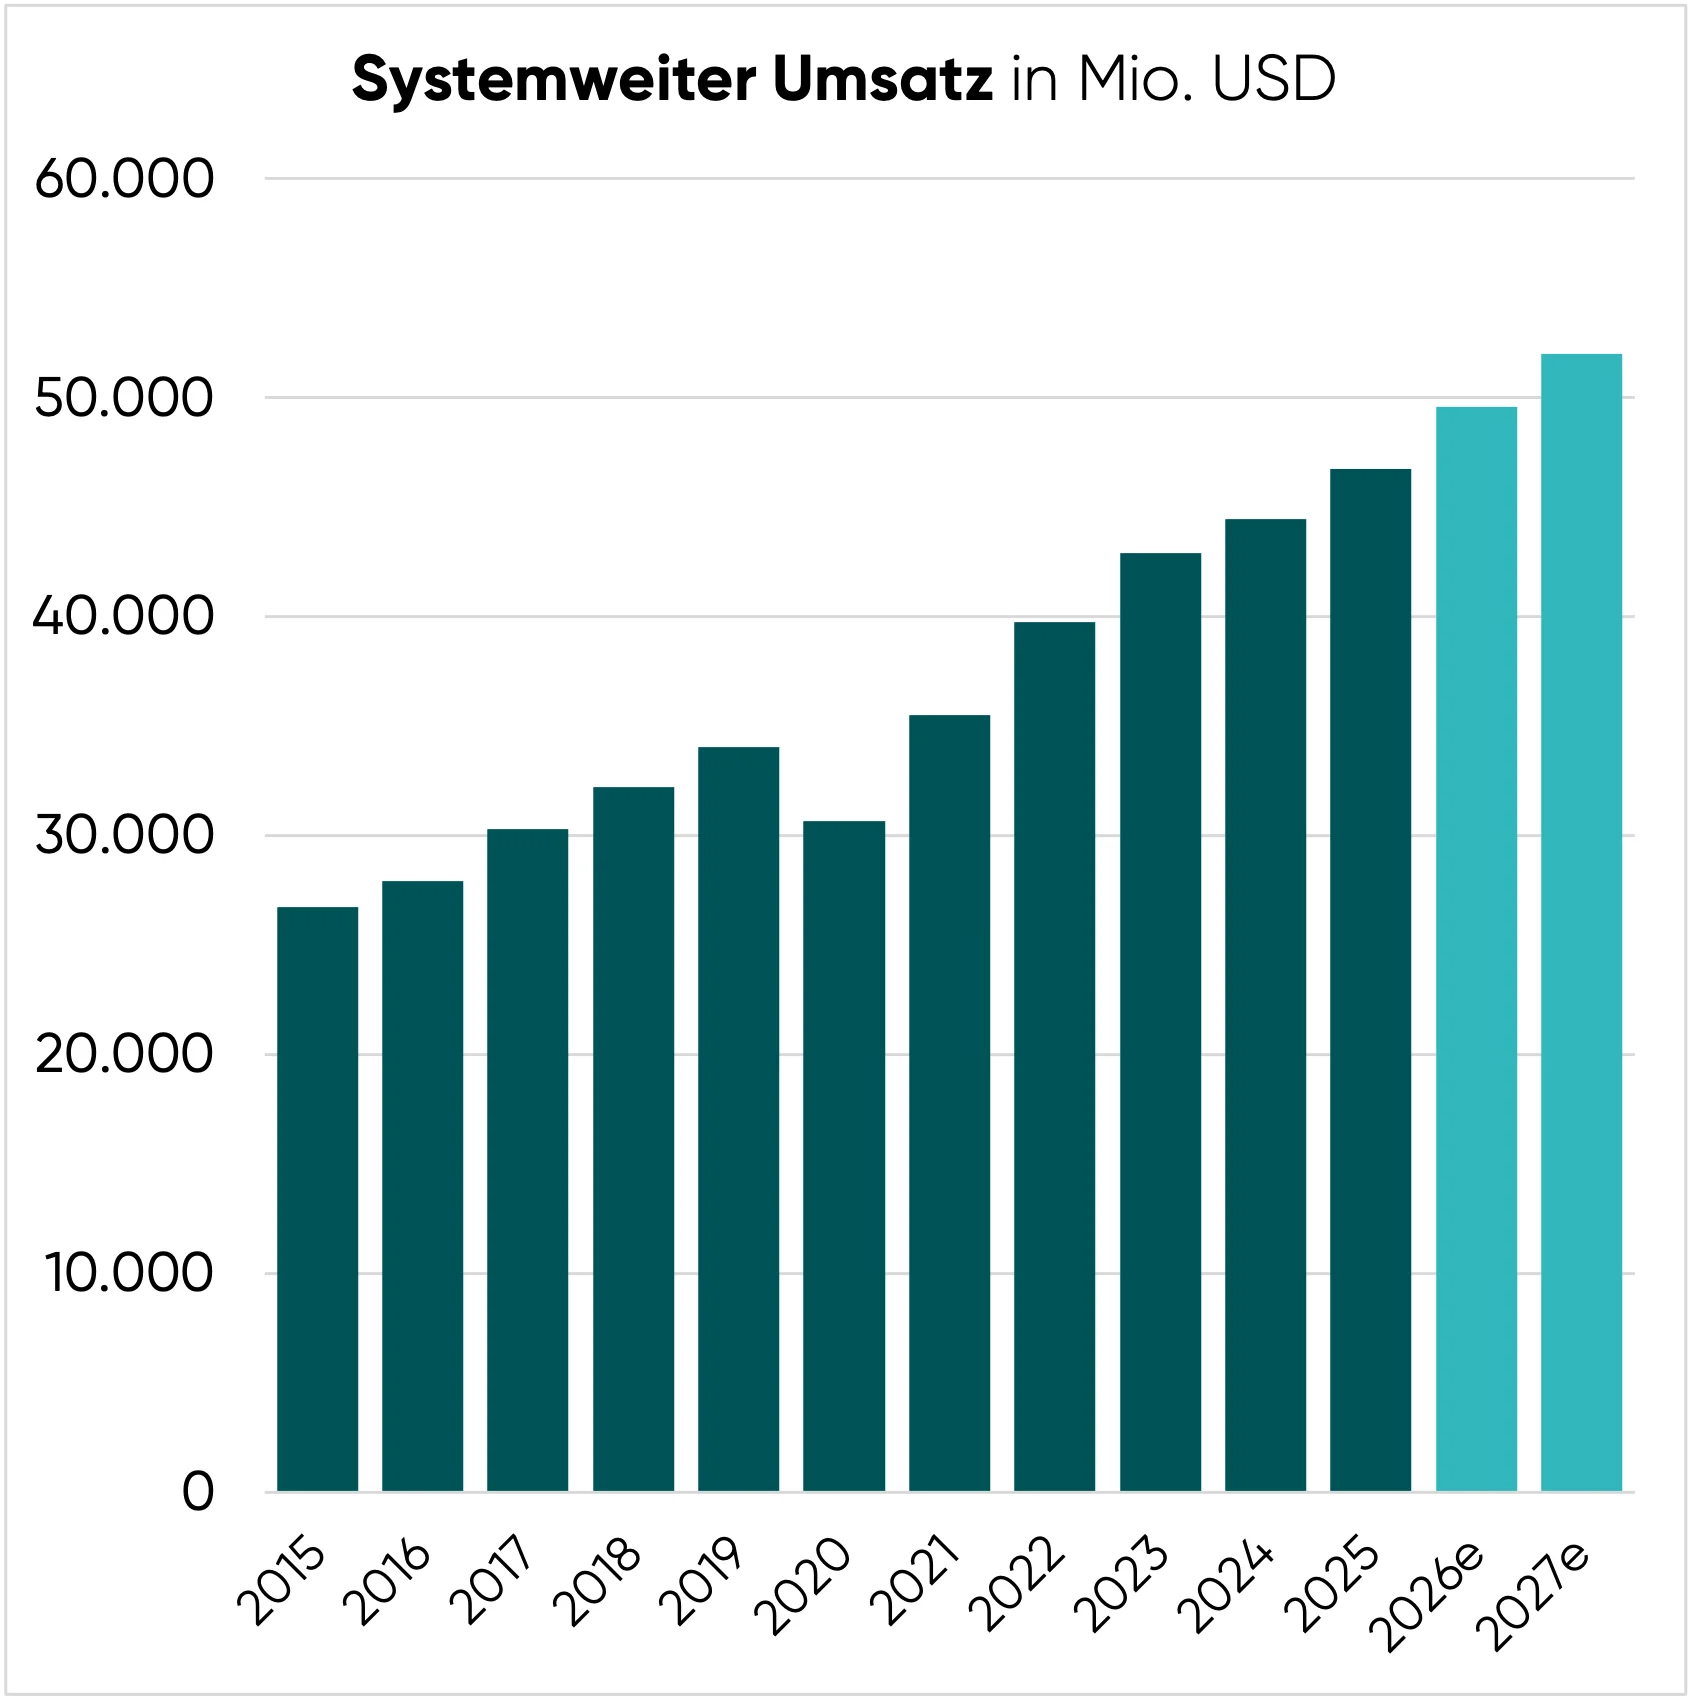
| Zeitraum | Systemweites Umsatzwachstum pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 5,8 % |
| 2020-2025 (5 Jahre) | 8,8 % |
Im langfristigen Durchschnitt ist es Restaurant Brands gelungen, den systemweiten Umsatz um 6 % p.a. zu steigern. Zum Vergleich: McDonald’s wuchs um 5 % p.a.
Das systemweite Umsatzwachstum wird von zwei Wachstumsquellen gespeist:
- Umsatzwachstum auf bestehender Fläche
- Neueröffnungen
Umsatzwachstum auf bestehender Fläche (Same Store Sales Growth)
Die Kennziffer gibt an, wie stark der Umsatz ohne die Eröffnung oder Schließung von Standorten gestiegen wäre. Zudem werden verzerrende Währungseffekte ausgeklammert.
Dabei handelt es sich um den mit Abstand wichtigsten Erfolgsindikator der Fast Food-Industrie.
Je höher das Umsatzwachstum auf bestehender Fläche, desto profitabler wird der Betrieb der Restaurants.
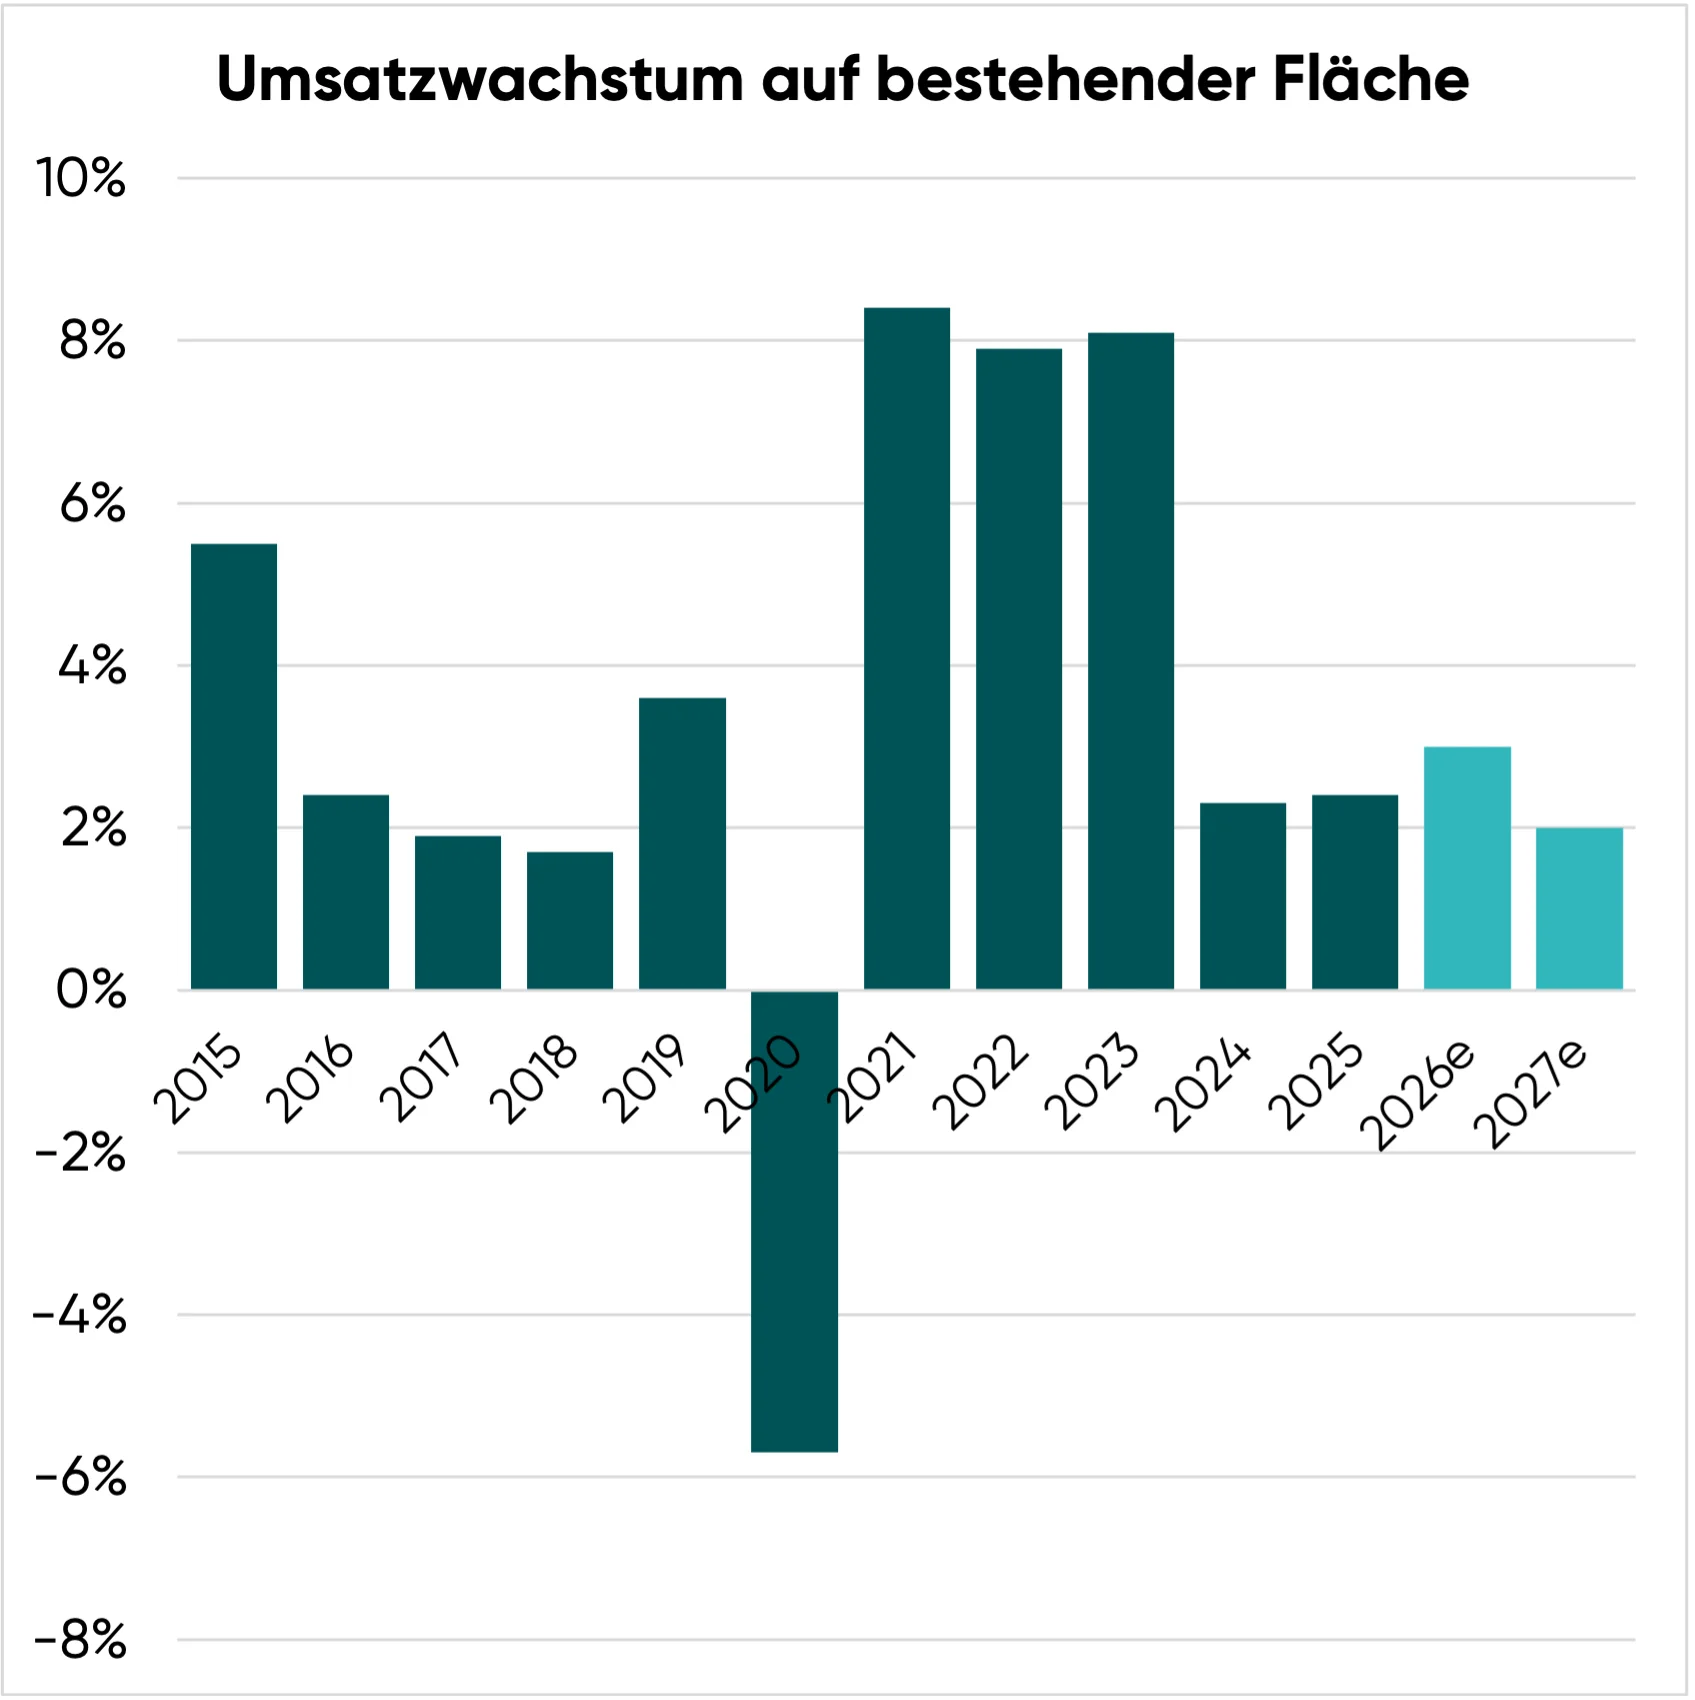
| Zeitraum | Umsatzwachstum auf bestehender Fläche pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 3,5 % |
| 2020-2025 (5 Jahre) | 5,8 % |
Generell gilt, dass der Umsatz auf identischer Fläche mindestens so stark wie die Inflationsrate steigen sollte.
Wenn der Umsatz auf bestehender Fläche um mehr als 3 % p.a. wächst, deutet das auf Marktanteilsgewinne hin.
Die hohen Wachstumsraten zu Beginn der 2020er-Jahre sind auf Sondereffekte zurückzuführen:
- Einerseits profitierte Restaurant Brands 2021 von der Normalisierung des gesellschaftlichen Lebens,
- andererseits gab das Unternehmen 2022 und 2023 die stark gestiegenen Lebensmittelkosten über Preiserhöhungen an die Kunden weiter.
Bereinigt um diese Sonderfaktoren legte der Umsatz auf bestehender Fläche um 2-3 % p.a. zu.
In der ersten Jahreshälfte 2026 ist es Restaurant Brands trotz schwieriger Rahmenbedingungen gelungen, den flächenbereinigten Umsatz um 3,5 % zu steigern.
Mittel- und langfristig gehen wir bei dieser Kennzahl auch in Zukunft von 2-3 % jährlichem Wachstum aus.
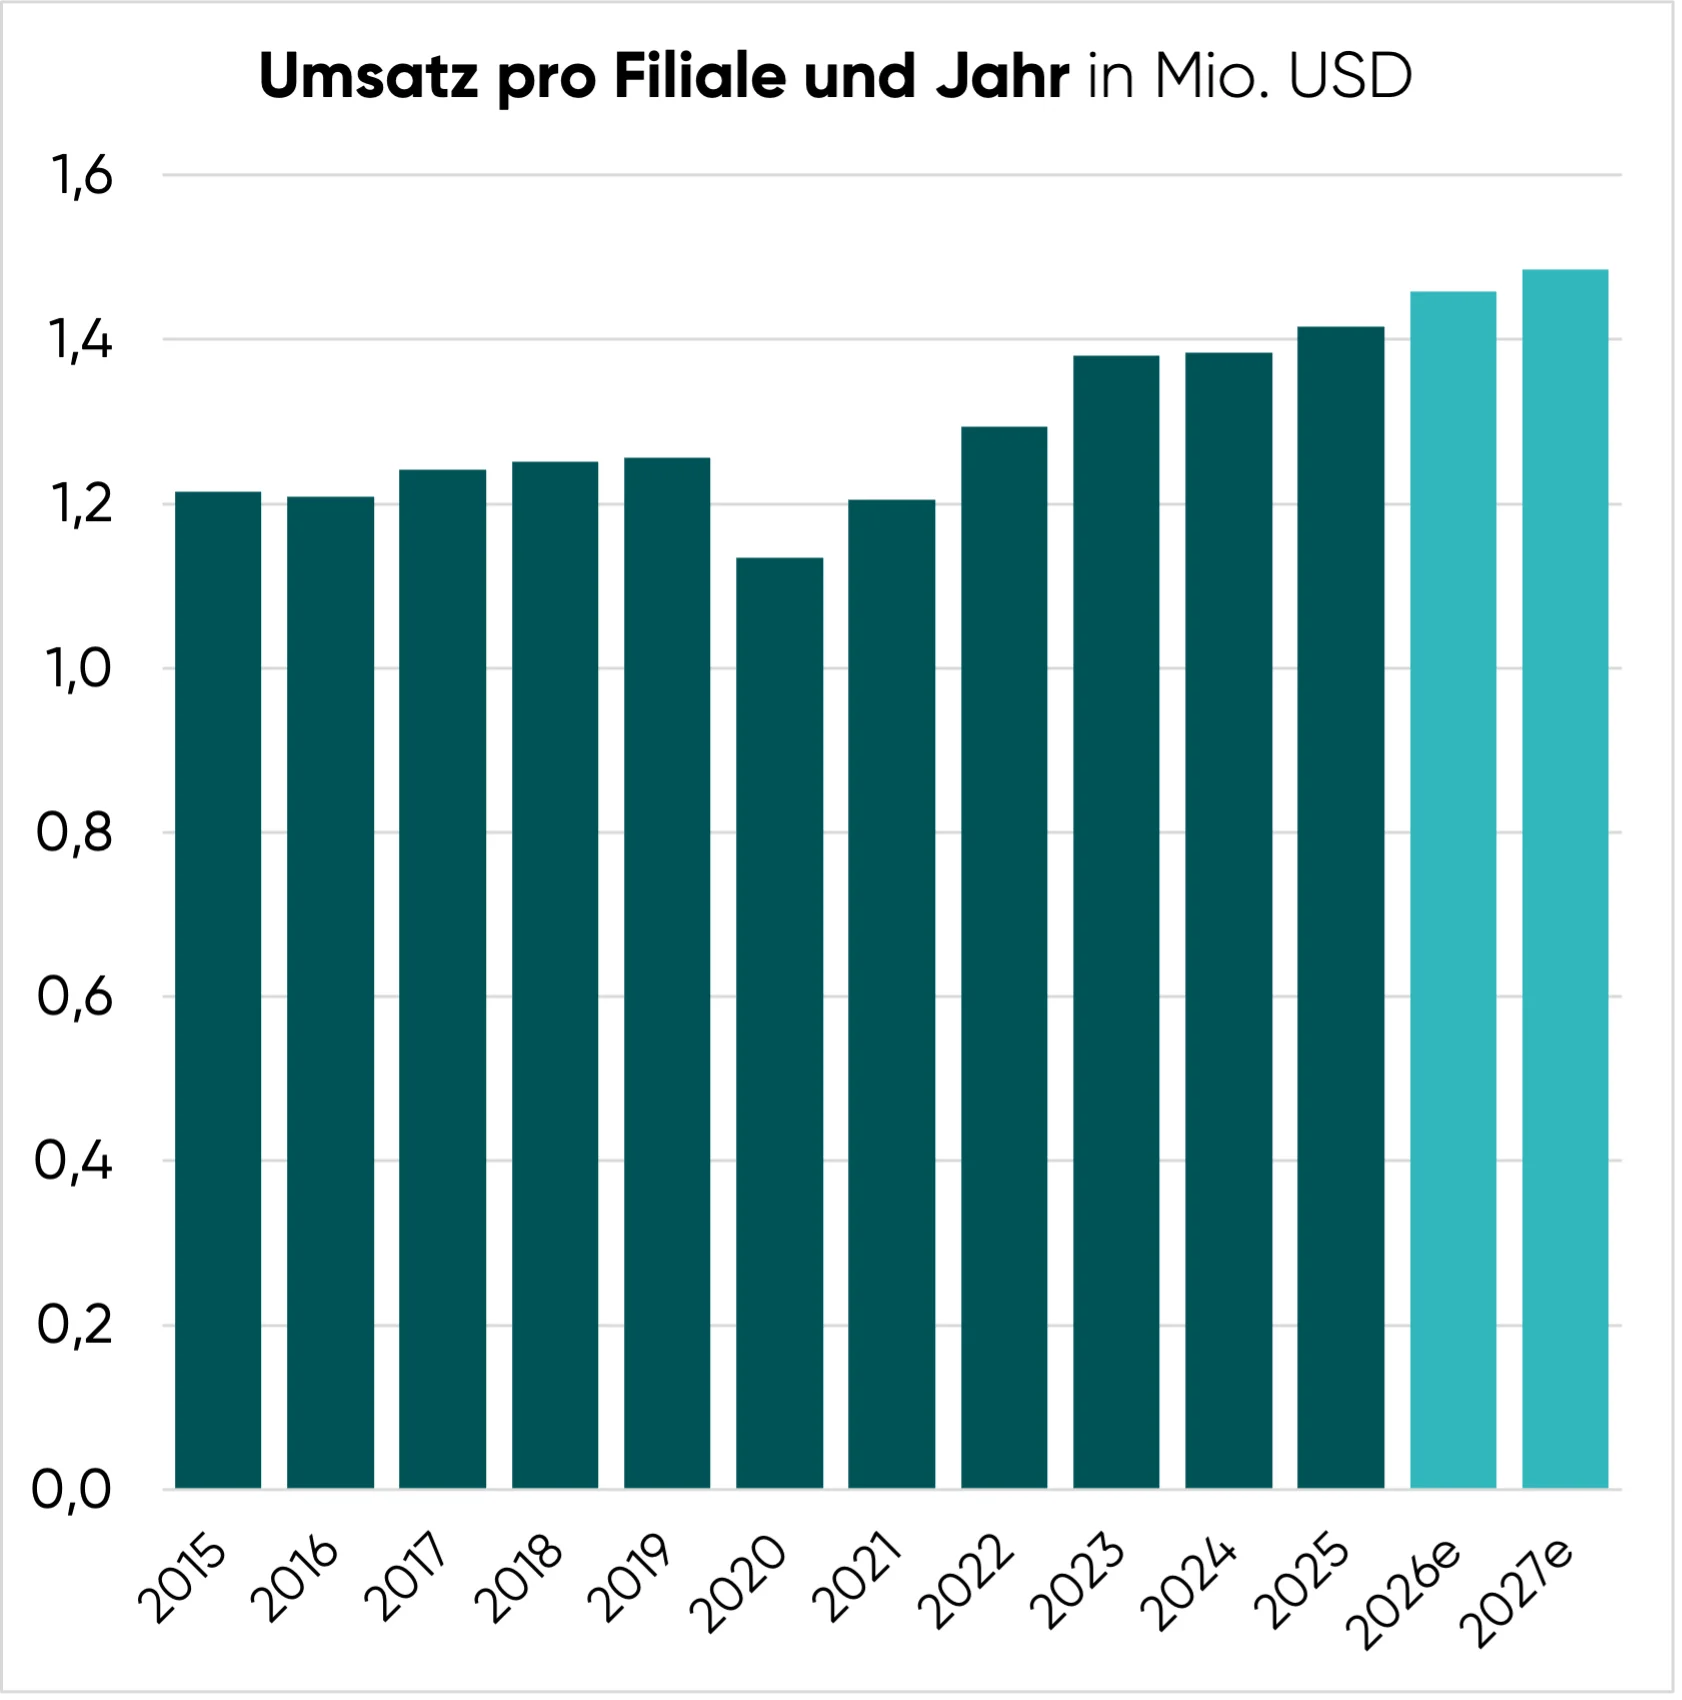
Der Umsatz pro Standort und Jahr liegt bei etwas mehr als 1,4 Mio. USD.
Zum Vergleich: McDonald’s erzielt über 3,0 Mio. USD Erlös pro Filiale.
Insbesondere bei den amerikanischen Burger King-Standorten besteht großes Aufholpotential.
Zahl der Neueröffnungen
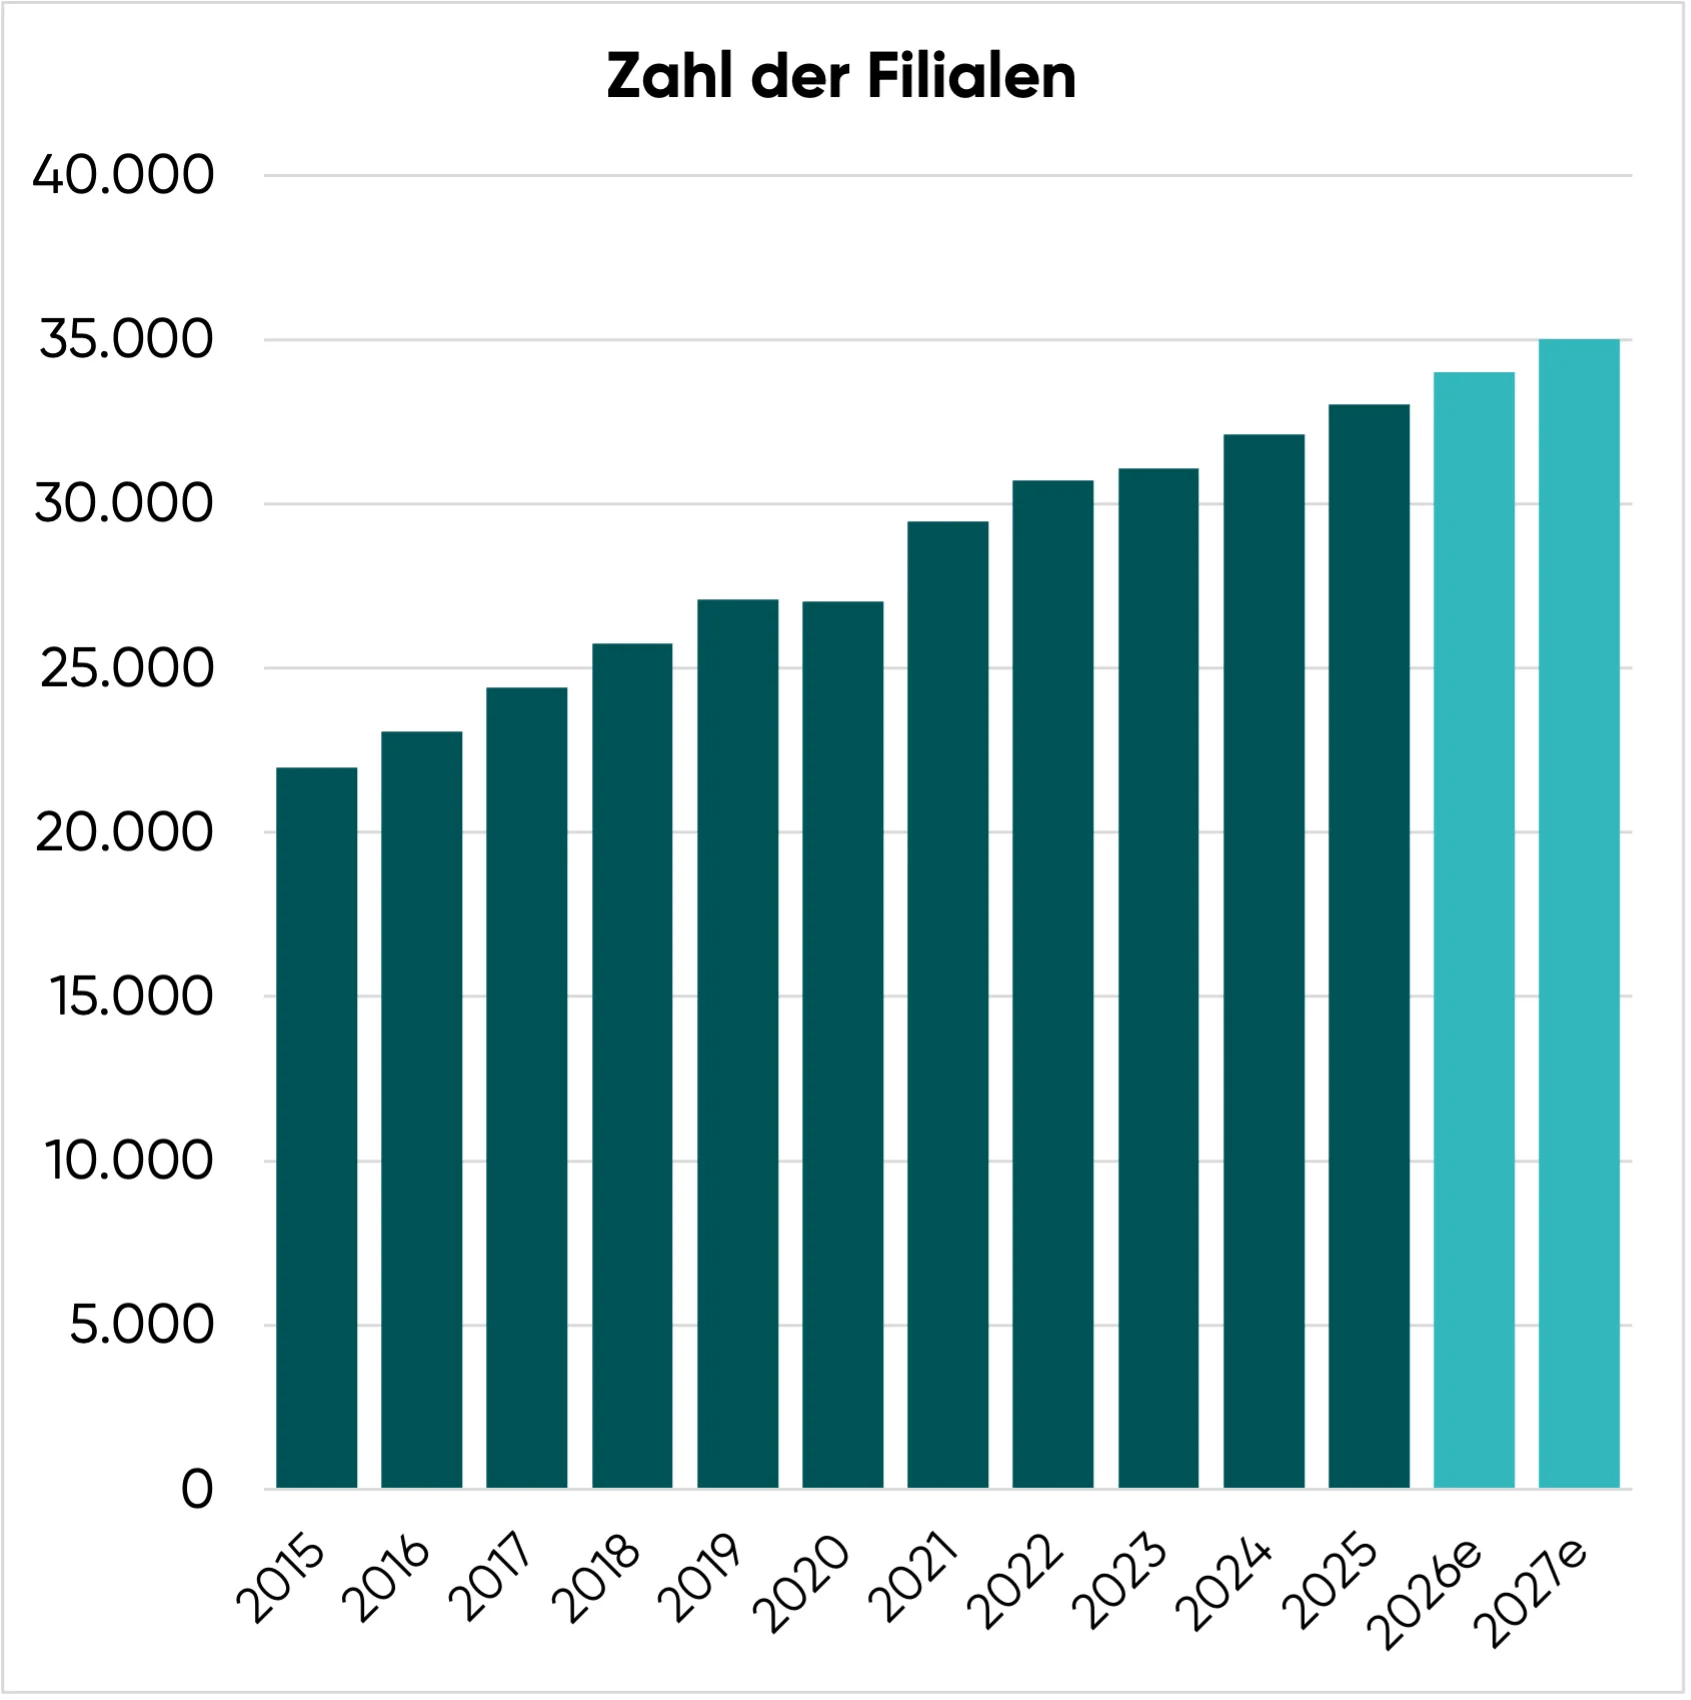
| Zeitraum | Filialwachstum pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 4,2 % |
| 2020-2025 (5 Jahre) | 4,1 % |
Mit 33.000 Standorten ist Restaurant Brands noch ein gutes Stück kleiner als McDonald’s (47.000 Stores). Außerdem betreibt das Unternehmen vier Marken unter einem Dach.
Das ermöglicht ein schnelleres Filialwachstum von ca. 4 % pro Jahr, während McDonald’s nur 2 % p.a. schafft.
Insgesamt trauen wir Restaurant Brands ein nachhaltig erreichbares Wachstum des systemweiten Umsatzes von 6 % p.a. zu, das sich aus einer flächenbereinigten Erlössteigerung von 2-3 % pro Jahr und Neueröffnungen von 3-4 % pro Jahr ergibt.
Nun zum eigentlichen Umsatz.
Umsatzwachstum
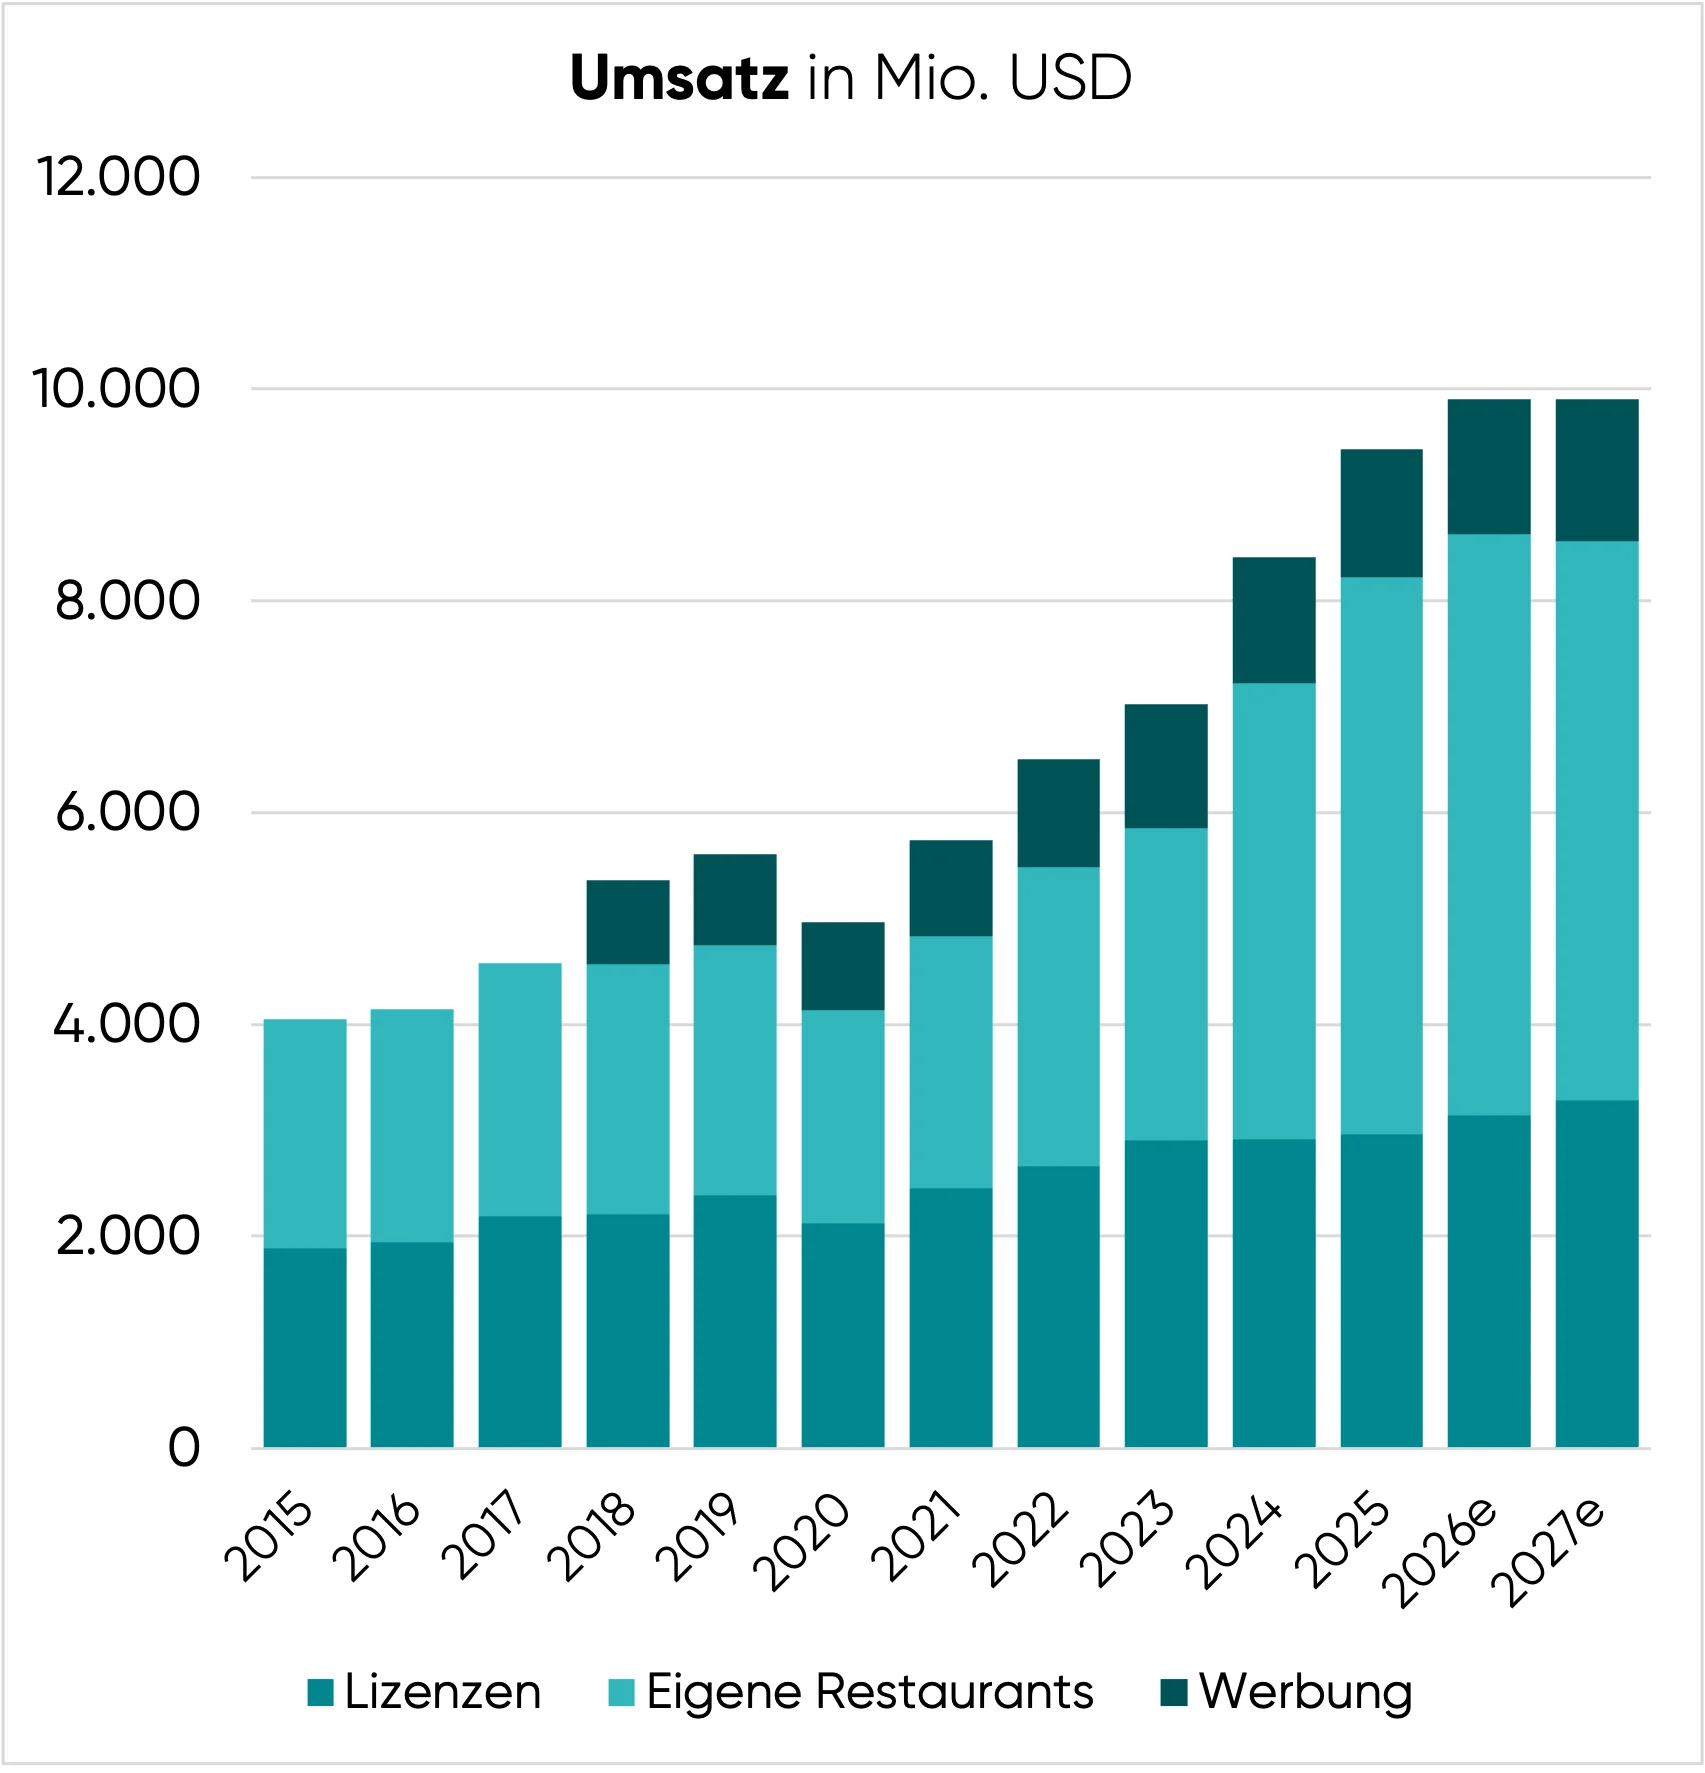
| Zeitraum | Umsatzwachstum pro Jahr (CAGR) | Umsatzwachstum Lizenzen pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 8,8 % | 4,6 % |
| 2020-2025 (5 Jahre) | 13,7 % | 6,9 % |
Im Gegensatz zu McDonald’s erzielt Restaurant Brands kaum Mieteinnahmen.
Außerdem tauchen in der Gewinn- und Verlustrechnung Werbeumsätze auf, die zwar von den Franchisenehmern abgeführt werden müssen, mit denen Restaurant Brands aber kein Geld verdient.
Hintergrund: Der Marketingerlös fließt vollständig in Werbemaßnahmen.
2024 erwarb Restaurant Brands einen der größten Franchisenehmer, Carrols Restaurants. Das Unternehmen betreibt rund 1.000 Burger King-Standorte in den USA.
Die Akquisition hat zwar den Umsatz stark aufgebläht, spült aber kaum zusätzlichen Gewinn in die Kassen.
Aktuell modernisiert Restaurant Brands die Filialen. Bis Ende 2027 möchte der Konzern die Filialen wieder veräußern – allerdings nicht an einen Großbetreiber, sondern lokale Kleinunternehmer.
Aufgrund dieser verzerrenden Effekte sollten Anleger nicht so sehr auf das Umsatzwachstum, sondern vor allem auf die Entwicklung der Lizenzeinnahmen schauen.
Diese konnten seit 2015 um 5 % p.a. gesteigert werden.
Gewinnentwicklung
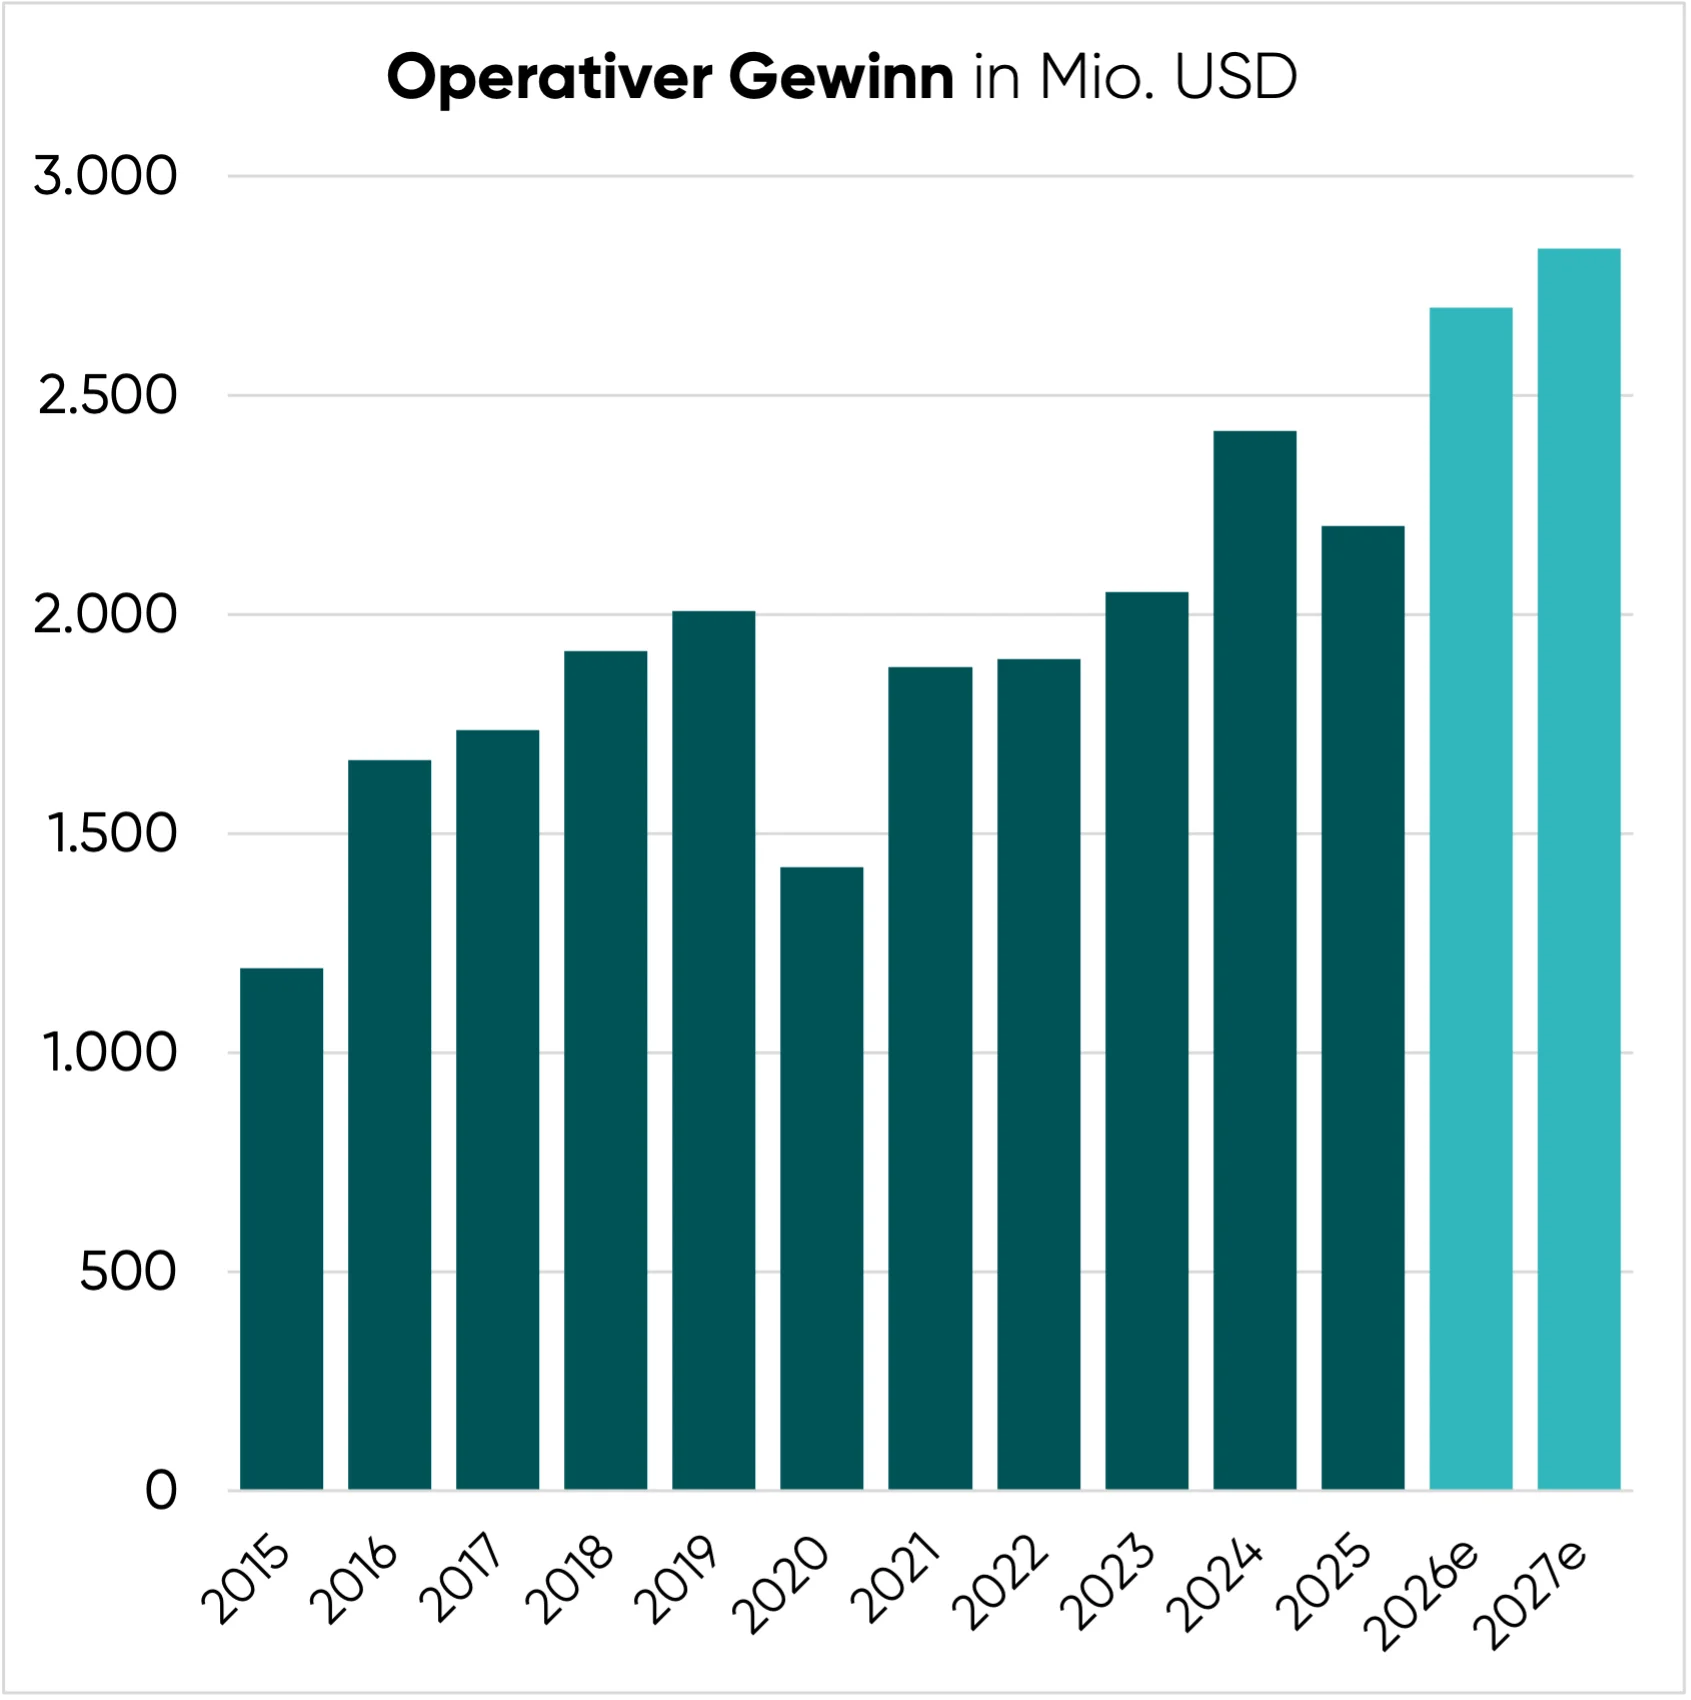
Restaurant Brands bietet preiswerte Mahlzeiten und Getränke an. Weil es sich dabei um Grundbedürfnisse handelt, fallen die Schwankungen bei der Ertragskraft sehr gering aus.
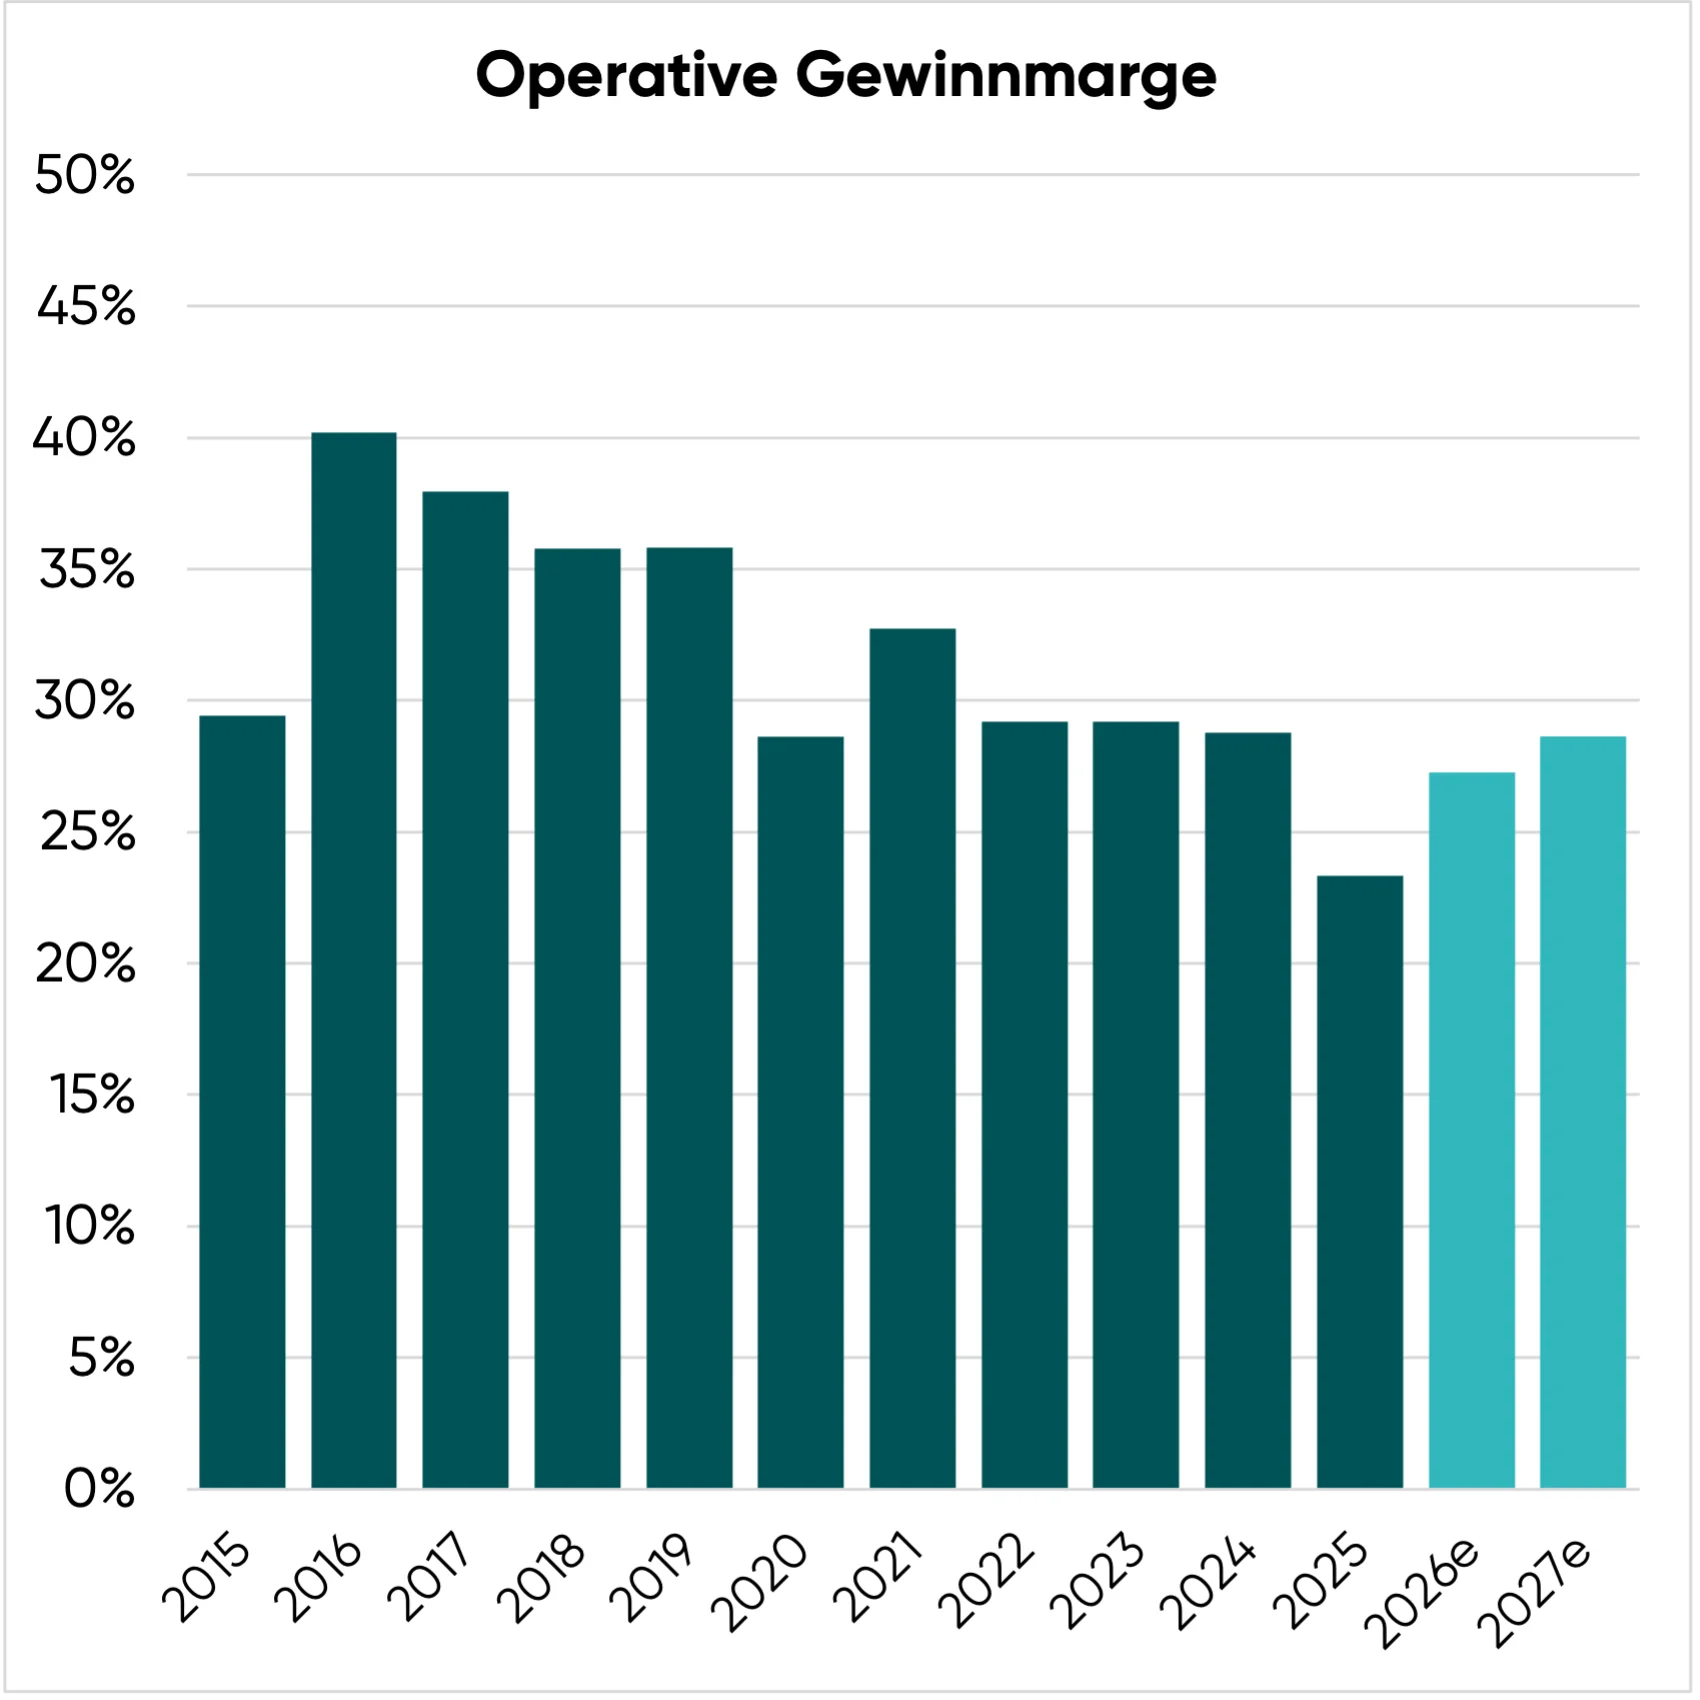
Das Geschäftsmodell besteht darin, den Franchisenehmern umsatzabhängige Lizenzeinnahmen zu berechnen.
Das ist eine äußerst hochmargige Aktivität: Während die EBIT-Marge durch selbst betriebene Restaurants und Werbeerlöse nach unten verzerrt wird, liegt das Verhältnis aus operativem Gewinn zu Lizenzeinnahmen bei 75 %.
Mit anderen Worten: Drei Viertel der Lizenzeinnahmen verbleiben als Überschuss bei den Aktionären.
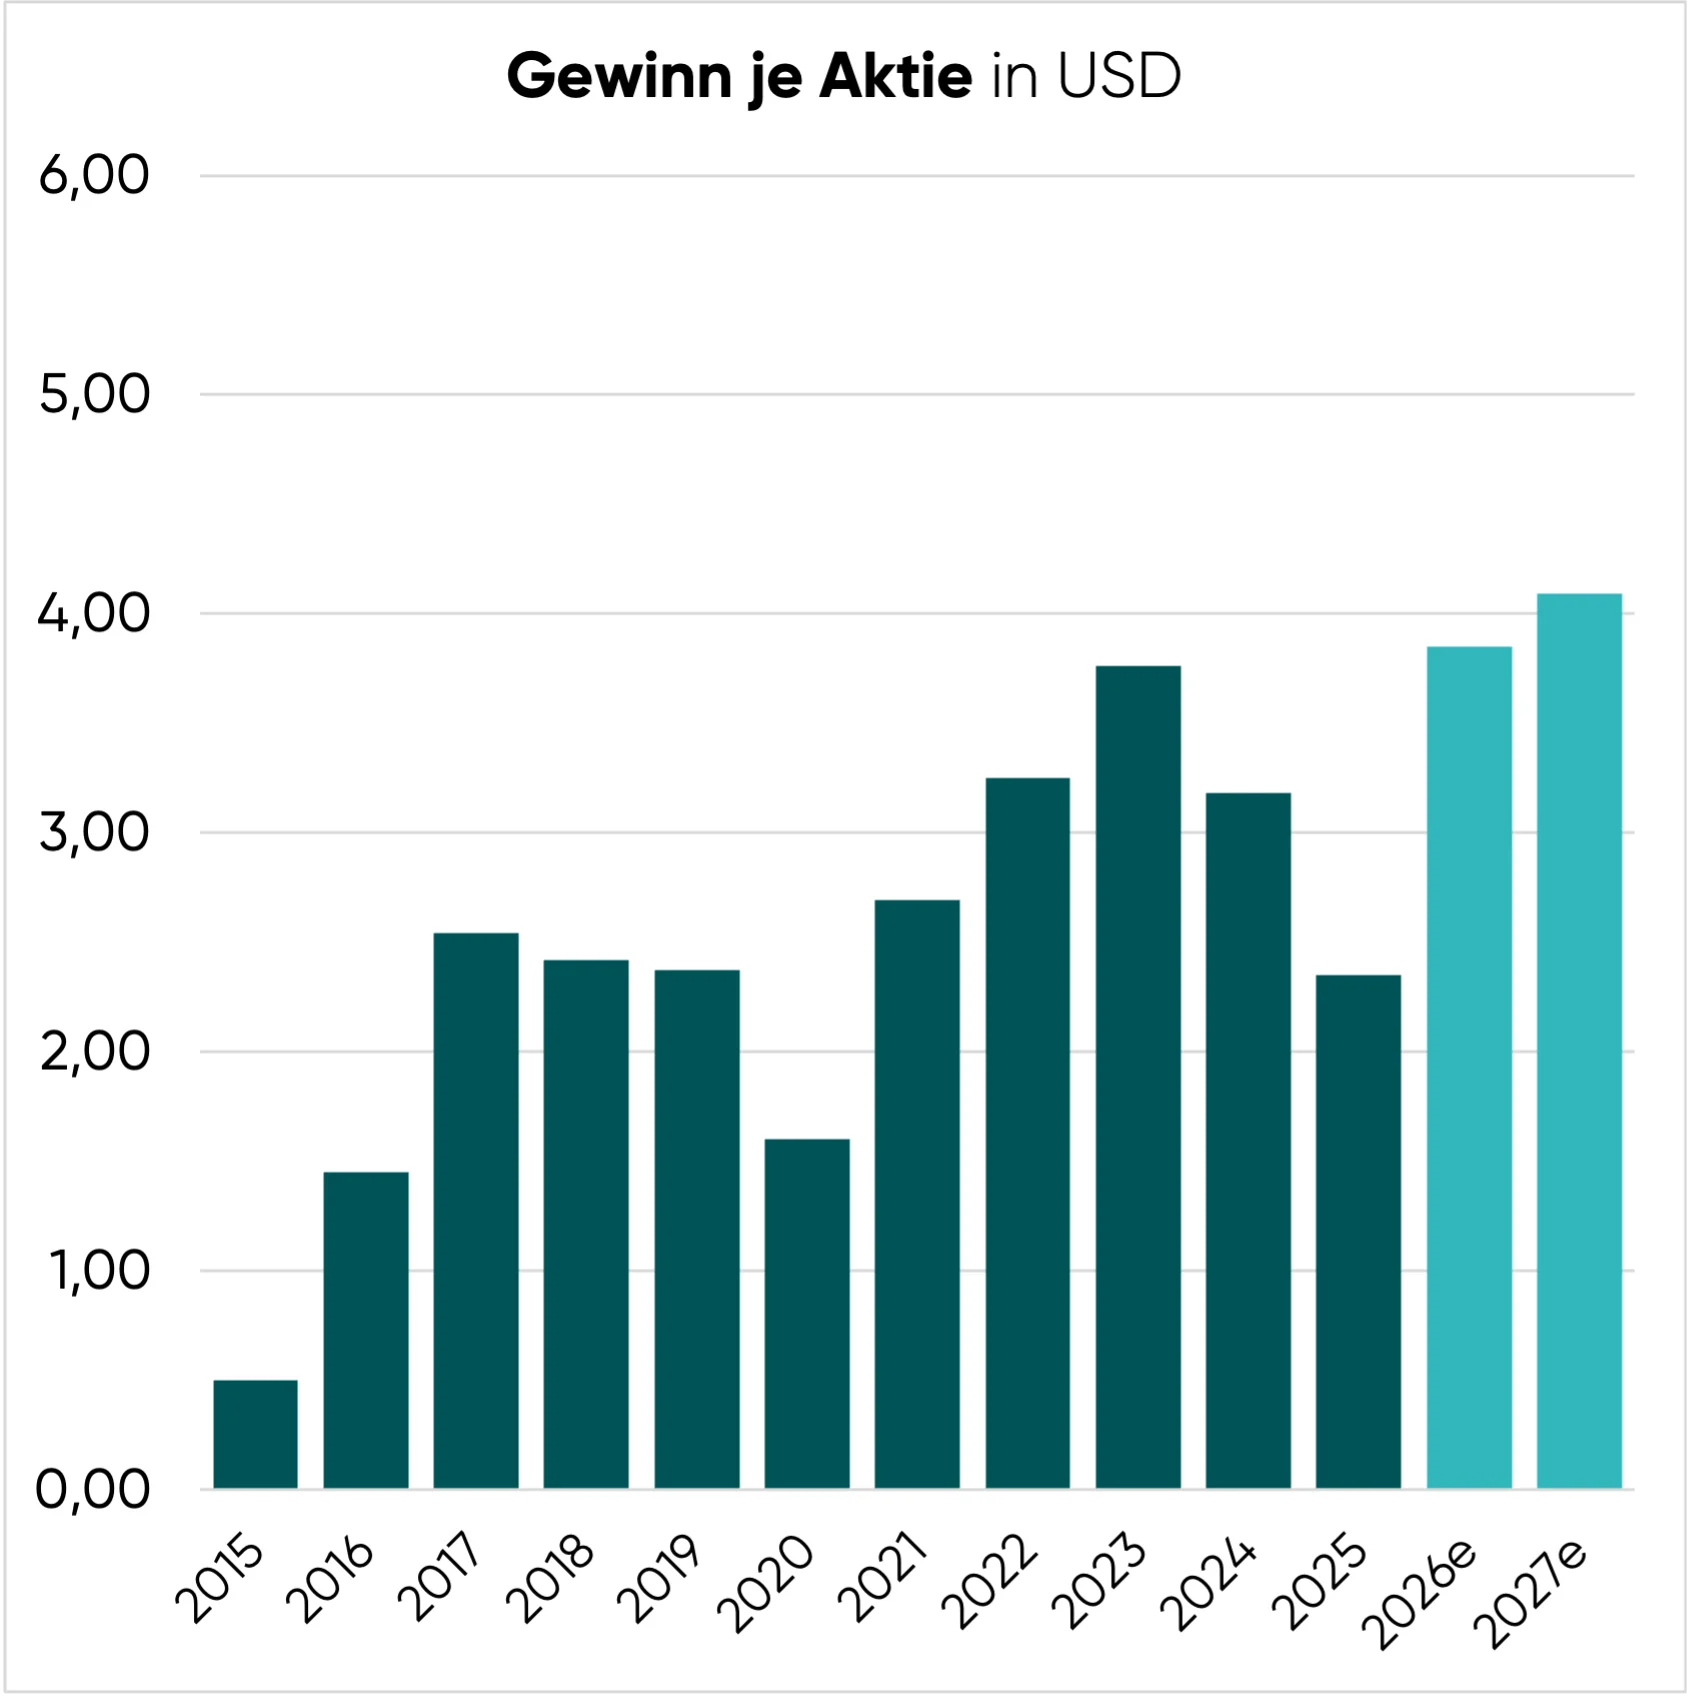
| Zeitraum | Gewinnwachstum pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 16,7 % |
| 2020-2025 (5 Jahre) | 8,0 % |
Beim Gewinn je Aktie kam es in den letzten Jahren mehrmals zu starken Schwankungen:
- 2015/2016: IPO-Kosten und erhöhte Verschuldung
- 2020: Corona-Pandemie
- Seit 2024: Turnaround-Programm bei Burger King USA (unter anderem Einzahlungen in den Marketingtopf und finanzielle Unterstützung bei der Modernisierung der Filialen)
- 2025: Zusätzliche Sondereffekte aufgrund von Währungseffekten und einer einmalig erhöhten Steuerquote
Wir haben uns bewusst dafür entschieden, diese Sondereffekte nicht auszuklammern, sondern die echten Zahlen zu betrachten.
Immerhin: Im ersten Halbjahr 2026 gab es kaum noch Sondereffekte.
Für 2026 und 2027 rechnen wir mit einem EPS von 3,85 bzw. 4,09 USD.
Blick auf die Bilanz der Restaurant Brands Aktie
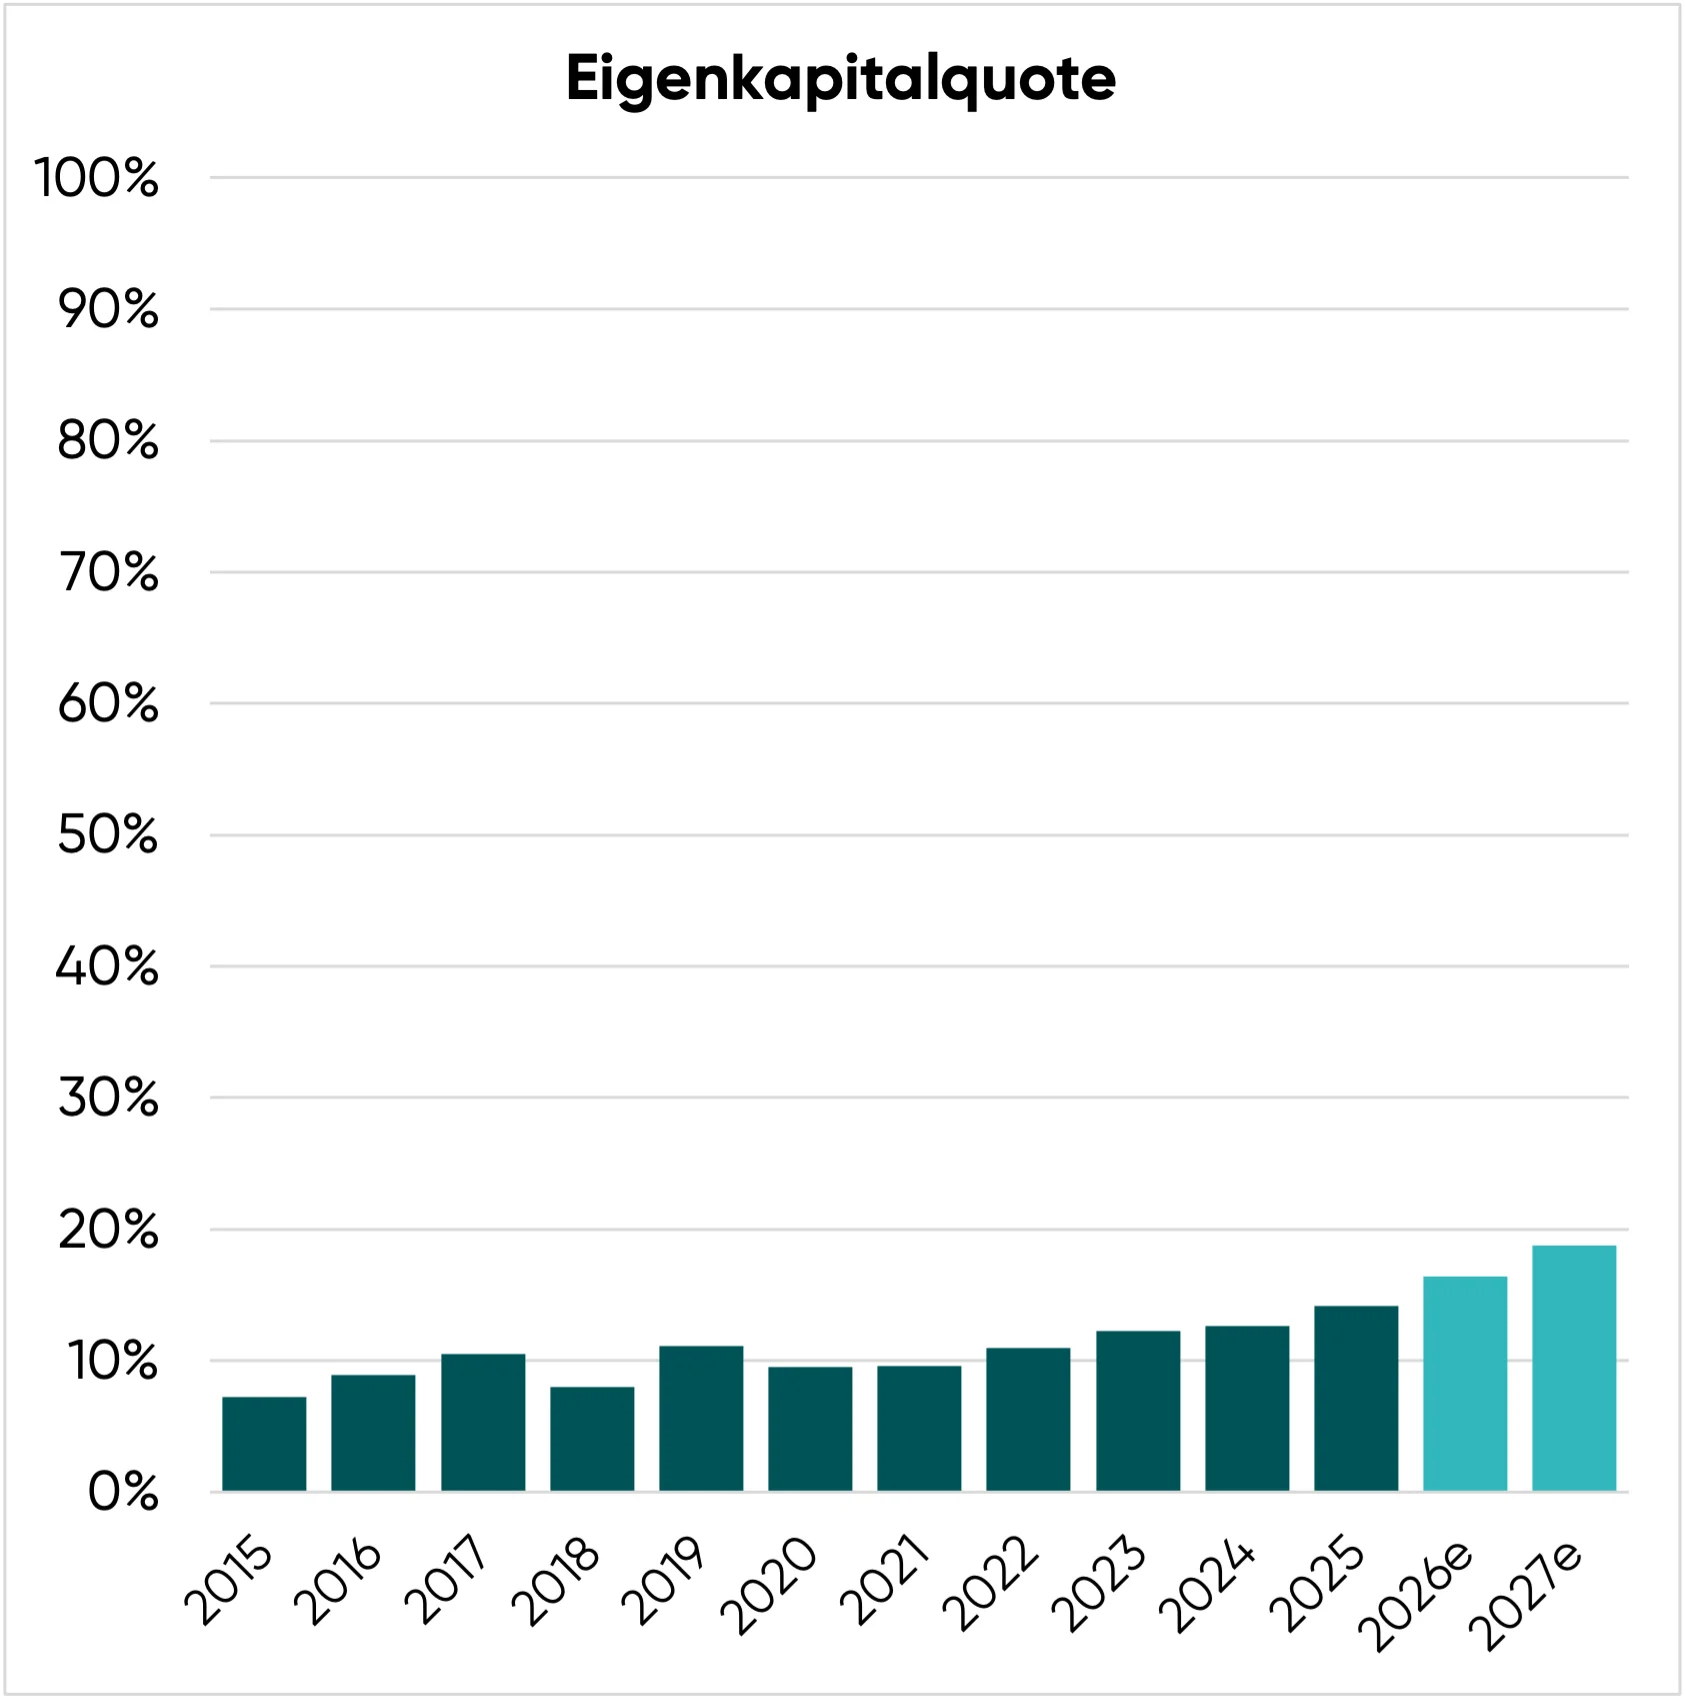
Das Eigenkapital beläuft sich auf 4 Mrd. USD, die Eigenkapitalquote liegt bei geringen 14 %.
Wer Goodwill und andere immaterielle Vermögensgegenstände vom Aktionärsvermögen abzieht, kommt auf ein bereinigtes Eigenkapital von -14 Mrd. USD!
Steht Restaurant Brands mit diesen Kennzahlen etwa kurz vor der Insolvenz?
Nein, denn den Nettoverbindlichkeiten von zuletzt 12,4 Mrd. USD steht ein EBITDA von über 3 Mrd. USD gegenüber. Das Verhältnis aus Net Debt zu EBITDA lag Ende 2025 bei 4,2.
Anders ausgedrückt: Würde Restaurant Brands den Fokus auf die Schuldentilgung legen, könnten die Verbindlichkeiten innerhalb von 4 Jahren zurückgezahlt werden.
Kurz nach dem Börsengang war Restaurant Brands noch mit dem 7,5-fachen EBITDA verschuldet.
Das Management hat sich vorgenommen, die Verschuldung bis Ende 2028 auf das 3,0- bis 3,5-fache EBITDA zu senken.
Dann würde der Konzern erstmals in der Firmengeschichte das begehrte Investmentgrade-Rating erhalten.
Durch den Schuldenabbau sinkt nicht nur der Zinsaufwand, die Firma kann auch noch schneller expandieren.
Dazu etwas Hintergrundwissen: Die lokalen Unternehmer finanzieren die Eröffnung neuer Restaurants üblicherweise mit Fremdkapital.
Wenn der Franchisegeber bzw. Mutterkonzern über ein solides Rating verfügt, bieten Banken günstigere Finanzierungen an.
Dadurch bleibt für die Kleinunternehmer ein größerer Teil des EBITDA als Gewinn übrig.
Fazit zur Bilanz: Über die Jahre ist es gelungen, die Verbindlichkeiten zu einem guten Teil zurückzuführen. Dieser Entschuldungskurs soll noch bis Ende 2028 fortgesetzt werden.
Trotzdem ist aktuell immer noch einiges an Fremdkapital im Spiel. Demgegenüber steht aber ein äußerst robustes und cashgenerierendes Geschäftsmodell mit geringen Investitionserfordernissen.
Kapitalallokation
Für die langfristige Rendite einer Aktienanlage ist es von entscheidender Bedeutung, wie gut der erwirtschaftete operative Cashflow angelegt wird.
Wir trauen Restaurant Brands auf nachhaltiger Basis folgende Kennzahlen (2027e) zu:
- Umsatz: 9.900 Mio. USD
- Operative Gewinnmarge: 28,6 %
- Operativer Gewinn: 2.835 Mio. USD
- Zinsaufwand: -500 Mio. USD
- Vorsteuergewinn: 2.335 Mio. USD
- Steuerquote: 20 %
- Nettogewinn: 1.868 Mio. USD
- Zahl der Aktien: 457 Mio.
- Gewinn je Aktie: 4,09 USD
Betrachten wir nun, wie der Gewinn in Höhe von 1.868 Mio. USD aufgeteilt wird.
Wachstumsinvestitionen (0 Mio. USD oder 0 % des Gewinns)
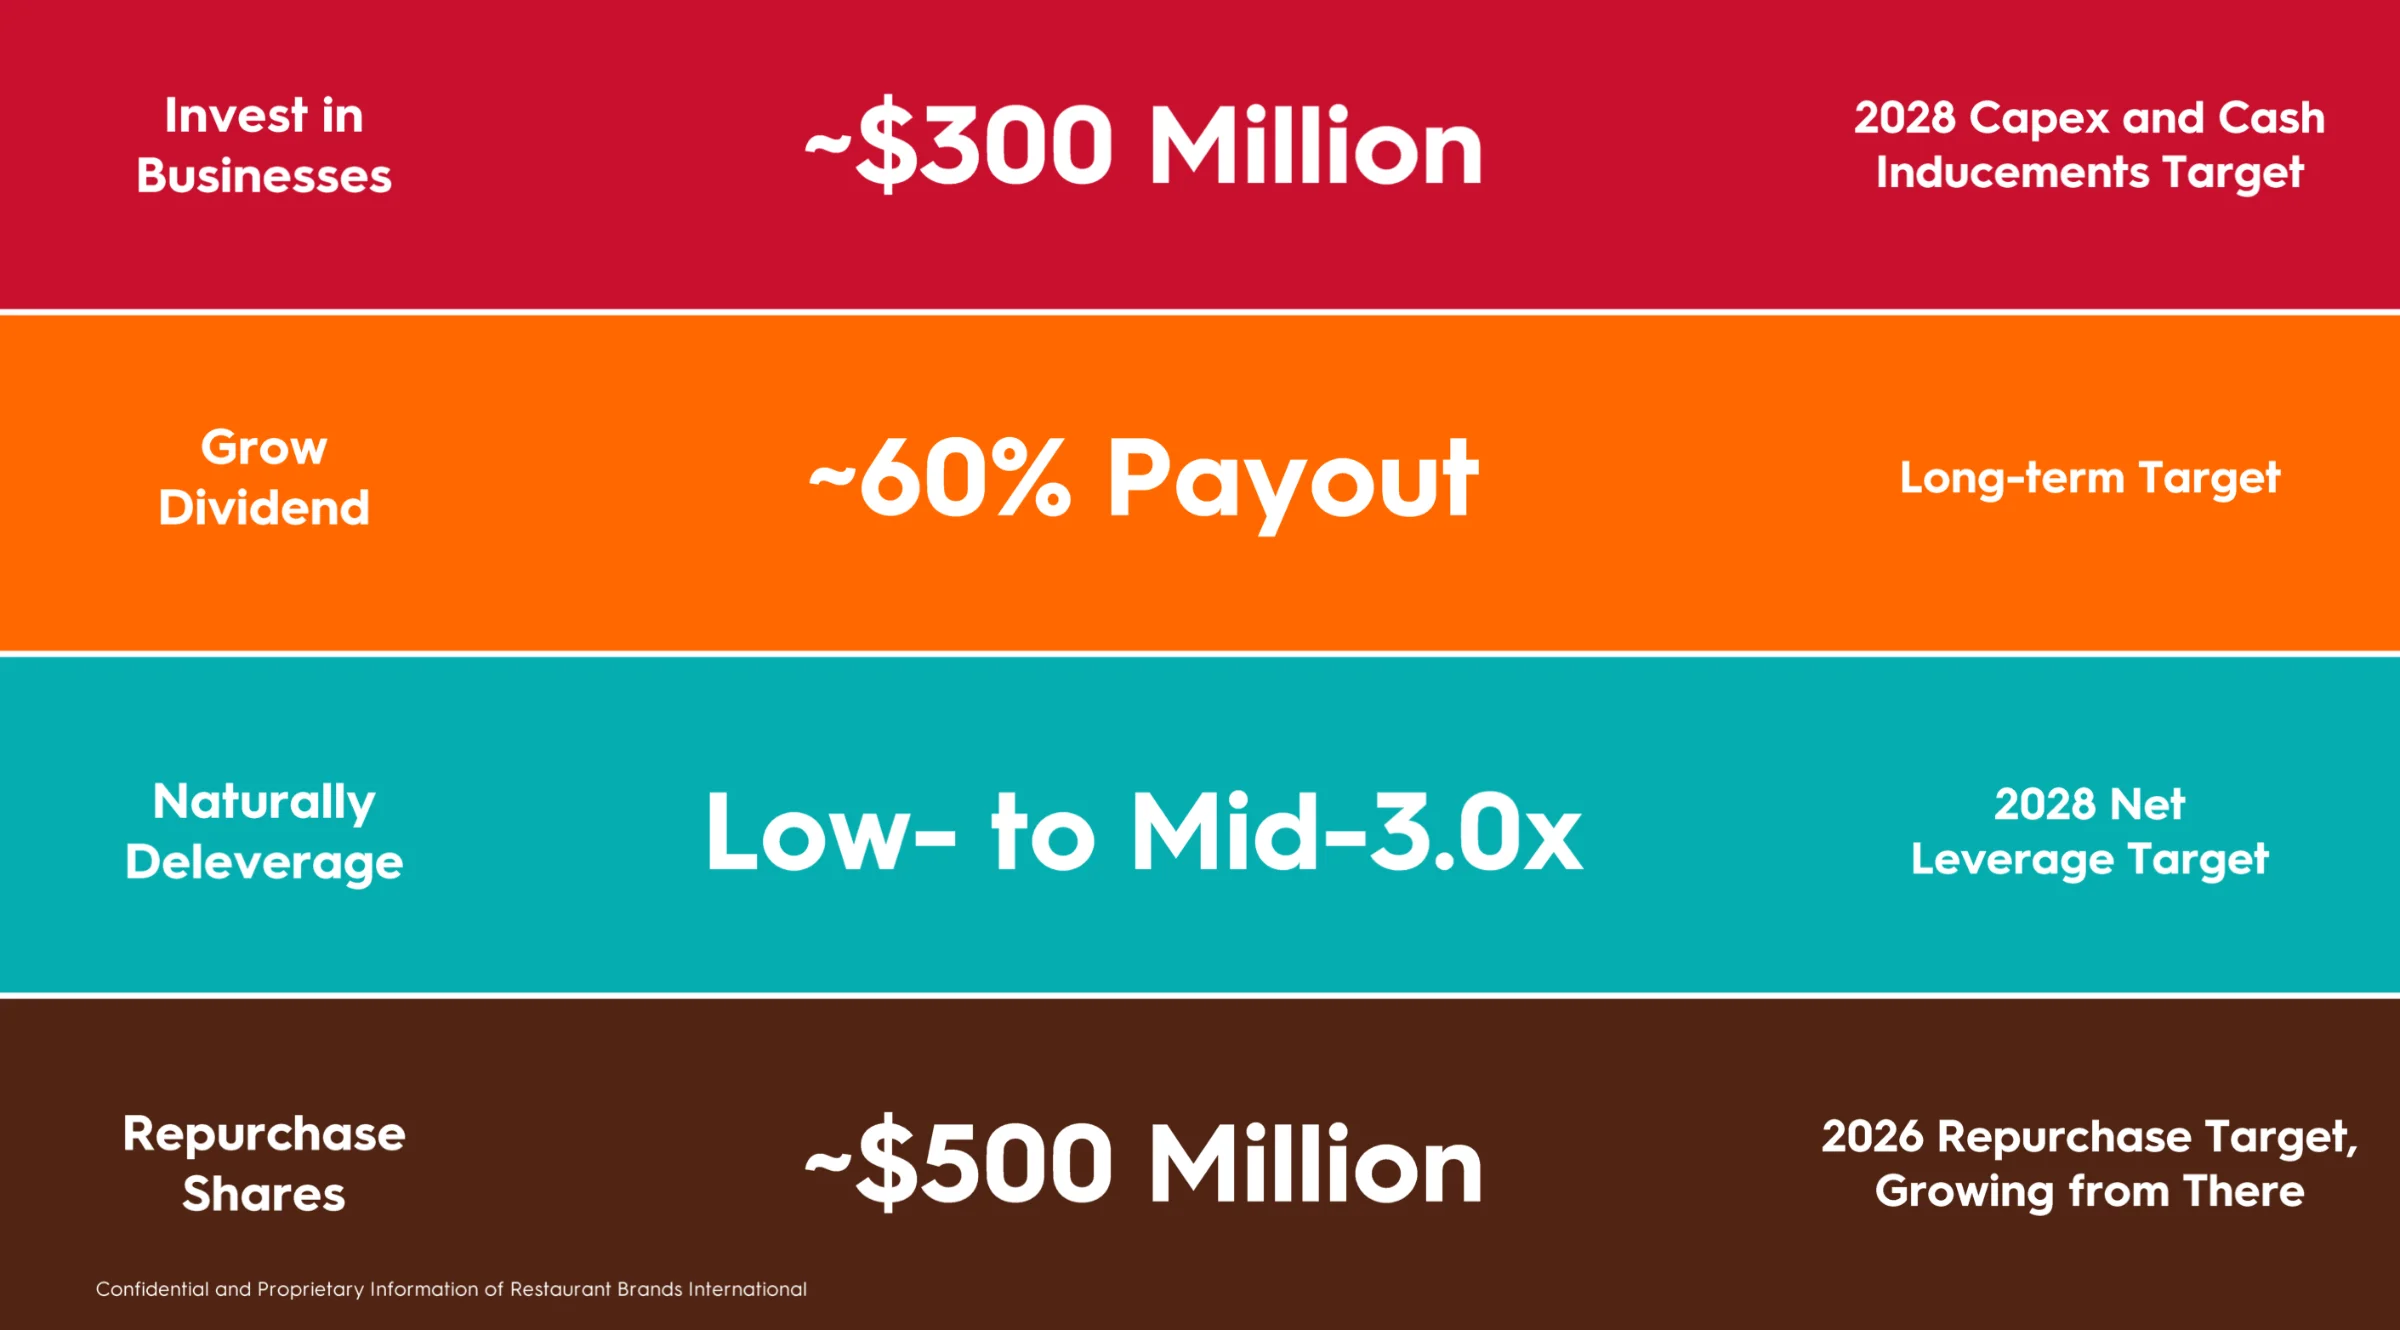
Restaurant Brands investiert jährlich etwa 300 Mio. USD. Damit werden:
- Grundstücke und Gebäude erworben (und anschließend an Franchisenehmer vermietet)
- Selbst betriebene Restaurants modernisiert
- Franchisenehmer der amerikanischen Burger King-Filialen bei der Renovierung unterstützt
Da den Investitionen Abschreibungen in gleicher Höhe gegenüberstehen, kann Restaurant Brands den Gewinn vollständig in Free Cash Flow umwandeln.
Daher sehen wir den nachhaltig erzielbaren Free Cash Flow bei 1.868 Mio. USD, was 4,09 USD je Restaurant Brands Aktie entspricht.
Restaurant Brands Aktie Dividende (1.234 Mio. USD oder 66 % des Gewinns)
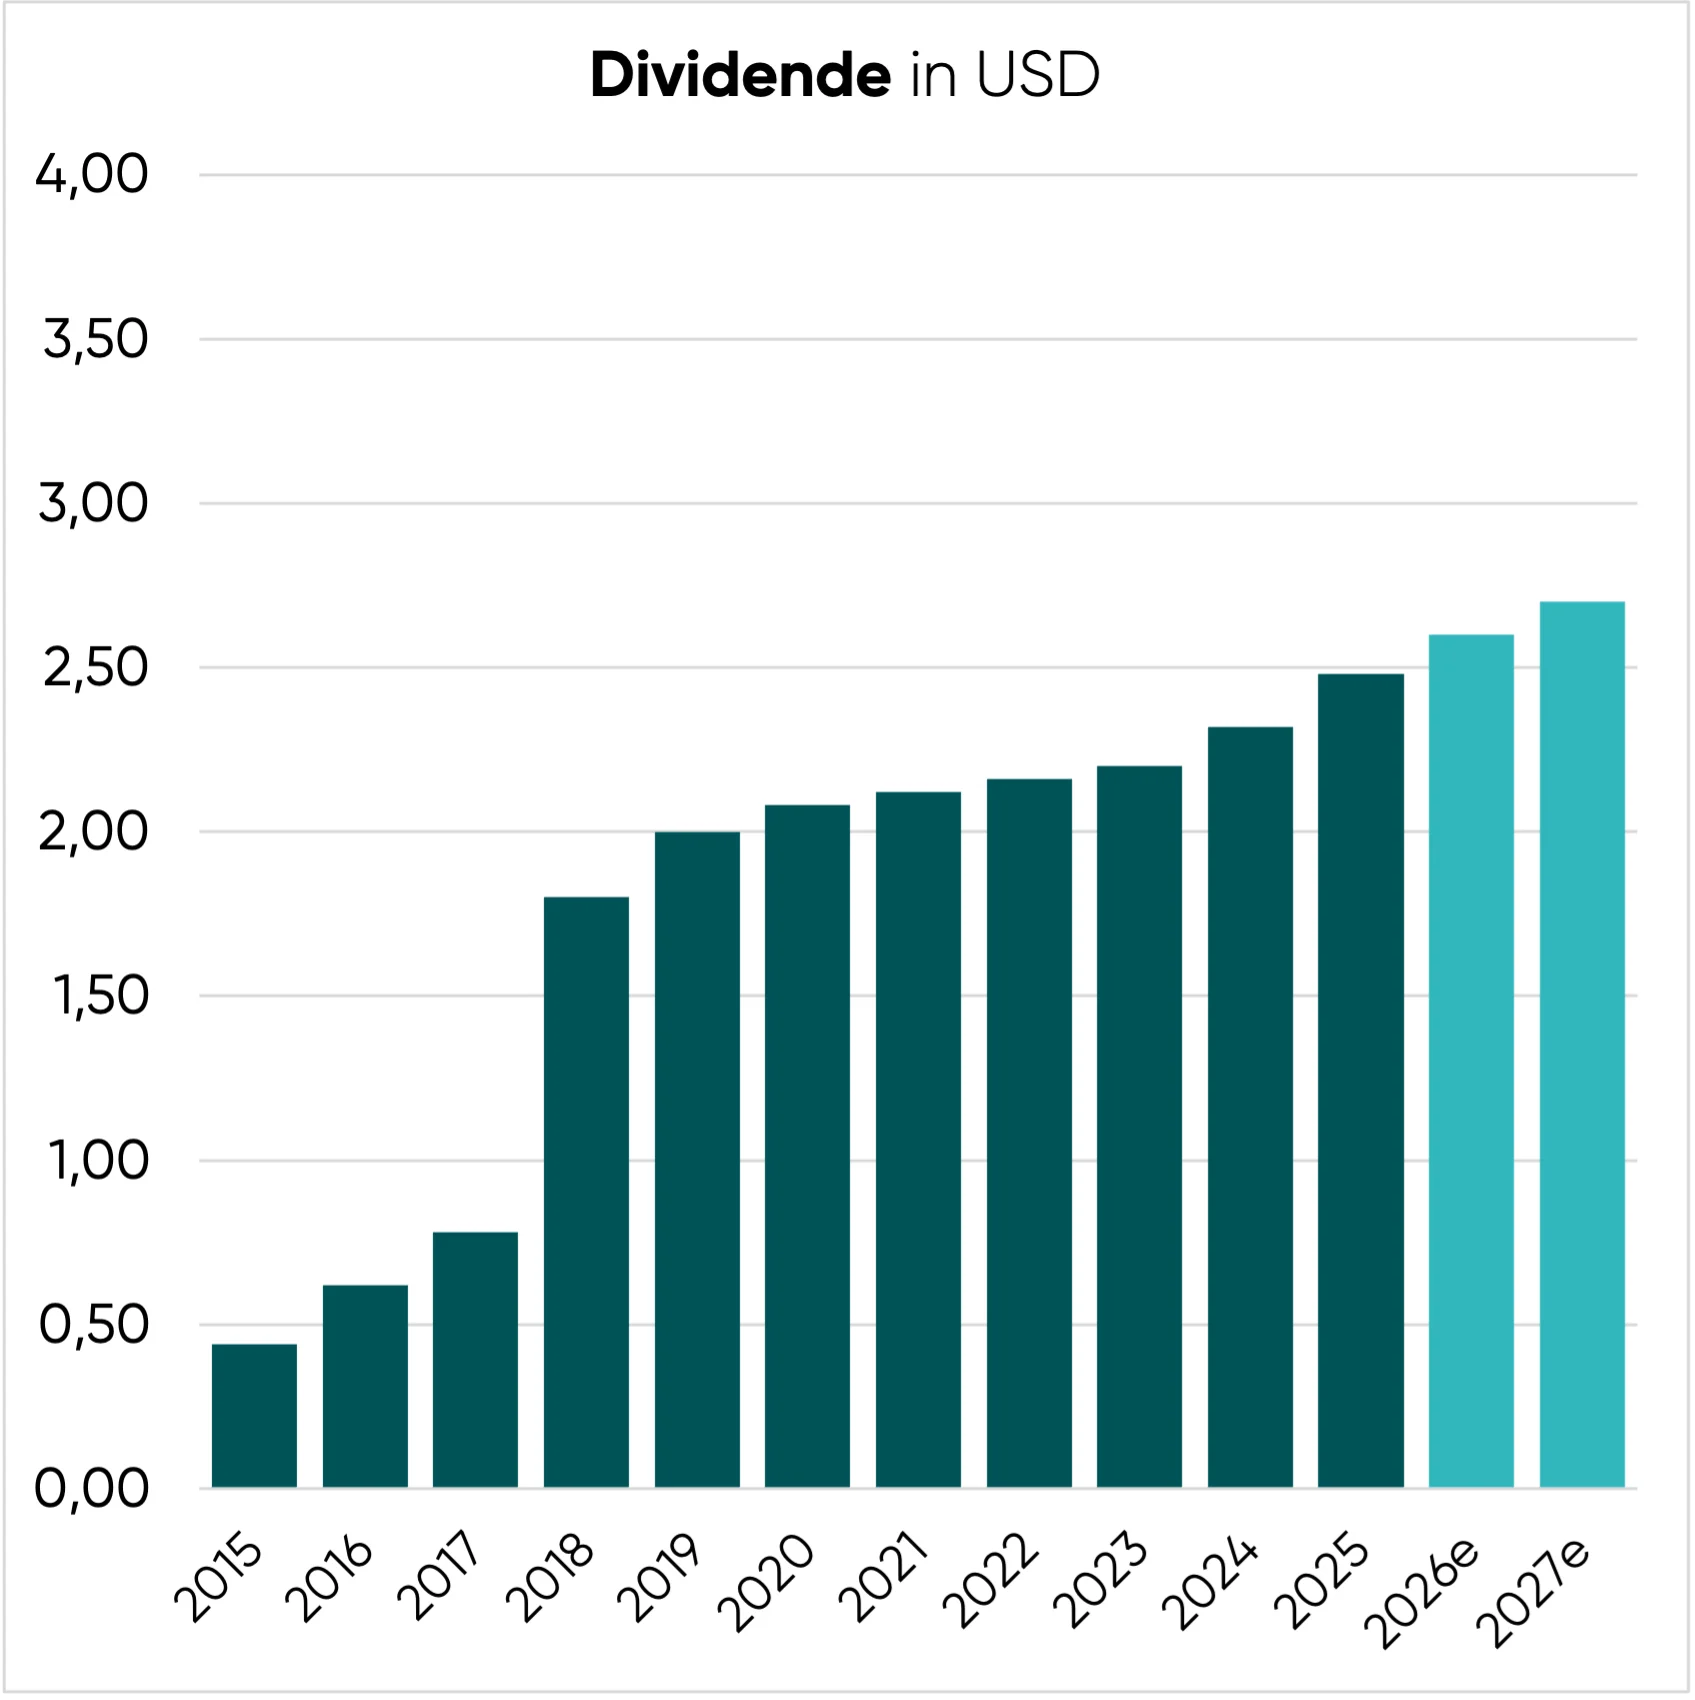
| Zeitraum | Dividendenwachstum pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | 18,9 % |
| 2020-2025 (5 Jahre) | 3,6 % |
Seit dem Börsengang im Jahr 2014 wurde die Dividende jährlich erhöht.
Die Historie ist zwar noch nicht allzu lang, aber wir schätzen das Unternehmen aufgrund der planbar sprudelnden Lizenzeinnahmen als verlässlichen Dividendenzahler ein.
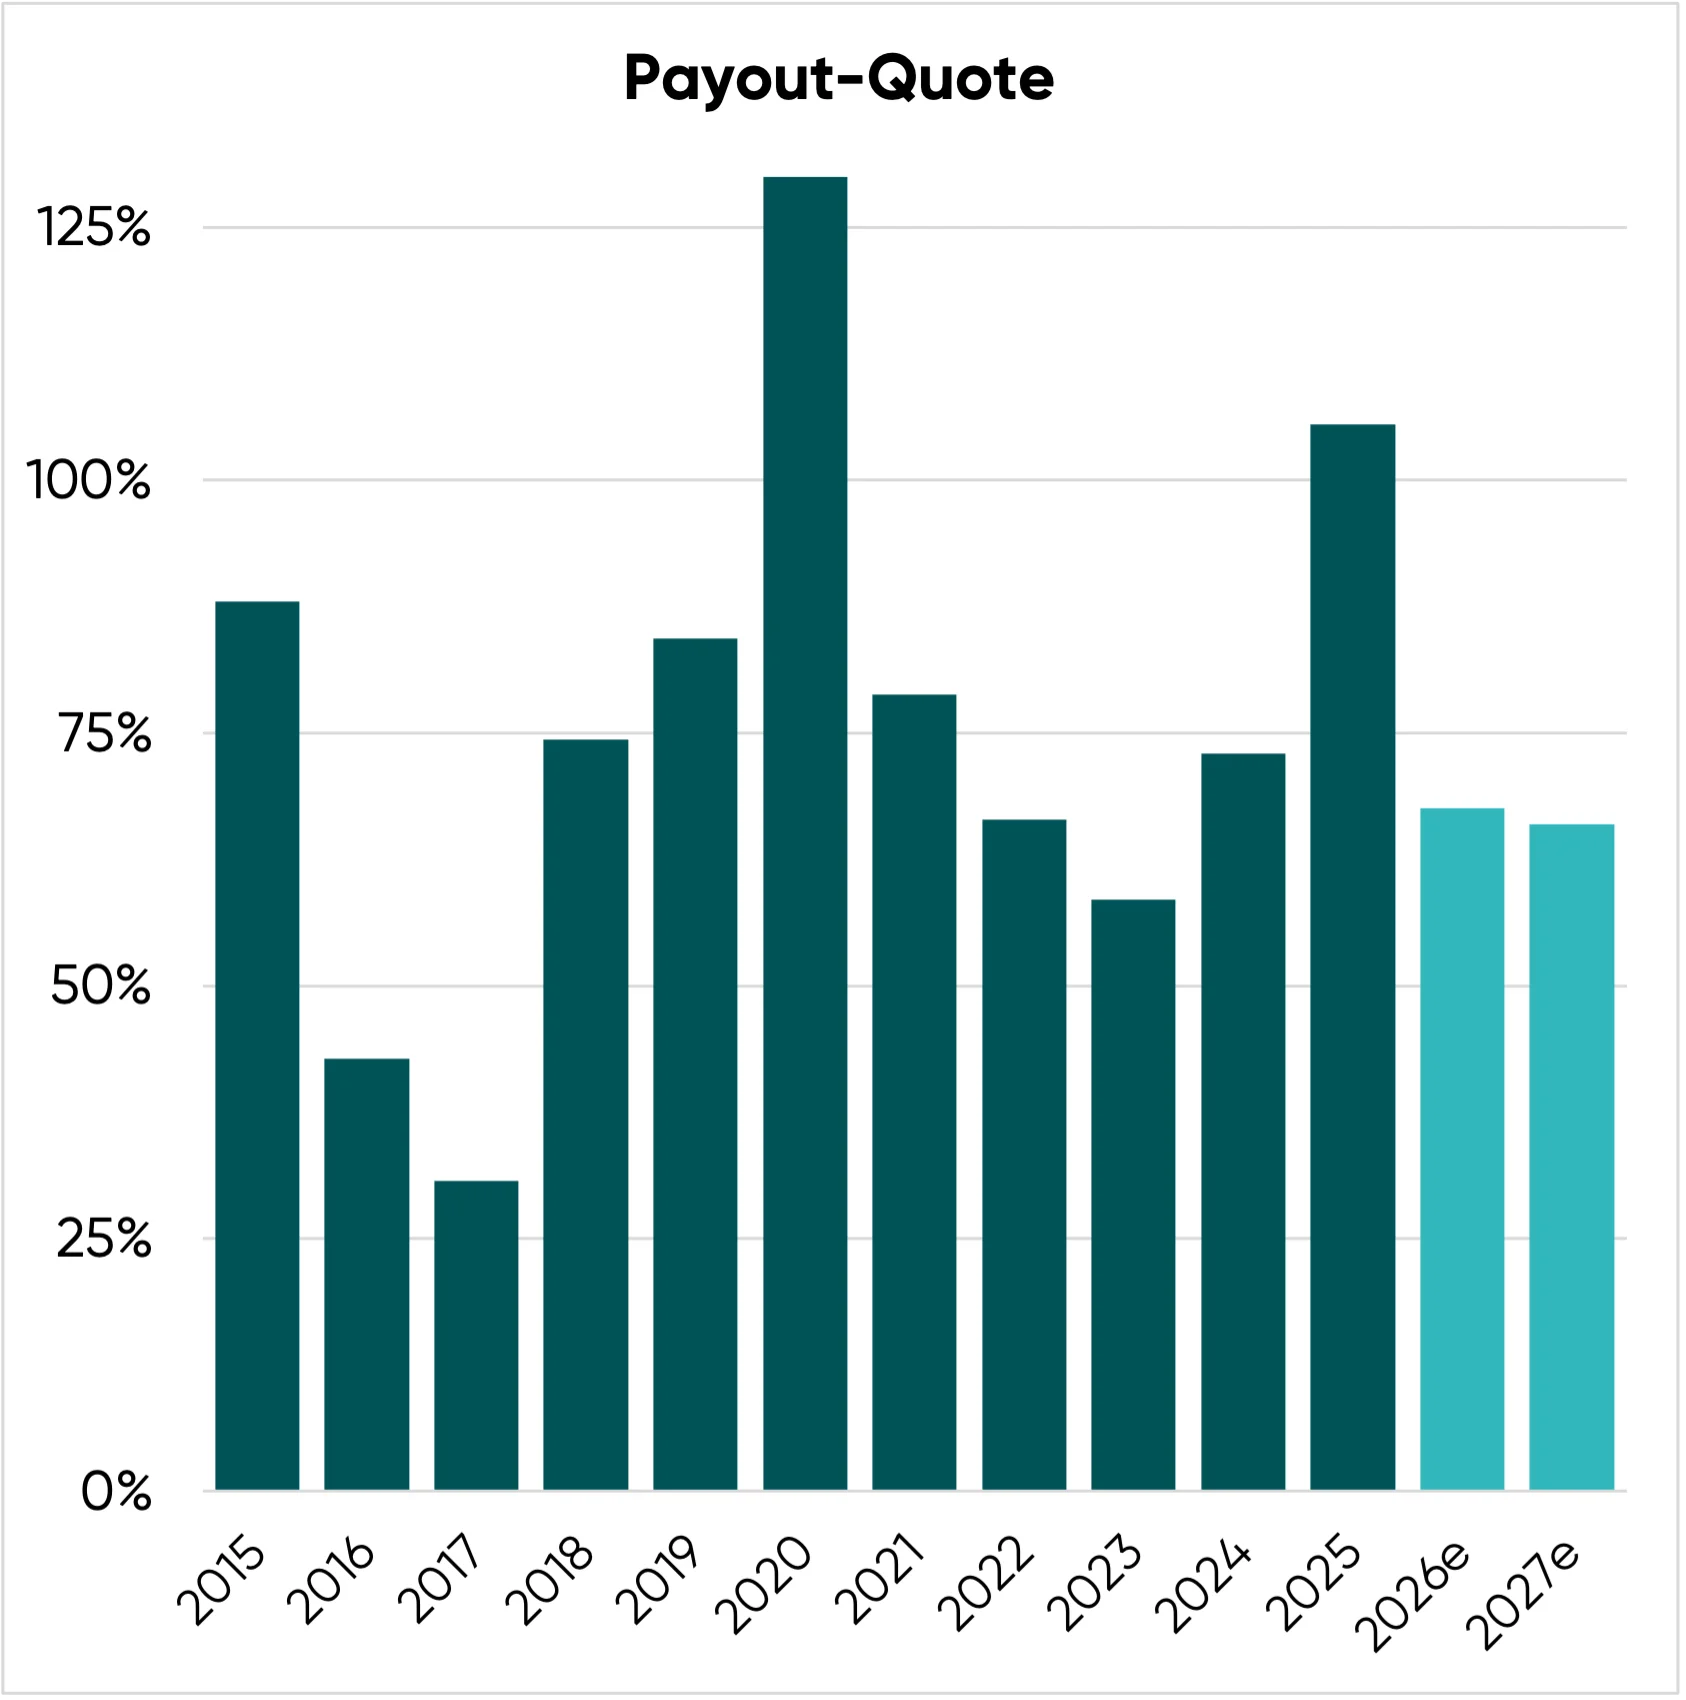
Aktuell liegt die Ausschüttungsquote bei 66 % des Gewinns und damit etwas oberhalb des Management-Ziels von 60 %.
Aus diesem Grund könnte das Dividendenwachstum der nächsten Jahre geringer ausfallen als die Steigerungen beim Gewinn je Aktie.
Mittel- und langfristig trauen wir Restaurant Brands ein Dividendenwachstum von 8 % p.a. zu – obwohl die aktuelle Dividendenrendite (2027e) schon bei attraktiven 3,6 % liegt.
Aktienrückkäufe (634 Mio. USD oder 34 % des Gewinns)
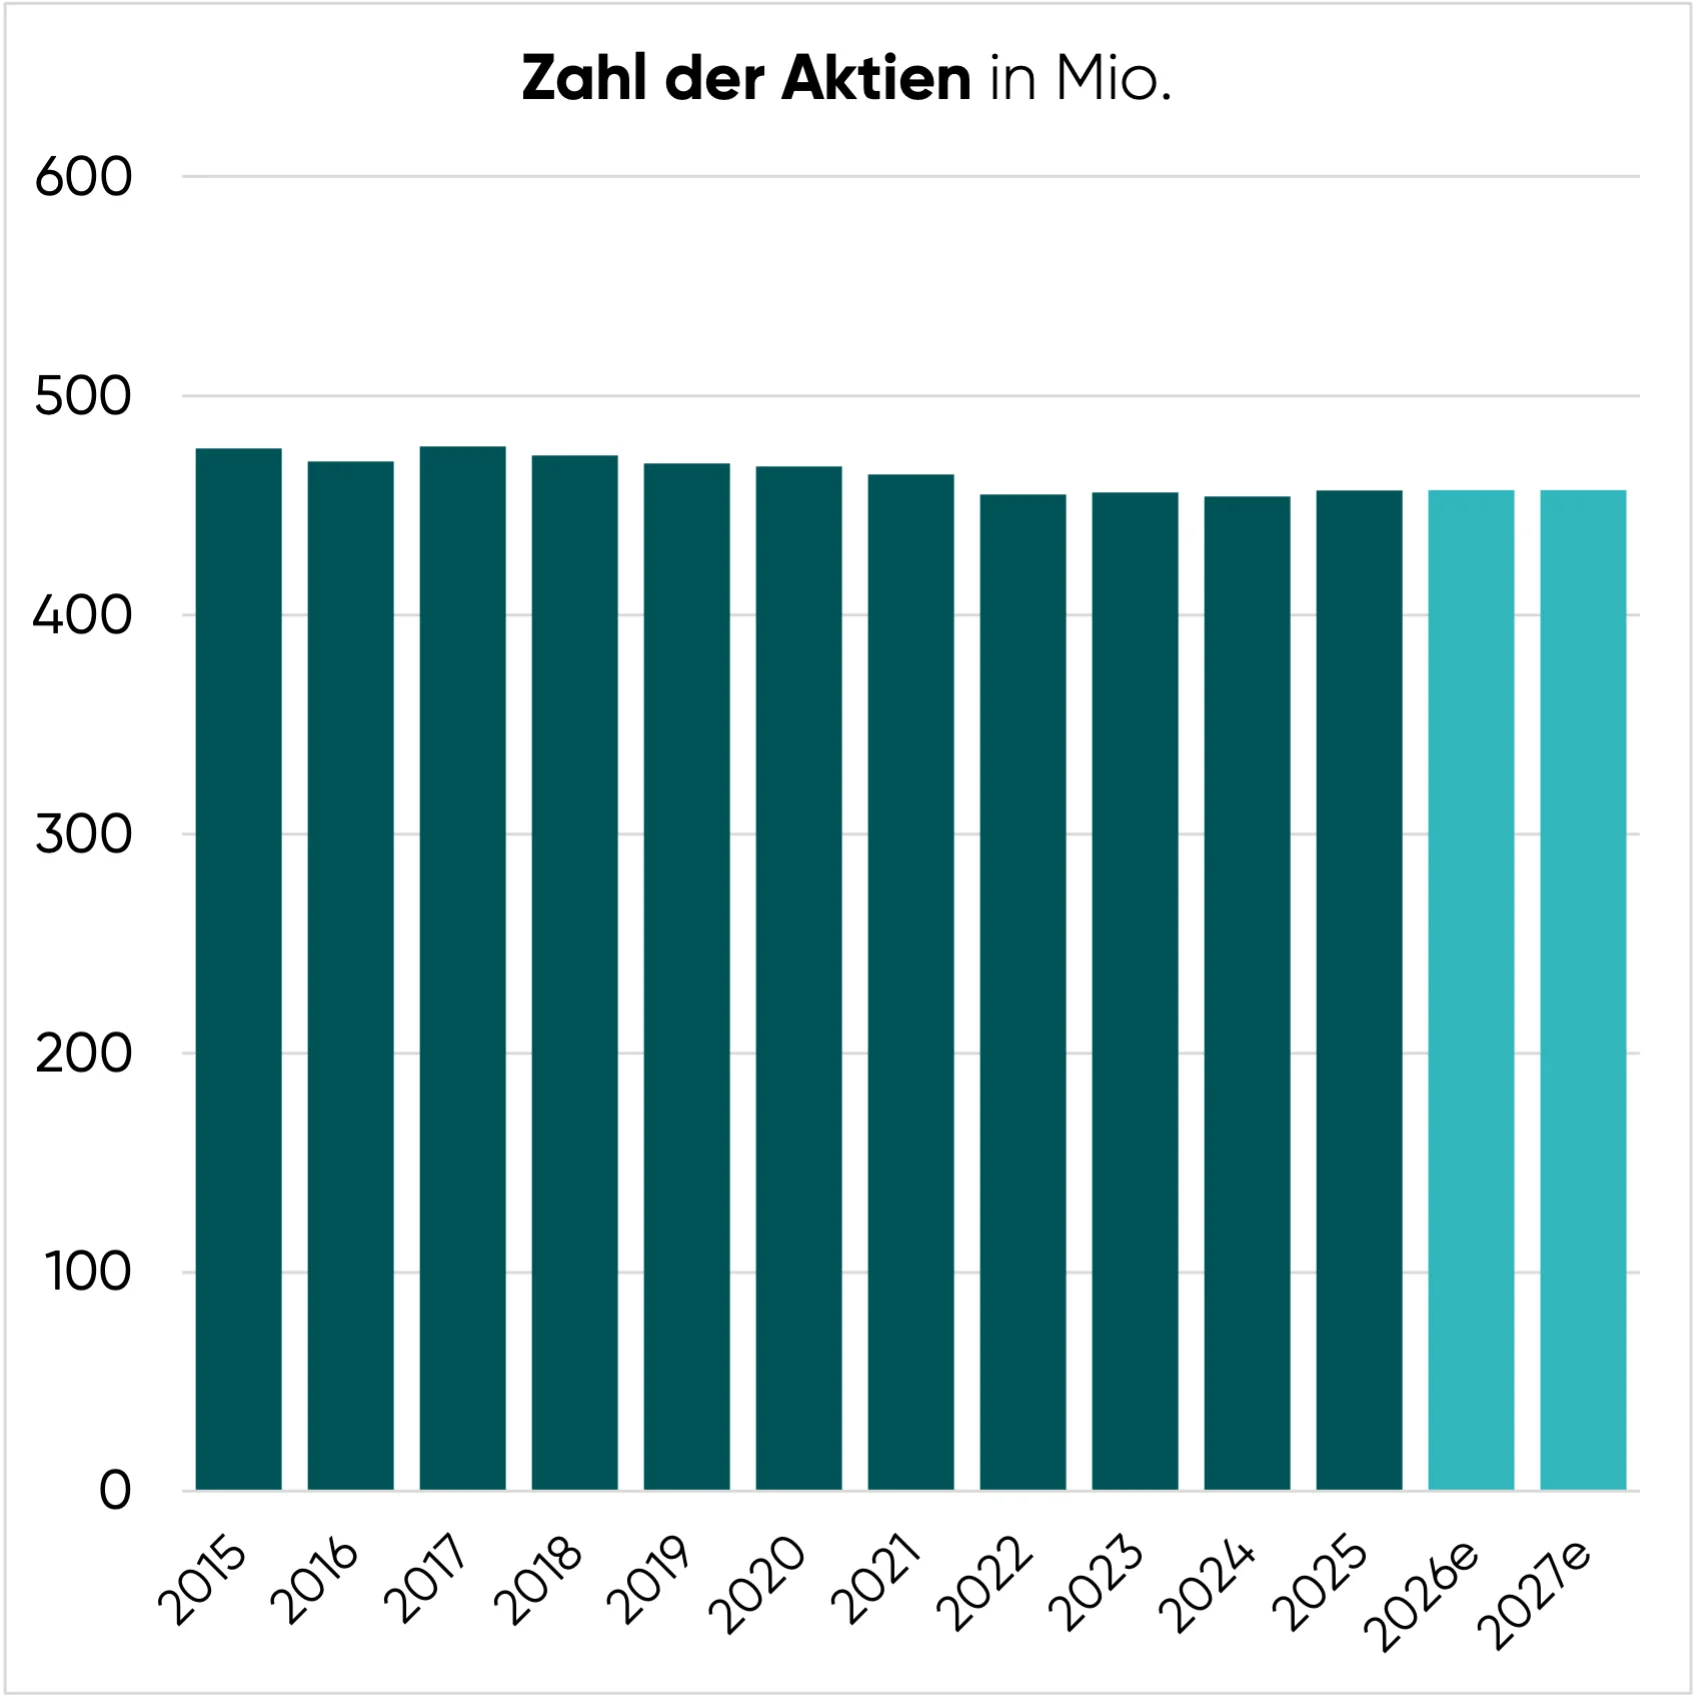
| Zeitraum | Veränderung der ausstehenden Aktien pro Jahr (CAGR) |
| 2015-2025 (10 Jahre) | -0,4 % |
| 2020-2025 (5 Jahre) | -0,5 % |
Aktienrückkäufe haben bisher kaum eine Rolle gespielt, da sich Restaurant Brands in den vergangenen Jahren auf Wachstumsinvestitionen (2017 Popeyes, 2021 Firehouse Subs) und den Schuldenabbau fokussierte.
Nach Abzug der Dividendenzahlungen bleiben vom Free Cash Flow noch etwa 600 Mio. USD übrig, mit denen eigene Aktien zurückgekauft werden.
Das ermöglicht eine jährliche Rückkaufquote von knapp 2 % der ausstehenden Aktien.
Sobald die Firma ihr Verschuldungsziel erreicht hat (3,0- bis 3,5-faches EBITDA), will das Management die Verschuldung nicht mehr stabil halten, sondern im Einklang mit dem Gewinnwachstum hochfahren.
Rechnerisch könnten ab 2029 für 1.200 Mio. USD pro Jahr eigene Aktien zurückgekauft werden, was einer jährlichen Rückkaufquote von fast 4 % entspricht.
Verbleibender Betrag (0 Mio. USD oder 0 % des Gewinns)
Zusammengefasst ergibt sich folgende Kapitalallokation:
| in USD | in % | |
| Nachhaltige Ertragskraft | 1.868 Mio. | 100 % |
| abzgl. Wachstumsinvestitionen | -0 Mio. | -0 % |
| abzgl. Dividendenzahlungen | -1.234 Mio. | -66 % |
| abzgl. Aktienrückkäufe | -634 Mio. | -34 % |
| = verbleibender Betrag | 0 Mio. | 0 % |
Restaurant Brands ist ein stark cashgenerierendes Unternehmen.
Zwei Drittel der Zahlungsmittelüberschüsse werden in Form von quartalsweisen Dividendenzahlungen an die Anteilseigener ausgeschüttet, mit dem letzten Drittel kauft die Gesellschaft eigene Aktien zurück.
Wir schätzen die Kapitalallokation als sehr gut ein.
Bewertung der Restaurant Brands Aktie
In den folgenden Abschnitten
- ermitteln wir die jährliche Renditeerwartung einer Investition,
- kalkulieren den fairen Wert der Restaurant Brands Aktie
- und beschreiben die optimale Investitionsstrategie
Bitte bedenkt, dass diese Inhalte Teil der Abilitato Club Mitgliedschaft sind und nur von unseren Mitgliedern aufgerufen werden können.
Bewertung anhand des KGV
Jetzt validieren wir unsere Einschätzung zur Bewertung der Restaurant Brands Aktie noch anhand des historischen Kurs-Gewinn-Verhältnisses.
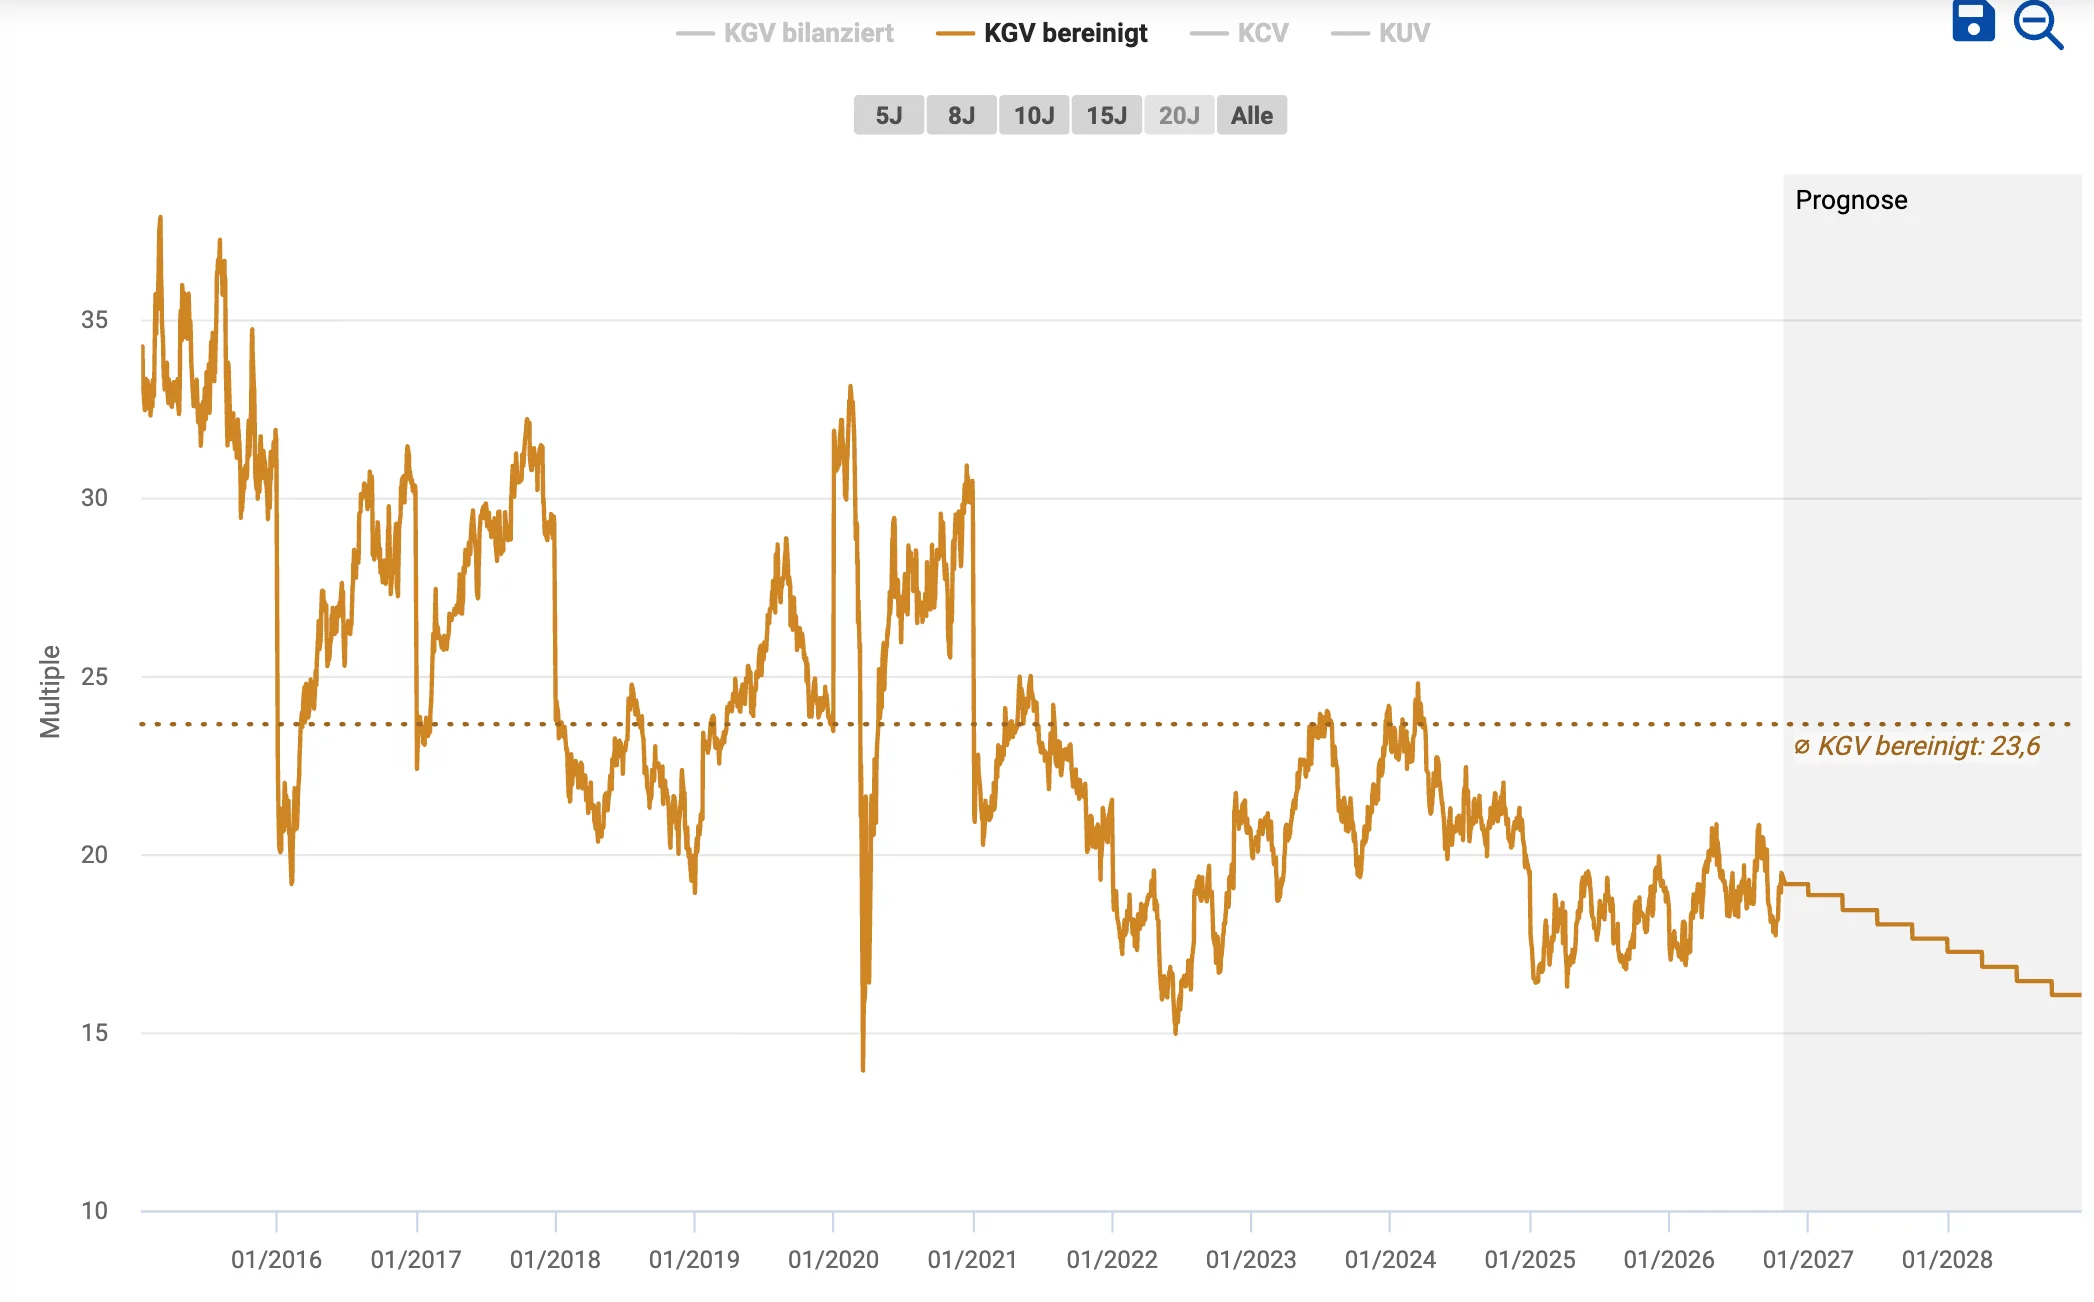
| Zeitraum | Durchschnittliches KGV |
| 2015-2026 (11 Jahre) | 24 |
| 2021-2026 (5 Jahre) | 20 |
Seit dem Börsengang Ende 2014 wurde die Restaurant Brands Aktie durchschnittlich mit einem KGV von 24 bewertet.
Aktuell kostet das Wertpapier dagegen nur den 18-fachen erwarteten Gewinn des nächsten Jahres.
Das bedeutet, dass der Titel aktuell mit einem Bewertungsabschlag von 25 % auf den historischen Durchschnittswert gehandelt wird.
Allerdings sind die risikofreien Zinsen zuletzt deutlich gestiegen, was auf die Bewertungen drückt.
Auf Basis des KGV-Indikators schätzen wir die Restaurant Brands Aktie daher als leicht unterbewertet bis fair bewertet ein.
Chancen und Risiken
Es gibt viele Punkte, die die Restaurant Brands Aktie aus Aktionärssicht interessant machen:
- Geniales Geschäftsmodell: Anstatt die Filialen selbst zu betreiben, werden Lizenzgebühren eingenommen
- Enorm hoher Cashflow, da kaum eigenes Geld in die Expansion investiert werden muss
- Anhaltendes Wachstumspotential, vor allem in den internationalen Märkten
- Planbare Geschäftentwicklung, da Grundbedürfnisse befriedigt werden
Allerdings sollten auch die Risiken beachtet werden:
- Weiter steigende Zinsen: Diese würden den Zinsaufwand erhöhen und ein nochmals niedrigeres Bewertungsniveau erforderlich machen
- Erneut steigende Lebenshaltungskosten: Gering- und Mittelverdiener würden die Restaurants seltener besuchen und auf günstige Aktionsprodukte ausweichen, anstatt teurere Menüs zu bestellen
- Preissteigerungen beim Einkauf von Lebensmitteln: Dann müssten die Franchisenehmer die Menüpreise nochmals erhöhen, was sich auf die Nachfrage auswirken würde
- Lebensmittelskandal: Kann weltweit in den Schlagzeilen stehen und das Vertrauen in die Produkte beschädigen
- Die immer noch eher geringe Profitabilität bei den Franchisenehmern (der Punkt betrifft vor allem die amerikanischen Burger King-Standorte), die Restaurantschließungen zur Folge haben kann
- Finanzieller Hebel: Restaurant Brands ist mit dem 4,2-fachen EBITDA verschuldet (McDonald’s: 2,7-faches EBITDA), obwohl das Unternehmen kaum Immobilien besitzt
Das alles führt im Vergleich mit dem Platzhirsch McDonald’s zu erhöhten Kursschwankungen und Risiken, denen aber auch mehr Wertsteigerungspotential gegenübersteht.
Fazit zur Restaurant Brands Aktie: Auf dem Weg zum Qualitätsunternehmen
Operative Entwicklung
Als Restaurant Brands 2014 an die Börse ging, handelte es sich um eine sanierungsbedürftige, mit Schulden aufgeladene und hoch bewertete Firma.
In den letzten zwölf Jahren ist es gelungen, die amerikanischen Burger King-Standorte zu sanieren, den Schuldenberg zu einem guten Teil abzutragen und das Portfolio um zwei zusätzliche Marken zu erweitern.
Das Einsammeln von Lizenzgebühren ist ein äußerst lukratives Geschäftsmodell. Restaurant Brands ist in der Lage, 75 % der Franchisegebühren in operativen Gewinn umzuwandeln.
Da die Restaurantkette Grundbedürfnisse befriedigt, entwickelt sich das Geschäft zudem planbar.
Dazu wurde der internationale Expansionskurs fortgeführt, sodass der Konzern mittlerweile fast ein Drittel des Gewinns außerhalb Nordamerikas erwirtschaftet und über weiterhin gute Aussichten verfügt.
Restaurant Brands ist auf einem guten Weg, eine top Qualitätsaktie zu werden.
Einschätzung zur Bewertung der Restaurant Brands Aktie
Der Herausforderer von McDonald’s ist etwas wachstumsstärker und arbeitet mit einem höheren finanziellen Hebel.
Daher besteht mehr Wertsteigerungspotential. Das Management hält eine Rendite von 13-15 % p.a. für möglich, wir kommen auf einen etwas geringeren Wert.
Persönliches Vorgehen
Während die zehnjährige US-Staatsanleihe einen fixen Zins von 5,0 % einbringt, liegt die aktuelle Free Cash Flow-Rendite der Restaurant Brands Aktie bereits bei 5,5 %.
Im Gegensatz zur Staatsanleihe stagniert der Cashflow von Restaurant Brands aber nicht, sondern steigt durch das Umsatzwachstum auf bestehender Fläche und die Eröffnung neuer Restaurants im mittleren einstelligen Prozentbereich.
Insgesamt ergibt eine zweistellige Renditeerwartung. Daher habe ich mir eine erste Position Restaurant Brands Aktien in mein Dividendendepot gekauft.
Melde dich jetzt für unseren kostenfreien Newsletter an, um unsere künftigen Artikel zur Restaurant Brands Aktie nicht zu verpassen.
Alle unsere Artikel zur Restaurant Brands Aktie
Recherchequellen
Hier folgt eine Auflistung der wichtigsten Recherchequellen:
| Recherchequelle | Was ist dort zu finden? |
| Abilitato | McDonald’s Aktienanalyse (Oktober 2026) |
| Aktienfinder.net | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| Marketscreener.com | Analystenschätzungen zur künftigen Entwicklung |
| TIKR.com | Grafiken und Kennzahlen zur fundamentalen Entwicklung |
| Restaurant Brands | Capital Markets Day Investorenpräsentation, Februar 2026 |
| Restaurant Brands | Investorenpräsentation, März 2026 |
| Restaurant Brands | Geschäftsbericht 2025 |
| Restaurant Brands | Pressemeldung Februar 2026: 2025er-Zahlen |
| YouTube | Restaurant Brands Management-Interview, März 2024 |
| YouTube | Das Wall Street Journal berichtet über den neuen Burger King Whopper, September 2026 |
| Restaurant Brands | Halbjahresbericht 2026 |
| Restaurant Brands | Pressemeldung August 2026: Halbjahreszahlen |
| Restaurant Brands | Management-Calls der letzten zwei Jahre |